
Germania în pragul prăpastiei: 25 900 de falimente ale companiilor în 2026 — sectorul transporturilor și logisticii în flăcări
Germania se confruntă cu un val record de falimente — în 2026 vor intra în faliment aproape 25 900 de firme, cel mai ridicat nivel din ultimii 13 ani. Sectorul transporturilor și logisticii înregistrează falimente într-un ritm mai rapid decât restul economiei, iar datele Eurostat indică o creștere trimestrială de 11,4% a falimentelor din sectorul TSL în întreaga UE. Efectul de domino după falimentul marilor companii și creșterea drastică a costurilor energiei creează o amenințare reală pentru toate firmele care colaborează cu parteneri din Germania, Franța și România. O îmbunătățire a situației nu este așteptată înainte de 2028.
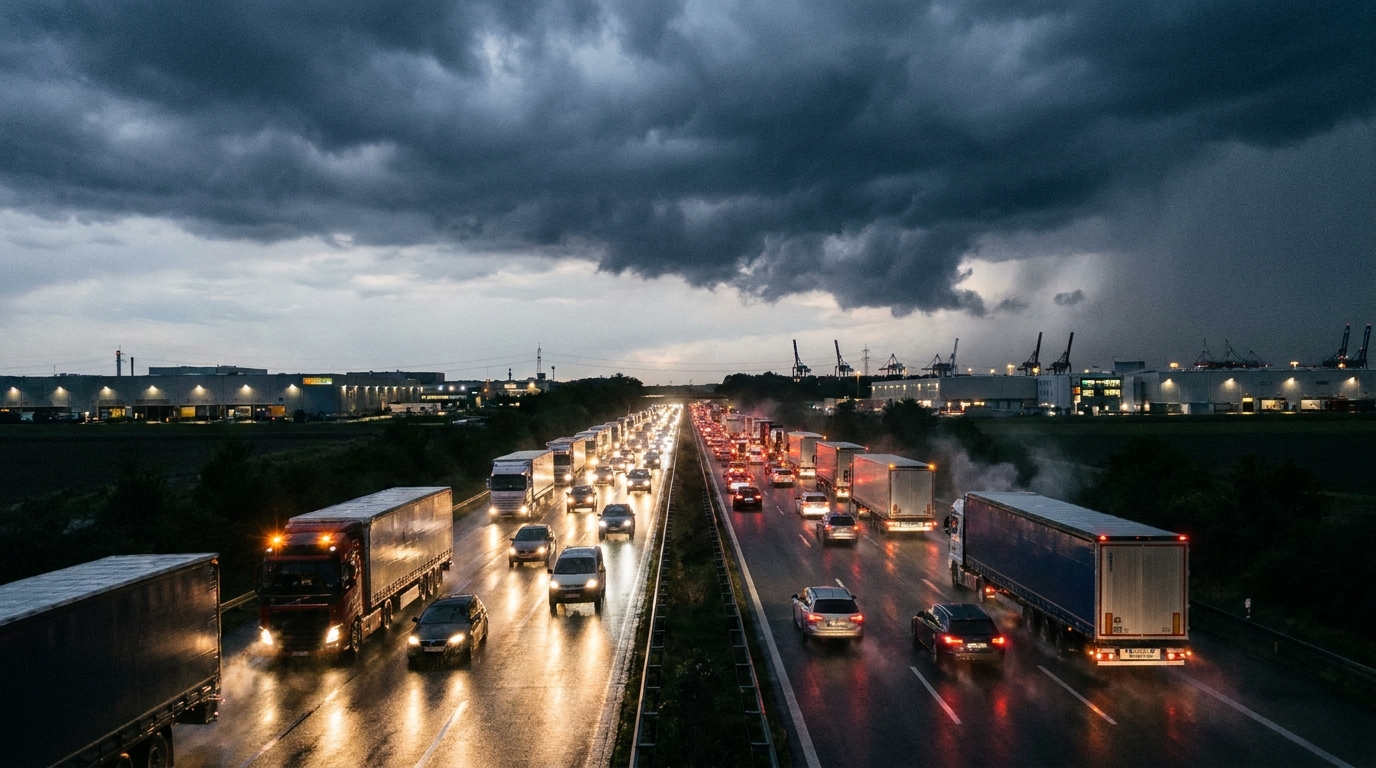
Germania se confruntă cu cel mai grav val de falimente din ultimul deceniu. Conform raportului „Global Insolvencies Outlook 2028" publicat de Allianz Trade — unul dintre cei mai mari asigurători de credite comerciale din lume — numărul insolvențelor întreprinderilor din cea mai mare economie a Europei va depăși în acest an nivelul de 25 900 de cazuri. Este un record nemaivăzut de 13 ani și un semnal de alarmă pentru toate firmele care colaborează cu parteneri din Germania — în special pentru transportatorii, expeditorii și operatorii logistici de pe întregul continent.
Val record de falimente — cifre care vorbesc de la sine
Prognoza Allianz Trade prevede o creștere a numărului de insolvențe în Germania cu 8 procente de la an la an, un rezultat drastic mai ridicat decât estimările din primăvară, care indicau o creștere de doar 2 procente. Amploarea fenomenului devine și mai importantă privită într-o perspectivă temporală mai largă. În 2021 s-au înregistrat doar aproximativ 14 000 de falimente — efectul susținerii artificiale a pieței prin programele guvernamentale de ajutor din timpul pandemiei. De atunci, tendința este inexorabilă:
- 2023: 17 814 insolvențe
- 2024: 21 812 insolvențe
- 2025: 24 064 de insolvențe (prognoză)
- 2026: 25 900 de insolvențe (prognoză — record al ultimilor 13 ani)
Aceasta înseamnă o creștere de aproape 85 de procente față de 2021 și o valoare cu aproximativ 30 de procente mai mare decât media perioadei prepandemice (2016–2019). Deosebit de îngrijorător este faptul că experții Allianz Trade nu prevăd o îmbunătățire clară în 2027 — numărul falimentelor ar urma să se mențină la același nivel record.
Milo Bogaerts, CEO al Allianz Trade în regiunea DACH, indică mai mulți factori concomitenți care, împreună, creează o combinație distructivă de circumstanțe: conjunctura economică slabă, incertitudinea geopolitică în creștere, costurile drastic de ridicate ale energiei și lipsa cronică de forță de muncă calificată. Niciuna dintre aceste probleme nu este temporară — toate au caracter structural, ceea ce înseamnă că rezolvarea lor necesită ani, nu luni.
Transport și logistică — un sector în categoria cu cel mai mare risc
Dintre toate sectoarele economiei, industria transporturilor, expedierilor și logisticii (TSL) se numără printre cele care resimt criza în mod deosebit de sever. Potrivit analizelor sectoriale ale Allianz Trade, în prima jumătate a anului 2026 numărul insolvențelor din sectorul german al transporturilor și depozitării a crescut cu 8 procente de la an la an — în timp ce pentru întreaga economie indicatorul a fost de 5 procente. Aceasta înseamnă că firmele de transport intră în faliment mai repede decât firma medie de pe piață.
Acest lucru este confirmat și de datele Eurostat. În al doilea trimestru al anului 2026, numărul cererilor de insolvență din sectorul transporturilor în întreaga Uniune Europeană a crescut cu 11,4 procente de la un trimestru la altul. Este unul dintre cei mai ridicați indicatori trimestriali dintre toate sectoarele monitorizate de oficiul european de statistică.
Alături de transport și logistică, în categoria cu cel mai mare risc se află:
- construcțiile
- industria auto
- industria constructoare de mașini
- restaurația și industria hotelieră
Numitorul comun al acestor sectoare este consumul ridicat de energie, dependența de lanțurile de aprovizionare și vulnerabilitatea la fluctuațiile cererii. În cazul transporturilor se adaugă încă un element: sectorul funcționează cu marje care, în cei mai buni ani, abia depășesc câteva procente, ceea ce înseamnă că fiecare șoc suplimentar al costurilor poate duce chiar și o întreprindere sănătoasă financiar la pierderea lichidității.
Costurile energiei — o lovitură directă asupra marjelor transportatorilor
Una dintre principalele cauze ale creșterii în avalanșă a falimentelor este reprezentată de costurile energiei, care în 2026 au atins un nivel cu aproximativ 60 de procente mai ridicat decât la începutul anului — potrivit modelelor Allianz Research. Pentru industria transportului rutier, unde combustibilul reprezintă între 25 și 35 de procente din costurile operaționale totale, un salt atât de drastic are un impact direct și imediat asupra rezultatelor financiare.
Estimările analiștilor indică faptul că creșterea costurilor energiei poate afecta marjele nete cu până la 10 puncte procentuale. Pe o piață în care marjele nete din transportul rutier depășesc rareori 3–5 procente, aceasta înseamnă de facto generarea de pierderi operaționale de către o parte semnificativă a flotei.
La acestea se adaugă costurile finanțării. Majorările dobânzilor din ultimii ani s-au tradus în rate de leasing mai mari pentru vehicule și semiremorci, precum și în costuri mai ridicate ale creditelor pentru capital de lucru. Întreprinderile mici și mijlocii de transport, care în ultimii ani au investit agresiv în reînnoirea flotei, se confruntă astăzi cu o povară dublă: costuri operaționale și obligații financiare în creștere. Rezerva de lichiditate care în urmă cu doar doi ani constituia o plasă de siguranță a dispărut complet în multe cazuri.
Efectul de domino — când cad cei mari, plătesc cei mici
Un fenomen deosebit de periculos, semnalat de experții din industrie, este problema tot mai gravă a insolvenței entităților mari cu cifre de afaceri de peste 50 de milioane de euro. În valurile anterioare de criză intrau în faliment în principal microîntreprinderile și firmele mici, ceea ce era dureros, dar nu destabiliza întregi lanțuri de aprovizionare. Astăzi situația este diferită.
Acest lucru este ilustrat de falimentul intens mediatizat al companiei belgiene de logistică Ziegler — o entitate cu o istorie îndelungată și o poziție importantă pe piață. Insolvența sa a blocat creanțele neîncasate ale zecilor de subcontractanți mai mici: transportatori, firme de expediții și depozite. Mulți dintre aceștia sunt întreprinderi poloneze, românești sau bulgare care efectuau transporturi pentru Ziegler în regim de subcontractare și s-au confruntat brusc cu faptul că nu vor fi plătite pentru munca prestată.
Tocmai acest mecanism — așa-numitul efect de domino — face ca insolvența unui mare jucător să fie mult mai distructivă decât o serie de falimente ale firmelor mici. O singură entitate trage după sine o întreagă rețea de colaboratori, dintre care unii pot ajunge la rândul lor în pragul insolvabilității.
O criză inegală — harta riscurilor în Europa
Imaginea pieței europene TSL este una de mozaic și foarte diferită de la o zonă geografică la alta. Firmele care operează transfrontalier trebuie să fie conștiente că riscul colaborării diferă semnificativ în funcție de țara în care se află sediul partenerului.
Țările cu cel mai ridicat risc în 2026:
- Germania — 25 900 de insolvențe prognozate, creștere de 8% de la an la an; transporturile intră în faliment mai repede decât restul economiei
- Franța — peste 71 000 de insolvențe în total; unul dintre cele mai ridicate niveluri din istoria țării
- România — agenția Sierra Quadrant a înregistrat în septembrie 2026 un salt al insolvențelor din transportul rutier de 73 de procente de la an la an; un rezultat deosebit de îngrijorător, având în vedere rolul enorm al transportatorilor români pe piața europeană de mărfuri
- Belgia — numărul total al falimentelor este stabil, dar sectorul TSL se confruntă cu un colaps: în 9 luni au intrat în faliment 297 de transportatori, în principal microîntreprinderi
Țările cu o situație relativ mai stabilă sau în curs de îmbunătățire:
- Polonia — numărul insolvențelor a scăzut cu 5% în 2026; țara rămâne una dintre piețele mai sigure pentru colaborarea în TSL
- Spania — scădere de 2%; o îmbunătățire moderată față de anul record 2024
- Ungaria — o scădere impresionantă a falimentelor cu 21%; efectul politicii economice active a guvernului
Această divergență dintre piețele europene are consecințe practice pentru managerii de risc. O firmă de logistică din Polonia care colaborează cu un partener din Germania, Franța sau România este expusă astăzi unui risc de neplată mult mai ridicat decât acum doar doi ani. În schimb, o firmă occidentală care caută transportatori în Polonia sau Spania se poate baza pe parteneri relativ mai stabili.
Cauzele structurale ale crizei — de ce de data aceasta este diferit
Valurile anterioare de insolvențe din Europa au avut adesea un caracter ciclic sau au fost efectul unor șocuri punctuale — criza financiară din 2008–2009 sau restricțiile din timpul pandemiei. Actualul val diferă în câteva privințe esențiale.
În primul rând, ne confruntăm cu erodarea modelelor de afaceri. Creșterea costurilor energiei, muncii și finanțării nu este un șoc temporar — este o nouă realitate operațională la care multe firme nu au avut timp sau nu au putut să se adapteze. În transportul rutier, modelul bazat pe marje mici și volume mari, care a dominat în ultimul deceniu, încetează să mai fie rentabil.
În al doilea rând, a avut loc epuizarea rezervelor. Unele firme care au supraviețuit pandemiei datorită măsurilor de sprijin au intrat în perioada 2022–2024 cu bilanțuri slăbite și rezerve de numerar reduse. Când a venit următorul ciclu de creștere a costurilor, nu mai aveau o rezervă de siguranță.
În al treilea rând, deficitul structural de șoferi și lucrători în logistică duce la o presiune salarială crescândă, ceea ce împovărează suplimentar costurile operaționale. Se estimează că în Germania lipsesc astăzi între 60 și 80 de mii de șoferi de camion. Firmele care doresc să-și mențină capacitatea operațională trebuie să plătească semnificativ mai mult — în detrimentul marjelor.
În sfârșit, incertitudinea geopolitică — conflictele armate din vecinătatea Europei, tensiunile comerciale și schimbările reglementărilor vamale — îngreunează planificarea și stabilirea prețurilor serviciilor logistice. Clienții negociază contracte tot mai lungi cu prețuri fixe, în timp ce costurile transportatorilor fluctuează de la o săptămână la alta.
Când ne putem aștepta la o îmbunătățire?
Experții Allianz Trade nu sunt optimiști pe termen scurt. Anul 2027 ar urma să aducă o stabilizare la niveluri record ale falimentelor — fără o îmbunătățire clară. Primele semne timide ale unei îmbunătățiri globale sunt prognozate abia pentru anul 2028, ceea ce înseamnă cel puțin doi ani de funcționare în condiții de risc sporit.
Pentru sectorul european TSL, aceasta înseamnă necesitatea implementării unor strategii riguroase de gestionare a riscului financiar pe termen lung. Firmele care mizează pe o revenire rapidă și pe întoarcerea la condițiile de dinainte de 2022 ar putea fi dezamăgite.
Implicații practice pentru managerii de risc din sectorul TSL
În lumina datelor de mai sus, orice firmă de transport sau logistică ce colaborează cu parteneri din Germania, Franța, România sau Belgia ar trebui să ia în considerare implementarea sau înăsprirea următoarelor proceduri:
- Verificarea periodică a situației financiare a partenerilor comerciali — cel puțin o dată pe trimestru, luând în considerare datele din registrele instanțelor, bazele de date privind insolvențele și rapoartele agențiilor de informații comerciale
- Monitorizarea semnalelor de avertizare — întârzieri la plată, schimbări în conducere, schimbări frecvente ale băncii cu care se lucrează, scăderea activității operaționale, precum și informații informale apărute în mediul de afaceri al sectorului
- Asigurarea creanțelor comerciale — în condițiile riscului crescând de nerecuperare a creanțelor, polițele de asigurare a creditului comercial devin nu atât o opțiune, cât o necesitate pentru firmele cu o expunere semnificativă la parteneri străini
- Diversificarea portofoliului de clienți și furnizori — dependența de un singur partener comercial mare în condiții de criză este deosebit de periculoasă; efectul Ziegler a arătat cum o singură insolvență poate destabiliza zeci de firme
- Scurtarea termenelor de plată sau implementarea factoringului — într-un mediu cu risc sporit, acceptarea unor termene de plată de 60 sau 90 de zile fără nicio garanție este o acțiune cu risc ridicat; factoringul sau forfetarea pot transfera riscul către o entitate financiară specializată
- Analiza geografică a expunerii — diferențele dintre situațiile țărilor UE sunt astăzi atât de mari încât merită efectuat un audit al portofoliului de parteneri în funcție de țara sediului lor și de nivelul de risc sistemic atribuit acesteia
Concluzie: nu este timpul pentru rutină, ci pentru vigilență
Datele colectate de Allianz Trade, Eurostat și agențiile naționale de informații comerciale conturează o imagine coerentă și îngrijorătoare: sectorul european al transporturilor și logisticii intră într-una dintre cele mai dificile perioade de după criza financiară globală. Germania — motorul economiei europene — va genera un număr record de falimente pentru cel puțin încă doi ani. Franța, România și Belgia se alătură grupului piețelor cu risc ridicat. Efectul de domino amenință să atragă într-o spirală a insolvențelor entități care ar fi capabile să supraviețuiască pe cont propriu — dacă nu ar exista creanțele neachitate de partenerii care intră în faliment.
Sectorul TSL din Polonia, deși înregistrează la rândul său o scădere a falimentelor, nu este izolat de aceste procese. Transportatorii și expeditorii polonezi sunt profund integrați în piața europeană — ca subcontractanți ai operatorilor logistici occidentali, ca creditori ai clienților străini și ca participanți la competiția pentru contracte cu firme din țările afectate de criză. Înțelegerea dinamicii pieței și implementarea unor proceduri eficiente de verificare a partenerilor nu sunt astăzi un lux, ci o condiție a siguranței operaționale.
Parafrazând o vorbă cunoscută din industrie: în transport este întotdeauna important ca marfa să ajungă la timp. Astăzi este la fel de important ca transportul respectiv să fie plătit.




