

Германия — эпицентр банкротств в Европе: каждое третье крупное банкротство в регионе приходится на страны за рекой Одер.
Отчёт Allianz Trade за первое полугодие 2026 года бьёт тревогу: число крупных банкротств в Германии выросло на 10%, а каждое третье крупное банкротство в Западной Европе приходится именно на эту страну. Автомобильный сектор лидирует в статистике неплатёжеспособности, создавая серьёзный риск эффекта домино для транспортных и логистических компаний, связанных с немецкими цепочками поставок. Эксперты призывают к немедленному ужесточению кредитной политики и более широкому применению инструментов обеспечения дебиторской задолженности.
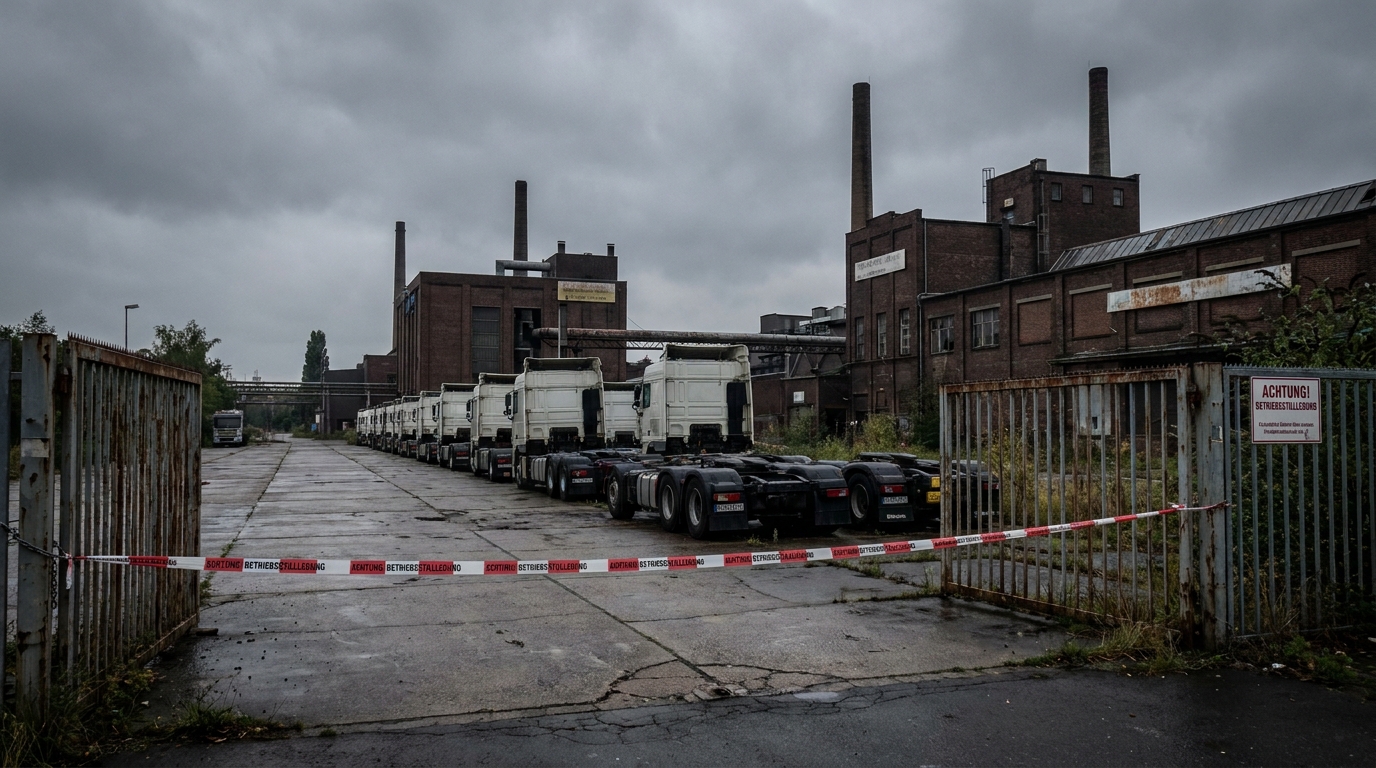
Последний отчет, опубликованный компанией Allianz Trade — одним из ведущих мировых страховщиков торговых кредитов, — рисует тревожную картину состояния крупнейших компаний Германии и всей Западной Европы. Данные за первое полугодие 2026 года не оставляют сомнений: волна крупных банкротств не только не замедлилась, но и ускоряется, достигнув рекордных уровней в истории. Для транспортно-логистической отрасли, тесно связанной со здоровьем обрабатывающей промышленности, эти результаты являются тревожным сигналом.
Рекордный уровень банкротств в Германии — точные цифры.
В первые шесть месяцев 2026 года Германия зарегистрировала 33 так называемых Großinsolvenzen, то есть банкротство крупных предприятий с годовым доходом, превышающим 50 миллионов евро. На 10% больше чем за аналогичный период предыдущего года — и это на фоне и без того исключительно сложного 2025 года, который завершился с общим числом 94 таких случая (рост на 8% по сравнению с 2024 годом).
Совокупная стоимость оборота компаний, объявивших о банкротстве в рассматриваемом полугодии, составила приблизительно 4,5 миллиарда евро — На 3% больше, чем годом ранее. Важно отметить, что средний оборот обанкротившейся компании снизился почти на 7%, до 137 миллионов евро. Это тонкое, но существенное изменение: проблемы все чаще затрагивают не только абсолютных гигантов, но и компании среднего звена крупнейших игроков — структуры, которые часто играют ключевую роль в цепочках поставок, и чей крах может спровоцировать лавину новых банкротств среди партнеров.
Если рассматривать более долгосрочную перспективу – последние четыре квартала – Германия наблюдала 97 крупных банкротствчто прочно ставит Западную Европу на первое место. Для сравнения: во Франции зарегистрировано 69 случаев, в Италии — 62, а в Великобритании — 45. В общей сложности в Западной Европе произошло 325 подобных случаев из 504 зарегистрированных во всем мире, что означает, что на старом континенте зарегистрировано более 1000 случаев заболевания. 60% всех случаев заболевания в мире банкротство крупных предприятий.
Наиболее уязвимые отрасли: лидирует автомобильная промышленность.
Анализ сектора приводит к еще более тревожным выводам. В первом полугодии 2026 года бесспорным лидером по количеству громких банкротств был автомобильный сектор — с семью крупными банкротствами. Автомобильная промышленность, которая на протяжении десятилетий была витриной и опорой экспортной мощи Германии, в настоящее время сталкивается с исключительно сложным набором обстоятельств: трансформация в сторону электромобильности, давление со стороны азиатских производителей, обвал спроса на некоторых ключевых рынках и рост операционных расходов.
Следующие позиции заняли:
- Розничная торговля — 5 крупных банкротств,
- Машиностроение — 4 случая,
- Услуги — 4 случая.
Это сравнение выявляет болезненный парадокс: именно эти отрасли на протяжении десятилетий определяли экономическую мощь Германии и ее конкурентоспособность на международной арене.rodoВ настоящее время они находятся в эпицентре кризиса. Машиностроительная и автомобильная отрасли создают чрезвычайно сложные структуры цепочек поставок, в которые вовлечены сотни, а зачастую и тысячи партнеров со всей Европы, включая многочисленные транспортные и логистические компании, поддерживающие их повседневную деятельность.
Эффект домино – самая большая угроза для транспортной отрасли.
Мило Богарц, генеральный директор Allianz Trade по региону DACH (Германия, Австрия, Швейцария), не оставляет сомнений в масштабах угрозы для компаний, связанных с обанкротившимися организациями. «Крупные промышленные и автомобильные компании служат центрами притяжения для обширных сетей партнеров. Когда один такой игрок разоряется, давление немедленно ощущают десятки, даже сотни, связанных с ним предприятий». — предупреждает эксперт.
Для транспортных и логистических компаний риск возникновения эффекта домино особенно высок по нескольким ключевым причинам:
- Низкая операционная маржа — В транспортно-логистической отрасли маржа значительно ниже, чем во многих других секторах, а это значит, что даже одна неплатежная выплата по нескольким счетам может серьезно подорвать ликвидность транспортной компании.
- Концентрация клиентов — Многие перевозчики и экспедиторы работают по модели, в которой подавляющая часть выручки приходится на несколько ключевых клиентов. Крах одного из них может обернуться финансовой катастрофой.
- Расширенные условия оплаты — В отношениях с крупными промышленными предприятиями стандартными являются сроки в 60, 90 или даже 120 дней. В случае банкротства клиента дебиторская задолженность за месяцы поставок может оказаться невозвратной.
- Обязательства по лизингу и кредиту — Транспортные компании обременены фиксированными затратами на финансирование автопарка, которые не исчезают с потерей клиента. Недостаток доходов в сочетании с фиксированными затратами быстро приводит к потере ликвидности.
Платежный затор, вызванный банкротством одного крупного автопроизводителя, может в течение нескольких недель привести к финансовым трудностям для десятков транспортных компаний, обслуживающих его логистическую цепочку – от транспортировки комплектующих на заводы и распределения готовых автомобилей до работы складов запасных частей.
Структурные причины немецкого кризиса банкротств
Доминирование Германии в европейской статистике банкротств не случайно – оно является результатом сочетания глубоких структурных проблем, которые накапливались в течение нескольких лет и которые пандемия, энергетический кризис и геополитическая нестабильность лишь усугубили и высветили.
Высокие затраты на электроэнергию
Германия входит в число стран с самыми высокими ценами на электроэнергию для промышленности в Европе. Для энергоемких компаний — производителей комплектующих, металлургических заводов и химических предприятий — это означает резкое снижение конкурентоспособности по сравнению с конкурентами из Азии или даже других европейских стран. Затраты, которые не могут быть полностью переложены на конечных потребителей, сокращают прибыль и, следовательно, оборотный капитал и способность обслуживать обязательства.
Автомобильная трансформация
Автомобильная промышленность переживает крупнейшую технологическую революцию со времен изобретения двигателя внутреннего сгорания. Переход к электромобильности требует огромных инвестиций, одновременно разрушая существующие бизнес-модели тысяч компаний, производящих компоненты для двигателей внутреннего сгорания, коробок передач и выхлопных систем. Компании, десятилетиями специализировавшиеся на прецизионных компонентах для классических двигателей, сталкиваются с необходимостью масштабной реструктуризации или ликвидации.
Регуляторные и бюрократические издержки
Растущая сложность регулирования — как на национальном, так и на уровне ЕС — влечет за собой реальные издержки для компаний, особенно для тех, кто придерживается более традиционных бизнес-моделей. Требования к отчетности в области ESG, изменения в нормативных актах по охране окружающей среды.rodoСложные административные процедуры отнимают время и ресурсы, которые могли бы быть направлены на инновации и адаптацию к рынку.
Конкурентное давление со стороны развивающихся рынков
Китайские автомобильные и электронные компании агрессивно завоевывают европейский рынок, предлагая продукцию по ценам, с которыми европейские компании не могут конкурировать, учитывая их нынешнюю структуру затрат. Это явление особенно болезненно для Германии, страны, чей экспорт на протяжении многих лет подпитывался именно теми отраслями, где сейчас наиболее ощутимо доминирование Азии.
Глобальная картина: Западная Европа как мировой центр банкротств.
Максим Лемерль, главный аналитик по вопросам несостоятельности в Allianz Trade, подчеркивает глобальный контекст наблюдаемых тенденций. В первом полугодии 2026 года... 247 крупных банкротств — на 13% больше, чем годом ранее. В глобальном масштабе проблемы наиболее остро затрагивают:
- Розничная торговля — 59 случаев,
- Сектор услуг — 38 случаев,
- архитектура — 33 случая.
На Западную Европу приходится более 60% всех глобальных банкротств крупных компаний. Это беспрецедентные и тревожные данные, поскольку они означают, что риск распространения кризиса на подрядчиков в результате эффекта заражения структурно выше в европейских цепочках создания стоимости, чем где-либо еще в мире. Для транспортных компаний, работающих в Европе — как внутренних, так и трансграничных операторов — это сигнализирует о неотложной необходимости пересмотра их политики управления рисками контрагентов.
Практические выводы для транспортно-логистической отрасли.
Представленные компанией Allianz Trade данные должны побудить владельцев и руководителей транспортных компаний принять конкретные адаптивные меры. Вот ключевые рекомендации с точки зрения управления бизнес-рисками:
1. Постоянный мониторинг финансового состояния ключевых клиентов.
Регулярная проверка кредитоспособности деловых партнеров, особенно в автомобильной, машиностроительной и торговой отраслях, должна стать частью стандартных операционных процедур, а не реактивной мерой, принимаемой только при возникновении проблем. Платформы проверки, такие как EURODEBT.eu, позволяют осуществлять постоянный мониторинг тревожных сигналов: задержки платежей, изменения в структуре собственности или информация о процедурах реструктуризации.
2. Диверсификация клиентского портфеля
Зависимость от одного или нескольких крупных клиентов в секторах с высоким риском — это верный путь к катастрофе в условиях растущего числа банкротств. Стратегия диверсификации — как отраслевой, так и географической — снижает риск концентрации и обеспечивает стабильный денежный поток даже в случае потери одного из партнеров.
3. Внедрение или продление страхования дебиторской задолженности
Страховые продукты для торговых кредитов, предлагаемые такими компаниями, как Allianz Trade, Euler Hermes и Atradius, являются эффективным инструментом защиты дебиторской задолженности от последствий банкротства клиента. Учитывая растущую волну банкротств, стоимость такого полиса может быть во много раз ниже потенциальных убытков по необеспеченной дебиторской задолженности.
4. Ужесточение кредитной политики в отношении новых подрядчиков.
Прежде чем устанавливать новые деловые отношения или значительно расширять взаимодействие с существующим клиентом — особенно в автомобильной или машиностроительной отраслях — стоит провести углубленный анализ его финансового положения. Сокращение стандартных сроков оплаты, требование авансовых платежей или банковских гарантий в качестве обеспечения могут показаться обременительными для деловых отношений, но в долгосрочной перспективе они защищают финансовую ликвидность транспортной компании.
5. Внимательно отслеживайте тревожные сигналы в цепочке поставок.
Банкротства редко бывают внезапными — им обычно предшествует ряд ранних предупреждающих признаков. К ним относятся: продление сроков оплаты счетов, запросы на отсрочку платежей, смена руководства, объявления о реструктуризации и сообщения в прессе о трудностях той или иной организации. Систематический мониторинг этих показателей позволяет ограничить риски до того, как они материализуются.
Прогноз: Изменится ли тенденция?
Аналитические прогнозы на вторую половину 2026 года не оптимистичны. Структурные проблемы немецкой экономики — трансформация в энергетике и автомобилестроении, конкурентное давление и высокие операционные издержки — не исчезнут в течение нескольких кварталов. В то же время глобальная геополитическая напряженность и неопределенность в торговле, связанная с новыми тарифными барьерами, могут еще больше ослабить экспортно-ориентированные отрасли.
Более того, статистика не в полной мере учитывает отложенные последствия — компании, испытывающие в настоящее время финансовые трудности, но еще не объявившие о банкротстве, могут истощать ресурсы своих партнеров в течение нескольких месяцев, прежде чем в конечном итоге оказаться неплатежеспособными. В этом контексте фактический масштаб подверженности транспортной отрасли риску цепной реакции может быть намного больше, чем показывают одни лишь данные о банкротствах.
Для европейских транспортных и логистических компаний ближайшие месяцы станут проверкой зрелости их системы управления рисками. Те, кто воспримет сигналы из отчета Allianz Trade как стимул к усилению процедур проверки и обеспечению сохранности дебиторской задолженности, будут гораздо лучше подготовлены к потенциальным потрясениям. Однако пассивный подход и опора на существующие доверительные отношения без постоянной проверки репутации партнеров могут оказаться дорогостоящей ошибкой — в прямом смысле слова.
Краткое содержание – Оценка рисков с точки зрения EURODEBT.eu
Отчет Allianz Trade за первое полугодие 2026 года подтверждает, что европейский рынок вступает в фазу повышенного системного риска. В эпицентре событий находится Германия — крупнейшая экономика еврозоны и ключевой фактор спроса на транспортные услуги в регионе. Сегодня каждое третье крупное банкротство в Западной Европе приходится на Германию.И в этом впечатляющем статистике лидирует автомобильный сектор.
Для риск-менеджеров и владельцев транспортных компаний это означает одно: время пассивного следования за трендами прошло. Активная проверка подрядчиков, диверсификация портфеля заказов, страхование дебиторской задолженности и постоянный мониторинг предупреждающих сигналов — это не варианты, а необходимость в мире, гдеrodoгде эффект домино может обрушиться с удивительной скоростью и силой, вытеснив с рынка даже те транспортные компании, которые ранее занимали стабильное положение.




