

Пересмотр директивы о евровиньетках 2026 года: новые дорожные сборы для грузовых автомобилей и растущий риск банкротства в транспортной отрасли.
Транспортный комитет Европейского парламента 2 сентября 2026 года одобрил пересмотр директивы «Евровиньетка», вводящий новую систему дорожных сборов, напрямую связанную с выбросами CO2 грузовых автомобилей. Эти изменения создают мощное давление на расходы перевозчиков с традиционными дизельными автопарками, особенно ощутимое для малых и средних компаний из Центральной и Восточной Европы. Согласно анализу ICCT, разница в совокупной стоимости владения электрическим грузовиком и автомобилем с двигателем внутреннего сгорания к 2030 году может достигнуть 25%, что кардинально изменит финансовое положение отрасли.
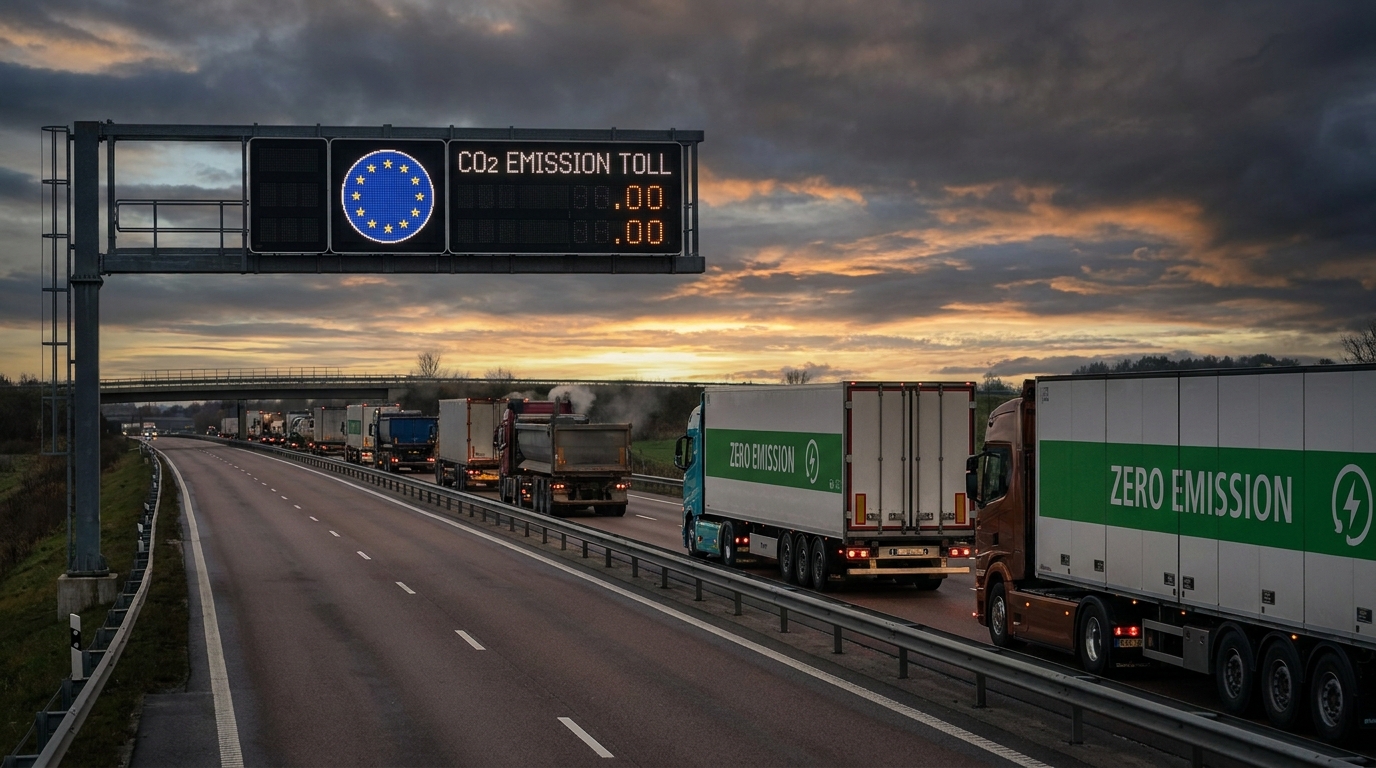
2 сентября 2026 года Транспортный комитет Европейского парламента одобрил предварительное соглашение о пересмотре директивы «Евровиньетта», регулирующей дорожные сборы для большегрузных автомобилей. Голосование — 30 голосов «за», 5 «против» и 4 воздержавшихся — подтвердило политический компромисс, достигнутый между Советом ЕС и Европейским парламентом еще в июне 2026 года. Новые правила, напрямую связанные со стандартами выбросов CO2, вступающими в силу с 1 июля 2026 года, изменят финансовые основы европейского автомобильного транспорта. Для риск-менеджеров и владельцев логистических компаний это означает одно: настало время для фундаментального пересмотра финансовой стабильности деловых партнеров в секторе транспортных перевозок.
Откуда взялись эти изменения и что послужило их причиной?
Директива о евровиньетках в своем первоначальном виде была одним из краеугольных камней системы взимания платы за использование дорожной инфраструктуры для большегрузных автомобилей в ЕС. Однако на протяжении многих лет ее критиковали за несоответствие климатическим амбициям Европейского союза, поскольку сборы, взимаемые с перевозчиков, неадекватно отражали фактический углеродный след отдельных транспортных средств.
Пересмотр, завершенный к моменту вступления в силу новых стандартов выбросов CO2 для большегрузных автомобилей в июле 2026 года, направлен на изменение этой ситуации. Законодатели ЕС решили напрямую связать систему дорожных сборов с классом выбросов транспортного средства, создав тем самым мощный экономический стимул для ускорения декарбонизации транспортных парков. На практике это означает, что эксплуатация дизельных грузовиков станет все более дорогой — не только из-за роста цен на топливо, но и из-за постоянно увеличивающихся ставок дорожных сборов.
Политический компромисс, предшествовавший голосованию в сентябре 2026 года, стал результатом многомесячных переговоров. Его заключение непосредственно перед вступлением в силу новых стандартов выбросов CO2 не было случайностью — цель состояла в том, чтобы обеспечить готовность правил взимания платы за проезд по дорогам как раз в тот момент, когда автомобильная и транспортная отрасли вступали в новую эру регулирования.
Что именно меняет директива? Ключевые положения.
Скидки для автомобилей с низким и нулевым уровнем выбросов.
Важнейшим инструментом в пересмотренной директиве является система льготных тарифов на дорожные сборы для транспортных средств с низким уровнем выбросов. Государства-члены Европейского союза будут иметь возможность — но не обязаны — предоставлять значительные скидки для таких транспортных средств:
- До 30 июня 2031 года: Страны ЕС смогут снизить стандартную плату за проезд по платным дорогам до 75% для грузовиков с низким уровнем выбросов.
- После 1 июля 2031 года: Максимальный уровень скидки будет снижен до 50% стандартная ставка.
- Ключевое условие: Льготные тарифы для транспортных средств с низким уровнем выбросов могут быть предоставлены только в том случае, если в соответствующей стране действуют еще более благоприятные условия – или полное освобождение от сборов – для транспортных средств с нулевым уровнем выбросов, то есть, в частности, для полностью электрических грузовиков.
Последнее условие особенно важно с точки зрения архитектуры всей системы. Европейские законодатели обеспечили четкую и необратимую иерархию преференций: наибольшую финансовую выгоду должны получать те операторы, которые совершили наиболее радикальный технологический скачок — то есть полностью исключили выбросы, а не просто сократили их.
Правовая определенность и единые определения
Внесенные изменения также уточняют определения ключевых терминов, которые ранее вызывали разногласия в толковании между отдельными государствами-членами. Поправка уточняет:
- Определения транспортных средств нулевой и низкий уровень выбросов в контексте дорожных сборов.
- Критерии классификации транспортных средств по отдельным категориям классы выбросов CO2.
- Статус специализированные автомобили — например, мусоровозы или тяжелая строительная техника, которые до сих пор находились в «серой зоне» регулирования.
Для таких компаний, как Axxès — оператора системы взимания платы за проезд, работающего на французском и европейском рынках, — унификация определений означает более эффективное управление тарифами и избежание дорогостоящих споров с национальными администрациями по поводу толкования. Для перевозчиков это устраняет неопределенность в отношении ставки платы за проезд, которую они будут платить за конкретное транспортное средство на конкретном маршруте.
Чего не хватало — аэродинамика прицепа была отложена.
Стоит отметить, что европейские законодатели приняли решение. уйти в отставку Одним из первоначально рассматриваемых механизмов было регулирование дорожных сборов в зависимости от аэродинамических характеристик буксируемого прицепа. Идея заключалась в том, чтобы поощрять перевозчиков, использующих прицепы с лучшими аэродинамическими параметрами, что приводит к снижению расхода топлива и выбросов.
В конечном итоге было установлено, что внедрение такой системы будет слишком сложным с операционной точки зрения, особенно для придорожных проверок, где быстрая и однозначная идентификация категории транспортного средства имеет решающее значение. Однако Европейская комиссия объявила, что этот вопрос может быть возвращен к рассмотрению в ходе будущей законодательной работы. Для перевозчиков и производителей прицепов это означает, что инвестиции в аэродинамику все еще могут принести пользу с точки зрения регулирования, хотя и несколько позже, чем планировалось изначально.
Революция в управленческом учете: что говорят данные?
Изменение правил ценообразования на автомобильные перевозки — лишь один из многих факторов, формирующих экономику европейского автомобильного транспорта сегодня. Однако в сочетании с другими тенденциями роста затрат его влияние может оказаться кардинальным.
Исследование, проведенное ICCT (Международным советом по экологически чистому транспорту), предоставляет конкретные цифры. Аналитики этой организации подсчитали, что освобождение от дорожных сборов В случае с электромобилями это будет означать, что общая стоимость владения (TCO) электрическим тягачом для междугородних перевозок снизится к 2026 году. на 4,9% ниже чем стоимость аналогичного дизельного автомобиля.
Ситуация кардинально меняется, когда мы добавляем в уравнение максимальные сборы за выбросы CO2, взимаемые с автомобилей с двигателями внутреннего сгорания. В этом случае:
- В 2026 году эксплуатация электрического тягача станет дешевле, если... 15,8% по сравнению с дизельным топливом.
- К 2030 году это преимущество может увеличиться почти до 25%.
Это не незначительные различия. Учитывая, что операционная маржа в отрасли часто не превышает нескольких процентов, разница в 15-25% в общей стоимости владения может стать решающим фактором для транспортной компании и ее будущего. Кредитные аналитики и риск-менеджеры должны учитывать эти показатели в качестве ориентира при оценке финансового состояния перевозчика.
Кто подвержен наибольшему риску? Карта рисков для сектора TFL.
Новые правила не в равной степени затрагивают всех участников транспортного рынка. Географический и структурный анализ позволяет выявить группы организаций, особенно подверженных ухудшению своего финансового положения в результате пересмотра Евровиенской конвенции.
Малые и средние транспортные компании — в центре риска.
Европейский рынок автомобильных перевозок сильно фрагментирован. Его основу составляют тысячи малых и средних предприятий, эксплуатирующих от нескольких до десятка транспортных средств, часто финансируемых за счет лизинга. Эти предприятия наиболее уязвимы к последствиям пересмотра правил Евровиении по нескольким причинам:
- Устаревший флот: Транспортные малые и средние предприятия реже, чем крупные корпорации, регулярно обновляют свой автопарк. Их грузовики часто старше нескольких лет и зачастую не соответствуют даже стандартам Евро-VI, не говоря уже о классах с низким уровнем выбросов.
- Ограниченный доступ к финансированию: Приобретение электрогрузовика обходится в 300 000–500 000 евро и более. Для небольшой транспортной компании с ограниченным финансовым положением и историей трудностей с доступом к кредитам такие инвестиции просто невозможны без внешней помощи.
- Низкая операционная маржа: В условиях жесткой ценовой конкуренции, которую мы наблюдаем особенно в сегментах сборных и полных грузовых перевозок, каждая дополнительная статья операционных расходов напрямую снижает и без того очень низкую маржу.
- Ограниченные возможности для ведения переговоров: Крупные логистические компании могут пытаться переложить растущие затраты на своих клиентов. У мелких субподрядчиков, зависящих от одного или нескольких крупных подрядчиков, значительно меньше возможностей для пересмотра тарифов.
Авиаперевозчики из Центральной и Восточной Европы испытывают давление
Особого внимания заслуживают транспортные компании из Польши, стран Балтии, Чехии, Словакии, Румынии и Болгарии. В настоящее время эти страны обеспечивают наибольшую долю транспортных услуг на европейском рынке — и именно там сосредоточена наибольшая концентрация небольших компаний с устаревшими автопарками.
Польские перевозчики, являющиеся ведущими игроками на каботажном и международном транспорте в Европе.rodoОни работают преимущественно с дизельными автопарками. Электромобильность в тяжелом автомобильном транспорте в этой части Европы все еще находится в зачаточном состоянии — зарядная инфраструктура примитивна, а доступность финансирования для модернизации автопарков значительно ниже, чем в Западной Европе. Поэтому рост платы за проезд по дорогам для дизельных автомобилей ударит по этим перевозчикам сильнее и быстрее, чем многие ожидают.
Консолидация рынка – неизбежное следствие.
Экономическая логика новых правил приводит к почти неизбежному выводу: транспортный рынок Европы ждет ускоренная консолидацияКрупные логистические группы, обладающие капиталом для модернизации своих автопарков, доступом к «зеленому» финансированию и переговорной силой с клиентами, получат структурное конкурентное преимущество. Более мелкие организации, которые не проведут модернизацию или не получат достаточной финансовой поддержки, столкнутся с реальным риском потери ликвидности и платежеспособности.
Для отрасли в целом это означает меньшее, но более сильное количество игроков. Для поставщиков логистических услуг и их клиентов это означает потенциально более высокие цены на грузоперевозки в ближайшие несколько лет, поскольку предложение транспортных услуг ограничено уходом с рынка более слабых игроков.
Перспектива оценки рисков: что должны отслеживать аналитики и менеджеры по рискам?
Пересмотр директивы «Евровиньетта» вводит важнейший новый аспект в оценку кредитных и деловых рисков компаний транспортного сектора. Для риск-менеджеров, финансовых аналитиков и владельцев компаний, заключающих контракты на транспортные услуги, ниже приведены наиболее важные предупреждающие индикаторы, которые следует учитывать в процессе комплексной проверки и постоянного мониторинга партнеров:
- Возрастная и экологическая структура автопарка: Перевозчик, имеющий парк транспортных средств стандарта Евро-V или старше и не имеющий плана замены автопарка, представляет собой высокорискованную организацию в течение следующих 2-4 лет. Ключевой вопрос: как быстро будут расти его операционные расходы из-за новых сборов?
- Наличие или отсутствие стратегии трансформации: Компания, которая даже на начальном этапе не имеет плана по декарбонизации своего автопарка, посылает тревожный сигнал. В отрасли, где неизбежно усиление регуляторного давления на электрификацию, отсутствие стратегии означает отсутствие адаптивности.
- Показатели ликвидности и задолженности: Рост операционных расходов в сочетании с низкой рентабельностью быстро подрывает финансовую ликвидность. Компании с высоким соотношением долга к EBITDA и низким коэффициентом покрытия процентных платежей следует рассматривать как потенциальных кандидатов на неплатежеспособность по обслуживанию долга.
- Доступ к финансированию и банковским отношениям: Страховая компания, имеющая действующие кредитные линии и документально подтвержденную историю сотрудничества с финансовыми учреждениями, имеет больше шансов пережить переходный период. Отсутствие таких связей или история кредитных проблем являются тревожными сигналами.
- Географическая и клиентская диверсификация: Компании, сильно зависящие от одного рынка или клиента, более восприимчивы к потрясениям. Концентрация доходов в сочетании с ростом издержек — это губительная комбинация.
- Структура договоров с клиентами: Есть ли у перевозчика возможность переложить повышение цен на своих клиентов? Долгосрочные контракты с фиксированными ставками, заключенные до 2026 года, могут оказаться ловушкой для компаний, неспособных их пересмотреть.
Нормативно-правовой контекст – Директива как часть более широкой картины.
Пересмотр Евровиенской декларации не существует в вакууме. Он является частью гораздо более широкого пакета нормативных актов, который европейскому транспортному сектору придется освоить в ближайшие годы. Стандарты выбросов CO2 для большегрузных автомобилей, Директива об инфраструктуре альтернативных видов топлива (AFID), требования к отчетности ESG и правила каботажных перевозок — все это создает сложное и постоянно растущее нормативное давление.
В этом контексте евровиньетка уникальна тем, что ее влияние является немедленным и непосредственно измеримым в расчетах затрат. В то время как требования ESG могут временно игнорироваться небольшими компаниями (по крайней мере, до тех пор, пока они не станут условием для получения контрактов или финансирования), теперь необходимо платить более высокие дорожные сборы за каждый пройденный километр.
Также стоит отметить, что директива предоставляет государствам-членам некоторую свободу действий в применении скидок, но не обязывает их к этому. Это означает, что конкретные ставки сборов будут различаться в зависимости от страны, что затруднит точное планирование затрат для трансграничных перевозчиков. Для компаний, работающих одновременно на нескольких рынках, отслеживание текущих ставок в каждой стране станет важнейшим элементом оперативного управления.
Возможности, омраченные угрозами – кто выиграет от новых правил?
Хотя в дискуссиях о пересмотре правил проведения конкурса «Евровидение» преобладает тревожный тон, особенно в контекстеrodoЧто касается малых и средних перевозчиков, то стоит отметить и положительные аспекты новых правил для тех, кто готов или способен к ним подготовиться.
Компании, которые инвестируют на ранних этапах в электрификацию или гидрогенизацию своего автопарка, получат ощутимое преимущество в стоимости уже к 2026 году. Со временем, по мере роста налогов на автомобили с двигателями внутреннего сгорания, это преимущество будет расти, потенциально достигнув 25% разницы в общей стоимости владения к 2030 году. Это может стать решающим фактором при заключении контрактов с крупными клиентами, которые все чаще учитывают углеродный след логистических компаний при принятии решений о закупках.
Производители электрогрузовиков и зарядной инфраструктуры также осознали открывающиеся возможности — спрос на их продукцию и услуги будет расти по мере усиления экономического давления, направленного на трансформацию. Лизинговые и финансовые компании, предлагающие «зеленое» финансирование для транспорта, также получат выгоду — при наличии подходящего портфеля продуктов они могут стать ключевыми партнерами в процессе трансформации автопарка.
Краткое содержание: Новая эра, новые риски, новые стандарты оценки.
Одобрение пересмотренной директивы о евровиньетках транспортным комитетом Европейского парламента знаменует собой поворотный момент для европейского сектора автомобильных перевозок. Новые правила, тесно связанные со стандартами выбросов CO2, вступающими в силу с июля 2026 года, создают мощный экономический двигатель для ускорения декарбонизации автопарков грузовых автомобилей, но в то же время они налагают растущее финансовое бремя на тех перевозчиков, которые не могут или не хотят осуществить этот переход.
С точки зрения оценки бизнес-рисков и кредитных рисков выводы очевидны: Отсутствие плана трансформации флота или неспособность его реализовать в настоящее время является одним из наиболее серьезных показателей повышенного риска неплатежеспособности. в транспортном секторе. Менеджеры по рискам, кредитные аналитики и владельцы компаний, заключающих контракты на транспортные услуги, должны включать оценку готовности к трансформации в качестве регулярной части процесса проверки деловых партнеров.
Транспортный рынок неизбежно столкнется с консолидацией. Выживут и укрепят свои позиции те компании, которые стратегически подходят к структуре своего автопарка, доступу к финансированию и способности адаптироваться к новым нормативным реалиям. Все остальные сталкиваются не с вопросом о том, возникнут ли у них проблемы, а с вопросом о том, когда они возникнут.




