

Operácia Hermes: EPPO rozbila karusel DPH za 410 miliónov eur – dopravný priemysel je v ohrození
Európska prokuratúra (EPPO) v rámci operácie „Hermes” rozbila organizovanú zločineckú sieť, ktorá podvodne získala DPH vo výške 410 miliónov eur, pričom zadržala 62 osôb a vykonala viac ako 300 prehliadok v ôsmich krajinách EÚ. V centre schémy boli dopravné spoločnosti, ktoré boli bez svojho vedomia zneužívané na predstieranie obchodu s elektronikou. Tento prípad predstavuje naliehavé varovanie pre celý sektor dopravy, špedície a logistiky: neoverovanie obchodných partnerov môže viesť k solidárnej zodpovednosti, zmrazeniu účtov a náhlej strate finančnej likvidity.
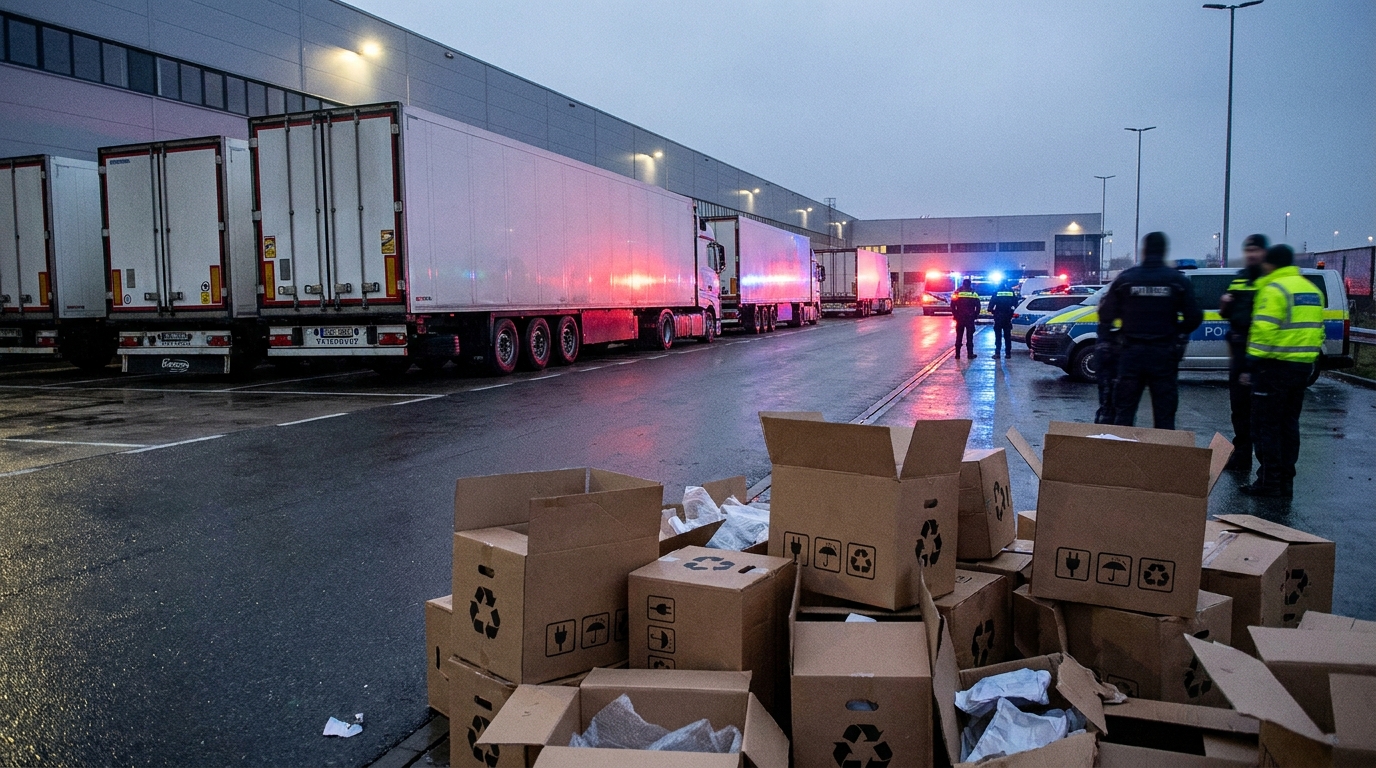
Európska prokuratúra (EPPO) vykonala jednu z najväčších operácií proti podvodom v histórii Európskej únie. V rámci vyšetrovania s krycím názvom „Hermes“ Zadržaných bolo 62 ľudí, v ôsmich členských štátoch sa vykonalo viac ako 300 prehliadok a bol zabavený majetok v hodnote takmer 310 miliónov eurCelkové straty pre štátne pokladnice EÚ spôsobené odhalenou zločineckou sieťou sa odhadujú na astronomické sumy. 410 miliónov eur Podvody s DPH. Hlavnými miestami zatýkania boli Portugalsko, Španielsko a Taliansko, čo jasne naznačuje operačnú geografiu tejto cezhraničnej organizácie. Pre spoločnosti v sektore dopravy, zasielateľstva a logistiky je tento prípad vážnym varovaním – sektor prepravy tovaru a služieb (TSL) sa ocitol priamo v centre zločineckého mechanizmu.
Čo je to kolotoč DPH a prečo ovplyvňuje logistiku?
kolotočový podvod s DPH, v angličtine označovaný ako Podvod v rámci Spoločenstva s chýbajúcim obchodníkom (MTIC), je jedným z najnákladnejších a najťažšie odhaľovateľných daňových podvodov na svete. Mechanizmus sa opiera o zdanlivo legálny cezhraničný obchod v rámci Európskej únie, kde sú transakcie v rámci Spoločenstva pre predávajúceho oslobodené od DPH.
V klasickom scenári spoločnosť registrovaná v jednej krajine EÚ nakupuje tovar od zahraničného zákazníka s nulovou sadzbou DPH. Následne ho predá domácemu zákazníkovi s pripočítanou DPH, vyberie platbu a zmizne bez toho, aby daň odviedla daňovému úradu. Následné články v transakčnom reťazci podávajú žiadosti o vrátenie dane, ktoré sa nikdy nedostanú do rozpočtu. Tento cyklus sa môže mnohokrát opakovať, pričom každé ďalšie „kolo“ kolotoča generuje pre daňové orgány nové straty.
V prípade operácie Hermes boli tovary, okolo ktorých bola celá schéma postavená, primárne mobilné telefóny a spotrebná elektronika — produkty s vysokou jednotkovou hodnotou, ľahko prepravovateľné a široko dostupné na sekundárnom trhu. Zločinci si zámerne vybrali tento segment trhu, pretože veľké objemy transakcií nevzbudzujú podozrenie a obchodné marže sú pre daňové orgány ťažko overiteľné.
Dopravné a logistické spoločnosti zohrali v celej operácii kľúčovú úlohu. Vyšetrovanie Európskej prokuratúry odhalilo, že zločinci masívne zneužívali legálne fungujúce subjekty TSL aby sa simulovaný obchod s tovarom stal dôveryhodným. V skutočnosti kamióny prepravovali prázdne krabice alebo tovar marginálnej hodnoty, zatiaľ čo sfalšovaná dokumentácia – nákladné listy, CMR, faktúry – naznačovala prepravu zásielky smartfónov v hodnote desiatok miliónov eur.
Rozsah operácie a geografia vyšetrovania
Operácia Hermes bola výsledkom koordinovanej spolupráce medzi Európskou prokuratúrou a orgánmi činnými v trestnom konaní a daňovými správami z ôsmich krajín Európskej únie. Rozsah tejto akcie je pôsobivý a v histórii európskeho presadzovania daňových trestných činov nemá obdoby:
- 62 zadržaných osôb počas súbežných akcií vo viacerých krajinách
- Viac ako 300 vyhľadávaní vykonávané v sídle spoločnosti, bytoch a skladoch podozrivých
- 8 krajín EÚ zapojené do operácie s hlavným centrom v južnej Európe
- 310 miliónov eur v majetku zmrazenom alebo zaistenom vyšetrovacími orgánmi
- Dva prepojené zločinecké syndikáty pôsobiace v úzkej koordinácii
Medzi zaisteným majetkom boli luxusné vozidlá, nehnuteľnosti, hotovosť v rôznych menách, zlato a finančné prostriedky držané na desiatkach bankových účtov v rôznych jurisdikciách. Účinnosť zabezpečenia majetku bola takmer... 75 percent odhadovaných strát krytých zaisteným majetkom – výsledok, ktorý dokazuje výnimočnú prípravu operácie a presné mapovanie finančných tokov vyšetrovateľmi Európskej prokuratúry.
Koncentrácia zatýkaní v Portugalsku, Španielsku a Taliansku nie je náhodná. Južná Európa je už dlho významným tranzitným uzlom pre obchod s elektronikou z Ázie a Blízkeho východu. Prístavy v Barcelone, Lisabone a Janove sú vstupnými bránami pre obrovské objemy nákladu, ktorého skutočný obsah je ťažké overiť bez pokročilých overovacích systémov. Zločinci túto topografiu dôverne poznali a okolo nej budovali logistické schémy, ktoré sa na prvý pohľad javili ako bežný európsky obchod.
Dopravné spoločnosti ako nevedomý článok v zločineckom reťazci
Z pohľadu manažérov rizík a majiteľov firiem v sektore TSL prináša operácia Hermes zásadné varovanie. Vyšetrovanie jasne ukazuje, že Legitímne prepravné spoločnosti sa môžu stať súčasťou kriminálneho dodávateľského reťazca bez toho, aby o tom ich majitelia vedeliMechanizmus, ktorým je legitímna spoločnosť vtiahnutá do karuselového systému, zvyčajne sleduje niekoľko scenárov:
- Objednávky od neznámych sprostredkovateľov: Zločinci kontaktujú prepravcu prostredníctvom sprostredkovateľa alebo prepravnej burzy a objednávajú prepravu zdanlivo štandardnej zásielky elektroniky. Sadzby sú atraktívne a dokumenty sa zdajú byť v poriadku.
- Falšované CMR a faktúry: Vodič prevezme náklad a podpíše dokument, pričom netuší, že tovar má v skutočnosti minimálnu hodnotu a v dokumentácii je popísaná várka nových smartfónov.
- Reťazec sprostredkovateľov: Dopravná spoločnosť je od schránkovej spoločnosti vzdialená o niekoľko úrovní. Priamy klient môže pôsobiť ako nárazníkový subjekt a pôsobiť ako spoľahlivý dodávateľ.
- Platby z nezvyčajných účtov: Odmena sa vypláca včas, ale z účtov registrovaných v tretích krajinách alebo od subjektov, ktoré nie sú priamo prepojené s objednávkou.
Dôsledky nevedomej účasti na takejto schéme môžu byť zničujúciDaňové orgány v krajinách EÚ čoraz viac uplatňujú túto zásadu spoločná a nerozdielna daňová zodpovednosť, na základe štandardu „vedel alebo mal vedieť“. To znamená, že dopravná spoločnosť, ktorá riadne neoverila svojho dodávateľa, môže byť spoločne zodpovedná za odpočet DPH – aj keď sa jej účasť obmedzovala na vykonanie prepravnej objednávky.
Navyše, v situácii, keď sa prokuratúra rozhodne zmraziť majetok súvisiaci s vyšetrovaním, Bankové účty dopravnej spoločnosti môžu byť zablokované cez nocNeschopnosť vykonávať prevody, vyplácať mzdy alebo splácať splátky lízingu v praxi znamená náhlu stratu finančnej likvidity – často bez možnosti rýchleho odvolania sa proti rozhodnutiu prokurátora.
Domino efekt: Ako bankrot jedného dodávateľa ničí celý dodávateľský reťazec
Operácia Hermes odhaľuje ďalší aspekt rizika, ktorý sa v analýzach často prehliada – lavínový dominový efekt spôsobený bankrotom spoločností zapojených do kolotoča DPHKeď orgány činné v trestnom konaní vykonajú raziu v schránkovej alebo krycej spoločnosti a zmrazia jej účty, následky okamžite pocítia všetci veritelia daného subjektu.
Dopravná spoločnosť, ktorá poskytla služby takémuto dodávateľovi a vystavila prepravné faktúry, nemusí dlh vymôcť celé mesiace alebo roky – ak vôbec. Pohľadávky potom podliehajú zabezpečovaciemu alebo konkurznému konaniu a ich vymáhanie je veľmi obmedzené. Medzitým musí spoločnosť znášať prevádzkové náklady – palivo, lízing vozidiel, platy vodičov – bez ohľadu na situáciu.
Ďalšou komplikáciou je fakt, že Zmrazenie aktív sa môže vzťahovať na subjekty na rôznych úrovniach transakčného reťazcaDokonca aj renomovaný maklér, ktorý sprostredkoval prevod objednávky, môže byť predmetom vyšetrovania a zabrániť včasnému vyrovnaniu faktúr s prepravcami. Takto môže jeden neidentifikovaný zločinecký subjekt spustiť krízu cash flow pre desiatky legitímnych logistických spoločností súčasne.
Súlad s predpismi v sektore TSL: od osvedčených postupov k obchodnej povinnosti
Prípad „Hermes“ definitívne ukončil éru, v ktorej bolo overovanie dodávateľov iba odporúčaním audítorov alebo osvedčeným postupom vo vzťahoch B2B. Dnes, vzhľadom na rastúcu aktivitu Európskej prokuratúry a národných daňových prokuratúr, Postupy KYC (Know Your Counterparty) sa stali absolútnou operačnou nevyhnutnosťou. pre každú spoločnosť pôsobiacu v cezhraničnom obchode – bez ohľadu na jej veľkosť.
V sektore dopravy a logistiky by overovanie malo zahŕňať aspoň niekoľko kľúčových oblastí:
- Registrácia DPH a daňová história: Kontrola statusu DPH dodávateľa v systémoch VIES, overenie dátumu registrácie spoločnosti a histórie obchodnej činnosti. Novozaložené spoločnosti, ktoré si objednávajú zásielky elektroniky s vysokou hodnotou, sú alarmom prvého stupňa.
- Štruktúra vlastníctva a skutoční vlastníci: Identifikácia skutočných vlastníkov hlavnej spoločnosti s osobitným zameraním na viacúrovňové štruktúry so subjektmi registrovanými v jurisdikciách s nízkym regulačným dohľadom.
- Ekonomická logika transakcie: Analýza toho, či je zadaná služba obchodne zmysluplná – či sú trasy realistické, či sú ceny trhovo orientované, či objemy prepravy zodpovedajú deklarovaným aktivitám klienta.
- Overenie dokumentácie k nákladu: Postupy na kontrolu súladu deklarovaného tovaru so skutočným nákladom vrátane práv vodičov odmietnuť prijať objednávku v prípade nesúladu.
- Monitorovanie platieb: Automatické označovanie prichádzajúcich platieb z účtov subjektov, ktoré nezodpovedajú platiteľovi alebo sú registrované mimo EÚ bez komerčného odôvodnenia.
- Audit reťazca sprostredkovateľov: V prípade objednávok vykonávaných maklérmi a burzami overenie totožnosti skutočného klienta, nielen sprostredkovateľa.
Implementácia týchto postupov nemusí byť drahá ani časovo náročná. Moderné platformy na overovanie spoločností, ako napríklad EURODEBT.eu, ponúkajú prístup k agregovaným údajom o subjektoch v celej Európe, čo umožňuje rýchle posúdenie rizika partnerstva pred prijatím zákazky. Pár minút strávených overovaním môže spoločnosti ušetriť mesiace konania a straty vo výške miliónov zlotých..
Pohľad veriteľov a finančných inštitúcií
Samostatnou skupinou subjektov, pre ktoré by operácia Hermes mala byť vážnym varovným signálom, sú finančné inštitúcie, faktory a lízingové spoločnosti spolupracujúce so sektorom TSL. Zmrazenie bankových účtov dopravnej spoločnosti zapojenej – aj keď nevedome – do kolotočového systému okamžite generuje kreditné riziko pre všetky finančné subjekty jeho aktivity.
Subjekt, ktorý vymáhal pohľadávky od dopravcu prevádzkujúceho kryciu spoločnosť, sa môže ocitnúť v situácii, keď je dlžník v platobnej neschopnosti a samotné pohľadávky sú predmetom prokuratúry. Lízingová spoločnosť zistí, že nájomca stratil likviditu v dôsledku zaistenia majetku prokurátorom a nie je schopný vykonávať platby. Banka financujúca jej prevádzkové činnosti čelí riziku, že jej klient bude uvedený vo vyšetrovacích spisoch Európskej prokuratúry.
Finančné inštitúcie slúžiace sektoru TSL by preto mali zvážiť začlenenie posúdenia daňového rizika a dodržiavania predpisov do štandardných postupov due diligence pri posudzovaní úverovej bonity. Otázky týkajúce sa systému overovania dodávateľov, postupov KYC a interných politík dodržiavania predpisov už nie sú výlučnou doménou veľkých korporácií – mali by byť štandardným hodnotením pre každý subjekt pôsobiaci v cezhraničnom obchode.
Čo mení operácia Hermes pre európsky logistický priemysel?
Vyšetrovanie Európskej prokuratúry má dôsledky, ktoré idú ďaleko za hranice dolapenia konkrétnej zločineckej skupiny. Vysiela jasný signál celému trhu: Európske orgány činné v trestnom konaní získali schopnosť vykonávať komplexné operácie vo viacerých jurisdikciách v bezprecedentnom rozsahu.Európska prokuratúra, ktorá bola zriadená relatívne nedávno, preukázala svoju schopnosť efektívne koordinovať operácie v ôsmich krajinách súčasne a zabezpečila takmer tri štvrtiny strát, ktoré vznikli daňovým orgánom.
Pre dopravný a logistický priemysel to znamená niekoľko významných zmien vo svete.rodooperačná oblasť:
- Zvýšená intenzita kontroly: Daňové a colné orgány v krajinách EÚ zintenzívnia overovanie prepravnej dokumentácie, najmä v segmente spotrebnej elektroniky. Nezrovnalosti v dokumentoch CMR alebo nezrovnalosti medzi deklarovaným a skutočným nákladom budú mať za následok čoraz prísnejšie sankcie.
- Rozšírenie rozsahu spoločnej a nerozdielnej zodpovednosti: Čoraz viac krajín EÚ zavádza nariadenia, ktoré ukladajú účastníkom dodávateľského reťazca povinnosti náležitej starostlivosti. Absencia overovacích postupov už nie je poľahčujúcou okolnosťou – stáva sa dôvodom na zodpovednosť.
- Tlak na digitalizáciu dokumentácie: Orgány činné v trestnom konaní čoraz častejšie analyzujú stopy digitálnych transakcií. Digitálne dokumenty CMR (e-CMR), elektronické dodacie listy a systémy GPS sledovania vozidiel sa stávajú vyšetrovacími nástrojmi aj dôkazom neviny pre poctivých dopravcov.
- Rastúci význam reputácie v oblasti dodržiavania predpisov: Spoločnosti, ktoré zaviedli zdokumentované postupy overovania dodávateľov a dokážu preukázať ich súlad s predpismi, získavajú konkurenčnú výhodu – v očiach firemných klientov aj finančných inštitúcií.
Posúdenie rizika: Čo by ste mali urobiť teraz
Vzhľadom na zistenia operácie Hermes odporúčame, aby všetky spoločnosti v sektore TSL a ich obchodní partneri okamžite prijali nasledujúce opatrenia:
- Vykonajte audit svojich súčasných dodávateľov z hľadiska ich statusu DPH, obchodnej histórie a vlastníckej štruktúry – s osobitným dôrazom na subjekty pôsobiace v odvetví spotrebnej elektroniky.
- Zaviesť postup overovania nových klientov ako povinný prvok procesu prijatia objednávky. Neoverenie by malo byť znakom odmietnutia spolupráce.
- Rušňovodiči a prevádzkový personál z hľadiska rozpoznávania varovných signálov – nezrovnalosti medzi nákladom a dokumentmi, neštandardné pokyny na nakládku, žiadosti o neštandardnú dokumentáciu.
- O rozsahu vašej spoločnej a nerozdielnej zodpovednosti sa poraďte so svojím daňovým poradcom. pre hlavné odvetvia a trhy, na ktorých pôsobíte.
- Zaviesť systém monitorovania dodávateľov, ktorý vás automaticky informuje o zmenách v právnom a daňovom postavení spoločností vo vašom portfóliu zákazníkov a dodávateľov.
Zhrnutie: Riziko je reálne a reakčná doba je krátka.
Operácia Hermes nie je len veľkolepým víťazstvom polície nad daňovými zločinmi. Je to predovšetkým zrkadlo ukazujúce slabé stránky európskeho ekosystému cezhraničného obchodu – najmä sektor dopravy, ktorý bol roky nevedomky zneužívaný ako dôveryhodný prvok v zločineckých schémach. Rozsah podvodov – 410 miliónov eur – a účinnosť vymáhania majetku – 310 miliónov eur – dokazujú odhodlanie Európskej prokuratúry a skutočnú kapacitu európskych orgánov presadzovania práva.
Pre logistické, špedičné a dopravné spoločnosti sú závery z tohto prípadu jasné: Overovanie dodávateľov nie je byrokratickou povinnosťou, ale kľúčovým prvkom stratégie prežitia Na trhu, kde sú zločinci čoraz zručnejší v ukrývaní svojich aktivít za fasádou legálneho obchodu, môže jediná nesprávne overená klientska spoločnosť spustiť kaskádu udalostí – od daňového konania, cez zmrazenie účtov až po trestnú zodpovednosť.
Európsky priemysel TSL čelí voľbe: investovať do systémov hodnotenia rizík a postupov dodržiavania predpisov – alebo riskovať, že ďalšia operácia s kódovým označením podľa písmena gréckej abecedy prinesie nepríjemné prekvapenia aj spoločnostiam, ktoré nikdy neplánovali porušovať zákon.




