

Rhenkrisen 2026: Rekordlåga vattennivåer förlamar europeisk logistik. Transportföretag slår larm.
Vattennivån i Rhen sjönk i början av juli 2026 till 53 centimeter vid den viktiga mätpunkten i Kaub — ett värde utan motstycke för den här tiden på året. Inlandssjöfartens flotta kan endast transportera en tredjedel av den normala lasten, vilket tvingar företag att ställa om till kostsamma väg- och järnvägstransporter. Branschexperter varnar för att krisen inte är en tillfällig väderföreteelse, utan ett förebud om bestående förändringar i de operativa förutsättningarna för europeisk logistik.
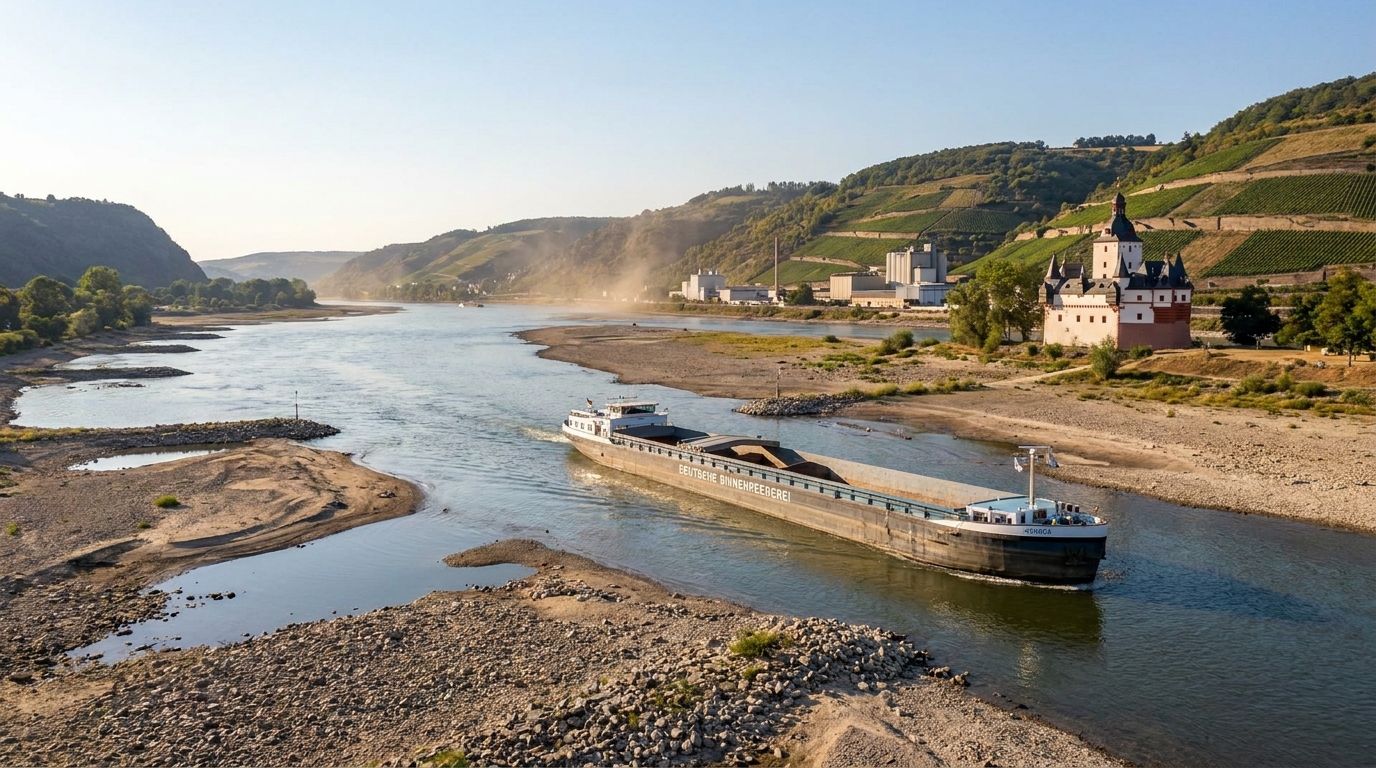
I början av juli 2026 stod Europas sektor för transport på inre vattenvägar inför en kris av en omfattning som inte setts på årtionden. Vattennivån i Rhen, Tysklands viktigaste inre handelsled, nådde extremt låga nivåer – bara 53 centimeter vid den strategiska mätpunkten i Kaub, nära Koblenz. Det unika och särskilt oroande är att en sådan dramatisk situation inte utspelar sig mitt i sommaren eller senhösten, utan i allra början, vilket förebådar månader av driftstörningar för hela leveranskedjan i Centraleuropa.
Ett exempellöst lågt flöde vid en speciell tid på året
Tyska experter på inlandssjöfart döljer inte sin oro. Roberto Spranzi, styrelseledamot i det tyska inlandstransportkooperativet (DTG), som förvaltar en flotta på cirka 90 fartyg, konstaterade rakt ut: "Under 45 års yrkeserfarenhet har han aldrig stött på så låga vattennivåer vid den här tiden på året." Detta är ingen överdrift – det historiska rekordet för absoluta minimivattennivåer i floden Kaub är bara 25 centimeter, uppmätta i oktober 2018, då hela den europeiska industrin led av veckor av torka. Idag, i juli, är vattennivån mer än dubbelt så hög som rekordet, men dess ankomst i början av sommarsäsongen innebär att det värsta fortfarande kan ligga framför oss.
Den federala vattenvägs- och sjöfartsmyndigheten (DTG) angav i sina hydrografiska prognoser att vattennivån i Kaub skulle kunna sjunka betydligt under 50 centimeter under de kommande dagarna. Med en så grund vattenväg måste flodfartyg drastiskt begränsa sin lastning – DTG rapporterar att dess fartyg endast kan transportera ungefär en tredjedel av standardlastkapacitetenDet betyder att för varje rutt som för bara några veckor sedan säkerställde fullt utnyttjande av flottan, skickar rederierna nu tre fartyg eller överger rutten till förmån för dyrare alternativ.
Logistikens dominoeffekt: Från flod till vägar och järnväg
Den drastiska minskningen av flodflottans kapacitet utlöser en kostsam överflyttning av gods till väg- och järnvägstransporter. För logistik- och riskhanterare i europeiska företag innebär detta omedelbar omförhandling av transportavtal, sökning efter tillgängliga transportresurser på marknaden och – oundvikligen – att acceptera betydligt högre fraktpriser.
Vägtransporter, även om de är flexibla, är strukturellt dyrare än transporter på inre vattenvägar, särskilt för transport av bulkråvaror. När en stor del av godset som tidigare transporterades via Rhen plötsligt hamnar på motorvägar reagerar vägtransportmarknaden med prisökningar – en mekanism som är välkänd för alla som följde konsekvenserna av de låga vattennivåerna 2018. Vid den tiden steg kostnaderna för vägtransporter i Tyskland med mer än tio procent på några veckor, och väntetiderna för tillgänglig rullande materiel förlängdes till flera dagar.
Järnvägen, även om den till synes är ett attraktivt alternativ, har sina kapacitetsbegränsningar, särskilt på rutter parallellt med Rhen, som förbinder hamnar med industriområden. Förvaltare av järnvägsinfrastruktur kan inte öka antalet godsrutter över en natt, och speditörer måste reservera kapacitet flera veckor i förväg. I praktiken innebär den logistiska dominoeffekten att industrin inte bara drabbas av dyrare utan också långsammare transporter.
Vilka branscher är mest utsatta?
Rhen fungerar som livsnerv för flera viktiga industrier. Genom att analysera strukturen för transporter på inre vattenvägar i Tyskland kan vi identifiera sektorer med särskilt hög exponering för risken för låga vattennivåer:
- Kemisk och petrokemisk industri — Kemiska fabriker längs Rhen (inklusive i Ludwigshafen, Leverkusen och Köln) är beroende av vattenburna råvaruförsörjningar. Förseningar eller ökade transportkostnader påverkar direkt produktionskostnaderna och den snabba leveransen av beställningar.
- Energi och uppvärmning — Kol och eldningsolja som transporteras längs Rhen förser kraftverk och värmeverk. Avbrott i försörjningen kan leda till behov av att öka strategiska reserver eller till avbrott.
- Stål- och gruvindustrin — Metallmalmer, skrot och färdiga stålprodukter är idealiska bulklaster för vattentransport. Anläggningar i Ruhrområdet och längs Rhen är särskilt känsliga för störningar i detta transportsätt.
- Konstruktion — Aggregat, sand, grus och byggmaterial transporteras i enorma mängder med vatten. Byggsäsongen är i full gång och restriktioner för flodtransporter kan försena genomförandet av stora infrastrukturinvesteringar.
- Livsmedelsindustrin — Spannmål, gödningsmedel och agrokemiska råvaror använder också vattentransport, särskilt på de sträckor som förbinder jordbruksbassänger med omlastningshamnar.
Företag inom dessa sektorer bör snarast granska sin exponering för risker inom vattentransport och uppdatera sin planering för affärskontinuitet (BCP).
Krisens makroekonomiska dimensioner: inflation och konkurrenskraft
Rhenkrisen är inte en isolerad logistikhändelse; den passar in i det bredare sammanhanget av växande kostnadstryck i den europeiska ekonomin. Globala fraktpriser är fortfarande höga, delvis på grund av geopolitiska spänningar i Mellanöstern, som har hållit oljepriserna över 85 dollar per fat. För vägtransportörer som förväntas ta över flodlaster innebär detta både högre bränslekostnader och stigande löneförväntningar för förare mitt i en stram arbetsmarknad.
Det är värt att titta på historiska data: redan år 2025, först 171,6 miljoner ton varor — det sämsta resultatet sedan Tysklands återförening 1990. Den främsta orsaken vid den tidpunkten var en nedgång i exporten och minskad industriproduktion, men den nuvarande nedgången kan pressa ner denna indikator ännu lägre, den här gången inte på efterfrågan utan direkt på logistikinfrastrukturen. Den kumulativa effekten av svag exportefterfrågan och utbudsbegränsningar inom transport skapar en exceptionellt ogynnsam kombination för exportinriktade företag.
Ur ett bredare makroekonomiskt perspektiv leder stigande transportkostnader till högre priser på industriprodukter och råvaror på den inhemska marknaden. Företag som tidigare har gynnats av konkurrenskraftiga produktionskostnader tack vare överkomliga transporter på inre vattenvägar kan tvingas revidera sina prislistor eller acceptera lägre marginaler. Båda scenarierna påverkar deras förmåga att betala sina skulder och deras kreditvärdighet negativt.
Institutionellt svar: är systemet förberett för klimatnormalitet?
Problemets omfattning tvingade fram en respons på regeringsnivå. Det federala ministeriet förrodoSituationen övervakades av miljöministeriet, och de första poviaterna och kommunerna längs floden införde restriktioner för vattenuttag för att skydda de minskande resurserna.rodoCarsten Schneider tillkännagav lanseringen av det första landsomfattande informationssystemet för låga vattennivåer, under arbetsnamnet NIWIS.
Detta system är avsett att förse beslutsfattare inom offentlig förvaltning, företag och lokala myndigheter med aktuella vattennivådata vid viktiga mätpunkter, samt hydrografiska prognoser som möjliggör förhandsplanering av alternativa rutter och transportsätt. Implementeringen är ett steg i rätt riktning, även om transportbranschen betonar att övervakning ensamt inte löser det underliggande problemet: den ökande frekvensen av extrema hydrometeorologiska fenomen till följd av klimatförändringar.
Sommarsemestern kan visa sig vara en faktor som minskar spänningarna under de kommande veckorna. Semesterstopp vid vissa industrianläggningar innebär lägre efterfrågan på flodfrakt, vilket gör att inlandsflottan kan uppfylla sina prioriteringar utan sådan drastisk press. Detta är dock bara en tillfällig lösning – industrin kommer att återgå till full produktionskapacitet efter sommarsemestern, och den hydrologiska situationen kanske inte har förbättrats nämnvärt då.
Långsiktigt perspektiv: anpassning eller risktagande?
Experter påpekar alltmer att låga vattennivåer på Rhen inte längre är en anomali, utan en ny klimatisk normalitet. Förändrade nederbördsmönster i Centraleuropa, tidigare smältning av alpin snö och längre torra perioder på sommaren förlänger och intensifierar systematiskt lågvattensäsongen. Även om årets situation inte slår det historiska rekordet från 2018, indikerar dess uppkomst i juli att öppningstiden för fullskalig inlandssjöfart krymper år för år.
För den europeiska industrin innebär detta att en strukturell anpassning av leveranskedjorna är nödvändig. Företag som tidigare enbart eller huvudsakligen har förlitat sig på vattentransporter för sin logistik bör överväga:
- Modal diversifiering — upprätta permanenta, och inte bara akuta, kontrakt med järnvägs- och vägtransportörer som kan ta över gods i en krissituation.
- Ökande råvarureserver — skapa strategiska lagringsbuffertar vid leveransavbrott, särskilt för råvaror som är avgörande för produktionskontinuiteten.
- Force majeure-klausuler i avtal — omförhandling av långsiktiga kontrakt med hänsyn till hydrologisk risk som en faktor som kan påverka leveranstider och kostnader.
- Investeringar i fartyg anpassade till låga vattennivåer — moderna fartyg med en speciell skrovdesign, som kan bibehålla en högre nyttolastnivå vid ett grundare djupgående, blir en alltmer attraktiv investering.
- Överföring av produktionskapacitet — På lång sikt kan vissa anläggningar som använder vattentransporter intensivt överväga att flytta närmare alternativa logistiknav.
Riskbedömning för företag: Vad behöver riskhanterare veta?
Ur perspektivet av entreprenörsverifiering och riskbedömning av samarbete genererar Rhenkrisen ett antal varningssignaler som är värda att beakta i due diligence-processer och övervakning av entreprenörsportföljen:
Inlandssjöfartssektorn: Företag inom denna sektor kommer att rapportera en dramatisk minskning av intäkterna under tredje kvartalet 2026. Lägre fraktrater (paradoxalt nog, trots lågt godsutbud, kanske vissa transportörer inte fullt ut kan genomdriva prishöjningar för långsiktiga kunder) i kombination med stigande driftskostnader kommer att utöva betydande press på den finansiella likviditeten hos mindre redare och flodspeditörer. Företag med begränsade kapitalbuffertar och hög skuldsättning är särskilt sårbara.
Tung och kemisk industri: Företag som är starkt beroende av vattenburna råvaruförsörjning kan uppleva produktionsstörningar eller ökade driftskostnader som inte helt förs vidare till kunderna. I kombination med den generellt utmanande makroekonomiska miljön kan detta leda till en försämring av likviditet och lönsamhet, och i extrema fall svårigheter att betala sina skulder.
Leverantörer och partners: Företag som levererar till stora industrianläggningar längs Rhen bör vara medvetna om eventuella betalningsförseningar om deras kunder upplever produktionsstopp. Övervakningen av punktliga betalningar bland denna grupp av entreprenörer bör skärpas.
Byggsektorn: Ökningen av kostnaderna för byggmaterial som tidigare transporterades med vatten kan leda till att investeringsbudgetar överskrids och att projektgenomförandet förseas, vilket i sin tur kan generera kontraktstvister och anspråk mellan entreprenörer och kunder.
Kortsiktiga marknadsprognoser
Analytiker inom inlandsfrakt förutspår att om nuvarande hydrologiska förhållanden kvarstår under de kommande 4–6 veckorna, kan priserna på alternativa transportsätt öka med 15–25 % jämfört med nivåerna före krisen. Lastbilsmarknaden är redan under press av stigande bränslekostnader och brist på chaufförer, så all ytterligare efterfrågan från inlandslogistik kommer att ha en omedelbar inverkan på priserna.
Nederbörd i Alperna, som förser Övre Rhen, kan ge viss lindring. Väderprognoserna för denna zon är dock osäkra, och hydrologer varnar för att inte ens kraftigt regn kommer att återställa vattennivåerna nedströms snabbt. Ett realistiskt scenario förutsätter att industrin kommer att drivas med betydligt minskad flodtransportkapacitet under större delen av sommaren 2026.
Samtidigt pekar analytiker på en paradox: sommarsemestern, som minskar efterfrågan på industriellt gods, kan ge företag ett tidsfönster att omorganisera sina leveranskedjor och ingå avtal med alternativa transportörer innan full produktionsaktivitet återgår i september.
Sammanfattning: Systemrisk, inte episodisk risk
De extremt låga vattennivåerna på Rhen i juli 2026 är en allvarlig varningstecken för hela den europeiska industri- och logistiksektorn. Kombinationen av en exempellöst tidig debut av låga vattennivåer, en minskning av flodflottans kapacitet till bara en tredjedel av det normala och stigande globala fraktkostnader skapar exceptionellt utmanande driftsförhållanden för företag som är beroende av Rhen som transportled.
Ur ett riskhanteringsperspektiv är det särskilt viktigt att den beskrivna situationen inte är en engångshändelse i väderförhållanden, utan snarare en del av en långsiktig klimattrend. Den ökande frekvensen och intensiteten av låga flöden i europeiska inlandsfloder tvingar företag att ständigt ompröva sina logistikstrategier – från transportavtalens struktur, via nivån på buffertlager till lokaliseringen av produktionskapaciteten.
Riskhanterare och kreditanalytiker bör titta närmare på företag inom kemi-, energi- och stålsektorerna, som historiskt sett har baserat sina kostnadsmodeller på billiga och pålitliga vattenburna transporter. I det nya klimatet och de nya marknadsförhållandena måste dessa antaganden snarast utmanas – innan verkligheten säger något annat.




