

Konkursvåg inom transportsektorn: Europa på den högsta konkursnivån på 13 år. Vad betyder det för Dina affärspartner?
Antalet företagskonkurser i Tyskland kommer under 2026 att nå 25 900 fall — den högsta nivån på 13 år, samtidigt som transport- och logistiksektorn drabbas av konkurser i mer än dubbelt så hög takt som resten av EU:s ekonomi. Eurostats uppgifter för andra kvartalet 2026 visar en ökning av konkurserna inom transport på 11,4%, medan Rumänien enbart i september noterade en ökning på 73% inom vägtransport. Experter från Allianz Trade varnar för att en stabilisering sker tidigast 2028, vilket innebär minst två år av extremt hög motpartsrisk inom transport-, speditions- och logistikbranschen.
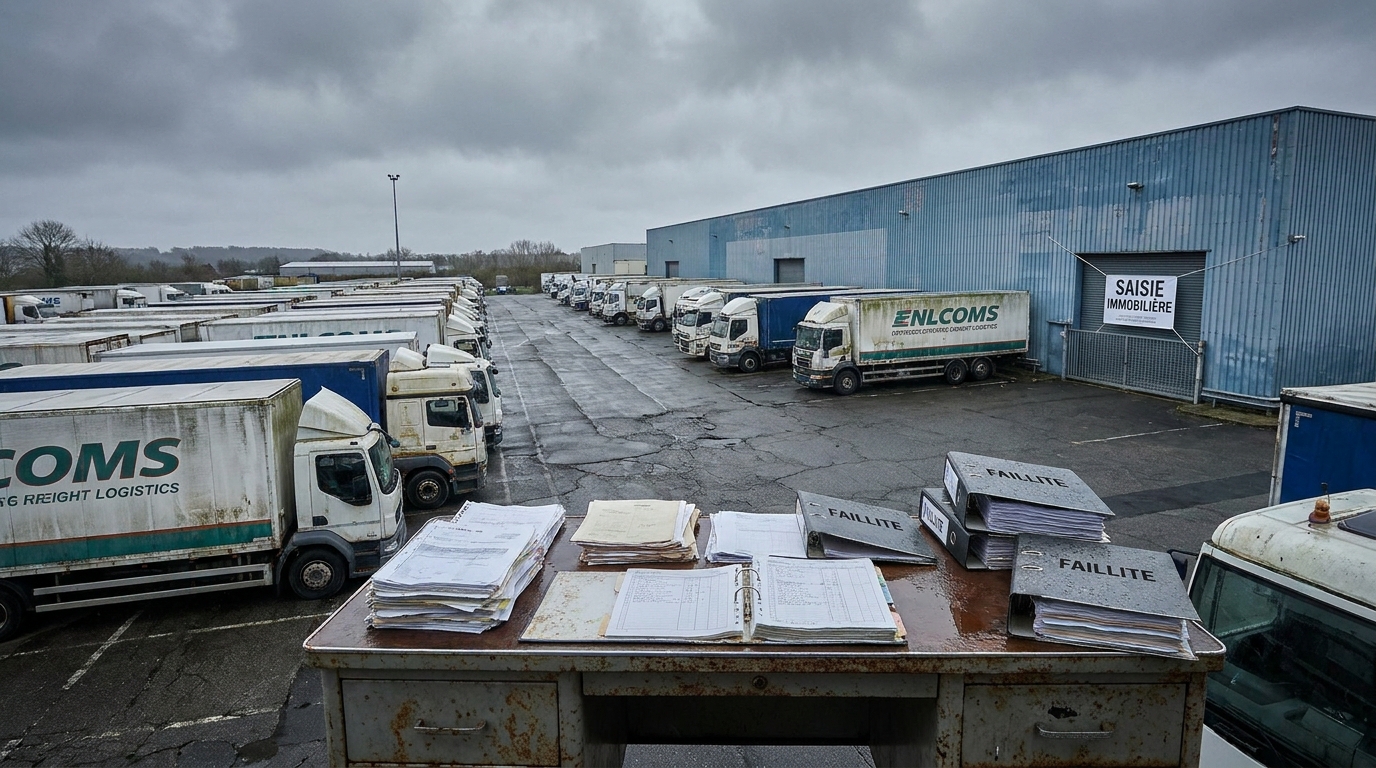
Kreditförsäkringsbolaget Allianz Trade publicerade den 27 oktober 2026 rapporten Global Insolvencies Outlook 2028, som tecknar en alarmerande bild av de europeiska företagens tillstånd. Enligt rapportens slutsatser kommer antalet företagskonkurser i Tyskland under 2026 att nå en nivå som inte har noterats på 13 år, och transport- och logistikbranschen hör till de hårdast drabbade sektorerna på hela kontinenten. Samtidigt bekräftar Eurostats uppgifter för andra kvartalet 2026 att transportföretag i Europeiska unionen går i konkurs mer än dubbelt så snabbt som resten av ekonomin. För riskchefer och företagsägare inom transport-, speditions- och logistiksektorn innebär detta en sak: kontroll av affärspartner och säkring av fordringar blir en absolut operativ prioritet.
Tyskland: 25 900 konkurser och det sämsta resultatet sedan 2013
Tyskland, Europas största ekonomi och en nyckelmarknad för de flesta europeiska logistikoperatörer, genomlever en av de svåraste perioderna i sin efterkrigshistoria. Enligt Allianz Trades prognoser kommer omkring 25 900 företag att gå i konkurs där under 2026 — 8% fler än året innan och över 85% fler än under det relativt lugna året 2021. Särskilt oroande är att analytikerna så sent som våren 2026 räknade med en ökning på endast 2%. Omfattningen av den uppåtreviderade prognosen visar hur kraftigt förutsättningarna för att bedriva verksamhet har försämrats på bara några månader.
Jämfört med genomsnittet före pandemin under åren 2016–2019 är antalet konkurser redan 30% högre. Tyskland har inte upplevt en så hög nivå av insolvenser sedan 2013, då ekonomin fortfarande kände av effekterna av den globala finanskrisen. Fördjupade strukturella problem — svagare inhemsk efterfrågan, nedgång i industrin samt stigande energi- och finansieringskostnader — slår särskilt hårt mot kapitalintensiva och konjunkturkänsliga branscher. Transport och logistik, byggbranschen, hotellnäringen samt fordons- och maskinindustrin nämns av experterna på Allianz Trade som sektorer med den högsta riskprofilen.
Eurostats uppgifter: transportföretag går i konkurs snabbare än resten av EU
Den bild av den europeiska transportsektorn som framträder i Eurostats uppgifter är ännu mer talande. Under andra kvartalet 2026 ökade antalet anmälda konkurser bland transportföretag i EU med 11,4% jämfört med föregående kvartal. Som jämförelse — ökningen i hela EU:s ekonomi var 5,7%, medan bygg- och handelsbranscherna under samma period noterade... minskningar (med 1,7% respektive 1,2%).
Med andra ord, medan andra sektorer börjar stabilisera situationen accelererar transportsektorn mot avgrunden. Kontrasten visar att problemen inom transport-, speditions- och logistikbranschen är systemiska och inte enbart en följd av den allmänna konjunkturnedgången — de beror på specifika utmaningar som den europeiska transportmarknaden står inför.
Krisens karta: vem förlorar, vem vinner?
Situationen på kontinenten varierar kraftigt geografiskt. Det är värt att granska den i detalj för att förstå var motpartsrisken är som störst.
Tyskland och Frankrike — jättar under press
Vi har redan beskrivit Tyskland i detalj. Frankrike, Europas näst största transportmarknad, är på väg mot ett historiskt rekord 2026: omkring 71 000 konkurser prognostiseras där, vilket innebär en ökning med 3% på årsbasis. Var och en av dessa siffror innebär en reell risk för polska, tjeckiska, belgiska eller nederländska företag som utför uppdrag åt franska uppdragsgivare eller samarbetar med underleverantörer där.
Rumänien — dramatisk ökning inom vägtransport
Särskilt oroande uppgifter kommer från Rumänien, som i många år har varit en betydande leverantör av vägtransporttjänster till hela Europa. Konsultföretaget Sierra Quadrant noterade att antalet konkurser bland rumänska vägtransportörer enbart i september 2026 ökade med 73% — det högsta månadsresultatet på flera år. Under hela 2026 kan det totala antalet konkurser i Rumänien uppgå till 8 200 fall, vilket innebär en ökning med 9%. För företag som beställer transporter i Östeuropa är detta en varningssignal: rumänska affärspartners tillförlitlighet och finansiella likviditet kräver en särskilt noggrann kontroll.
Belgien — krisen slår ut de minsta transportörerna
I Belgien, en av Europas viktigaste logistiska knutpunkter, drabbar krisen framför allt de minsta aktörerna på marknaden. Enligt uppgifter från det belgiska institutet för transport och logistik (ITLB) gick 297 godstransportföretag i konkurs där under de första nio månaderna 2026. Betecknande nog hade över 70% av de företag som ansökte om konkurs under tredje kvartalet en fordonsflotta på högst fem fordon. Mikroföretag — som ofta verkar som underleverantörer åt större logistikgrupper — har inte tillräckliga kapitalreserver för att överleva en kraftig kostnadsökning samtidigt som de saknar möjlighet att omförhandla sina priser.
Polen — en grön ö på en röd karta?
Polen utmärker sig positivt i ett europeiskt perspektiv. Prognoserna för 2026 förutspår en minskning av antalet konkurser med 5%, till omkring 5 200 fall. Liknande tendenser kan ses i Spanien och Italien (vardera -2%) samt i Ungern, där en minskning med hela 21% prognostiseras. Det betyder dock inte att polska företag kan känna sig trygga — de är trots allt nära sammanflätade med de västeuropeiska marknaderna, och en tysk speditörs eller belgisk logistikoperatörs konkurs drabbar direkt polska underleverantörer.
Varför brister transportsektorn i sömmarna? En analys av orsakerna
Bakom konkursvågen finns flera samverkande faktorer som skapar en ovanligt fientlig miljö för transportföretag:
- Ökade energikostnader: Analytiker på Allianz Research uppskattar att energikostnaderna i Europa har stigit med omkring 60% sedan januari 2026. En direkt följd är en potentiell minskning av nettomarginalerna inom europeisk vägtransport med upp till 10 procentenheter. För en bransch där marginalerna historiskt har legat i intervallet 2–5% är det skillnaden mellan lönsamhet och konkurs. Transportörer som inte lyckas föra över de stigande kostnaderna på kunderna i form av högre fraktpriser förlorar likviditet i en alarmerande takt.
- Svårare kreditvillkor: De europeiska centralbankernas räntehöjningar och affärsbankernas skärpta kreditkriterier har gjort tillgången till extern finansiering betydligt svårare och dyrare i dag än för bara två år sedan. Företag som under tidigare år baserade sin verksamhet på lånefinansiering står nu inför en dramatisk ökning av kostnaderna för att betjäna sina skulder.
- Brist på kvalificerad arbetskraft: Den kroniska bristen på yrkesförare, lagerpersonal och logistikspecialister begränsar inte bara företagens operativa kapacitet utan driver också upp lönekostnaderna. Tillsammans med kostnadstrycket från energi och krediter fungerar en växande lönesumma som en tredje angreppsfront mot resultaträkningarna.
- Svagare efterfrågan och geopolitisk osäkerhet: Den ekonomiska avmattningen i Europas viktigaste ekonomier leder direkt till lägre transportvolymer. Samtidigt gör osäkerheten kring den globala geopolitiska situationen att uppdragsgivare begränsar långsiktiga kontrakt och föredrar flexibla och kortsiktiga avtal — vilket destabiliserar transportörernas kassaflödesplanering.
Dominoeffekten: när en stor faller går många små under
Ett av de mest oroande fenomenen som beskrivs i Allianz Trades rapport är den kraftiga ökningen av antalet stora konkurser — det vill säga fall med företag vars årsomsättning överstiger 50 miljoner euro. Under de första nio månaderna 2026 registrerades 376 sådana fall över hela världen, varav hela 229 enbart i Västeuropa. Inom transportsektorn har redan 18 stora aktörer gått i konkurs — medan antalet för hela 2025 var 11.
En stor aktörs fall stannar sällan vid aktören själv. En bra illustration är den belgiska logistikgruppen Zieglers nyliga konkurs — ett företag med lång historia och ett omfattande nätverk av underleverantörer. Dess fall orsakade omedelbara ekonomiska problem för dussintals mindre företag, för vilka obetalda fakturor utfärdade till Ziegler innebar förlorad likviditet och egna problem med att betala sina skulder. Detta är en klassisk dominoeffekt inom transport-, speditions- och logistikbranschen.
Problemet är så allvarligt att branschorganisationer börjar kräva lagändringar. Den belgiska organisationen TLV (Transport en Logistiek Vlaanderen) föreslår regler som skyddar underleverantörer efter förebild av den franska lagen Loi Gayssot — en reglering som under vissa omständigheter garanterar transportunderleverantörer direkt skydd mot följderna av deras uppdragsgivares insolvens. Debatten visar att marknaden långsamt inser behovet av systemlösningar, men det är fortfarande långt kvar till att de införs.
Krisens sociala dimension: miljontals arbetstillfällen hotas
Bakom konkursstatistiken finns människoöden. Allianz Research uppskattar att företagskonkurser världen över under både 2026 och 2027 direkt kommer att hota arbetstillfällena för omkring 2,7 miljoner människor per år. Enbart i Europa kan problemet drabba så många som 1,6 miljoner anställda.
Sett till enskilda länder är uppgifterna för de största ekonomierna särskilt oroande: i Frankrike hotas upp till 268 tusen arbetstillfällen, i Tyskland — 239 tusen och i Storbritannien — 213 tusen. Transportbranschen, med sin speciella sysselsättningsstruktur (många egenföretagare, små underleverantörer, familjeföretag), är särskilt utsatt för konkursernas kaskadeffekter.
Framtidsutsikter: när kommer stabiliseringen?
Den goda nyheten är att den kommer — analytikerna förutspår den. Den dåliga nyheten är att det inte kommer att ske snabbt. Det globala konkursindexet väntas stiga med ytterligare 1% under 2027 innan en eventuell stabilisering inträffar. En liten, mätbar minskning prognostiseras först för år 2028 — för Tyskland uppskattas då antalet konkurser minska med omkring 5%.
Det innebär att den europeiska transport- och logistiksektorn kommer att behöva verka i en miljö med förhöjd risk i minst två år till. Det finns inga utsikter till en snabb kostnadslättnad, en dramatisk konjunkturåterhämtning eller en plötslig lösning på personalproblemet. De företag som överlever denna period kommer att vara de som redan i dag inför lämpliga mekanismer för riskhantering.
Affärsriskperspektivet: vad bör du göra redan nu?
För riskchefer och företagsägare inom transport-, speditions- och logistiksektorn har den beskrivna situationen mycket konkreta praktiska konsekvenser. Här är de viktigaste slutsatserna:
- Kontrollera affärspartner regelbundet, inte bara en gång. Företagens ekonomiska situation förändras snabbt — en affärspartner som var tillförlitlig för sex månader sedan kan i dag ha allvarliga likviditetsproblem. Uppgifter som finns på plattformar som EURODEBT.eu gör det möjligt att löpande följa förändringar i affärspartners ekonomiska ställning.
- Ägna särskild uppmärksamhet åt företag från Tyskland, Frankrike och Rumänien. Det är de marknader som för närvarande har den högsta motpartsrisken inom transportsektorn. De kräver en striktare bedömning innan ett samarbete inleds eller förlängs.
- Var försiktig med de minsta transportörerna. Belgiska uppgifter visar tydligt: det är just företag med en fordonsflotta på högst fem fordon som oftast går i konkurs. Om du anlitar mycket små underleverantörer, se till att du har alternativa leveranskedjor.
- Säkra fordringar med finansiella instrument. Kreditförsäkring, bankgarantier och factoring är verktyg som under rådande marknadsförhållanden blir en nödvändig del av den ekonomiska förvaltningen, inte en lyx.
- Bevaka tidiga varningssignaler. Sena betalningar, plötsliga ändringar av samarbetsvillkor, förfrågningar om uppskov — allt detta kan förebåda ekonomiska problem hos en partner. Agera proaktivt innan problemet växer sig svårt att hantera.
- Diversifiera basen av leverantörer och uppdragsgivare. Beroende av en enda stor kund eller en enda viktig underleverantör är i dagens företagsklimat en risk som inte kan ignoreras. Ett företags fall bör inte hota ditt eget företag.
Sammanfattning: dags att agera, inte att vänta
Allianz Trades rapport och Eurostats uppgifter ger en samstämmig, om än oroande bild: den europeiska transport- och logistiksektorn går in i en av de svåraste perioderna på över ett decennium. Antalet konkurser ökar snabbare än i någon annan sektor, dominoeffekten hotar små underleverantörer och en förbättring väntas först 2028.
I denna miljö är en passiv hållning en lyx som inget företag har råd med. Professionell kontroll av affärspartner, aktiv hantering av kreditrisker och diversifiering av affärspartner är i dag inte ett alternativ — det är en förutsättning för överlevnad och bevarad finansiell likviditet. Plattformar som sammanställer uppgifter om europeiska företags betalningsförmåga och betalningshistorik, såsom EURODEBT.eu, blir i detta sammanhang ett oumbärligt arbetsverktyg för varje chef som ansvarar för sin organisations finansiella säkerhet.
Källor: Allianz Trade, ”Global Insolvencies Outlook 2028" (27.10.2026); Eurostat, uppgifter för Q2 2026; Sierra Quadrant, rapport för den rumänska marknaden; ITLB (Institutet för transport och logistik, Belgien).




