

Marelli Europe under Chapter 11: Vad innebär fordonsjättens omstrukturering för europeiska leverantörer och logistiken?
Marelli-koncernen — en av världens största leverantörer av fordonskomponenter — befinner sig i en långt framskriden fas av ett insolvensförfarande enligt Chapter 11 inför en domstol i Delaware. Domstolshandlingar från den 4 november 2026 bekräftar att verksamheten i de europeiska och polska dotterbolagen fortsätter, inklusive vid anläggningarna i Sosnowiec och Bielsko-Biała. De viktigaste processuella datumen — borgenärernas omröstning fram till den 23 november och förhandlingen om fastställande av planen den 8 december 2026 — markerar en avgörande tidpunkt för koncernens hundratals europeiska affärspartner.
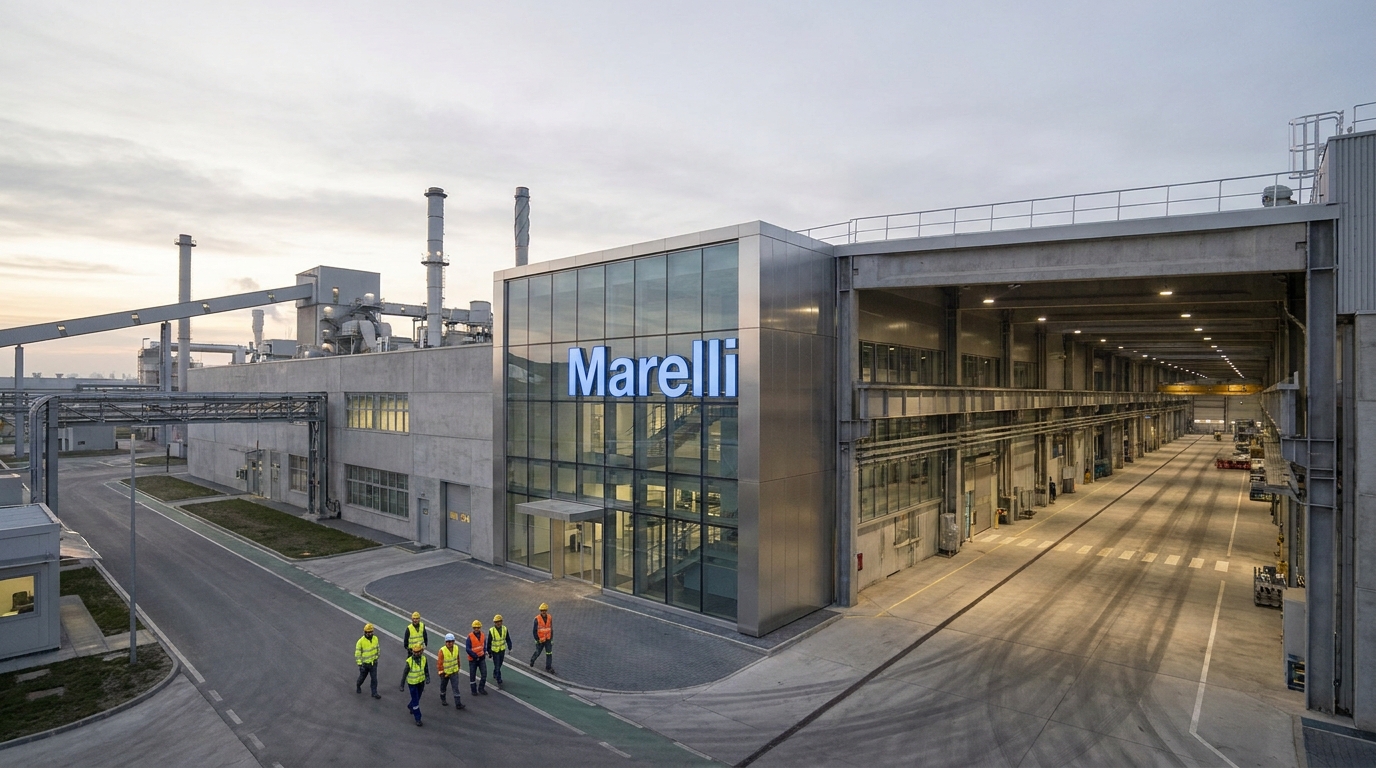
En av världens största oberoende leverantörer av fordonskomponenter — Marelli-koncernen — befinner sig i en kritisk fas av insolvensförfarandet enligt Chapter 11 i amerikansk lag. Domstolshandlingar som lämnades in den 4 november 2026 till USA:s konkursdomstol för distriktet Delaware bekräftar att koncernens europeiska bolag — däribland Marelli Europe S.p.A., Marelli España S.A. och de polska dotterbolagen — fortsätter sin operativa verksamhet men står under strikt domstolsövervakning. För riskansvariga och affärspartner över hela kontinenten är detta en signal att följa situationen med ökad uppmärksamhet.
Marelli — vilka är de och varför är detta ärende viktigt för Europa?
Innan vi går vidare till analysen av domstolshandlingarna är det värt att påminna om vilken betydande aktör det handlar om. Marelli är ett globalt fordonskonglomerat som har sitt ursprung i sammanslagningen av det japanska företaget Calsonic Kansei och det italienska Magneti Marelli, som förvärvades från FCA-koncernen (numera Stellantis). Bolaget tillverkar ett brett utbud av komponenter — från avgassystem via belysningssystem till fordonselektronik och fjädringssystem — för nästan alla betydande biltillverkare i Europa, Asien och Nordamerika.
Omfattningen av Marellis verksamhet i Europa är enorm. Produktionsanläggningar finns i Polen (Sosnowiec, Bielsko-Biała), Italien, Tyskland, Frankrike (Strasbourg), Spanien, Storbritannien, Tjeckien (Jihlava), Slovakien (Kechnec), Rumänien (Cluj-Napoca, Ploiești) och flera andra länder. Antalet anställda uppgår till tiotusentals. Det innebär att jättens ekonomiska problem direkt påverkar leveranskedjorna för hundratals mindre företag — underleverantörer, transportörer, logistik- och serviceföretag som betjänar Marellis anläggningar över hela kontinenten.
Krisens bakgrund: 4,9 miljarder dollar i skuld och vägen till domstol
Chapter 11-förfarandet inleddes den 11 juni 2025 av moderbolaget Marelli Holdings Co., Ltd. och ett stort antal dotterbolag. Målet handläggs vid USA:s konkursdomstol för distriktet Delaware under målnummer 25-11034 och leds av domare Craig T. Goldblatt.
Den direkta orsaken till ansökan var den ackumulerade långfristiga skuldsättningen, som uppskattades till cirka 4,9 miljarder dollar. Beloppet är resultatet av flera samverkande faktorer: en aggressiv förvärvspolitik under 2019–2020, globala störningar i leveranskedjorna till följd av covid-19-pandemin, kraftiga prisökningar på råvaror och energi samt en avmattning på fordonsmarknaden till följd av omställningen till elektromobilitet. Marelli var inte det enda leverantörsföretaget som hamnade under ekonomisk press under de senaste åren — liknande problem drabbade bland annat Premy, Plastic Omnium och leverantörssegmenten i många andra europeiska industrikoncerner.
Valet av Chapter 11-förfarandet (i stället för direkt likvidation) är betydelsefullt. Denna form av förfarande, som har sitt ursprung i USA:s federala lagstiftning, ger bolaget tid och verktyg att genomföra en rekonstruktion samtidigt som det skyddas mot borgenärernas indrivning av fordringar. I europeisk juridisk terminologi kan det jämföras med ett rekonstruktions- eller ackordsförfarande, även om mekanismerna skiljer sig åt i viktiga detaljer.
DIP-finansiering och uppgörelse med borgenärerna — vad är RSA?
För att upprätthålla den operativa verksamheten under domstolsförfarandet erhöll Marelli så kallad DIP-finansiering (debtor-in-possession) på 1,1 miljarder dollar. Det är en särskild form av kreditgivning som endast är tillgänglig för företag under Chapter 11-skydd och som har företräde vid återbetalning framför befintliga skulder. Att en så stor DIP-finansiering har säkrats visar att långivarna tror på rekonstruktionsplanens genomförbarhet.
Parallellt ingick bolaget ett Restructuring Support Agreement (RSA) — en rekonstruktionsöverenskommelse som cirka 80% av de befintliga långivarna anslöt sig till. Det är en viktig indikator: ett så högt stöd bland de finansiella borgenärerna minskar avsevärt risken för en långdragen rättstvist och ger anledning att förvänta sig ett smidigt avslut på förfarandet.
Marelli kommunicerar konsekvent att domstolsprocessen i USA inte stör den löpande operativa verksamheten. På den särskilda webbplatsen Marelli Forward uppger bolaget att det löpande betalar sina skulder till anställda, nyckelleverantörer och affärspartner. Denna kommunikation är typisk för så kallad pre-arranged bankruptcy eller pre-negotiated bankruptcy — förfaranden där rekonstruktionsvillkoren avtalas med de största borgenärerna redan innan den formella ansökan lämnas in till domstolen.
Handlingar från den 4 november 2026 — vad visar verksamhetsrapporterna?
Verksamhetsrapporterna som lämnades in den 4 november 2026 via rekonstruktionsagenten Verita Global (Kurtzman Carson Consultants, LLC) omfattar perioden fram till den 30 september 2026. Att lämna in Monthly Operating Reports (MOR) är en formell skyldighet för varje bolag som omfattas av Chapter 11 — rapporterna ger domstolen och borgenärerna regelbunden insyn i de enskilda bolagens ekonomiska och operativa situation.
För processuella ändamål är Marelli Automotive Lighting USA LLC huvudbolag i förfarandet, men rapporterna omfattar alla viktiga europeiska bolag, bland annat:
- Marelli Europe S.p.A. — italienskt holdingbolag för den europeiska verksamheten
- Marelli España S.A. — verksamheten på Iberiska halvön
- Marelli EPT Strasbourg — anläggningen i Frankrike
- Marelli Germany GmbH — den tyska enheten
- Automotive Lighting UK Limited — verksamheten i Storbritannien
För polska och centraleuropeiska aktörer på logistik- och transportmarknaden är rapporterna om anläggningarna i vår region särskilt viktiga:
- Marelli Sosnowiec Poland Sp. z o.o. (processhandling nr 2969)
- Marelli Bielsko-Biała Poland Sp. z o.o. (processhandling nr 2948)
- Marelli Aftermarket Poland Sp. z o.o. (processhandling nr 2987)
Rapporterna bekräftar att de polska produktionsanläggningarna fungerar utan störningar som en del av den globala rekonstruktionsstrategin. Motsvarande handlingar har lämnats in för bolagen i Tjeckien (Marelli Automotive Lighting Jihlava s.r.o.), Slovakien (Marelli Kechnec Slovakia s.r.o.) och Rumänien (Marelli Cluj Romania S.R.L. och Marelli Ploiești Romania S.R.L.).
Att en så bred krets av bolag — som omfattar praktiskt taget hela Marellis produktionsnärvaro i Central- och Östeuropa — har lämnat in verksamhetsrapporter bekräftar att rekonstruktionen är samordnad och övergripande, inte selektiv. Det är viktig information för anläggningarnas leverantörer och affärspartner.
Domstolens tidsplan — viktiga datum för marknaden
Förfarandet har gått in i en avgörande fas. Den 20 oktober 2026 godkände domare Craig T. Goldblatt informationsdokumentets (Disclosure Statement) tillräcklighet, vilket i praktiken innebär att domstolen ansåg att den information Marelli hade lagt fram var tillräcklig för att borgenärerna skulle kunna fatta ett välgrundat beslut vid omröstningen om rekonstruktionsplanen.
Följande viktiga processuella tidsfrister har fastställts:
- 23 november 2026, kl. 16:00 ET — sista dag för omröstning om rekonstruktionsplanen och inlämning av formella invändningar (Voting and Plan Objection Deadline)
- 8 december 2026, kl. 10:00 ET — förhandling om fastställande av reorganisationsplanen (Confirmation Hearing)
Dessa datum är avgörande inte bara för Marellis finansiella borgenärer utan även för hela ekosystemet av företag med koppling till koncernen. Resultatet av omröstningen den 23 november och ett eventuellt domstolsbeslut den 8 december blir signaler som kommer att styra hur affärspartner, kreditförsäkringsbolag och institutioner som finansierar transaktioner med Marelli-koncernens bolag agerar framöver.
Branschperspektiv: varför drabbar Tier-1-rekonstruktioner logistiken så hårt?
Marelli tillhör den kategori av leverantörer som inom fordonsindustrin kallas Tier-1 — företag som levererar komponenter direkt till biltillverkarnas monteringslinjer (OEM). Deras särskilda ställning i leveranskedjan gör att ekonomiska problem hos denna typ av företag ger spridningseffekter flera nivåer nedåt.
I praktiken innebär det att Marellis kris direkt eller indirekt påverkar:
- Vägtransportörer och logistikoperatörer som utför regelbundna komponentleveranser till och från Marellis anläggningar — både inom landet och i internationell transit
- Leverantörer av råvaror och material (Tier-2 och Tier-3), som kan ha utestående fordringar på koncernbolagen eller oroa sig för genomförandet av framtida beställningar
- Leasing- och finansieringsföretag som finansierar maskinparker och fordonsflottor som används av Marelli eller dess underleverantörer
- Kreditförsäkringsbolag, som kan ändra exponeringslimiterna för koncernbolagen
- Speditörer och tullombud som hanterar varuflöden från Marellis anläggningar till länder utanför EU, bland annat Japan och USA
Det är värt att framhålla att Marellis produktionsanläggningar i Polen har en viktig exportroll. Anläggningen i Sosnowiec tillverkar bland annat delar till avgassystem, medan fabriken i Bielsko-Biała är specialiserad på komponenter för Premium-fordon. Båda anläggningarna är djupt integrerade i leveransnäten för koncerner som Stellantis, BMW Group och Honda. En störning i deras verksamhet — även under några veckor — skulle orsaka kostnader i leveranskedjan på tiotals miljoner euro.
Riskbedömning: vad bör en riskansvarig veta och göra?
Ur ett affärsriskperspektiv är Marellis situation inte entydigt alarmerande, men den kräver systematisk övervakning och processuell försiktighet. Nedan presenterar vi en praktisk riskbedömning utifrån flera dimensioner:
Operativ risk (låg till måttlig)
DIP-finansieringen på 1,1 miljarder USD och 80% av borgenärernas stöd för RSA är starka indikationer på att Marellis produktionsanläggningar i Europa inte är direkt hotade av en plötslig stängning. Bolaget hanterar aktivt kommunikationen och betonar kontinuiteten i verksamheten. Den operativa risken bör bedömas som måttlig — verklig, men inte omedelbart kritisk.
Juridisk och avtalsmässig risk (förhöjd)
Skyddet enligt Chapter 11 innebär att indrivning av handelsfordringar från koncernbolagen kan försvåras eller tillfälligt stoppas (automatic stay). Affärspartner med obetalda fakturor till Marelli-bolag bör rådgöra med jurister om möjligheterna att göra dessa fordringar gällande inom ramen för domstolsförfarandet. Nya affärsavtal med koncernbolagen bör ingås med ökad försiktighet — särskilt när det gäller betalningsvillkor och säkerheter.
Anseenderisk och due diligence (värt att bevaka)
Företag för vilka Marelli är en viktig affärspartner (t.ex. en huvudkund som står för mer än 20–30% av intäkterna) bör öppet informera sina egna borgenärer, investerare och bankpartner om exponeringen mot detta företag. Inom hantering av anseenderisk kan utebliven kommunikation uppfattas som värre än själva exponeringen.
Risk efter rekonstruktionen (låg till måttlig)
Om domstolen godkänner reorganisationsplanen i december 2026 kommer Marelli att lämna förfarandet med en balansräkning med betydligt lägre skuldsättning. En skuldminskning på flera miljarder dollar bör i grunden förbättra koncernens operativa kapacitet och kreditvärdighet på 12–36 månaders sikt. Detta är det grundscenario som förfarandets hittillsvarande utveckling pekar på.
Rekommendationer för affärspartner och riskansvariga
På grundval av analysen av tillgängliga domstolshandlingar och marknadssituationen föreslår vi följande åtgärder för företag med direkt eller indirekt koppling till Marelli-koncernen:
- Identifiera den totala exponeringen mot koncernen — kontrollera vilka av de bolag som omfattas av Chapter 11 som är era direkta affärspartner. Förteckningen över bolag som omfattas av förfarandet är offentligt tillgänglig i handlingarna för mål 25-11034.
- Bevaka domstolens tidsfrister — resultatet av borgenärernas omröstning (senast den 23 november 2026) och fastställelseförhandlingen (den 8 december 2026) är milstolpar som kan förändra riskbedömningen i realtid.
- Kontrollera villkoren för kreditförsäkringen — vissa försäkringsbolag kan redan ha sänkt eller upphävt limiterna för Marelli-koncernens bolag. Utan en aktuell försäkring är ni fullt exponerade för risken att fordringarna inte kan drivas in.
- Rådgör med en jurist om utestående fordringar — om ni har obetalda fakturor till koncernbolag som har gått in i Chapter 11 kan tidsfristen för att anmäla en fordran (proof of claim) redan ha löpt ut eller närma sig. Agera utan dröjsmål.
- Avbryt inte samarbetet automatiskt — ett förhastat stopp för leveranser eller samarbete med Marellis anläggningar kan utsätta er för avtalskrav och hindra er från att driva in löpande fordringar. Rådgör med juridikavdelningen inför varje beslut.
- Följ signaler från OEM — biltillverkare som använder Marellis komponenter (Stellantis, BMW, Honda och andra) kan inleda stödprogram för viktiga Tier-1-leverantörer för att säkra en oavbruten produktion. Sådana program kan indirekt stabilisera situationen för Marellis anläggningar i Europa.
Sammanfattning: rekonstruktion i stället för kollaps — men vaksamhet är befogad
Marelli-koncernens Chapter 11-förfarande är ett av de största och mest komplexa fallen av industriell rekonstruktion inom fordonssektorn under de senaste åren. Verksamhetens omfattning — ett stort antal dotterbolag, tusentals anställda och hundratals affärspartner över hela världen — gör detta till en händelse av systemisk betydelse för den europeiska fordonsindustrin och logistiken.
Förfarandets hittillsvarande utveckling — 80% av borgenärernas stöd för RSA, säkrad DIP-finansiering på 1,1 miljarder USD, regelbunden inlämning av verksamhetsrapporter och domstolens godkännande av Disclosure Statement — pekar på en kontrollerad rekonstruktionsväg snarare än en kaotisk kollaps. Det är en viktig skillnad ur riskperspektiv för hela värdekedjan.
Fram till dess att domstolen formellt fastställer reorganisationsplanen (planerat till den 8 december 2026) och Marelli faktiskt lämnar Chapter 11 bör dock alla företag som samarbetar med koncernen upprätthålla en förhöjd vaksamhetsnivå, dokumentera alla transaktioner med tillbörlig omsorg och följa de ytterligare processhandlingar som lämnas in i målet.
Plattformen EURODEBT.eu kommer fortlöpande att uppdatera riskbedömningen för Marelli-koncernens bolag — särskilt efter att resultatet av borgenärernas omröstning har tillkännagivits och efter beslutet vid fastställelseförhandlingen i december. Vi uppmuntrar er att anmäla er till aviseringar om detta ärende.




