

Kris i den polska vägtransportsektorn: 15% fler konkurser under 2026 och miljardskulder i TSL-branschen
Uppgifter för III kvartalet 2026 avslöjar den allvarligaste krisen inom den polska transport-, speditions- och logistiksektorn på mer än ett decennium: antalet konkursförfaranden ökade med 15 procent jämfört med föregående år, branschens sammanlagda skulder översteg 1,32 miljarder zloty och över 1200 företag lämnade tyst marknaden under ett enda kvartal. De främsta orsakerna är höga kostnader för att betjäna skulder, strukturella ekonomiska problem i Tyskland och ett ökande tryck från regleringar. För affärspartner som samarbetar med polska transportörer innebär detta ett behov av att omedelbart skärpa kreditriskpolicyn.
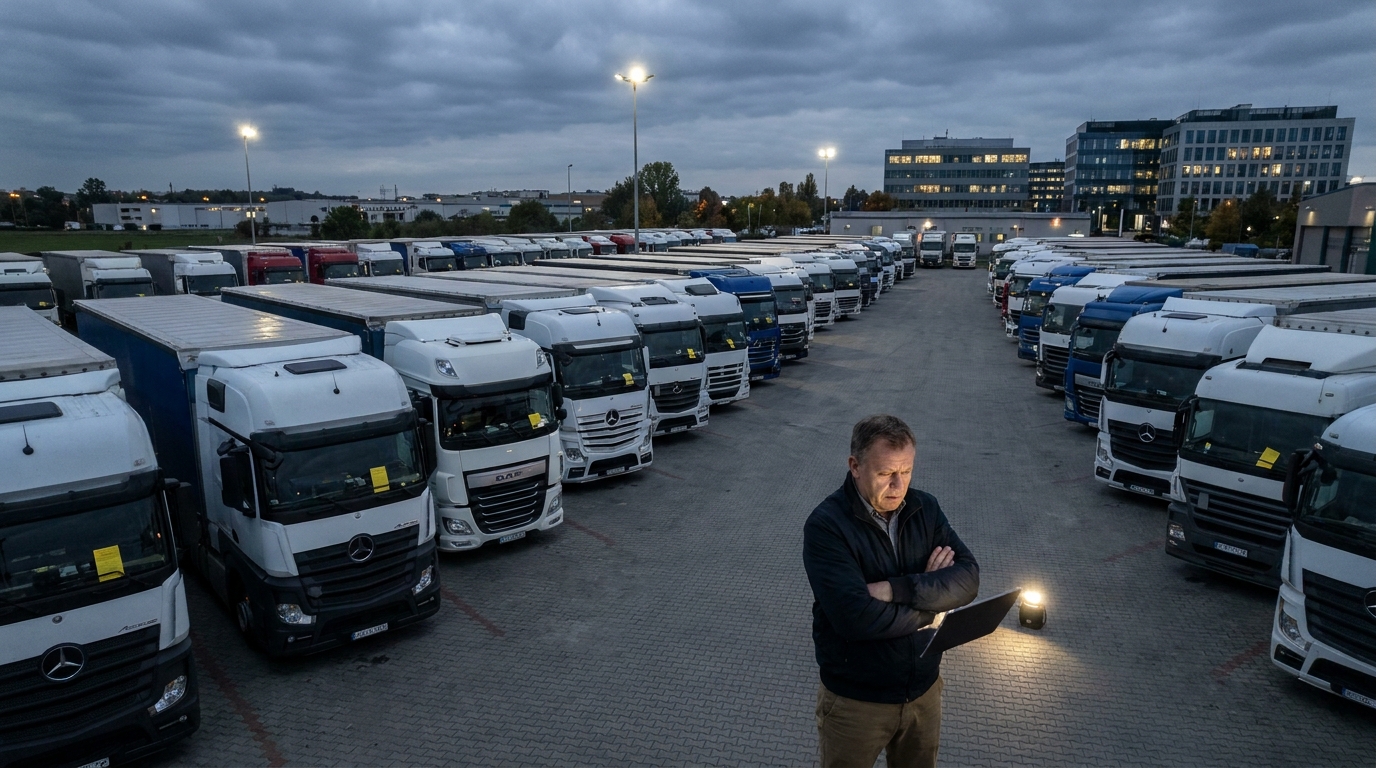
Polska transportföretag har hamnat i sin svåraste ekonomiska situation på över tio år. Uppgifterna för tredje kvartalet 2026, som samlats in av ledande branschportaler och verifierats av EURODEBT.eu:s analytiker, lämnar inget utrymme för illusioner: sektorn Transport, Spedition, Logistik (TSL) genomgår en djup strukturell kris, vars konsekvenser inte bara kommer att drabba transportörerna själva utan framför allt deras affärspartner — varuavsändare, speditörer och tjänsteleverantörer över hela kontinenten. Antalet formella konkurs- och rekonstruktionsförfaranden ökade med 15 procent på årsbasis, branschens sammanlagda skuldsättning översteg 1,32 miljarder zloty och över 1200 aktörer lämnade marknaden under bara ett kvartal. För riskchefer och företagsägare som samarbetar med polska transportörer är tiden att agera nu.
Problemets omfattning: siffror som talar för sig själva
TSL-branschen har i åratal betraktats som en av motorerna i den polska ekonomin och en nyckelkomponent i Europas leveranskedjor. Den polska lastbilsflottan är en av de största på kontinenten och inhemska transportörer hanterar en betydande del av transportvolymen mellan Öst- och Västeuropa. Denna till synes starka marknadsposition har dock inte skyddat sektorn från en våg av ekonomiska svårigheter, som accelererat dramatiskt under de senaste två kvartalen.
Statistik för tredje kvartalet 2026 visar en 15-procentig ökning av antalet konkurs- och rekonstruktionsförfaranden jämfört med motsvarande period föregående år. Ökningen överträffar de mörkaste scenarier som analytikerna formulerade i början av året. Dessutom beräknas problem med att upprätthålla den löpande likviditeten beröra omkring 24 tusen transportföretag registrerade i Polen — alltså inte bara dem som formellt har ansökt om konkurs eller inlett ett saneringsförfarande, utan även tiotusentals företag som balanserar på gränsen till insolvens.
Ett särskilt oroande fenomen är den kraftiga ökningen av så kallade tysta uttåg från marknaden (eng. silent exits). Enbart under tredje kvartalet 2026 pausade eller avslutade över 1200 transportföretag sin verksamhet — utan stora tillkännagivanden, utan medierapportering, ofta utan att förvarna sina affärspartner. För borgenärerna är ett sådant försvinnande särskilt farligt: fordringar från obetalda fakturor går förlorade eller hamnar i konkursboet, där återvinningen är minimal.
Krisens orsaker: en kombination av ogynnsamma faktorer
De nuvarande svårigheterna inom polsk transport är inte resultatet av en enda händelse. De är följden av flera överlappande makroekonomiska, marknadsmässiga och regulatoriska problem som tillsammans skapar en exceptionellt destruktiv verksamhetsmiljö.
Höga kostnader för skuldservice och urholkade marginaler
De flesta polska transportföretag finansierar sin verksamhet — särskilt inköp och modernisering av fordonsflottan — med banklån och leasing. I en miljö med förhöjda räntor, som har bestått i flera år, har kostnaderna för att betjäna dessa åtaganden ökat drastiskt. Samtidigt har prispressen på fraktmarknaden systematiskt begränsat rörelsemarginalerna. Effekten är lätt att förutse: företag som för bara några år sedan utan problem kunde betjäna sin skuld med rörelseintäkterna tvingas i dag använda sina kassareserver — reserver som krymper i en alarmerande takt.
I kombination med växande betalningsförseningar längs leveranskedjorna — där en speditör väntar på betalning från varuavsändaren och samtidigt själv är sen med betalningen till transportören — uppstår en dominoeffekt, som är särskilt farlig för små och medelstora aktörer utan finansiell buffert.
Strukturell kris på den västra marknaden, särskilt i Tyskland
Den polska transportbranschen har byggt sin konkurrensfördel på trafik mellan Väst- och Östeuropa, och Tyskland har historiskt genererat den största ordervolymen för polska lastbilar. Tyvärr brottas ekonomin på andra sidan Oder med strukturella problem som sträcker sig långt bortom konjunkturcykeln. Krisen inom fordonssektorn och maskinindustrin i Tyskland leder direkt till färre producerade varor och därmed — till ett drastiskt minskat utbud av gods att transportera.
Resultatet är en grundläggande obalans mellan tillgänglig lastkapacitet och faktisk efterfrågan. På spotmarknaden har ett förödande priskrig uppstått, där fraktraterna per kilometer har rasat under lönsamhetsgränsen. För att hålla sina förare sysselsatta och betala leasingavgifterna accepterar transportföretag uppdrag till priser som i praktiken genererar rörelseförluster — i hopp om att situationen ska förbättras. I de flesta fall visar sig detta hopp vara förgäves.
Instabila bränslekostnader
Även om dieselpriserna på de europeiska grossistmarknaderna har uppvisat vissa svängningar, har de ur de polska transportörernas perspektiv inte inneburit tillräcklig lättnad för att förbättra lönsamheten. Bränsle är fortfarande en av de viktigaste komponenterna i de rörliga kostnaderna inom vägtransport, och dess oförutsägbarhet försvårar effektiv ekonomisk planering och förhandling av långsiktiga avtal som skyddar marginalen.
Regulatorisk press utan motstycke
Lagkrav som läggs ovanpå de operativa problemen skapar ytterligare en utmaning. Mobilitetspaketet, vars olika bestämmelser trädde i kraft under de senaste åren, har begränsat möjligheterna till kostnadsoptimering som vissa transportörer använde sig av. Cabotageregler, kravet på att fordonet ska återvända till registreringslandet och reglerna om utstationering av förare har medfört faktiska ökningar av driftskostnaderna.
Vid horisonten skymtar ännu en omfattande regeländring: att vägtransport inkluderas i systemet för handel med CO₂-utsläpp (ETS2). Även om det fullständiga införandet av systemet är utspritt över tid måste företagen redan i dag planera investeringar i en modernare och mer miljövänlig fordonsflotta — vid en tidpunkt då deras balansräkningar lyser röda. För många transportörer är detta en börda som de inte kan bära utan extern finansiering, som — på grund av försämrade kreditvärdighetsbedömningar — blir allt svårare att få tillgång till.
Geopolitik och tillgång till kapital
Den ihållande geopolitiska instabiliteten i Central- och Östeuropa har påverkat finansinstitutens vilja att investera kapital i transportbranschen negativt. Banker och leasingbolag höjer säkerhetskraven och skärper kreditkriterierna, vilket effektivt stänger ute små och medelstora transportörer från det rörelsekapital som behövs för den dagliga verksamheten. Företag som tidigare utan problem refinansierade sina skulder möter i dag en mur — och hamnar följaktligen i gäldenärsregister eller hos rekonstruktionsdomstolar.
Risk för affärspartner: vad varuavsändare och speditörer bör veta
Krisen inom polsk transport är inte bara ett problem för transportörerna själva. Varje aktör som samarbetar med ett polskt TSL-företag — oavsett om det är en varuavsändare, logistikoperatör, tullagent eller bilverkstad — tar en mätbar finansiell risk. Nedan presenterar vi de viktigaste områdena som kräver särskild uppmärksamhet.
- Risk för förlust av handpenning och förskottsbetalningar: Företag i ekonomiska svårigheter kan ta emot uppdrag och förskott utan att kunna fullgöra dem. Vid konkurs är det ytterst svårt att få tillbaka sådana medel.
- Störningar i leveranskedjan: Att en transportör plötsligt försvinner från marknaden — inklusive det tidigare nämnda tysta uttåget — kan orsaka allvarliga problem med att fullgöra uppdrag, särskilt när det gäller tidskänsligt gods.
- Ökande fraktrisk: Under en kris kan vissa transportörer försumma försäkringen av godset eller låta bli att betala premier, vilket innebär att varuavsändaren kanske inte får någon ersättning vid en skada.
- Låg återvinningsgrad för fordringar: I polska konkurs- och saneringsförfaranden får oprioriterade borgenärer vanligtvis tillbaka en bråkdel av sina fordringar. Vid masskonkurser i en och samma bransch blir situationen ännu svårare, eftersom tillgångarna att fördela är begränsade och kön av borgenärer — lång.
EURODEBT.eu:s perspektiv: hur risker hanteras under rådande förhållanden
Mot bakgrund av den snabbt försämrade situationen i den polska TSL-sektorn är det avgörande att omedelbart se över och uppdatera riskpolicyn för affärspartner i denna bransch. Nedan presenterar vi praktiska rekommendationer för riskchefer och företagsägare som samarbetar med polska transportörer.
1. Skärpta kriterier för kreditlimit
Befintliga kreditlimiter som beviljats transportföretag bör omedelbart ses över utifrån affärspartnerns aktuella finansiella uppgifter. Vi rekommenderar att aktuella finansiella rapporter hämtas, att registreringar i det nationella domstolsregistret övervakas och att bolagets status kontrolleras i gäldenärsdatabaser. Aktörer för vilka aktuella uppgifter inte kan erhållas bör betraktas som en förhöjd risk tills de har verifierats.
2. Kortare betalningsvillkor och starkare säkerheter
De vanliga betalningsvillkoren på 30 eller 60 dagar, som i åratal har varit norm i branschen, bör i dag betraktas som en alltför lång exponeringstid. Förhandla där det är möjligt om kortare betalningsvillkor eller betalning vid leverans. Vid större samarbetsvolymer bör du överväga att begära ytterligare säkerheter: bankgarantier, remburs eller registrerade panträtter i fordonsflottan.
3. Intensifierad bevakning av fordringar och snabb eskalering
Varje betalningsförsening på 7 till 14 dagar bör betraktas som en varningssignal och omedelbart eskaleras i indrivningsprocessen. Under en likviditetskris beror dessa förseningar sällan på ett oavsiktligt förbiseende — oftast är de det första tecknet på allvarligare problem. En snabb reaktion ökar möjligheterna att driva in fordringarna innan företaget går in i ett formellt förfarande.
4. Regelbunden kontroll av affärspartnerns ekonomiska tillstånd
En engångskontroll av en affärspartner när samarbetet inleds är i dag absolut inte tillräcklig. Vi rekommenderar regelbunden — minst kvartalsvis — bevakning av viktiga varningssignaler: nya registreringar i gäldenärsregistret, förändringar i ägarstrukturen, personalomsättning eller ansökningar om registrering i KRS avseende rekonstruktionsförfaranden.
5. Diversifiering av transportörsbasen
Ur ett strategiskt perspektiv är det i dag värt att se över hur koncentrerat samarbetet är till en eller ett fåtal transportörer. Beroende av en aktör som plötsligt kan lämna marknaden skapar en operativ risk som på längre sikt kan visa sig vara mer kostsam än en tillfällig brist på prisoptimering.
Utsikter för de kommande kvartalen
Kommer krisen i den polska TSL-branschen snart att vara över? Analytikerna är försiktiga med optimistiska prognoser. Den tyska industrins strukturella problem kommer inte att försvinna över en natt, och korrigeringen av det alltför stora utbudet av fordonskapacitet på de europeiska marknaderna kan ta ytterligare flera kvartal. Samtidigt kommer det kommande införandet av ETS2 att kräva ytterligare investeringar som de flesta ekonomiskt svagare aktörer inte kommer att kunna bära.
Ett positivt scenario vore en gradvis återhämtning av fraktefterfrågan som — om den inträffar — sannolikt börjar i kontraktssegmentet och först därefter förbättrar förhållandena på spotmarknaden. Men även i ett optimistiskt scenario kommer marknadens anpassningscykel att ta mer än ett år. Under denna tid måste man räkna med ytterligare konkurser, fortsatt konsolidering av marknaden och fortsatt ökad kreditrisk gentemot transportörer.
Sektorn har gått in i en fas av djupgående naturligt urval. Företag med sunda balansräkningar, diversifierade orderportföljer och effektiv kostnadsstyrning kommer att överleva. De övriga — och de kan vara fler än vad den officiella statistiken visar i dag — kommer att fylla på den växande listan över aktörer i rättsliga förfaranden.
Sammanfattning: skydd av den egna likviditeten som prioritet
Uppgifterna för tredje kvartalet 2026 bör vara en varningssignal för varje aktör som gör affärer med den polska transportbranschen. Konkursvågen, massiva tysta uttåg från marknaden, skulder i miljardklassen och destruktiv prispress skapar en miljö där standardförfaranden för riskhantering kan visa sig vara otillräckliga.
Skyddet av den egna likviditeten — genom noggrann kontroll av affärspartner, kortare kreditexponering och snabb reaktion på varningssignaler — måste bli en absolut prioritet. Under en kris är proaktiv riskpolicy den enda effektiva formen av försvar, inte reaktiv indrivning.
Plattformen EURODEBT.eu övervakar den finansiella hälsan hos europeiska transport- och logistikföretag i realtid. Vi uppmuntrar dig att kontrollera dina affärspartner inom TSL-sektorn innan du inleder eller fortsätter ett samarbete — särskilt i ett så känsligt marknadsläge som det vi upplever under andra halvåret 2026.




