

Атаката на САЩ срещу Иран тласна цените на петрола до небесата. Европейският транспорт и логистика са подложени на сериозен натиск.
Военните атаки на САЩ срещу Иран предизвикаха на 31 август 2026 г. рязко покачване на цените на петрола — Брент надхвърли 90 долара за барел, поскъпвайки с над 3% в рамките на една сесия. Европейският транспортно-логистичен сектор е изправен пред драстично увеличение на оперативните разходи, вълна от повишения на тарифите за превоз и реален риск от фалит на много по-малки превозвачи. Ситуацията заплашва да предизвика вторични инфлационни ефекти, усложнявайки паричната политика на ЕЦБ и икономическите перспективи пред цялата еврозона.
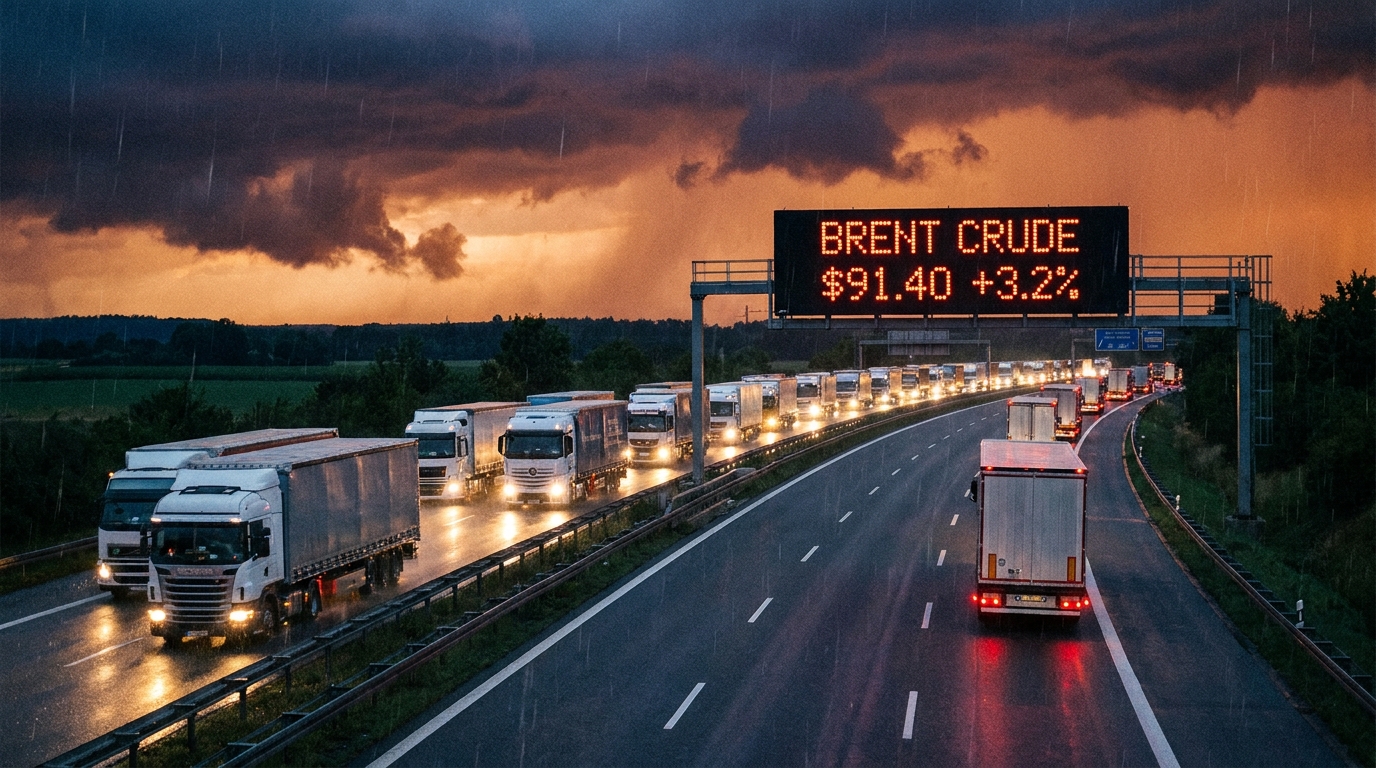
В понеделник, 31 август 2026 г., европейските и световните стокови пазари се сблъскаха с един от най-големите ценови шокове през последните години. Непосредственият спусък бяха съобщенията за военни удари на Съединените щати срещу стратегически обекти, разположени в Иран. Пазарната реакция беше бърза и брутална по своя мащаб – суровият петрол Brent, основният бенчмарк за Европа, проби психологическата бариера от 90 долара за барел, регистрирайки ръст от над 3% за една сесия. За транспортната и логистична индустрия на Стария континент този сигнал означава едно: време е за подробен преглед на експозицията на риск и незабавни защитни мерки.
Ормузкият проток - глобалното пречка отново в светлината на прожекторите
За да се разбере мащабът на пазарната реакция, човек трябва да се задълбочи в географията и статистиката. Ормузкият проток, тесен провлак, свързващ Персийския залив с Индийския океан, е един от най-стратегически важните водни басейни в света. Смята се, че през него преминават от 20 до 30 процента от всички световни доставки на петрол – включително износ от Саудитска Арабия, Обединените арабски емирства, Кувейт, Ирак и самия Иран. В случай на въоръжен конфликт, възникнал в непосредствена близост до този воден басейн, финансовите пазари автоматично задействат механизъм, който драстично увеличава така наречената рискова премия.
Новината, че ударите са насочени към инфраструктура, разположена в райони, особено близки до този стратегически маршрут, предизвика незабавна реакция сред инвеститорите и търговците - паническа продажба на други активи и масови покупки на петрол като предпазна мярка срещу риска от прекъсване на доставките. Липсата на ясни сигнали за деескалация от която и да е от участващите страни означава, че анализаторите не изключват сценарий, при който цените на Brent биха могли да се покачат до 100 долара за барел, ако конфликтът започне да привлича допълнителни регионални играчи.
Автомобилен транспорт: незабавно и най-болезнено
От всички сектори на европейската икономика, именно секторът на транспорта, спедицията и логистиката ще усети геополитическия шок най-бързо и най-директно. Това се дължи на проста, но неумолима аритметика на разходите. Горивото, по-специално дизеловото гориво B7 или HVO, използвано в влекачите с ремаркета и превозните средства за доставки, обикновено представлява от 25 до 40 процента от общите оперативни разходи на превозвача. Никоя друга индустрия – освен авиацията и морското корабоплаване – не е толкова пряко и структурно зависима от цената на петрола.
Въздействието на покачващите се цени на суровия петрол върху цените на едро и дребно на дизела не е незабавно, но предвид настоящите пазарни условия, бензиностанциите и търговците на едро често актуализират ценовите си листи предварително, очаквайки по-нататъшни увеличения. Това означава, че в рамките на няколко работни дни след шока в понеделник, шофьорите и операторите на автопаркове ще усетят въздействието директно на бензиностанцията.
Маржовете на индустрията: вече са напрегнати
Ключовият контекст за оценка на сериозността на ситуацията е фактът, че европейската транспортна индустрия навлиза в тази криза силно отслабена финансово. През последните години се наблюдава натрупване на редица неблагоприятни явления:
- Нарастващи разходи за труд — увеличението на минималните заплати в западноевропейските страни и прилагането на пакета за мобилност принудиха превозвачите от Централна и Източна Европа радикално да преразгледат своите бизнес модели и структури за възнаграждение на водачите.
- Високи лихвени проценти — през значителна част от последния период европейският транспортен сектор е финансирал инвестиции в автопарка (лизинг, заеми) вrodoв условията на рекордно високи разходи за пари, които значително натовариха балансите на много компании.
- Повишаване на пътните такси — все повече европейски страни въвеждат или затягат своите системи за таксуване (включително Германия в областта на уреждането на емисиите на CO₂), увеличавайки оперативните разходи за всеки километър от маршрута.
- Натиск от големи клиенти — Търговските вериги и производителите постоянно се стремят да поддържат или намалят цените на превозите, като по този начин свиват оперативните маржове на превозвачите до исторически ниски нива.
В този контекст всяко рязко покачване на цените на горивата е буквално удар за много транспортни компании – особено за по-малките и средните – който би могъл да се окаже последната капка. Компаниите, които не са се обезпечили с подходящи клаузи за гориво в договорите си (т.нар. Коефициент на корекция на горивото или Коефициент на корекция на бункера) или не са внедрили инструменти за хеджиране на фючърсния пазар, ще се окажат в изключително трудна ситуация.
Вълна от фалити в Централна и Източна Европа - реална заплаха
Транспортният сектор в Централна и Източна Европа, и по-специално в Полша, която е един от най-големите оператори на автомобилни превози в целия Европейски съюз, е особено уязвим в този контекст. Полските превозвачи колективно управляват един от най-големите автопаркове от камиони в Европа и повечето от техните бизнес модели разчитат на работа с изключително ниски маржове, като същевременно запазват договорите, сключени при условията преди горивната криза.
Въз основа на анализа на финансовата структура на субектите, наблюдавани от EURODEBT.eu, може да се прогнозира, че най-изложени на риск от внезапно влошаване на финансовата ликвидност ще бъдат:
- Малки транспортни компании наемане на до 10-15 шофьори, без капиталови буфери и възможност за бързо предоговаряне на договорните условия с изпълнителите.
- Превозвачи, опериращи по маршрути с ниска единична печалба — особено в сегмента на превоза на насипни и контейнерни товари, където ценовата конкуренция е най-силна.
- Компании с висок краткосрочен дълг, чийто модел на финансиране се основава на интензивното използване на факторинг или заеми за оборотен капитал с променлива лихва.
- Предприятия без ефективни клаузи за гориво в дългосрочни договори с получатели на услуги.
Историческите прецеденти – включително вълната от фалити след скока на цените на горивата през 2022 г. и 2008 г. – ясно показват, че подобни ценови шокове водят до увеличен брой заявления за преструктуриране и обявяване на несъстоятелност в рамките на 3-6 месеца от възникването им.
Огромно увеличение на товарните тарифи – сигурност, а не сценарий
Пазарната логика е неумолима в този случай: транспортните компании, които преживеят ценовия шок, ще имат само един защитен инструмент: повишаване на цените на превозите. Следователно, увеличението на цените на превозите в Европа трябва да се третира не като възможен сценарий, а като определена последица от текущите събития. Единственият въпрос е мащабът и темпът на тези увеличения.
Преките ефекти ще бъдат усетени преди всичко от поръчителите на транспортни услуги: производители на различни стоки, търговски вериги и логистични оператори. Последните, действащи като посредници, от своя страна ще бъдат принудени да прехвърлят по-високите разходи върху крайните си клиенти. Косвено, но неизбежно, увеличението на товарните тарифи ще се отрази на цените на продуктите, достъпни за крайните потребители – както на полския пазар, така и в целия Европейски съюз.
Ефект от втория кръг: Инфлацията отново в играта
Икономистите използват термина „вторичен ефект“, за да опишат механизма, чрез който първоначалният инфлационен импулс – в този случай покачващите се цени на петрола – постепенно прониква в цялата икономика, проявявайки се в цените на следващите категории продукти и услуги. Логистиката и транспортът са едни от основните канали, чрез които се предава този ефект, тъй като те засягат практически всяко звено във веригата за доставки.
В настоящата обстановка е много вероятно да се стигне до повишена инфлация в еврозоната и в цяла Европа. Подобен обрат на събитията би създал сериозни усложнения за Европейската централна банка и централните банки на отделните страни в региона. Доскоро тези институции сигнализираха за готовността си да продължат цикъла на намаляване на лихвените проценти в подкрепа на икономическото възстановяване. Връщането към инфлационен натиск би могло ефективно да блокира тези планове или дори да принуди връщане към рестриктивна парична политика.
С едновременното въздействие на високите цени на енергията, скъпите кредити и стагниращото търсене, рискът от рецесия или поне стагфлация в еврозоната очевидно се увеличава. За компаниите в сектора на TSL това би означавало най-лошия сценарий: едновременен натиск върху разходите и свиващи се обеми на поръчките.
Какво трябва да направят мениджърите на риска сега?
Предвид събитията от 31 август 2026 г., пасивното чакане ситуацията да се развие е лукс, който никоя отговорна компания не може да си позволи. По-долу представяме конкретни препоръки за различни категории предприятия, работещи в сектора на TSL и свързаните с него индустрии.
За транспортни и спедиторски фирми:
- Спешно предоговаряне на дългосрочни договори — незабавно да се ангажират с клиентите, за да въведат или актуализират клаузи за горивото, които автоматично коригират цените на превозите спрямо текущите цени на дизела.
- Преглед и актуализиране на ценови листи — цените за услуги, предоставяни без дългосрочни договори, следва незабавно да отразяват новото ниво на разходите за гориво.
- Анализ на портфолиото от договори по отношение на експозицията на риск — идентифициране на договори, по които дружеството поема пълния риск от увеличение на разходите, и разработване на стратегия за тяхното постепенно прекратяване или предоговаряне.
- Разглеждане на инструменти за хеджиране — за по-големи предприятия, прилагане или преглед на приложените форвардни ценни книжа на пазара на петрол или дизел.
- Мониторинг на финансовата ликвидност — повишена честота на вътрешно отчитане на паричния поток, особено в областта на разходите за гориво и навременното събиране на вземанията.
За фирми, възлагащи транспортни услуги (производство, търговия, електронна търговия):
- Подготовка за неизбежното увеличение на цените — бюджетите за логистика за следващите тримесечия следва да вземат предвид сценария за значително увеличение на транспортните разходи.
- Проверка на състоянието на ключовите доставчици на транспортни услуги — нарастващият риск от фалит на превозвачите оправдава по-интензивно финансово наблюдение на логистичните партньори, включително проверка на платформи като EURODESK.eu.
- Диверсификация на базата от доставчици на транспортни услуги — зависимостта от един или повече превозвачи в кризисна ситуация може да доведе до прекъсвания във веригата на доставки.
За финансови институции и застрахователи:
- Затягане на кредитната политика към субекти от сектора на транспортните и логистични услуги (TSL), особено тези с по-слаби баланси и без договори за гарантиране на горивото.
- Строг мониторинг на вземанията — повишената вероятност от забавяне на изплащането на задълженията от страна на превозвачите оправдава засилен контрол върху кредитната експозиция.
- Преразглеждане на кредитните и факторинговите лимити за предприятия с висок коефициент на задлъжнялост, извършващи дейност в областта на автомобилния транспорт.
Средносрочна перспектива: пазарът няма да се върне към равновесие бързо
Дори ако военната ситуация в Персийския залив се стабилизира по-бързо, отколкото песимистите предполагат, стоковите пазари няма веднага да се върнат към нивата си отпреди 31 август. Опитът от предишни геополитически кризи (включително конфликта между Русия и Украйна през 2022 г. и атаките срещу петролната инфраструктура на Саудитска Арабия през 2019 г.) показва, че след рязък скок цените на петрола се стабилизират на значително по-високо ниво, отколкото преди събитието, дори когато непосредственият риск от прекъсване на доставките е отминал.
Това означава, че индустрията за превозни средства, превозни средства и електричество (TSL), трябва да се подготви не за еднократен, временен шок, а за работа в условия на структурно по-високи цени на горивата в продължение на поне няколко месеца. В такъв времеви хоризонт компаниите без адекватна договорна гъвкавост и капиталов буфер постепенно ще загубят способността си да посрещат текущите си задължения.
Оценка на риска на EURODEBT.eu: Транспортният сектор е под наблюдение
В отговор на събитията от 31 август 2026 г., редакционният екип и аналитичният екип на EURODEBT.eu засилват наблюдението си върху субектите в транспортния и логистичния сектор в Централна и Източна Европа. Мениджърите на риска и собствениците на бизнес трябва да обърнат особено внимание на следните предупредителни знаци сред своите партньори:
- Забавяния в плащанията към доставчици и подизпълнители – първият и най-често срещан симптом на проблеми с ликвидността.
- Тревожни промени в структурата на поръчките – внезапните анулации на договори или драстичното намаляване на обемите може да показват оперативни затруднения.
- Промени в политиките за закупуване на гориво – преминаването от безкасови към парични плащания може да показва проблеми с кредитните лимити на бензиностанциите.
- Информация за колективни съкращения или намаляване на автопарка – сигнали за преструктуриране преди официално производство.
Европейският опит от предишни стокови кризи ясно показва, че фалитът на голям или среден превозвач може да предизвика каскада от проблеми за неговите партньори, подизпълнители и кредитори – често без предварително предупреждение. Проверката на финансовото състояние на бизнес партньорите в транспортния сектор вече се превръща не в незадължителен инструмент за надлежна проверка, а в основно изискване за управление на оперативния риск.
сумиране
Събитията от 31 август 2026 г. разтърсиха европейския сектор на транспортните услуги за превоз на товари (TSL) в момент, когато индустрията вече беше отслабена от месеци на натиск върху разходите. Преминаването на 90 долара за барел от суровия петрол Brent не е просто абстрактно число на фондовите борси – това е пряка заплаха за финансовата ликвидност на хиляди корабни компании, сигнал за предстоящо увеличение на товарните тарифи и потенциален спусък за нова вълна от инфлация на континента. Времето за пасивно наблюдение приключи – както за превозвачите, търсещи договорна защита, така и за компаниите, чиито вериги за доставки зависят от стабилността на транспортния сектор.




