

Криза в полския автомобилен транспорт: 15% повече фалити през 2026 г. и милиардни задължения в сектора TSL
Данните за III тримесечие на 2026 г. разкриват най-тежката криза в полския сектор на транспорта, спедицията и логистиката от повече от десетилетие: броят на производствата по несъстоятелност е нараснал с 15 процента на годишна база, общата задлъжнялост на бранша е надхвърлила 1,32 милиарда злоти, а над 1200 фирми тихомълком са напуснали пазара в рамките на едно тримесечие. Основните причини са високите разходи за обслужване на дълга, структурните икономически проблеми на Германия и нарастващият регулаторен натиск. За контрагентите, които работят с полски превозвачи, това означава необходимост от незабавно затягане на политиката за кредитен риск.
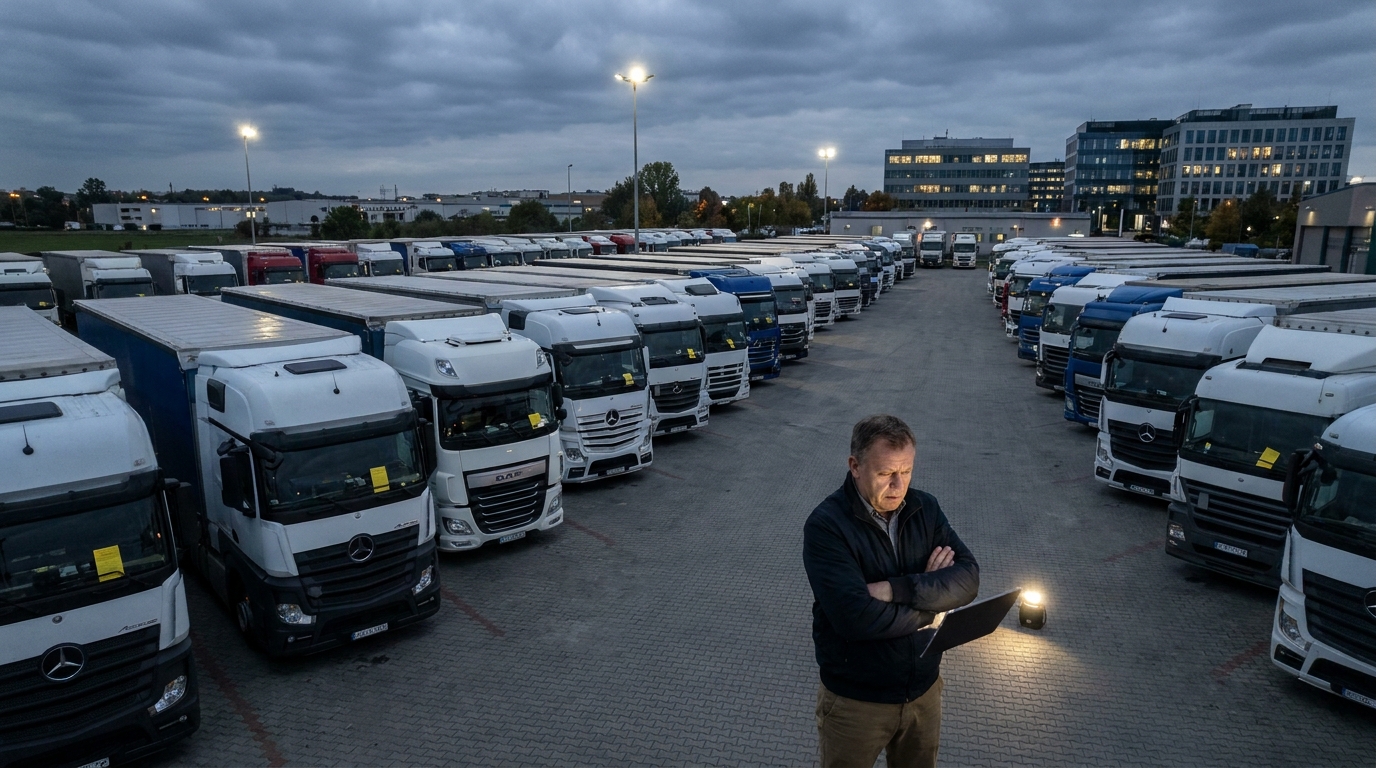
Полските транспортни компании се намират в най-трудното финансово положение от повече от десет години. Данните за третото тримесечие на 2026 г., събрани от водещи браншови медии и проверени от анализаторите на EURODEBT.eu, не оставят място за съмнение: секторът на транспорта, спедицията и логистиката (ТСЛ) преминава през дълбока структурна криза, чиито последици ще усетят не само самите превозвачи, но най-вече техните контрагенти — товародатели, спедитори и доставчици на услуги на целия континент. Броят на формалните производства по несъстоятелност и преструктуриране се е увеличил с 15 процента на годишна база, общата задлъжнялост на бранша е надхвърлила 1,32 милиарда злоти, а над 1200 предприятия са напуснали пазара само за едно тримесечие. За мениджърите по риска и собствениците на фирми, които работят с полски превозвачи, моментът за действие е сега.
Мащабът на проблема: числа, които говорят сами за себе си
От години браншът ТСЛ се смята за един от двигателите на полската икономика и ключов елемент от европейските вериги за доставки. Полският камионен парк е един от най-големите на континента, а местните превозвачи обслужват значителна част от обема на превозите между Източна и Западна Европа. Тази привидно силна пазарна позиция обаче не предпази сектора от вълна от финансови затруднения, която набра драматична скорост именно през последните две тримесечия.
Статистическите данни за третото тримесечие на 2026 г. показват 15-процентно увеличение на броя на производствата по несъстоятелност и преструктуриране спрямо същия период на предходната година. Това увеличение надхвърля най-мрачните сценарии, формулирани от анализаторите в началото на годината. Освен това според оценките проблеми с поддържането на текущата ликвидност имат около 24 хиляди транспортни предприятия, регистрирани в Полша — следователно не само онези, които формално са подали молба за несъстоятелност или са открили оздравително производство, но и десетки хиляди фирми, балансиращи на ръба на неплатежоспособността.
Особено тревожно явление е рязкото увеличаване на т.нар. тихи излизания от пазара (на английски silent exits). Само през третото тримесечие на 2026 г. над 1200 транспортни компании са преустановили или напълно прекратили дейност — без шумни съобщения, без медийни публикации, често без да предупредят контрагентите си. За кредиторите подобно изчезване е особено опасно: вземанията по неплатени фактури се губят или попадат в масата на несъстоятелността, откъдето възстановяването е минимално.
Причини за кризата: съчетание от неблагоприятни фактори
Настоящите затруднения в полския транспорт не са резултат от едно събитие. Те са следствие от натрупването на няколко припокриващи се макроикономически, пазарни и регулаторни проблема, които в съчетание създават изключително разрушителна оперативна среда.
Високи разходи за обслужване на дълга и свиване на маржовете
Повечето полски транспортни компании финансират дейността си — по-специално закупуването и модернизирането на автопарка — чрез банкови кредити и лизинг. В условията на повишени лихвени проценти, които се задържат от няколко години, разходите за обслужване на тези задължения са нараснали драстично. Същевременно ценовият натиск на пазара на товарни превози систематично свиваше оперативните маржове. Резултатът е лесен за предвиждане: компании, които само преди няколко години спокойно можеха да обслужват дълга си с оперативните приходи, днес са принудени да използват паричните си резерви — резерви, които се стопяват с тревожна скорост.
В съчетание с натрупващите се забавяния на плащанията по веригите за доставки — ситуация, при която спедитор чака плащане от товародателя, а междувременно самият той просрочва плащане към превозвача — се създава ефект на доминото, особено опасен за малките и средните предприятия без финансов буфер.
Структурна криза на западния пазар, особено в Германия
Полският транспортен бранш изгради конкурентното си предимство върху обслужването на маршрути между Западна и Източна Европа, а Германия традиционно генерираше най-големия обем поръчки за полските камиони. За съжаление икономиката отвъд Одер се бори със структурни проблеми, които далеч надхвърлят икономическия цикъл. Кризата в автомобилния сектор и машиностроенето в Германия се изразява пряко в по-малко произведени стоки, а оттам — в драстично ограничено предлагане на товари за превоз.
Резултатът е фундаментален дисбаланс между наличния товарен капацитет и реалното търсене. На спот пазара избухна опустошителна ценова война, при която тарифите за превоз на километър се сринаха под прага на рентабилност. За да осигурят постоянна работа на шофьорите си и да изплащат лизинговите вноски, транспортните компании приемат поръчки на цени, които фактически генерират оперативни загуби — с надеждата, че ситуацията ще се подобри. В повечето случаи тази надежда се оказва напразна.
Нестабилност на разходите за гориво
Макар цените на дизеловото гориво на европейските пазари на едро да показаха известни колебания, от гледна точка на полските превозвачи те не донесоха достатъчно облекчение за подобряване на рентабилността. Горивото продължава да бъде един от най-важните компоненти на променливите разходи в автомобилния транспорт, а непредвидимостта му затруднява ефективното финансово планиране и договарянето на дългосрочни договори със защита на маржа.
Безпрецедентен регулаторен натиск
Правните изисквания, добавени към оперативните проблеми, създават допълнително предизвикателство. Пакетът за мобилност, чиито последователни разпоредби влязоха в сила през последните години, ограничи възможностите за оптимизация на разходите, използвани от някои превозвачи. Правилата за каботаж, изискването превозното средство да се връща в държавата на регистрация и разпоредбите за командироване на шофьори доведоха до реално увеличение на оперативните разходи.
На хоризонта се очертава още една мащабна регулаторна промяна: включването на автомобилния транспорт в системата за търговия с емисии на CO₂ (ETS2). Макар пълното въвеждане на системата да е разпределено във времето, фирмите трябва още днес да планират инвестиции в по-модерен и по-екологичен автопарк — в момент, когато балансите им са на червено. За много превозвачи това е непосилно бреме без външно финансиране, достъпът до което — заради влошените оценки на кредитоспособността — става все по-труден.
Геополитика и достъп до капитал
Продължаващата геополитическа нестабилност в региона на Централна и Източна Европа повлия отрицателно върху желанието на финансовите институции да инвестират капитал в транспортния бранш. Като увеличават изискванията за обезпечения и затягат кредитните критерии, банките и лизинговите компании на практика лишават малките и средните превозвачи от оборотния капитал, необходим за текущата им дейност. Фирми, които преди безпроблемно рефинансираха задълженията си, днес се сблъскват със стена — и в резултат попадат в регистрите на длъжниците или пред съдилищата по преструктуриране.
Риск за контрагентите: какво трябва да знаят товародателите и спедиторите
Кризата в полския транспорт не е проблем само на самите превозвачи. Всяко предприятие, което работи с полска компания от сектора ТСЛ — независимо дали е товародател, логистичен оператор, митническа агенция или автосервиз — поема измерим финансов риск. По-долу представяме най-важните области, на които трябва да се обърне специално внимание.
- Риск от загуба на аванси и предплащания: Фирми във финансово затруднение могат да приемат поръчки и аванси, без да са в състояние да изпълнят поръчките. При обявяване в несъстоятелност възстановяването на такива средства е изключително трудно.
- Нарушения във веригата за доставки: Внезапното изчезване на превозвач от пазара — включително споменатото по-рано тихо излизане — може да причини сериозни проблеми при изпълнението на поръчките, особено при товари с критични срокове.
- Нарастващ риск при товарните превози: По време на криза някои превозвачи могат да пренебрегнат застраховането на товарите или да не плащат премиите, което означава, че при щета товародателят може да не получи обезщетение.
- Ниски нива на събираемост на вземанията: В полските производства по несъстоятелност и оздравяване необезпечените кредитори обикновено възстановяват част от вземанията си. При масови несъстоятелности в един бранш ситуацията става още по-трудна, защото активите за разпределяне са ограничени, а опашката от кредитори — дълга.
Гледната точка на EURODEBT.eu: как да се управлява рискът при настоящите условия
На фона на толкова бързо влошаващата се ситуация в полския сектор ТСЛ ключово значение имат незабавният преглед и актуализирането на политиката за риск спрямо контрагентите от този бранш. По-долу представяме практически препоръки за мениджърите по риска и собствениците на фирми, които работят с полски превозвачи.
1. Затягане на критериите за кредитен лимит
Досегашните кредитни лимити, предоставени на транспортни компании, трябва незабавно да бъдат преразгледани въз основа на актуалните финансови данни на контрагента. Препоръчваме да се получат актуални финансови отчети, да се следят вписванията в Националния съдебен регистър и да се проверява статусът на дружеството в базите данни за длъжници. Предприятията, за които не е възможно да се получат актуални данни, следва да се третират като високорискови до извършване на проверка.
2. Съкращаване на сроковете за плащане и укрепване на обезпеченията
Стандартните 30- или 60-дневни срокове за плащане, които години наред бяха норма в бранша, днес трябва да се разглеждат като твърде дълъг период на експозиция. Където е възможно, договорете по-кратки срокове за плащане или плащане при доставка. При по-големи обеми на сътрудничество обмислете да поискате допълнителни обезпечения: банкови гаранции, акредитиви или регистрирани залози върху автопарка.
3. Засилено наблюдение на вземанията и бърза ескалация
Всяко забавяне на плащане от порядъка на 7 до 14 дни трябва да се третира като предупредителен сигнал и незабавно да се ескалира в процеса на събиране на вземанията. В условията на ликвидна криза тези закъснения рядко се дължат на случаен пропуск — най-често са първият признак на по-сериозни проблеми. Бързата реакция увеличава шансовете за събиране на вземанията, преди компанията да влезе във формално производство.
4. Редовна проверка на състоянието на контрагента
Еднократната проверка на контрагента при започване на сътрудничество днес е категорично недостатъчна. Препоръчваме периодично — поне на всяко тримесечие — наблюдение на ключовите предупредителни сигнали: поява на вписвания в регистъра на длъжниците, промени в структурата на собствеността, колебания в заетостта или подаване на заявления за вписване в Националния съдебен регистър, свързани с производства по преструктуриране.
5. Диверсификация на базата от превозвачи
От стратегическа гледна точка днес си струва да се преразгледа степента на концентрация на сътрудничеството с един или няколко превозвачи. Зависимостта от предприятие, което може внезапно да напусне пазара, създава оперативен риск, който в по-дългосрочен план може да се окаже по-скъп от временната липса на ценова оптимизация.
Перспективи за следващите тримесечия
Ще приключи ли кризата в полския бранш ТСЛ в близко бъдеще? Анализаторите са предпазливи по отношение на оптимистичните прогнози. Структурните проблеми на германската индустрия няма да изчезнат за една нощ, а корекцията на прекомерно разширеното предлагане на транспортен капацитет на европейските пазари може да продължи още няколко тримесечия. Същевременно предстоящото въвеждане на ETS2 ще наложи допълнителни инвестиции, които повечето финансово по-слаби участници няма да могат да понесат.
Положителен сценарий би било постепенно възстановяване на търсенето на товарни превози, което — ако настъпи — най-вероятно ще започне от договорния сегмент и едва след това ще подобри условията на спот пазара. Но дори при оптимистичен сценарий цикълът на пазарно приспособяване ще отнеме повече от година. През това време трябва да се очакват нови несъстоятелности, по-нататъшна консолидация на пазара и допълнително нарастване на кредитния риск спрямо превозвачите.
Секторът навлезе във фаза на дълбок естествен подбор. Ще оцелеят компаниите със здрави баланси, диверсифицирани портфейли от поръчки и ефективно управление на разходите. Останалите — а те може да са повече, отколкото показва днешната официална статистика — ще попълнят нарастващия списък на предприятията в съдебни производства.
Обобщение: защитата на собствената ликвидност като приоритет
Данните за третото тримесечие на 2026 г. трябва да бъдат предупредителен сигнал за всяко предприятие, което прави бизнес с полския транспортен бранш. Вълната от несъстоятелности, масовите тихи излизания от пазара, дълговете за милиарди и разрушителният ценови натиск създават среда, в която стандартните процедури за управление на риска може да се окажат недостатъчни.
Защитата на собствената ликвидност — чрез внимателна проверка на контрагентите, съкращаване на кредитната експозиция и бърза реакция на предупредителните сигнали — трябва да се превърне в безусловен приоритет. В условията на криза единствената ефективна форма на защита е проактивната политика за риск, а не реактивното събиране на вземания.
Платформата EURODEBT.eu следи финансовото състояние на европейските транспортни и логистични компании в реално време. Насърчаваме ви да проверявате контрагентите си от сектора ТСЛ преди започване или продължаване на сътрудничеството — особено в толкова чувствителен пазарен момент, какъвто наблюдаваме през втората половина на 2026 г.




