

Дългът на полските превозвачи надхвърли 1,32 млрд. PLN. Доклад разкрива мащаба на кризата в транспортния бранш
Задлъжнялостта на полския сектор на автомобилния товарен транспорт достигна рекордно ниво от 1,32 милиарда злоти, а броят на фирмите с просрочени задължения надхвърли 23 700. За кризата са отговорни нарастващите разходи за гориво, неактуализираните навлови ставки в дългосрочните договори и хроничните забавяния на плащанията — 92 процента от превозвачите не получават плащанията си навреме. Ситуацията представлява сериозно предупреждение за всички фирми, които използват услугите на полски транспортни оператори.
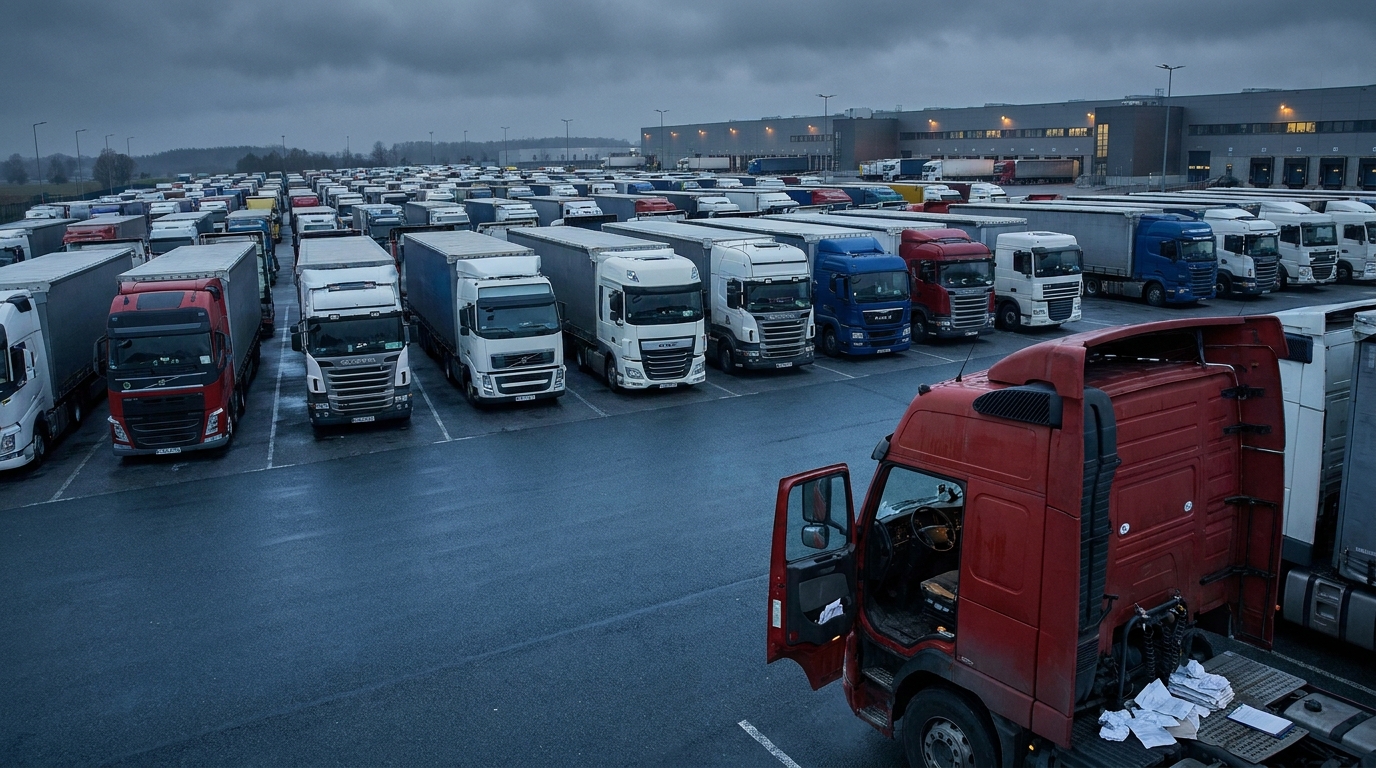
Общата задлъжнялост на полския сектор на автомобилния превоз на товари достигна през ноември 2026 г. тревожното равнище от 1,32 милиарда злоти. Данните на Националния регистър на дълговете показват, че над 23,7 хиляди фирми се борят с просрочени финансови задължения. Това е ясен сигнал, че състоянието на един от стълбовете на европейската логистика системно се влошава — а рискът за фирмите, работещи с полски превозвачи, расте с всеки изминал месец.
Мащабът на задлъжнялостта: числа, които трябва да тревожат всеки мениджър на риска
Според последния доклад на Националния регистър на дълговете броят на транспортните предприятия с просрочени задължения е нараснал на годишна база с над 700 фирми, което представлява увеличение от около 3,1 процента. Самото увеличение на броя на длъжниците би било тревожен сигнал — но в съчетание с общ дълг, надхвърлящ 1,32 млрд. PLN, картината става недвусмислено тревожна.
Важно е, че средният дълг на предприятие е намалял леко и сега възлиза на 55 700 PLN. На пръв поглед това би могло да е сигнал за подобрение — но в действителност данните показват само, че кризата обхваща все по-широк кръг предприятия, а не че отделните фирми се справят по-добре. Общата сума остава рекордна, а броят на застрашените фирми е най-високият от години.
Президентът на KRD Адам Лонцки подчертава, че става дума за системен проблем, а не за вълна от единични затруднения. Превозвачите не толкова губят способността да изплащат задълженията си заради собствени управленски грешки, колкото попадат в капан, заложен от структурата на пазара: растящи оперативни разходи, фрахтови ставки, които не смогват на инфлацията на разходите, и хронични забавяния на плащанията от възложителите.
Гориво и договори: капанът, в който попадат хиляди фирми
Основният двигател на кризата е неблагоприятното съчетание от повишаване на цените на горивата и липса на подходящи договорни механизми, които да защитават превозвачите от този риск.
Данните на Международния съюз за автомобилен транспорт (IRU) за второто тримесечие на 2026 г. показват, че цените на дизеловото гориво в Европейския съюз са се повишили средно с 12 процента. Това е огромна тежест за фирмите, при които горивото съставлява от над десет до над тридесет процента от всички оперативни разходи, в зависимост от вида и обхвата на извършваните превози.
В повечето случаи фирмите, работещи на спот пазара, са успели да прехвърлят това увеличение върху цените на поръчките — еднократните ставки са се повишили с около 11 процента. Проблемът обаче е в дългосрочните договори, при които фрахтовите ставки са нараснали само с 6 процента — тоест наполовина по-малко от самите разходи за гориво. Резултатът е системно свиване на оперативните маржове на превозвачите, които са основали бизнес модела си на многомесечни договори с големи товародатели.
Особено разрушително въздействие има липсата на горивни клаузи в значителна част от дългосрочните транспортни договори. Подобни клаузи позволяват автоматично коригиране на фрахтовата ставка според промените в цените на горивата, което е стандартен инструмент за управление на разходния риск на зрелите логистични пазари. Там, където липсват клаузи, превозвачите трябва сами да поемат разликата в разходите — за сметка на собствената си ликвидност.
Предоговарянето на договорите се оказва задънена улица за повечето фирми. Големите товародатели — търговски вериги, производители или складови оператори — разполагат със значително по-силна позиция при преговори от малките и средните превозвачи. На практика транспортните фирми са изправени пред избор: да приемат неблагоприятни условия и да се надяват да оцелеят, или да се откажат от договора и да рискуват загубата на постоянен поток от поръчки.
Забавяния на плащанията: 92 процента от фирмите не получават парите си навреме
Също толкова сериозен проблем — а за много фирми дори по-болезнен от разходите за гориво — са забавянията на плащанията. Проучване, проведено от Keralla Research по поръчка на Bibby Financial Services, представя шокиращи данни: 92 процента от полските транспортни фирми редовно получават плащания след определения в договора срок.
Медианната стойност на просрочените вземания е нараснала от 75 500 PLN до 90 000 PLN. Това означава, че средностатистическият полски превозвач във всеки даден момент чака плащане по фактури на обща стойност над 90 хиляди злоти — като същевременно е длъжен текущо да изпълнява собствените си задължения.
Именно тук е сърцевината на проблема с финансовата ликвидност в транспорта. Бизнес моделът на сектора се характеризира с фундаментална асиметрия на паричните потоци: разходите — зареждане с гориво, възнаграждения на шофьорите, лизингови вноски за превозните средства, застрахователни премии и разходи за обслужване — трябва да се правят предварително. Приходите обаче постъпват със значително закъснение, често 30, 60, а понякога дори 90 дни след извършването на услугата.
Когато към тази асиметрия се добавят продължителните забавяния на плащанията от страна на възложителите, получаваме готова рецепта за спирала на задлъжнялостта. За да поддържат непрекъснатостта на дейността си, превозвачите прибягват до оборотни кредити или факторинг — генерирайки допълнителни финансови разходи, които още повече натоварват и без това отслабените им маржове. Онези, които нямат достъп до външно финансиране или не желаят да поемат разходите за него, започват сами да забавят плащанията към доставчиците си — създавайки вторични забавяния по цялата верига на доставки.
Кой е най-застрашен? Профил на длъжника и географска карта на риска
Данните на KRD позволяват точно да се определят пазарните сегменти, които понасят най-голямата тежест на кризата.
Структура на предприятията: микропредприемачите под най-голям натиск
Почти две трети от всички задлъжнели транспортни фирми са физически лица, извършващи самостоятелна стопанска дейност. Общият им брой надхвърля 15 хиляди, а сумата на просрочията достига 750 млн. PLN. Тези превозвачи — често собственици на един или няколко камиона — работят без финансов буфер под формата на капиталови резерви, достъп до капиталовите пазари или подкрепа от корпоративна група. Всяка седмица забавяне на плащане от възложител може да означава за тях невъзможност да платят навреме лизингова вноска или застрахователна премия.
Сред най-задлъжнелите предприятия се открояват два случая: превозвач от окръг Отвоцк с дълг, близък до 7 млн. PLN, и транспортна фирма от Нови Томишъл с просрочия, достигащи 7,6 млн. PLN. И двата случая показват, че крайните проблеми с ликвидността засягат както малки оператори, така и фирми с малко по-голям мащаб на дейност.
Географска карта на задлъжнялостта: три воеводства под лупа
В териториален план най-голямата концентрация на дългове на превозвачите се пада на три региона, които същевременно са най-големите логистични и транспортни центрове в Полша:
- Мазовия — общ дълг от 260,6 млн. PLN, обхващащ 4 608 фирми. В този регион е съсредоточен най-големият брой транспортни предприятия, което води до безусловно първо място в класацията по задлъжнялост.
- Силезия — дълг в размер на 190,1 млн. PLN. Важно е, че именно тук се отчита най-високият среден дълг на фирма, надхвърлящ 67 000 PLN — значително над средното за страната. Силната концентрация на промишленост и логистика води до голям брой дългосрочни договори, които — както беше показано по-рано — се оказват капан при растящи оперативни разходи.
- Великополша — просрочия в размер на 180,5 млн. PLN, регион, който от години е един от двигателите на полската логистика, особено по западните направления.
Фирмите, които обмислят започване или продължаване на сътрудничество с превозвачи от тези воеводства, трябва да проявят особена предпазливост и да въведат задълбочени процедури за проверка на платежоспособността на партньорите си.
Кредитори и длъжници: кой губи най-много?
Кризата в транспорта не е проблем само на самите превозвачи — тя оказва широкообхватно въздействие върху други отрасли и финансови институции.
Най-големите кредитори на полските транспортни фирми са финансови и застрахователни институции — банки, лизингови дружества и фирми за събиране на вземания. Общият размер на вземанията им от транспортния сектор възлиза на 884,6 млн. PLN. Тази сума отразява степента, в която транспортният бранш зависи от външно финансиране за превозните средства и оперативната дейност. Когато превозвачите губят ликвидност, първи усещат това лизингодателите и банките.
На второ място е горивният сектор с вземания от порядъка на 241,2 млн. PLN. Бензиностанциите и дистрибуторите на дизелово гориво предоставят търговски кредити на превозвачите — и все по-често чакат напразно погасяването им. Затова толкова много бензиностанции и дистрибутори затягат кредитните условия или изискват плащания в брой от фирми със съмнително финансово състояние.
Същевременно самите превозвачи са жертви на верига от непогасени задължения. Транспортният бранш очаква 170 млн. PLN от собствените си длъжници — предимно търговски фирми, промишлени предприятия и строителни компании. Това е ясно доказателство, че забавянията на плащанията имат системен и каскаден характер: закъсненията на един етап от веригата на доставки бързо се пренасят към следващите звена.
Свиване на пазара: предупредителни сигнали за европейската логистика
Описаната криза на ликвидността започва да оказва пряко влияние върху структурата и потенциала на полския транспортен пазар. Данните на Главния инспекторат по автомобилен транспорт (GITD) показват, че само за половин година броят на фирмите с лиценз за международен транспорт е намалял с 644 предприятия. Този темп значително надхвърля естествената пазарна ротация вследствие на прекратяване на дейност, сливания или придобивания.
Същевременно пазарните проучвания показват, че почти половината транспортни фирми са спрели изцяло всички инвестиционни планове и планове за развитие. Вместо да модернизират автопарка, да инвестират в нови технологии или да разширяват обхвата на дейността си, тези фирми съсредоточават всички ресурси единствено върху оцеляването през настоящия период. В перспектива от няколко месеца това означава застаряване на автопарка, нарастващи разходи за обслужване и намаляваща конкурентоспособност на полските превозвачи на европейския пазар.
Полският транспортен автопарк е един от най-големите и най-важни компоненти на европейската логистична система. Полските камиони извършват огромна част от превозите в рамките на ЕС, а полските шофьори са сред най-многобройните групи професионални водачи по европейските пътища. Свиването на този потенциал — чрез фалити, отнемане на лицензи или замразяване на инвестиции — се отразява пряко върху наличността на транспортен капацитет в цяла Европа, което от своя страна влияе върху цените на фрахта и надеждността на веригите на доставки.
Перспектива за бизнес риска: какво трябва да направят фирмите, работещи с полски превозвачи?
За мениджърите на риска и собствениците на логистични фирми в Европа докладът на KRD носи няколко ключови практически извода.
Затягане на процесите за проверка на контрагентите
При над 23 700 фирми с просрочени задължения стандартната проверка в един регистър или единичен кредитен доклад може да се окажат недостатъчни. Струва си да се използват проверки от множество източници — чрез съчетаване на данни от KRD, регистъра на GITD, лизингови бази данни и историята на плащанията в отраслови информационни системи. Особена предпазливост е необходима спрямо микропредприемачите (самостоятелна стопанска дейност) и фирмите, регистрирани в Мазовия, Силезия и Великополша, където концентрацията на дългове е най-висока.
Непрекъснато, а не еднократно наблюдение на контрагентите
Финансовото състояние на транспортните фирми може да се променя динамично — особено при променливи цени на горивата и сезонни колебания в търсенето на превози. Еднократната проверка на платежоспособността при подписване на договора не предпазва от рискове, които се материализират няколко месеца по-късно. Препоръчва се въвеждането на механизми за непрекъснато наблюдение — известия за нови вписвания на дългове или промени в статуса на лиценза на превозвача.
Отчитане на горивния риск в структурата на договорите
Фирмите, които сключват дългосрочни договори с превозвачи и искат да запазят стабилни, платежоспособни логистични партньори, трябва да обмислят въвеждането на горивни клаузи като стандартен елемент. Механизмът за автоматично адаптиране на ставката към промените в цените на горивата защитава и двете страни — товародателя от резки предоговаряния и загуба на превозвача, а самия превозвач от свиване на маржа, водещо до фалит. В дългосрочен план договорите без горивни клаузи са бомба със закъснител, която генерира риск както за доставчика, така и за получателя на услугата.
Диверсифициране на базата от транспортни доставчици
В ситуация, при която почти всяка осма транспортна фирма има просрочени задължения, зависимостта от един или двама превозвачи се превръща в сериозен оперативен риск. Прекъсванията на доставките вследствие на внезапен фалит или спиране на лиценза на ключов партньор могат да имат катастрофални последици за непрекъснатостта на веригата на доставки. Изграждането на диверсифицирано портфолио от транспортни доставчици — с подходящ резервен капацитет и алтернативни маршрути — е необходим елемент от управлението на логистичния риск при настоящите пазарни условия.
Обобщение: браншът на кръстопът
Ситуацията в полския сектор на автомобилния транспорт през ноември 2026 г. е резултат от няколко припокриващи се неблагоприятни фактора: рекордни оперативни разходи, неадекватни фрахтови ставки в дългосрочните договори, хронични забавяния на плащанията от възложителите и структурната слабост на хиляди микропредприемачи без финансови буфери за сигурност.
Задлъжнялост в размер на 1,32 млрд. PLN, обхващаща близо 23 800 фирми, не е статистическа любопитност — тя е реален риск за всяка фирма, която възлага превози на полски оператори или е част от верига на доставки, обслужвана от полски камиони. Намаляващият брой лицензирани превозвачи, замразените инвестиционни планове и растящите спирали на задлъжнялост очертават картина на бранш, който без по-задълбочени структурни промени — в областта на договорното право, политиката на плащания и достъпа до финансиране — може да изпадне в още по-дълбока криза през следващите тримесечия.
За мениджърите на риска и логистичните фирми от цяла Европа горните данни представляват ясен сигнал: време е за засилване на процедурите за проверка на транспортните партньори, диверсифициране на базата от доставчици и осъзнато управление на договорния риск във веригата на доставки.




