

Вълна от фалити в транспорта: Европа достига 13-годишен връх на фалитите. Какво означава това за Вашите контрагенти?
Броят на фирмените фалити в Германия ще достигне 25 900 случая през 2026 г. — най-високото ниво от 13 години насам, а секторът на транспорта и логистиката фалира с над два пъти по-бърз темп от останалата част от икономиката на ЕС. Данните на Евростат за второто тримесечие на 2026 г. показват ръст на фалитите в транспорта с 11,4%, докато Румъния е отбелязала само през септември скок от 73% в автомобилния транспорт. Експертите на Allianz Trade предупреждават, че стабилизация ще настъпи най-рано през 2028 г., което означава поне две години на изключително висок риск от контрагенти в сектора на транспорта, спедицията и логистиката.
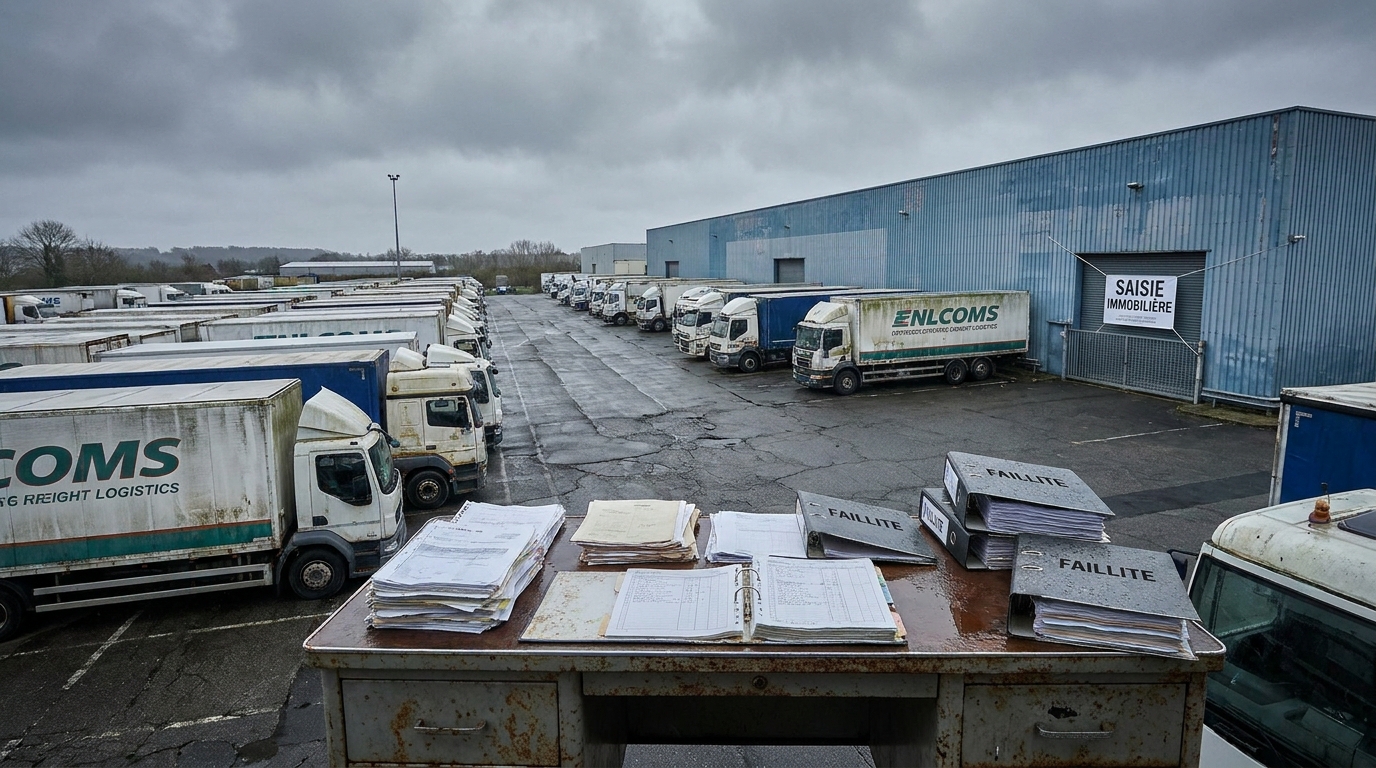
Застрахователят на търговски вземания Allianz Trade публикува на 27 октомври 2026 г. доклада Global Insolvencies Outlook 2028, който очертава тревожна картина на състоянието на европейските предприятия. Според неговите заключения броят на фирмените несъстоятелности в Германия ще достигне през 2026 г. ниво, невиждано от 13 години, а транспортно-логистичният бранш е сред най-засегнатите сектори на целия континент. Същевременно данните на Евростат за второто тримесечие на 2026 г. потвърждават, че транспортните предприятия в Европейския съюз фалират с темп над два пъти по-бърз от останалата икономика. За мениджърите по риска и собствениците на фирми в сектора на транспорта, спедицията и логистиката това означава едно: проверката на контрагентите и обезпечаването на вземанията се превръщат в абсолютен оперативен приоритет.
Германия: 25 900 несъстоятелности и най-лошият резултат от 2013 г.
Германия, най-голямата икономика в Европа и ключов пазар за повечето европейски логистични оператори, преживява един от най-трудните периоди в следвоенната си история. Според прогнозите на Allianz Trade през 2026 г. там ще фалират около 25 900 предприятия — с 8% повече от предходната година и с над 85% повече спрямо относително спокойната 2021 г. Особено тревожно е, че още през пролетта на 2026 г. анализаторите очакваха ръст от едва 2%. Мащабът на възходящата ревизия на прогнозата показва колко рязко са се влошили условията за бизнес само за няколко месеца.
Спрямо средната стойност преди пандемията за 2016–2019 г. броят на фалитите вече е по-висок с 30%. Германия не е преживявала толкова високо ниво на несъстоятелности от 2013 г., когато икономиката все още усещаше последиците от световната финансова криза. Задълбочаващите се структурни трудности — отслабващо вътрешно търсене, спад в промишлеността, растящи разходи за енергия и финансиране — удрят особено силно капиталоемките и чувствителни към колебанията на конюнктурата отрасли. Експертите на Allianz Trade посочват транспорта и логистиката, строителството, хотелиерството, както и автомобилната и машиностроителната промишленост като сектори с най-висок рисков профил.
Данни на Евростат: фалитите в транспорта растат по-бързо, отколкото в останалата част от ЕС
Картината на европейския транспортен сектор, която се очертава от данните на Евростат, е още по-красноречива. През второто тримесечие на 2026 г. броят на обявените фалити сред транспортните фирми в ЕС е нараснал с 11,4% спрямо предходното тримесечие. За сравнение — ръстът в цялата икономика на ЕС е 5,7%, а строителството и търговията са отчели по същото време... спадове (съответно с 1,7% и 1,2%).
С други думи, докато други сектори започват да стабилизират положението си, транспортът ускорява към пропастта. Този контраст показва, че проблемите в транспорта, спедицията и логистиката имат системен характер и не са само следствие от общия икономически спад — те произтичат от специфичните предизвикателства пред европейския пазар на превози.
Карта на кризата: кой губи, кой печели?
Ситуацията на континента се различава значително по региони. Струва си да я разгледаме подробно, за да разберем къде рискът от контрагента е най-висок.
Германия и Франция — гиганти под натиск
Вече описахме Германия подробно. Франция, вторият по големина транспортен пазар в Европа, се насочва през 2026 г. към исторически рекорд: там се прогнозират около 71 000 несъстоятелности, което означава ръст от 3% на годишна база. Всяка от тези цифри представлява реален риск за полските, чешките, белгийските или нидерландските фирми, които изпълняват поръчки на френски възложители или работят с местни подизпълнители.
Румъния — драматичен ръст в автомобилния транспорт
Особено тревожни данни идват от Румъния, която от години е значим доставчик на автомобилни транспортни услуги за цяла Европа. Консултантската компания Sierra Quadrant е установила, че само през септември 2026 г. броят на несъстоятелностите на румънските автомобилни превозвачи е нараснал със 73% — това е най-високият месечен резултат от години. През цялата 2026 г. общият брой на фалитите в Румъния може да достигне 8 200 случая, което означава ръст от 9%. За фирмите, възлагащи транспорт в Източна Европа, това е предупредителен сигнал: надеждността и ликвидността на румънските контрагенти изискват особено щателна проверка.
Белгия — кризата унищожава микропревозвачите
В Белгия, един от ключовите логистични центрове на Европа, кризата засяга преди всичко най-малките участници на пазара. Според данни на белгийския Институт по транспорт и логистика (ITLB) през първите девет месеца на 2026 г. там са фалирали 297 фирми за товарен транспорт. Показателно е, че над 70% от предприятията, подали молба за несъстоятелност през третото тримесечие, са разполагали с автопарк от не повече от пет превозни средства. Микрооператорите — често работещи като подизпълнители на по-големи логистични групи — нямат достатъчни капиталови резерви, за да преживеят рязкото увеличение на разходите при едновременна невъзможност да предоговорят тарифите.
Полша — зелен остров на червена карта?
На европейския фон Полша се откроява благоприятно. Прогнозите за 2026 г. предвиждат спад на броя на несъстоятелностите с 5%, до около 5 200 случая. Подобни тенденции се наблюдават в Испания и Италия (по -2%), както и в Унгария, където се прогнозира цели 21% спад. Това обаче не означава, че полските фирми могат да се чувстват в безопасност — те действат в тясна взаимозависимост със западните пазари, а несъстоятелността на германски спедитор или белгийски логистичен оператор пряко засяга полските подизпълнители.
Защо транспортът се пука по шевовете? Анализ на причините
Зад вълната от фалити стоят няколко наслагващи се фактора, които създават изключително враждебна среда за транспортните фирми:
- Ръст на енергийните разходи: Анализаторите на Allianz Research оценяват, че от януари 2026 г. енергийните разходи в Европа са нараснали с около 60%. Пряка последица е потенциално намаляване на нетните маржове в европейския автомобилен транспорт с до 10 процентни пункта. За бранш, в който маржовете исторически варират в диапазона 2–5%, това е разликата между рентабилност и фалит. Превозвачите, които не успяват да прехвърлят растящите разходи върху клиентите под формата на по-високи навла, губят ликвидност с тревожна скорост.
- По-трудни условия за кредитиране: Повишаването на лихвените проценти от европейските централни банки и затягането на критериите за отпускане на кредити от търговските банки направиха достъпа до външно финансиране днес значително по-труден и по-скъп отпреди само две години. Фирмите, които през предходните години са основавали дейността си на дългово финансиране, сега са изправени пред драматично увеличение на разходите за обслужване на дълга.
- Недостиг на квалифицирани работници: Хроничната липса на професионални шофьори, складови служители и специалисти по логистика не само ограничава оперативния капацитет на фирмите, но и увеличава разходите за заплати. В съчетание с натиска на разходите за енергия и кредити, ръстът на фонда за заплати действа като трети фронт на атака срещу финансовите резултати.
- Отслабващо търсене и геополитическа несигурност: Икономическото забавяне в ключови европейски икономики води пряко до по-малки обеми на превозите. Същевременно несигурността, свързана със световната геополитическа среда, кара възложителите да ограничават дългосрочните договори и да предпочитат гъвкави и краткосрочни споразумения — което дестабилизира планирането на паричните потоци на превозвачите.
Ефектът на доминото: когато голям пада, много малки загиват
Едно от най-тревожните явления, описани в доклада на Allianz Trade, е резкият ръст на броя на големите несъстоятелности — тоест случаите на фирми с годишен оборот над 50 милиона евро. През първите девет месеца на 2026 г. в целия свят са отчетени 376 такива случая, от които цели 229 само в Западна Европа. В транспортния сектор вече са фалирали 18 големи предприятия — докато през цялата 2025 г. броят им е бил 11.
Сривът на голям участник рядко приключва само с него. Добра илюстрация е неотдавнашният фалит на белгийската логистична група Ziegler — фирма с дългогодишна история и разширена мрежа от подизпълнители. Нейният срив предизвика незабавни финансови затруднения за десетки по-малки фирми, за които неплатените фактури към Ziegler означаваха загуба на ликвидност и собствени проблеми с изпълнението на задълженията. Това е класически механизъм на ефекта на доминото в транспорта, спедицията и логистиката.
Проблемът е толкова сериозен, че браншовите организации започват да настояват за законодателни промени. Белгийската организация TLV (Transport en Logistiek Vlaanderen) предлага въвеждане на разпоредби за защита на подизпълнителите по модела на френския закон Loi Gayssot — уредба, която при определени обстоятелства гарантира на транспортните подизпълнители пряка защита от последиците от несъстоятелността на техните възложители. Този дебат показва, че пазарът постепенно осъзнава необходимостта от системни решения, но прилагането им все още е далеч.
Социалното измерение на кризата: милиони работни места са застрашени
Зад статистиката за несъстоятелностите стоят човешки съдби. Allianz Research оценява, че както през 2026 г., така и през 2027 г. фирмените несъстоятелности по света ще изложат пряко на риск от загуба на работа около 2,7 милиона души годишно. Само в Европа проблемът може да засегне до 1,6 милиона работници.
По страни особено тревожни са данните за най-големите икономики: във Франция са застрашени до 268 хиляди работни места, в Германия — 239 хиляди, а във Великобритания — 213 хиляди. Транспортният бранш, с неговата специфична структура на заетостта (много самонаети лица, малки подизпълнители, семейни фирми), е особено уязвим към каскадните последици от несъстоятелностите.
Перспективи: кога ще настъпи стабилизация?
Добрата новина е, че тя ще настъпи — анализаторите я прогнозират. Лошата новина е, че това няма да стане скоро. Очаква се световният индекс на несъстоятелностите да нарасне с още 1% през 2027 г., преди да настъпи евентуална стабилизация. Лек, измерим спад се прогнозира едва за 2028 г. — тогава за Германия се оценява намаление на броя на фалитите с около 5%.
Това означава, че европейският транспортно-логистичен сектор ще трябва да работи в среда на повишен риск поне още две години. Няма изгледи за бързо облекчаване на разходите, драматично възстановяване на конюнктурата или внезапно решаване на кадровия проблем. Фирмите, които ще преживеят този период, ще бъдат онези, които още днес въведат подходящи механизми за управление на риска.
Перспектива на бизнес риска: какво трябва да направите още сега?
За мениджърите по риска и собствениците на фирми в сектора на транспорта, спедицията и логистиката описаната ситуация има съвсем конкретни практически последици. Ето основните изводи:
- Проверявайте контрагентите редовно, а не еднократно. Финансовото състояние на фирмите се променя динамично — контрагент, който е бил надежден преди шест месеца, днес може да има сериозни проблеми с ликвидността. Данните, достъпни в платформи като EURODEBT.eu, позволяват текущо проследяване на промените във финансовото състояние на бизнес партньорите.
- Обърнете специално внимание на фирмите от Германия, Франция и Румъния. Това са пазарите с най-висок текущ риск от контрагента в транспортния сектор. Те изискват по-строга оценка преди започване или продължаване на сътрудничеството.
- Предпазливост спрямо микропревозвачите. Белгийските данни ясно показват: именно фирмите с автопарк до пет превозни средства фалират най-често. Ако използвате услугите на много малки подизпълнители, уверете се, че разполагате с алтернативни вериги за доставки.
- Обезпечавайте вземанията с финансови инструменти. Застраховките на вземания, банковите гаранции или факторингът са инструменти, които при настоящите пазарни условия се превръщат в необходим елемент от финансовото управление, а не в лукс.
- Следете сигналите за ранно предупреждение. Забавяния на плащанията, внезапни промени в условията на сътрудничество, искания за отсрочване на срокове — всичко това може да предвещава финансови проблеми на партньора. Реагирайте проактивно, преди проблемът да придобие трудно управляеми размери.
- Диверсифицирайте базата си от доставчици и възложители. Зависимостта от един голям клиент или един ключов подизпълнител в настоящия бизнес климат е риск, който не може да бъде пренебрегнат. Сривът на една фирма не бива да застрашава Вашето предприятие.
Обобщение: време за действие, не за изчакване
Докладът на Allianz Trade и данните на Евростат изграждат последователна, макар и тревожна картина: европейският транспортно-логистичен сектор навлиза в един от най-трудните периоди от повече от десетилетие. Броят на несъстоятелностите расте по-бързо, отколкото във всеки друг сектор, ефектът на доминото застрашава малките подизпълнители, а подобрение се очаква едва през 2028 г.
В тази среда пасивната позиция е лукс, който никоя фирма не може да си позволи. Професионалната проверка на контрагентите, активното управление на кредитния риск и диверсификацията на бизнес партньорите днес не са опция — те са условие за оцеляване и запазване на финансовата ликвидност. Платформите, които обобщават данни за платежоспособността и платежната история на европейските фирми, като EURODEBT.eu, в този контекст се превръщат в незаменим работен инструмент за всеки мениджър, отговарящ за финансовата сигурност на своята организация.
Източници: Allianz Trade, „Global Insolvencies Outlook 2028" (27.10.2026); Евростат, данни за Q2 2026; Sierra Quadrant, доклад за румънския пазар; ITLB (Институт по транспорт и логистика, Белгия).




