

Германия, епицентърът на фалита в Европа: всеки трети голям фалит в региона идва отвъд река Одер
Докладът на Allianz Trade за първата половина на 2026 година бие тревога: броят на големите случаи на несъстоятелност в Германия е нараснал с 10%, а всеки трети голям фалит в Западна Европа е именно в тази страна. Автомобилният сектор води в статистиката за несъстоятелността, създавайки сериозен риск от ефект на доминото за транспортните и логистичните фирми, свързани с германските вериги на доставки. Експертите призовават за незабавно затягане на кредитната политика и по-широко използване на инструменти за обезпечаване на вземанията.
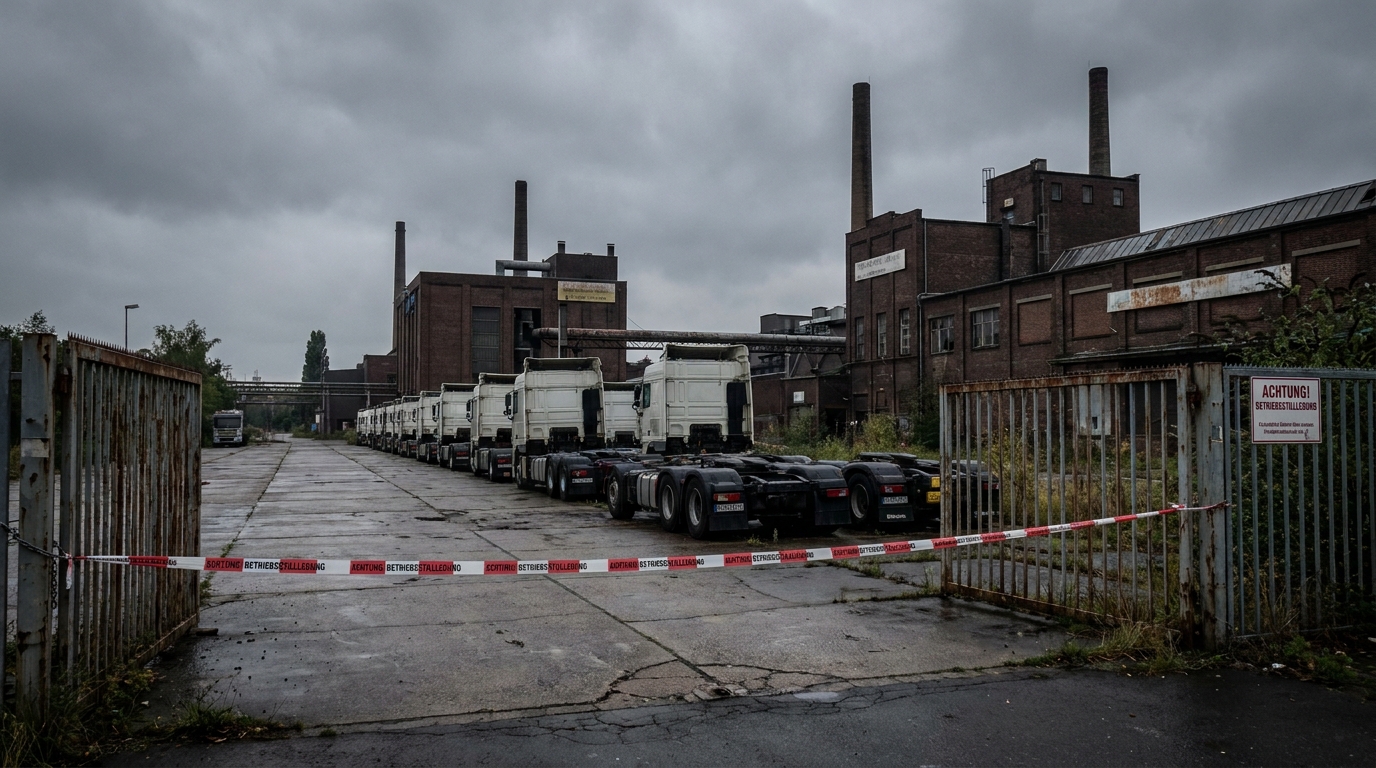
Последният доклад, публикуван от Allianz Trade – един от водещите световни застрахователи на търговски кредити – рисува тревожна картина на състоянието на най-големите компании в Германия и в цяла Западна Европа. Данните за първата половина на 2026 г. не оставят никакво съмнение: вълната от големи фалити не само не се е забавила, но и се ускорява, достигайки рекордни нива в регистрираната история. За транспортната и логистична индустрия, която е дълбоко преплетена със здравето на преработващата промишленост, тези резултати представляват зов за събуждане.
Рекордни нива на фалити в Германия - точните данни
През първите шест месеца на 2026 г. Германия регистрира 33 т. нар. Großinsolvenzen, т.е. фалитът на големи предприятия с годишни приходи над 50 милиона евро. 10% повече отколкото през същия период на предходната година - и това на фона на вече изключително трудната 2025 г., която завърши с общ брой 94 такива случая (8% увеличение в сравнение с 2024 г.).
Кумулативната стойност на оборота на дружествата, обявили несъстоятелност през анализираното полугодие, възлиза на приблизително 4,5 милиарда евро — 3% повече от година по-рано. Важно е да се отбележи, че средният оборот на фалирала компания е спаднал с близо 7% до 137 милиона евро. Това е едва доловима, но съществена промяна: проблемите все повече засягат не само абсолютните гиганти, но и компаниите от средния клас на най-големите играчи – организации, които често играят ключова роля във веригите за доставки и чийто колапс може да предизвика лавина от нови фалити сред сътрудниците.
Поглеждайки в по-дългосрочен план – последните четири тримесечия – Германия е преживяла 97 големи фалита, което го поставя твърдо на първо място в Западна Европа. За сравнение: Франция регистрира 69 случая, Италия 62, а Обединеното кралство 45. Общо 325 такива събития са се случили в Западна Европа от 504, регистрирани в световен мащаб, което означава, че старият континент има повече от 60% от всички случаи в световен мащаб фалит на големи предприятия.
Най-уязвимите индустрии: автомобилната индустрия начело
Секторният анализ дава допълнителни обезпокоителни заключения. През първата половина на 2026 г. безспорният лидер по брой на грандиозните фалити беше автомобилния сектор — със седем големи фалита. Автомобилната индустрия, която в продължение на десетилетия е била витрина и стълб на експортната мощ на Германия, в момента се бори с изключително труден набор от обстоятелства: трансформацията на електромобилността, натискът от азиатските производители, сривът в търсенето на някои ключови пазари и нарастващите оперативни разходи.
Следните позиции бяха заети от:
- Търговия на дребно — 5 големи фалита,
- Машиностроене — 4 случая,
- Услуги — 4 случая.
Това сравнение разкрива болезнен парадокс: това са индустриите, които в продължение на десетилетия определяха икономическата сила на Германия и нейната международна конкурентоспособност.rodoв момента са епицентърът на кризата. Машиностроителната и автомобилната промишленост създават структури на веригите за доставки с огромна сложност, ангажирайки стотици, а често и хиляди партньори от цяла Европа, включително множество транспортни и логистични компании, които подпомагат ежедневните им операции.
Ефектът на доминото – най-голямата заплаха за транспортната индустрия
Мило Богаертс, главен изпълнителен директор на Allianz Trade за региона DACH (Германия, Австрия, Швейцария), не оставя никакво съмнение относно мащаба на заплахата за компаниите, свързани с фалирали юридически лица. „Големите индустриални и автомобилни компании служат като центрове на тежестта за обширни мрежи от партньори. Когато един такъв играч фалира, натискът веднага се усеща от десетки, дори стотици свързани лица.“ — предупреждава експертът.
За транспортните и логистични компании рискът от ефект на доминото е особено остър поради няколко ключови причини:
- Ниски оперативни маржове — Транспортната транспортна индустрия работи с много по-ниски маржове от много други сектори, което означава, че дори едно неплащане на няколко фактури може сериозно да подкопае ликвидността на транспортна компания.
- Концентрация на клиенти — Много превозвачи и спедитори работят по модел, при който няколко ключови клиенти генерират по-голямата част от приходите. Фалитът на един от тях може да доведе до финансова катастрофа.
- Удължени срокове за плащане — В отношенията с големи индустриални предприятия, сроковете от 60, 90 или дори 120 дни са стандартни. В случай на фалит на клиента, вземанията за месеци доставки може да се окажат несъбираеми.
- Задължения по лизинг и заем — Транспортните компании са обременени с фиксирани разходи за финансиране на автопарка, които не изчезват със загубата на клиент. Липсата на приходи, съчетана с фиксираните разходи, бързо води до загуба на ликвидност.
Застой в плащанията, причинен от фалита на един-единствен голям автомобилен производител, може в рамките на няколко седмици да доведе до финансови затруднения за десетки транспортни компании, които обслужват неговата логистична верига – от транспорта на компоненти до фабрики, през дистрибуцията на готови превозни средства, до работата на складове за резервни части.
Структурни причини за германската криза с фалита
Доминацията на Германия в европейската статистика за фалити не е случайна – тя е резултат от комбинация от дълбоки структурни проблеми, които се натрупват в продължение на няколко години и които пандемията, енергийната криза и геополитическите сътресения само ускориха и подчертаха.
Високи разходи за енергия
Германия е сред страните с най-високи цени на електроенергията за промишлеността в Европа. За енергоемките компании – производители на компоненти, металургични заводи и производители на химикали – това означава драматичен спад в конкурентоспособността спрямо конкурентите от Азия или дори други европейски страни. Разходите, които не могат да бъдат изцяло прехвърлени на крайните потребители, намаляват маржовете и следователно намаляват оборотния им капитал и способността им да обслужват задълженията си.
Автомобилна трансформация
Автомобилният сектор претърпява най-голямата технологична революция след изобретяването на двигателя с вътрешно горене. Преходът към електрическа мобилност изисква огромни инвестиции, като едновременно с това нарушава съществуващите бизнес модели на хиляди компании, произвеждащи компоненти за двигатели с вътрешно горене, скоростни кутии и изпускателни системи. Компаниите, които в продължение на десетилетия са се специализирали в прецизни компоненти за класически двигатели, са изправени пред необходимостта от широкомащабно преструктуриране или ликвидация.
Регулаторни и бюрократични тежести
Нарастващата регулаторна сложност – както на национално, така и на европейско ниво – генерира реални разходи за компаниите, особено за тези с по-традиционни бизнес модели. Изисквания за ESG отчетност, промени в разпоредбите за опазване на околната средаrodoСложните административни процедури поглъщат време и ресурси, които биха могли да бъдат насочени към иновации и пазарна адаптация.
Конкурентен натиск от развиващите се пазари
Китайските автомобилни и електронни компании агресивно завладяват европейския пазар, предлагайки продукти на цени, с които европейските компании не могат да се конкурират, предвид настоящите им структури на разходите. Това явление е особено болезнено за Германия, страна, чийто износ от години се подхранва от самите индустрии, където азиатското господство сега се усеща най-силно.
Глобалната картина: Западна Европа като световен център на несъстоятелността
Максим Лемерл, главен анализатор по несъстоятелност в Allianz Trade, подчертава глобалния контекст на наблюдаваните тенденции. През първата половина на 2026 г. 247 големи фалита — 13% повече от година по-рано. В световен мащаб проблемите засягат най-остро:
- Търговия на дребно — 59 случая,
- Сектор на услугите — 38 случая,
- Строителство — 33 случая.
Западна Европа е отговорна за над 60% от всички фалити на големи компании в световен мащаб. Това са безпрецедентни и тревожни данни, тъй като означават, че рискът от разпространение към изпълнителите чрез ефект на заразяване е структурно по-висок в европейските вериги за създаване на стойност, отколкото където и да е другаде по света. За транспортните компании, опериращи в европейското пространство – както местни, така и трансгранични оператори – това сигнализира за спешна необходимост от преглед на политиките им за управление на риска от контрагентите.
Практически заключения за транспортната и логистична индустрия
Данните, представени от Allianz Trade, би трябвало да подтикнат собствениците и мениджърите на транспортни компании да предприемат специфични адаптивни мерки. Ето ключови препоръки от гледна точка на управлението на бизнес риска:
1. Постоянно наблюдение на финансовото състояние на ключови клиенти
Редовната проверка на кредитоспособността на бизнес партньорите – особено тези в автомобилния, машиностроителния и търговския сектор – трябва да стане част от стандартните оперативни процедури, а не реактивна мярка, предприемана само когато възникнат проблеми. Платформи за проверка като EURODEBT.eu позволяват непрекъснато наблюдение на предупредителни знаци: забавяне на плащанията, промени в структурата на собствеността или информация за процедури по преструктуриране.
2. Диверсификация на клиентското портфолио
Зависимостта от един или няколко големи клиенти във високорискови сектори е рецепта за бедствие в среда на нарастващи фалити. Стратегията за диверсификация – както секторна, така и географска – намалява риска от концентрация и осигурява стабилен паричен поток дори в случай на загуба на един-единствен партньор.
3. Внедряване или разширяване на застраховката на вземанията
Продуктите за застраховане на търговски кредити, предлагани от играчи като Allianz Trade, Euler Hermes и Atradius, са ефективен инструмент за защита на вземанията от последиците от фалита на клиента. Предвид нарастващата вълна от фалити, цената на такава полица може да бъде многократно по-ниска от потенциалната загуба по необезпечени вземания.
4. Затягане на кредитната политика към новите изпълнители
Преди да се установят нови бизнес отношения или значително да се увеличи ангажираността със съществуващ клиент – особено в автомобилната или машиностроителната промишленост – си струва да се проведе задълбочен анализ на финансовото му състояние. Съкращаването на стандартните срокове за плащане, изискването на авансови плащания или изискването на банкови гаранции като обезпечение може да изглеждат обременяващи за бизнес отношенията, но в дългосрочен план те защитават финансовата ликвидност на транспортната компания.
5. Следете внимателно предупредителните знаци във веригата за доставки
Фалитите рядко са внезапни – обикновено са предшествани от редица ранни предупредителни знаци. Те включват: удължени срокове за плащане на фактури, искания за отсрочване на плащанията, смяна на ръководството, съобщения за преструктуриране и публикации в пресата за трудностите на дадено предприятие. Систематичното наблюдение на тези показатели предлага възможност за ограничаване на експозицията, преди рискът да се материализира.
Перспектива: Ще се обърне ли тенденцията?
Прогнозите на анализаторите за втората половина на 2026 г. не са оптимистични. Структурните проблеми на германската икономика – енергийната и автомобилната трансформация, конкурентният натиск и високите оперативни разходи – няма да изчезнат в рамките на няколко тримесечия. В същото време глобалното геополитическо напрежение и търговската несигурност, свързани с новите тарифни бариери, могат допълнително да отслабят експортно ориентираните индустрии.
Освен това, статистиката не отчита напълно забавените ефекти – компаниите, които в момента изпитват финансови затруднения, но все още не са обявили фалит, може да изтощават ресурсите на партньорите си в продължение на месеци, преди окончателно да се окажат в несъстоятелност. В този контекст, действителният мащаб на излагането на транспортния сектор на риска от ефекта на доминото може да е много по-голям, отколкото предполагат само данните за фалитите.
За европейските транспортни и логистични компании следващите месеци ще бъдат тест за зрялост в управлението на риска. Тези, които приемат сигналите от доклада на Allianz Trade като тласък за засилване на процедурите за проверка и обезпечаване на вземанията, ще бъдат много по-добре подготвени за потенциални сътресения. Пасивният подход обаче и разчитането на съществуващите доверителни отношения без постоянна проверка на репутацията на партньорите може да се окаже скъпоструваща грешка – буквално.
Резюме - Оценка на риска от гледна точка на EURODEBT.eu
Докладът на Allianz Trade за първата половина на 2026 г. потвърждава, че европейският пазар навлиза във фаза на повишен системен риск. Германия – най-голямата икономика в еврозоната и ключов двигател на търсенето на транспортни услуги в региона – е в епицентъра. Всеки трети голям фалит в Западна Европа днес идва от Германия, а автомобилният сектор е водещ в тази драматична статистика.
За мениджърите на риска и собствениците на транспортни компании това означава едно: времето за пасивно следене на тенденциите е приключило. Активната проверка на изпълнителите, диверсификацията на портфейлите от поръчки, застраховането на вземанията и постоянното наблюдение на предупредителните сигнали не са опции, а необходимост – в свят, къдетоrodoкъдето ефектът на доминото може да удари с изненадваща скорост и сила, елиминирайки от пазара дори онези транспортни компании, които преди това са се радвали на стабилна позиция.




