

Блокада на Ормузкия проток 2026: Какво означава това за европейските транспортни и логистични компании?
Обявеното на 15 юли 2026 г безсрочно затваряне на Ормузкия проток от иранския Корпус на гвардейците на Ислямската революция представлява безпрецедентен шок за глобалната енергийна система и веригите на доставки. Европейският транспортен и логистичен сектор е изправен едновременно пред рязко покачване на цените на горивата, астрономически разходи за застраховки и реален риск от недостиг на суровини. От гледна точка на бизнес риска особено застрашени са малките и средните транспортни фирми с висока задлъжнялост, както и предприятията, зависими от вноса на суровини от региона на Персийския залив.
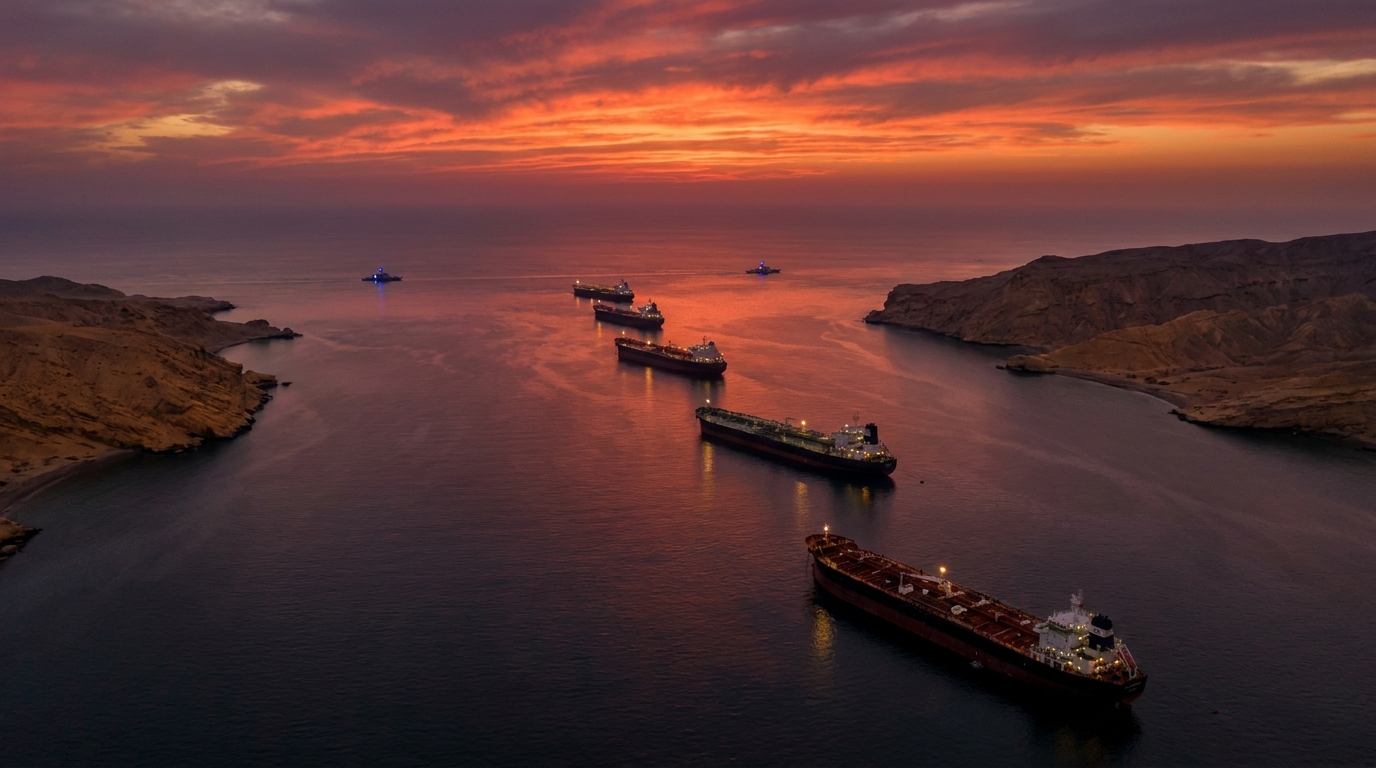
На 15 юли 2026 г. Корпусът на гвардейците на ислямската революция обяви безсрочното затваряне на Ормузкия проток – морски пункт, през който ежедневно преминават между една пета и близо една трета от световните доставки на петрол и значителна част от световния износ на втечнен природен газ. Решението беше взето в пряк отговор на възобновяването на военните операции на САЩ на иранска територия и повторното установяване на пълна блокада на иранските пристанища. За европейския транспортен и логистичен сектор това събитие не е далечен геополитически инцидент – то е шок, който вече се изразява в нарастващи сметки за гориво, астрономически застрахователни ставки и нарастваща несигурност по цялата верига на доставки.
Геополитическият фон на кризата: конфликтът навлиза в нова фаза
Напрежението между Вашингтон и Техеран ескалира с ускорени темпове през първата половина на 2026 г., но обявяването на блокадата на Ормузкия проток представлява качествен пробив, чийто мащаб е безпрецедентен в съвременната история на морската търговия с енергия. Президентът на Съединените щати официално уведоми Конгреса за състоянието на въоръжен конфликт с Иран, сигнализирайки за готовност за по-нататъшна ескалация, включително евентуално военно превземане на самия проток.
Иран, от друга страна, е възприел това, което може да се опише като доктрина „всичко или нищо“ – ако на иранските танкери бъде попречено свободно да напускат пристанищата, никой кораб няма да премине през контролираните от Техеран води. Иранските сили вече са атакували най-малко седем цивилни кораба, което е довело до смъртта или сериозните наранявания на повече от дузина моряци. Това вече не са предупреждения – това е оперативна реалност, с която корабособствениците и товародателите трябва да се сблъскват всеки ден.
Перспективата за продължителна, високоинтензивна военна операция в Персийския залив означава, че дори ако дипломацията в крайна сметка намери изход от безизходицата, морската търговия в региона ще остане парализирана седмици, може би месеци. Финансовите пазари реагираха незабавно, като цените на петрола достигнаха нива, невиждани от години, а фондовите пазари в Европа и Азия претърпяха рязък спад.
Защо Ормузкият проток е толкова важен за световната логистика?
За да разберем напълно сериозността на настоящата криза, си струва да си припомним ролята на Ормузкия проток в световната логистична система. Само няколко десетки километра широк между Арабския полуостров и иранското крайбрежие, той е и абсолютно ключова транзитна точка за цялата енергийна система на света.
- Петрол: Между 20 и 30 процента от световната търговия с петрол преминава през пролива, включително доставки от Саудитска Арабия, Обединените арабски емирства, Кувейт, Ирак и самия Иран.
- Втечнен природен газ (ВПГ): Катар, един от най-големите износители на втечнен природен газ (LNG) в света, може да изнася суровината си за азиатските и европейските пазари само през Ормузкия проток.
- Няма алтернативи: Съществуващите тръбопроводи, заобикалящи пролива, имат ограничен капацитет и не могат да заменят морските транспортни маршрути в краткосрочен план.
- Вериги за доставки отвъд енергетиката: През пролива преминават и промишлени стоки, суровини и готови продукти, обслужващи икономиката на целия регион на Близкия изток.
Затварянето на този коридор не е проблем само за танкерите – то е удар по цялата световна мрежа за производство и дистрибуция, която разчита на относително евтини и достъпни енергийни ресурси.
Непосредствени последици за европейския автомобилен и морски транспорт
Европейските транспортни и логистични компании са подложени на огромен натиск едновременно от множество посоки. Идентифицираме четири основни рискови области, които ще определят оперативното и финансовото състояние на участниците в индустрията през следващите седмици.
1. Рязко увеличение на цените на бункерното гориво и дизеловото гориво
Покачващите се спот цени на суровия петрол влияят пряко върху цените на бункерните горива, използвани от корабособствениците, и върху цените на дизеловото гориво, използвано от автомобилните превозвачи. За компания, която управлява десетки или дори стотици превозни средства, увеличението на цените на дизела дори с няколко десетки евроцента на литър води до драстично влошаване на месечния оперативен марж. Много транспортни договори включват клаузи за гориво, но механизмите им за актуализиране често се забавят – компанията поема пълните разходи в продължение на няколко седмици, без да може да ги прехвърли на клиента.
2. Премии за астрономически военен риск в морското застраховане
Застрахователните пазари реагираха бързо. Премиите за военен риск за кораби, опериращи близо до Персийския залив и Арабско море, се увеличиха значително. Корабособствениците, които доскоро плащаха част от процента от стойността на кораба за такива полици, сега са изправени пред разходи, които могат да направят отделните пътувания просто нерентабилни. Някои застрахователи са преустановили издаването на полици за този регион, създавайки допълнителна оперативна бариера, независимо от цената.
3. Необходимостта от удължаване на маршрутите и увеличаване на оперативните разходи
Корабите, които преди са плавали през Персийския залив, сега трябва да търсят алтернативни маршрути. На практика това означава да обиколят целия Арабски полуостров и в някои случаи да преминат през Нос Добра Надежда вместо през Суецкия канал. Всеки допълнителен ден пътуване води до разходи – гориво, заплати на екипажа, амортизация на кораба, забавени доставки и договорни неустойки. За европейските вносители на нефтохимически и енергийни продукти удължаването на сроковете за доставка с няколко или дори няколко десетки дни представлява сериозно логистично и финансово предизвикателство.
4. Физически недостиг на суровини и петролни продукти
Някои анализатори предупреждават за физически недостиг на енергийни ресурси и петролни продукти на европейските пазари през следващите седмици. Стратегическите съоръжения за съхранение и резерви на отделните страни са изградени с оглед на подобни ситуации, но капацитетът им не е неограничен. Ако карантината се удължи отвъд очаквания хоризонт, напрежението на пазара на дребно – на бензиностанциите и в промишлеността – ще се усети от всяка транспортна компания, независимо от нейния размер.
Рискът от стагфлация и промяната в паричната политика на ЕЦБ
Енергийната криза не се отразява само на преките оперативни разходи на транспортните компании. Макроикономическите ѝ последици ще се усетят в целия европейски бизнес сектор – включително от собствениците на бизнес и мениджърите на риска, които наблюдават представянето на своите изпълнители и търговски партньори.
Европа навлезе в 2026 г. с постепенно охлаждаща се инфлация и очаквано намаляване на лихвените проценти от Европейската централна банка. Настоящият енергиен шок може напълно да провали тези планове. Рязкото покачване на цените на енергията вкарва инфлация от страната на предлагането в системата по начин, върху който паричната политика има ограничено влияние, но не може да остане пасивна срещу него. Рискът от стагфлация – едновременното забавяне на икономическия растеж и нарастващата инфлация – е по-реален днес, отколкото по всяко време след енергийната криза през 2022 г.
За компаниите в транспортния бранш това означава двоен удар: нарастващи оперативни разходи, като същевременно намалява търсенето от страна на клиентите, които самите се борят с по-високи производствени разходи и намалена покупателна способност. За компаниите с инвестиционни или лизингови заеми, поддържането или увеличаването на лихвените проценти на ЕЦБ ще се превърне директно в по-високи плащания по обслужване на дълга.
Перспектива на кредитния риск: Кой е най-изложен на риск?
От гледна точка на анализа на бизнес и кредитния риск, която е в основата на мисията на платформата EURODEBT.eu, настоящата ситуация генерира ясен модел на уязвимост към загуби. Идентифицираме няколко групи субекти, които са особено уязвими към финансова нестабилност през следващите месеци.
Малки и средни транспортни компании с висок ливъридж
Компаниите, които през последните години агресивно инвестираха в разширяване на автопарка, финансирайки покупки със заеми или лизинг, навлизат в кризата с ограничен финансов буфер. Рязкото увеличение на оперативните разходи, съчетано с твърди дългови задължения, е класическа рецепта за проблеми с ликвидността.rodoВ условията на високи лихвени проценти, рефинансирането или преструктурирането на дълга ще бъде трудно и скъпо.
Спедитори и брокери без собствени резерви
Компаниите, действащи като посредници – закупуващи транспортен капацитет и препродаващи го на клиенти – могат да се окажат в ситуация, в която договори, подписани преди кризата, генерират загуби, които не могат да бъдат възстановени при преговори с доставчиците на услуги. Натискът върху маржовете може да бъде особено остър тук.
Фериботни оператори и корабособственици, обслужващи европейски маршрути
Въпреки че фериботните линии оперират предимно в Средиземно, Балтийско и Северно море, покачващите се цени на бункерните горива ги засягат също толкова силно, колкото и океанските корабни компании. Маржовете на фериботните линии са на исторически ниски нива, а възможността за бързо прехвърляне на разходите върху пътниците и товарите е ограничена.
Компании, зависими от вноса на суровини от региона на Персийския залив
Европейските производствени и химически компании, които внасят нефтохимически суровини или петролни продукти от Персийския залив, ще се сблъскат както с по-високи цени, така и с реални трудности при спазване на сроковете за доставка. Това ще се отрази на тяхната платежоспособност като контрагенти, което би трябвало незабавно да се отрази в оценките на кредитния риск на техните доставчици и кредитори.
Какво трябва да направят транспортните компании сега?
В условията на такава бързо променяща се ситуация, пасивното изчакване на стабилизиране е стратегия, която никой мениджър на риска не би трябвало да препоръчва. Ето списък с действия, които си струва да се обмислят или приложат незабавно.
- Преглед на договорите за гориво и клаузите: Проверка на всички активни договори по отношение на механизмите за индексиране на цените на горивата и възможността за задействане на предоговаряния или клаузи за непреодолима сила.
- Мониторинг на застрахователната ситуация: Свържете се със застрахователен брокер, за да оцените текущото покритие на полицата и всички изключения, свързани с военните дейности.
- Диверсификация на доставчиците на енергия и горива: Помислете за закупуване на фючърсни договори или опции за гориво като предпазна мярка срещу по-нататъшно покачване на цените.
- Оценка на финансовото състояние на ключови изпълнители: Проверка на финансовото състояние на клиенти и доставчици, особено на тези, свързани с енергоемки индустрии или внос от региона на Персийския залив.
- Изграждане или актуализиране на планове за непрекъснатост на дейността (BCP): Подготовка на сценарии в случай на по-нататъшна ескалация на кризата – алтернативни маршрути, алтернативни доставчици, оперативни приоритети.
- Строго наблюдение на ликвидността: В срядаrodoВ условията на нарастващи оперативни разходи, специално внимание трябва да се обърне на прогнозирането на паричния поток за 30, 60 и 90-дневен хоризонт.
Сценарии за развитие на ситуацията и времеви хоризонт
Никой надежден анализ на риска не може да игнорира несигурността около бъдещия ход на събитията. Въз основа на наличната информация могат да се очертаят три основни сценария.
Оптимистичен сценарий (малко вероятен в краткосрочен план): Бърза дипломатическа намеса – например с участието на Китай, Русия или Европейския съюз – води до прекратяване на огъня и частично отблокиране на пролива в рамките на две до четири седмици. Цените на енергията остават високи, но пазарите постепенно се стабилизират.
Базов сценарий (най-вероятен): Конфликтът продължава от няколко месеца, а корабоплаването през Ормузкия проток остава невъзможно или изключително опасно. Цените на петрола и газа остават високи, инфлацията в Европа се ускорява, а ЕЦБ спира цикъла си на намаляване на лихвените проценти. Транспортната индустрия преживява дълбока криза на рентабилността, а пазарът се консолидира за сметка на по-слабите играчи.
Песимистичен сценарий (реалистичен, но по-малко вероятен): Ескалацията на конфликта привлича допълнителни регионални и глобални играчи, включително атаки срещу енергийната инфраструктура в Саудитска Арабия и ОАЕ. Доставките на петрол за Европа се намаляват драстично, стратегическите резерви на отделни държави се изчерпват, а някои промишлени сектори са изправени пред енергийни ограничения. Кризата достига размери, сравними с тези от 1973 г.
Заключения от гледна точка на управлението на бизнес риска
Блокадата на Ормузкия проток на 15 юли 2026 г. е събитие, което вече изисква от всеки мениджър на риска в европейската транспортна и логистична индустрия да реагира незабавно, а не да чака по-нататъшно развитие. Комбинацията от покачващи се цени на горивата, астрономически разходи за застраховки, нарушени вериги за доставки и потенциално затягане на паричната политика създава...rodoперспектива, където границите на грешка се свиват до минимум.
Особено внимание трябва да се обърне на оценката на кредитоспособността и платежоспособността на бизнес партньорите. Компаниите, които бяха стабилни партньори само преди месец, сега може да са подложени на сериозен финансов натиск – и обратно, по-силни субекти могат да се възползват от кризата, за да завземат пазарен дял. В този контекст наблюдението в реално време на финансовото състояние на бизнес партньорите не се превръща в лукс, а в оперативна необходимост.
Редакционният екип на EURODEBT.eu ще следи развитието и ще актуализира редовно оценките на риска за секторите и субектите, които са най-силно изложени на последиците от кризата в Персийския залив. Препоръчваме на всички потребители на платформата да прегледат профилите на своите ключови контрагенти и доставчици през следващите дни.




