

Криза на европейските запаси от дизел: зимният ценови натиск е пред покачване, което потенциално може да наруши транспортния сектор
Европейските запаси от дизелово гориво са намалели с близо 30 процента в навечерието на зимния сезон, а прекратяването на правителствените програми за подпомагане на горивата в ключови държави от ЕС задълбочава кризата. Цените на едро на дизела надвишиха цените на авиационното гориво за първи път от повече от година, а малките транспортни фирми с ниски маржове са изправени пред реален риск от загуба на ликвидност. Мениджърите по риска трябва спешно да преразгледат клаузите за горивото в договорите и да следят финансовото състояние на подизпълнителите.
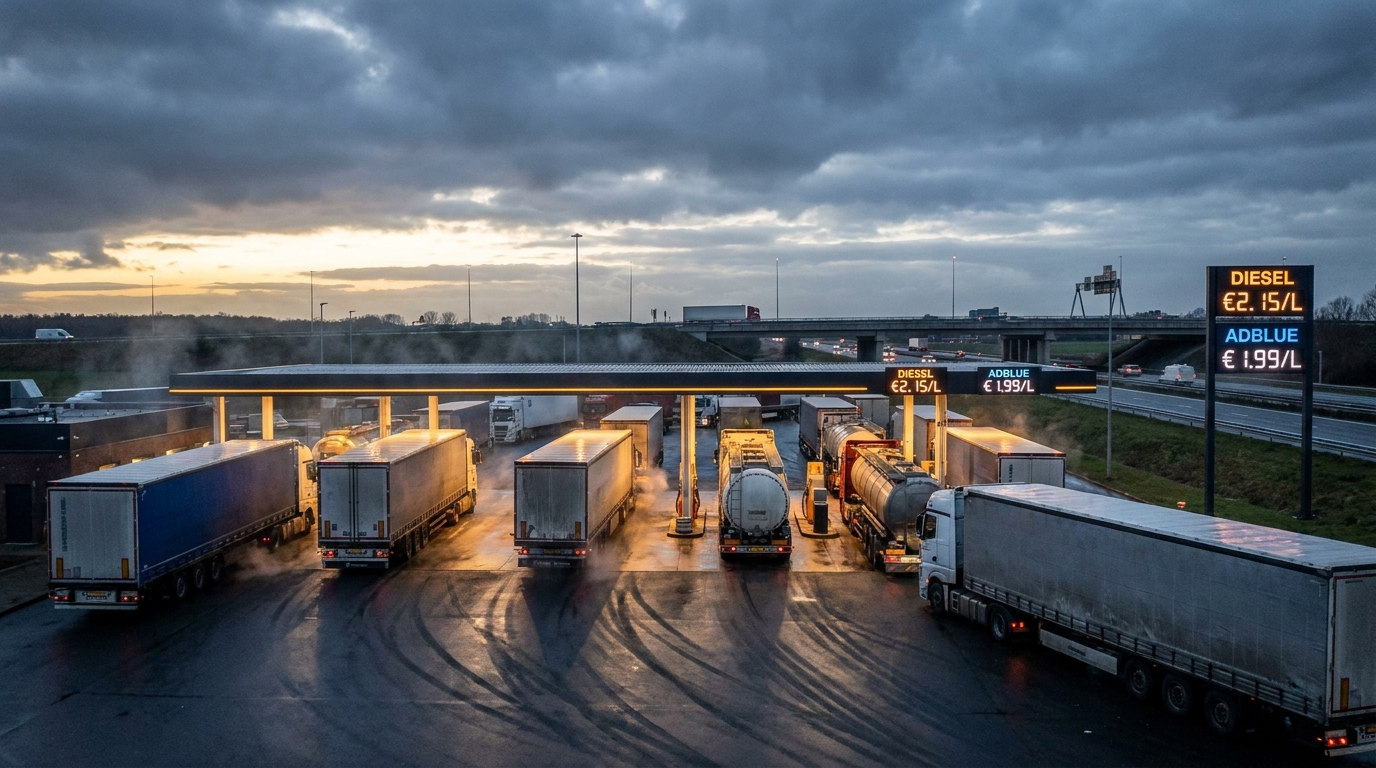
Европейският пазар на горива навлиза в опасна фаза. Доставките на дизелово гориво в целия континент са спаднали с близо 30 процента, а зимният сезон – традиционно белязан от повишено търсене на дизел – все още предстои. За транспортната и логистична индустрия, където горивото представлява 30 до 40 процента от оперативните разходи, тази ситуация може да се окаже едно от най-сериозните предизвикателства през последните години. Мениджърите на риска и собствениците на автопаркове трябва да анализират своите експозиции сега и да подготвят планове за действие при извънредни ситуации.
Запасите от дизел намаляват - мащабът на проблема
Аналитичните данни, събрани от платформата iTransports и известни аналитични фирми, включително Goldman Sachs и S&P Global Energy, не оставят никакво съмнение: стратегическите резерви от дизел в Европа са достигнали тревожни нива. Очакваният спад от близо 30 процента не е еднократна аномалия – той е резултат от натрупващи се структурни и геополитически предизвикателства, които колективно оказват влияние върху европейския пазар на горива с безпрецедентна сила.
Важно е да се отбележи, че от оперативна гледна точка в момента не сме изправени пред реална заплаха от диспенсъри за сухи алкохоли на бензиностанциите. Заплахата е свързана предимно с цената и предлагането в средносрочен план. Въпреки това, в индустрия, където маржовете се измерват в стотинки на километър, а договорите се сключват месеци или тримесечия предварително, дори умерено увеличение на цените на фона на намалено предлагане може да причини сериозни финансови сътресения.
Геополитиката разрушава веригите за доставки на суровини
Кризата със запасите се обуславя от няколко припокриващи се фактора, повечето от които са външни и извън контрола на европейските участници на пазара.
Русия и последиците от украинския конфликт
Прецизните украински атаки срещу руските рафинерийски мощности и забраната на Москва за износ на избрани петролни продукти значително намалиха един от исторически важните източници на доставки на рафинирани продукти за европейските пазари. Въпреки че Европа предприе стъпки за диверсификация на доставките след пълномащабното нахлуване на Русия в Украйна, заместването на обемите руски дизел се оказа по-трудно и скъпо от първоначално очакваното.
Близкият изток и Ормузкият проток
В същото време ескалиращото напрежение в Близкия изток, включително военните действия с участието на Иран, сериозно наруши корабоплаването през Ормузкия проток, един от ключовите световни енергийни транспортни маршрути. По-високите разходи за застраховка на товари, по-дългите маршрути и забавянията на доставките оказват пряко въздействие върху крайните цени на европейските пазари на едро.
Точни данни от анализаторската фирма Kpler илюстрират мащаба на спада: европейският внос на дизел е спаднал от 1,97 милиона барела на ден през януари тази година до едва 1,56 милиона барела на ден през юли - спад от над 20 процента само за няколко месеца. В същото време вносът на реактивно гориво се е увеличил, което е довело до безпрецедентна аномалия: за първи път от повече от година европейските цени на едро на дизела надхвърлиха тези на реактивното гориво. Това е сигнал, който анализаторите на енергийния пазар считат за силно обезпокоителен - и на който мениджърите на логистичния риск трябва да обърнат също толкова голямо внимание.
Цената на дизела става независима от петрола - нов риск за индустрията
Една от най-тревожните тенденции, която пряко влияе върху бизнес модела на много транспортни компании, е нарастващата разлика между цените на суровия петрол и дизела на бензиностанциите.
Цената на суровия петрол Brent падна рязко през последните месеци, като се движи около 83 долара за барел, отчасти в отговор на дипломатически сигнали за възможността за мирни преговори в конфликтни зони. Междувременно шофьорите и операторите на автопаркове в Европа не изпитват голямо облекчение на бензиностанциите. Това е така, защото цената на дизеловото гориво вече зависи по-малко от цените на суровия петрол и много повече от капацитета на рафинериите, наличността на резерви и световните търговски потоци, като всички те остават силно нарушени.
Съединените щати предоставят отлична точка за сравнение, като цената на галон дизелово гориво се е повишила с около 40 процента от началото на лятото, докато самият суров петрол се е повишил само с 5 процента за същия период. Това несъответствие илюстрира механизъм, който все по-често наблюдаваме и в Европа: дизеловото гориво има своя собствена ценова динамика, независима от суровия петрол.
За транспортните компании това представлява сериозен структурен проблем. Много дългосрочни договори между превозвачите и техните клиенти съдържат клаузи за гориво, индексирани спрямо цените на суровия петрол, а не спрямо действителната цена на дизела на бензиностанцията. На практика цената на Brent пада, клиентът изисква намалена цена за превоз на товари, а превозвачът продължава да плаща рекордно високи цени при зареждане с гориво. Тази информационна и договорна асиметрия се превръща в една от най-сериозните заплахи за финансовата ликвидност на логистичните компании през следващите месеци.
Краят на правителствените горивни щитове - двоен удар за превозвачите
Ситуацията се усложнява допълнително от факта, че съвпадна с края или значителното намаляване на програмите за подкрепа на горивата в много страни от Европейския съюз. Правителствата, които, изправени пред предишни ценови шокове, бяха въвели данъчни облекчения и намаления на ДДС за горивния сектор, решиха да оттеглят тези инструменти точно в момент, когато натискът върху пазарните цени се завръщаше.
- Niemcy — намалението на енергийния данък върху горивата изтече в края на юни тази година
- Испания — програмата за намален ДДС за дизелово гориво и специалната подкрепа за професионалните автопаркове са завършени
- Италия, Чехия, Франция — защитните програми за транспортния сектор са приключили или са значително намалени
В резултат на това в голяма част от Европа цените на дизела на бензиностанциите остават доста над прага от 2 евро за литър. Според данни от европейските пазари на горива, най-високите цени в момента са регистрирани в Холандия (2,42 евро/л), Дания (2,34 евро/л) и Германия (2,256 евро/л). За превозвачите, обслужващи международни маршрути,rodoЗа превозвачите, особено тези, които оперират в западноевропейския коридор, това означава необходимост от изключително прецизно планиране на зареждането с гориво и активно търсене на по-евтини ценови прозорци в транзитните страни - стратегия, която включва време и управленски ресурси, а ефектите от нея са ограничени.
Феноменът на лепкавите цени на дребно – капан за логистиката
Икономистите на енергийния пазар отдавна посочват асиметрия в динамиката на цените на дребно на горивата: цените се покачват бързо, когато цените на суровините се покачват, но спадат много по-бавно и по-неохотно дори след като цените на петрола паднат. Това явление, известно като „лепкави“ цени, е особено остро в настоящата пазарна ситуация.
Както подчертава МендзинаrodoСпоред Международния съюз за автомобилен транспорт (IRU) цените на бензиностанциите все още отразяват високите разходи за транспорт и рафиниране от предходните месеци. Всяка корекция на цените, ако има такава, ще бъде разпределена във времето – и транспортната индустрия трябва да плаща сметките си тук и сега. За компаниите, работещи с парични резерви, достатъчни за няколко седмици работа, всеки месец на увеличени разходи за гориво без възможност да ги прехвърлят на клиентите, представлява реален риск от загуба на ликвидност.
Перспектива на бизнес риска: Кой е най-изложен на риск?
От гледна точка на анализа на риска на партньорите – от решаващо значение за читателите на EURODEBT.eu – настоящата ситуация на пазара на дизелово гориво създава няколко ясни групи с по-висок риск в транспортния и логистичния сектор.
Малки и средни транспортни компании (МСП)
Това е сегментът, който е най-уязвим към описаната турбуленция. По-малките транспортни компании по своята същност имат по-ниски маржове, ограничени капиталови буфери и по-малка сила за договаряне при преговори по договори. Те нямат способността да хеджират залозите си на фючърсните пазари или да договарят дългосрочни договори за гориво с големи доставчици. Много от тях вече работят на точки на рентабилност при текущите пазарни цени. Продължаващият натиск върху разходите през следващите месеци вероятно ще доведе до увеличаване на натрупването на плащания, удължаване на сроковете за плащане за доставчици и подизпълнители и, следователно, до вълна от фалити в този сегмент.
Превозвачи с договори за петролни индекси
Компаниите, които са подписали дългосрочни договори с клаузи за гориво, индексирани спрямо цените на суровия петрол Brent, а не спрямо действителните цени на дизела, може скоро да се окажат в изключително трудна ситуация. Тъй като цените на петрола намаляват, а дизелът остава скъп, маржовете се свиват драстично. Прегледът на структурата на клаузите за гориво във всички активни договори вече трябва да бъде приоритет както за превозвачите, така и за доставчиците на транспортни услуги, загрижени за стабилността на своите вериги за доставки.
Оператори, зависими от западноевропейски маршрути
Компаниите, които използват интензивно пътищата на Германия, Холандия, Дания и Австрия, понасят непропорционално по-високи разходи за гориво в сравнение с конкурентите си, опериращи в по-евтините коридори на Източна и Южна Европа. Този дисбаланс в разходите може да бъде решаващ фактор при определяне на конкурентно предимство или по друг начин при търгове за логистични договори.
Инфлационен риск за цялата икономика
Последиците от кризата с доставките на дизелово гориво няма да се ограничат само до транспортния сектор. Дизеловото гориво е от съществено значение за голяма част от реалната икономика: селското стопанство, строителството, промишленото отопление и автопарковете за доставки до последната миля. Нарастващите транспортни разходи пряко влияят върху цените на почти всички продукти, доставяни до магазините и складовете.
През идните зимни месеци, тъй като търсенето на дизел се увеличава сезонно, а резервите остават ниски, съществува реален риск от устойчив инфлационен натиск, обусловен от разходите за енергия и транспорт. Анализатори от Goldman Sachs и S&P Global Energy изчисляват, че рискът от структурно високи цени, произтичащи от физически недостиг, в момента е по-висок за дизела, отколкото за самия суров петрол, което прави тази категория стоки уникален макроикономически рисков фактор.
Какво трябва да направят мениджърите на риска сега?
В условията на описания сценарий, професионалното управление на риска във веригата за доставки и транспорта изисква предприемането на специфични превантивни мерки:
- Одит на клаузата за гориво — проверка на всички активни договори по отношение на това дали индексацията е базирана на цената на петрола или на действителната цена на дизела; предоговаряне на условията, ако е необходимо
- Мониторинг на състоянието на подизпълнителите — активна проверка на финансовата стабилност на малките и средните превозвачи в портфолиото от доставчици; повишена честота на проверки на регистрите на длъжниците и агенциите за бизнес разузнаване
- Диверсификация на веригата за доставки на транспорта — избягване на прекомерна концентрация на обеми в един превозвач, особено малък, който може да не оцелее през следващите месеци на ценови натиск
- Анализ на сценариите за разходи — включване на варианти в бюджетите за четвъртото тримесечие на 2024 г. и първото тримесечие на 2025 г., допускащи по-нататъшно увеличение на цените на дизела с 10–20 процента в сравнение с настоящите нива
- Преглед на условията за плащане — обмисляне на съкращаване на сроковете за плащане за малки превозвачи като форма на подкрепа на тяхната ликвидност в замяна на гаранция за непрекъснатост на маршрутното обслужване
сумиране
Европейският пазар на дизел навлиза в зимата с исторически ниски запаси, нарушени вериги за доставки и без правителствените ценови защити, които смекчаваха ценовите шокове през предходните години. Комбинацията от тези фактори, заедно с нестабилните цени на дребно, нарастващата разлика между цените на петрола и дизела и падащите спот тарифи за превоз на товари, създава особено неблагоприятни обстоятелства за логистичните компании, особено тези в сегмента на малките и средни предприятия.
За мениджърите на риска и собствениците на транспортни компании сигналът е ясен: времето за реактивно управление на тази заплаха е отминало. Време е за проактивни превантивни мерки – както по отношение на собствените им финанси, така и при проверката на бизнес партньорите им. Компаниите, които пренебрегват да следят състоянието на своите транспортни подизпълнители през следващите месеци, може да се окажат неочаквано лишени от логистичен капацитет в най-неподходящия възможен момент – в разгара на зимния оперативен пик.




