

Повече от 800 транспортни компании изчезнаха от полския пазар през първото тримесечие на 2026 г. – тиха криза, която не се отразява в документите.
През първото тримесечие на 2026 г. от полския пазар са изчезнали нетно над 800 транспортни фирми с лиценз на Общността — темпът на прекратяване на дейността е четири пъти по-висок спрямо предходните години. Явлението „тихо излизане от пазара” води до това, че традиционните регистри на длъжниците и базите данни на Националния съдебен регистър (KRS) не отразяват действителния мащаб на кризата. За мениджърите по риска ключово става наблюдението на активността по транспортния лиценз, а не само на формалния статут на предприятието. Без системни регулаторни промени — възстановяване на акциза, съкращаване на сроковете за плащане и реформа на ДДС — тенденцията може да се запази и през следващите тримесечия.
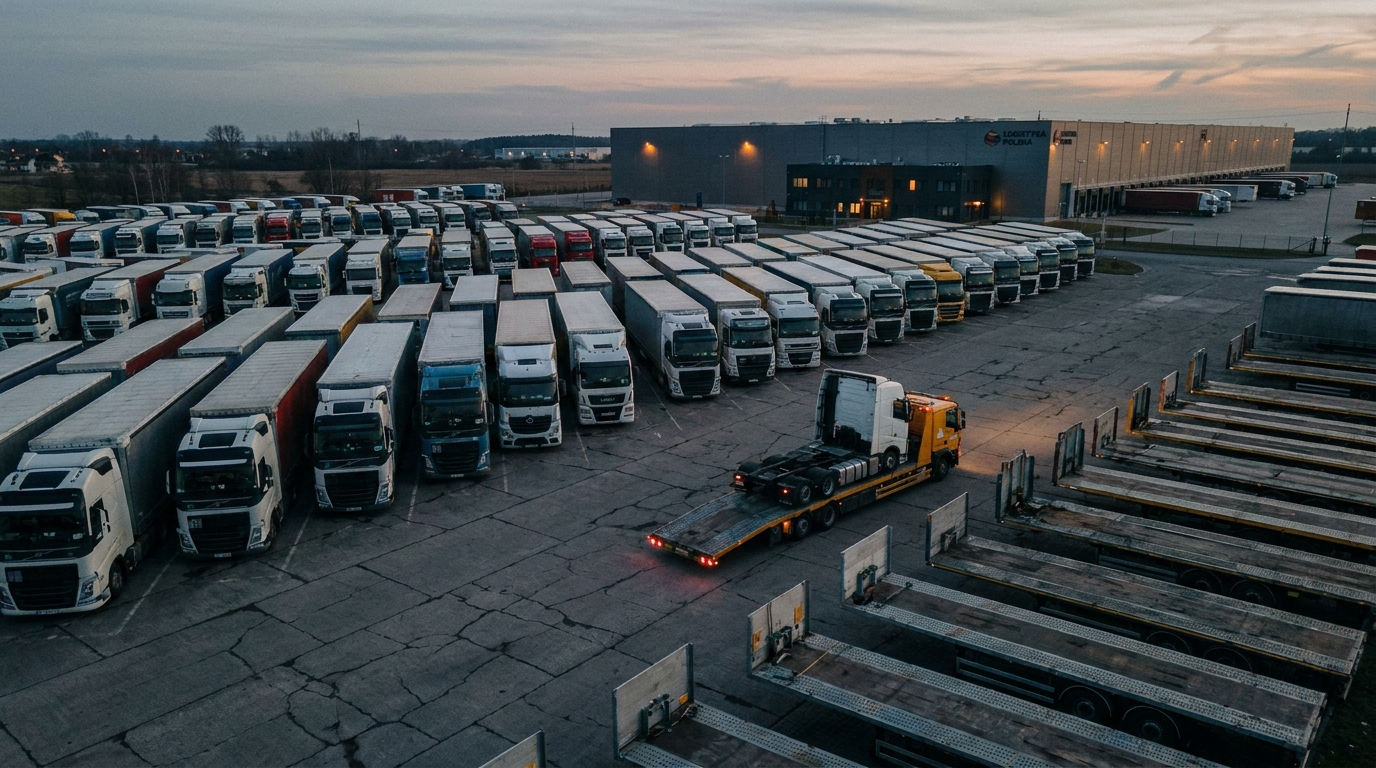
Само за три месеца – от януари до март 2026 г. – полският сектор на автомобилния транспорт е загубил нетен брой от над 800 компании с лиценз на Общността. Това не е обикновена корекция на пазара. Данните са събрани от анализатори на TruckFocus.pl и Международната асоциация на...rodoДанните за автомобилните превозвачи (ZMPD) показват структурен срив, чийто мащаб е сравним с ефектите от многогодишни кризи. Освен това традиционните инструменти за проверка на изпълнителите — регистри на KRS, бази данни за длъжници, доклади за несъстоятелност — до голяма степен допринасят за този срив. те не се регистриратЗа мениджърите на риска и собствениците на логистични компании това означава едно: съществуващите процедури за надлежна проверка изискват спешно актуализиране.
Числа, които говорят сами за себе си
През първото тримесечие на 2026 г. общо над 1700 лиценза на Общността, разрешаващи извършването на международниrodoавтомобилен транспорт. През същия период на пазара навлязоха приблизително 900 нови предприятия. Нетният баланс беше загуба на над 800 компании – и това беше само за едно тримесечие.
Още по-тревожен е темпът на пълно закриване на бизнеси. Общо 1234 транспортни компании са прекратили дейност през разглеждания период. За сравнение, за цялата година досега е регистрирана цифра, близка до тази. Това означава, че темпът на закриване на фирми се е ускорил четири пъти по-бързо от историческите норми.
Полският автомобилен транспорт изгражда водеща позиция в Европа от десетилетия. Полските компании обслужват приблизително една четвърт от всички каботажни и трансгранични автомобилни превози в ЕСТози потенциал се разрушава систематично днес – не от една-единствена внезапна катастрофа, а от едновременното натрупване на няколко фактора, предизвикващи криза.
„Тихо излизане“ – феномен, който обърква анализаторите на риска
Ключово наблюдение от последните данни е променящият се модел, по който полските транспортни компании прекратяват дейността си. Класическият фалит – с подаване на заявление до съда, вписване в Централния икономически информационен център (COIG) и видим запис в регистрите – става все по-рядко срещан. Вместо това се наблюдава феномен, известен като „тихо излизане от пазара“.
Механизмът е следният: превозвач, който губи финансова ликвидност, не чака официално обявяване в несъстоятелност. Вместо това, той предприема серия от превантивни мерки: връща превозни средства (влекачи, полуремаркета) на лизингодателя, прекратява съществуващите транспортни лицензи, урежда – или не – текущи задължения и закрива компанията по опростен начин. Целият процес се случва извън радара на традиционните регистри на длъжниците.
Практическите последици за бизнес партньорите са сериозни:
- Компанията може да бъде вписана в Националния съдебен регистър, и същевременно неговият лиценз на Общността може вече да е изтекъл или спрян - което означава ефективно прекратяване на оперативните дейности.
- Няма вписване в регистъра на длъжниците не е синоним на платежоспособност - предприемачът би могъл просто да се откаже от бизнеса, преди да е имал време да натрупа официални пасиви.
- Проверка в BIK, KRD или ERIF може да не разкрива никакви нередности за субект, който де факто вече не функционира като активен превозвач.
Заключението е ясно: Мониторингът на състоянието на транспортния лиценз става по-важен показател за здравето на компанията, отколкото нейният статус в регистъра на предприемачитеЗа организациите, които поръчват транспорт, финансират автопаркове или предоставят търговски кредити в тази индустрия, липсата на действащ лиценз следва да бъде алармен сигнал с най-висок приоритет.
Защо малките транспортни компании фалират по-бързо от големите?
Настоящата криза оказва непропорционално влияние върху микро и малките транспортни предприятия – компании с една, две или най-много няколко комбинации от превозни средства. Те представляват гръбнака на полската индустрия за транспортни услуги, но са и най-уязвими към всякакви икономически сътресения.
Разликата между малък и голям превозвач е преди всичко икономии от мащаба и преговорна силаГолемите компании за автопаркове могат да разчитат на:
- Преференциални цени по картите за автопаркове при закупуване на гориво,
- Цени на едро за гуми и резервни части,
- Специализирани, договорени застрахователни тарифи (OC, OCP, AC),
- Достъп до дългосрочни договори с гарантирани цени за превоз на товари,
- Способност за поемане на временни загуби благодарение на диверсифицирано клиентско портфолио.
Малките предприятия нямат нито едно от тези предимства. Структурата на разходите им обаче е почти идентична с тази на гигантите – Постоянните финансови тежести са до голяма степен независими от икономическата ситуацияЛизинг на превозни средства, премии за застраховка „Гражданска отговорност на превозвачите“, заплати на шофьорите с пълен социален пакет, такси за лицензиране и сертификати за професионална компетентност – всички тези разходи се правят постоянно, независимо дали тракторът е паркиран или пътува натоварен из Европа.
В този контекст, шокът от горивата през март се оказа особено опустошителен. Блокадата на Ормузкия проток през март 2026 г. предизвика масивно покачване на цените на суровия петрол и бързо повлия на цените на дизела на европейските бензиностанции. В пика си увеличението на цените на горивата в сравнение със същия период на предходната година надхвърли 40%За малък превозвач горивото обикновено представлява 30 до 40 процента от общите оперативни разходи. 40-процентен скок в тази цифра означава, че оперативният марж – обикновено измерван в Полша в диапазона от 2 до 5 процента – почти напълно се изпарява или става отрицателен.
Канибализация на ликвидността: Как товарните борси унищожават превозвачите
Кризата с разходите би била по-лесна за преодоляване, ако не беше съпътстващата я дисфункция в приходите. Механизмът за определяне на тарифите за превоз на товари в Полша – доминиран от товарни борси и спедиторски посредници – в момента работи систематично в ущърб на малките превозвачи.
Логиката е перверзна: колкото по-дълбока е кризата и колкото повече компании са на ръба на фалита, толкова по-силен е натискът за понижаване на цените. Превозвач, знаещ, че трябва да плати лизингова вноска след седмица, е готов да приеме работа под себестойността си – само за да генерира някакви приходи. На индустриален жаргон това явление се нарича „канибализация на ликвидността“Компаниите буквално поглъщат собствените си финансови ресурси, работейки на загуба, само за да отложат неизбежната ликвидация.
Освен това е налице и проблемът със сроковете за плащане, който е ахилесовата пета на полския транспорт от години. Според данни, представени от ZMPD, превозвачите на вътрешния пазар и при споразумения с местни спедитори чакат плащане за предоставените услуги. до 120 дниЧетири месеца от завършването на услугата до депозирането на средствата по сметката е срок, който никоя компания с ограничен оборотен капитал не може да издържи.
Отделен въпрос е конфликтът между тези срокове и данъчните задължения. Полските разпоредби за ДДС изискват издателят на фактурата да плати дължимия данък до датата на издаване на документа, а не до датата на действителното плащане. Това означава, че превозвачът трябва финансирайте ДДС от собствения си джоб много преди да получат плащане за услугата. С маржове от няколко процента и стотици хиляди злоти месечен оборот, това е механизъм с реална, разрушителна сила.
Какво изисква индустрията и какви промени биха могли да обърнат тенденцията?
ŚrodoИндустрията не остава пасивна. ZMPD, Асоциацията на работодателите в транспорта и логистиката на Полша (TLP) и други организации на превозвачите са подготвили конкретни пакети от искания, които, ако бъдат изпълнени, биха могли да спрат лавината от ликвидации.
Най-важните предложения включват:
- Частично възстановяване на акциза върху дизеловото гориво за автомобилни превозвачи - механизъм, функциониращ успешно в Германия, Франция и Белгия, който досега не е присъствал в полската данъчна система.
- Законоустановени срокове за плащане в транспорта до максимум 30 дни - решение, което би изисквало изменение на Закона за условията на плащане в търговските сделки, като се вземе предвид спецификата на сектора на TSL.
- Изменение на разпоредбите за ДДС към обвързване на данъчното задължение с датата на действителното плащане, а не с датата на издаване на фактурата - аналогично на т.нар. метод на плащане в брой.
- Солидарна отговорност на спедиторите за неплатени задължения към подизпълнители-превозвачи, което би принудило посредниците по-внимателно да проверяват собствените си контрагенти.
- Временно намаляване на вноските за социално осигуряване за шофьори, извършващи международен транспортrodoние, което би намалило един от най-големите компоненти на фиксираните разходи за малките предприятия.
Ефективността на тези искания обаче зависи от темпото на законодателните процеси – а те рядко са в крак с динамиката на пазарните кризи.
Макроикономическо измерение на кризата: кой ще запълни празнината, оставена от полските превозвачи?
Мащабът на проблема далеч надхвърля балансите на отделните компании. Автомобилният транспорт в Полша генерира приблизително 6–7 процента от брутния вътрешен продукт и е пряк работодател на няколкостотин хиляди професионални шофьори. Дестабилизацията му има мултипликативни ефекти върху цялата икономика – от промишлеността до търговията на дребно.
От гледна точка на европейския транспортен пазар, ситуацията има друго измерение. Празнината, оставена от изчезващите полски компании, няма да остане празна – тя ще бъде незабавно запълнена от превозвачи от страни с по-благоприятни регулаторни условия и по-ниска ценова база. Компаниите, които са начело тук, са Литовски, румънски и испански, които успешно се конкурират с полския транспорт на западноевропейските пазари от години. Кризата в полския сектор на TSL може следователно, парадоксално, да ускори ерозията на господстващото положение на полските превозвачи в Европа – положение, изграждано в продължение на три десетилетия.
За големите полски логистични оператори ликвидацията на малки предприятия носи краткосрочни ползи: по-малката конкуренция означава по-голяма преговорна сила и потенциално по-високи цени. В дългосрочен план обаче загубата на хиляди специализирани микропревозвачи означава по-малка гъвкавост за цялата система и по-високи оперативни рискове за веригите за доставки, базирани на подизпълнение.
Перспектива на бизнес риска: Какво трябва да прави всеки мениджър на риска днес?
За организациите, работещи в TSL индустрията – транспортни клиенти, компании за лизинг на автопаркове, застрахователи, банки и доставчици на горива – описаната ситуация изисква специфичен и спешен процедурен отговор. Съществуващите стандарти за проверка на изпълнителите са изправени пред криза на „тихо излизане от пазара“. структурно недостатъчни.
Практическите препоръки за отделите за управление на риска и съответствието включват:
- Проверка на дейността на лиценза на общността като задължителен елемент от всеки процес на адаптация на изпълнител от TSL индустрията - над Националните съдебни регистри и базите данни на длъжниците.
- Редовно наблюдение на статуса на лицензите вече установени бизнес партньори – не по-рядко от веднъж на тримесечие, а в настоящата пазарна среда дори месечно.
- Прилагане на индикатори за ранно предупреждение въз основа на навременното уреждане на текущи търговски задължения - забавянията в плащането на фактури с 15-30 дни следва автоматично да задействат процедура по проверка.
- Анализ на структурата на разходите и експозицията на гориво при оценката на кредитоспособността на транспортните компании – особено в контекста на нестабилността на цените на петрола на световните пазари.
- Проверка на портфолиото от превозни средства В контекста на лизинговите договори - предаването на превозни средства на лизингодателя е един от първите сигнали за предстоящото закриване на бизнеса.
Традиционните показатели за несъстоятелност – броят на производствата за преструктуриране, вписванията в COIG, съдебните решения – са в настоящата ситуация на полския транспорт. значително по-малко надежден от всякогаРеалната загуба на активни участници на пазара е многократно по-голяма, отколкото предполага официалната статистика за фалитите. Мениджърите на риска, които разчитат единствено на тези източници, вземат решения въз основа на данни, които не отразяват реалността.
сумиране
Първото тримесечие на 2026 г. постави нов, тревожен стандарт за полския транспортен пазар. Над 800 компании изчезнаха от пазара с безпрецедентна скорост, а механизмът, по който те изчезват – тихо, незабележимо за документацията и преди официалните процедури по несъстоятелност – означава, че мащабът на проблема всъщност е по-голям, отколкото показва всяка официална статистика.
Индустрията е изправена пред драматична комбинация от неблагоприятни фактори: структурни дисбаланси в товарните тарифи, необичайни срокове за плащане, данъчни тежести, неподходящи за бизнес модела на сектора, и външни ценови шокове, като например скока в цените на горивата през март. Без системни интервенции – възстановяване на акцизи, съкратени срокове за плащане и реформа на правилата за уреждане на ДДС – темпът на ликвидация може да продължи или дори да се ускори през следващите тримесечия.
За цялата бизнес екосистема, която си сътрудничи с TSL индустрията, това е сигнал за фундаментален преглед на процедурите за проверка и наблюдение на риска.rodoмясто, където една компания може да прекрати оперативното си съществуване много преди да се появи каквато и да е следа от нея в публичните регистри, превенцията и непрекъснатото наблюдение заместват реактивната проверка като основен инструмент за управление на риска от контрагента.




