

Претоварването на контейнерните пристанища достигна рекордно високо ниво с над 4,3 милиона TEU извън обращение
Глобалното задръстване в контейнерните пристанища достигна исторически рекорд през август 2026 г. — кораби с общ капацитет над 4,3 млн. TEU чакат да влязат в пристанищата, което надвишава пика по време на пандемията от COVID-19. Ефективната загуба на пазарен капацитет се равнява на целия флот на Evergreen, а надеждността на графиците е спаднала до тревожното равнище от 60–65%. Ситуацията представлява сериозен оперативен и разходен риск за европейските вериги на доставки преди ключовия есенно-зимен сезон.
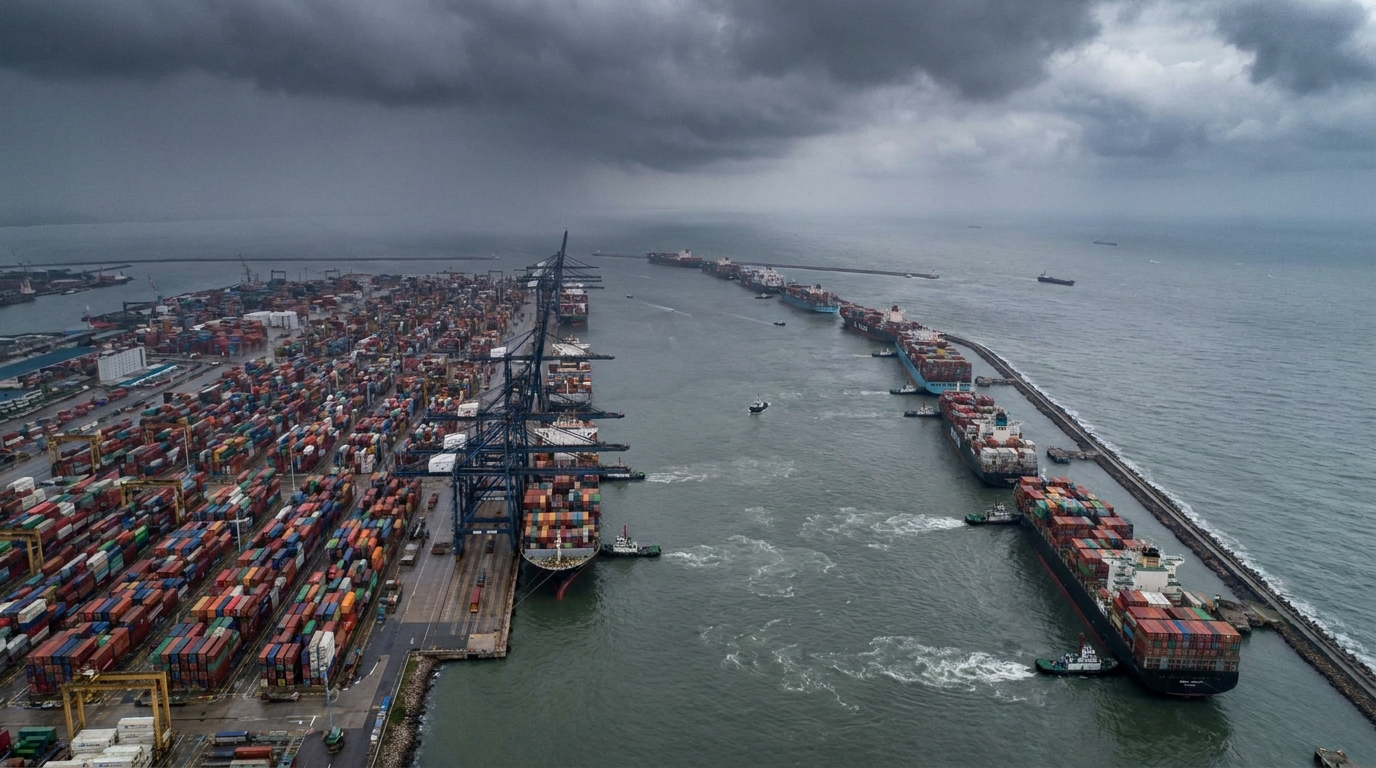
През август 2026 г. претоварването на контейнерните пристанища в световен мащаб достигна нива, невиждани досега от корабоплавателната индустрия – не само в абсолютни стойности, но и по отношение на оперативното въздействие върху цялата глобална верига за доставки. Данните от аналитичната фирма Linerlytica показват, че корабите с общ капацитет над 4,3 милиона TEUЗа европейските мениджъри на риска и собственици на логистични услуги тази цифра би трябвало да е предупредителна – и то точно сега, с наближаването на решаващия есенно-зимен сезон.
Рекордът е счупен - новите данни надхвърлят пика на пандемията
За мнозина в транспортния бранш пандемията от COVID-19 остава синоним на логистичен хаос. Претоварването на пристанищата през 2021-2022 г., когато кораби с общ капацитет от близо 4 милиона TEU чакаха на пристанищата, изглеждаше безпрецедентно. Настоящата ситуация надхвърля тези пикове - както по абсолютни числа, така и по отношение на реалните пазарни последици.
Въпреки това си струва да се запази подходящият аналитичен контекст. През 2022 г. блокираните 4 милиона TEU представляваха 15,7% глобален контейнерен флот от 25,3 милиона TEU по това време. Днес 4,3 милиона TEU са 12,6% много по-голям флот, оценен на 34,4 милиона TEU. Въпреки по-малкия процентен дял, пазарните ефекти са също толкова тежки – а в някои отношения и по-тежки – отколкото по време на пандемията.
Аналитичната фирма Sea-Intelligence използва малко по-различна методология, като се фокусира не върху тонажа, чакащ на опашки, а върху това, което нарича ефективна загуба на капацитет. Според нейните оценки, настоящите закъснения и прекъсвания ефективно премахват еквивалента на 1,7 милиона TEU За да добиете представа за мащаба на това явление, това е повече от целия флот на тайванската корабоплавателна компания Evergreen - една от най-големите корабни линии в света, класирана на осмо място по капацитет.
За сравнение - преди пандемията, в годините 2011-2019, задръстванията са консумирали средно само 2,2% от глобалната честотна лента и бяха третирани като безобиден оперативен фон. През юни 2026 г. този процент вече се беше увеличил до 5% и тенденцията все още е възходяща.
Надеждността на графика е на исторически ниски нива
Като пряка последица от рекордните задръствания, надеждността на полетите рязко спадна. Глобалната точност на доставките се задържа едва на 60-65% — което означава, че статистически всяка трета или четвърта пратка не пристига навреме. Освен това, закъснелите кораби средно пристигат в пристанището си на местоназначение 5 до 5,5 дни след планираната дата. За сравнение, при стабилни условия преди пандемията, закъсненията са били средно 3-4 дни.
Тази на пръв поглед малка разлика – един или два допълнителни дни – води до значителни смущения в планирането на производството и продажбите. За компании, работещи в режим „точно навреме“, недостиг на компоненти дори за десетки часове може да доведе до спиране на производствените линии, договорни неустойки и загуба на клиенти.
Източна Азия в центъра на кризата - тайфуни и опашки от стотици кораби
Непосредственият катализатор за пиковите задръствания тази година е оперативната нестабилност в най-големите пристанища в Източна Азия. Серия от силни тайфуни и тропически бури, които удариха региона през юли и август 2026 г., на практика парализираха пристанищните операции в Китай, световният център на производство и износ на контейнери.
Данните от платформата Portcast показват абсолютния мащаб на явлението: в пиковия момент на навлизане в Пристанище Шанхай чакаше, докато 139 корабаи пред съседния Ningbo следващия 77 единициВремето за чакане на терминалите Яншан в Шанхай – един от най-големите и модерни пристанищни комплекси в света – се е увеличило до 5–6 дни за услуги, принадлежащи към алианса Gemini, а за други превозвачи дори достигна 7–8 дни.
Експертите на Alphaliner предупреждават, че проблемът не е временен. Климатичните промени означават не само засилване на тайфуните в Азия, но и продължителни суши в други ключови транзитни центрове. Това се доказва от ситуацията на Панамският канал, където дневните транзитни слотове за големи кораби от клас Neopanamax ще бъдат драстично намалени от септември 2026 г., поради необходимостта от опазване на сладководните ресурси. От 3 септември се очаква броят на наличните дневни слотове да намалее до само девет, като от 15 септември се планират допълнителни, още по-рестриктивни ограничения.
Мегакораби срещу европейска пристанищна инфраструктура
В допълнение към климатичните и геополитическите фактори, анализаторите в индустрията все по-често посочват структурен проблем на архитектурата на флота като един от ключовите двигатели на нарастващото задръстване. Това е масовото разрастване на така наречените мегакораби – контейнеровози с капацитет над 20 000 или дори 24 000 TEU – и тяхното въздействие върху европейските претоварни пристанища.
AIS (Автоматична идентификационна система) данни за пристанището на Хамбург от юли 2026 г. са красноречиви:
- Вечнозелен — кораби, акостирали от 137 до 187 часа (от 5,7 до 7,8 дни)
- Х. М. М. — времето на кея е било 89–103 часа
- ONE — единици, прекарали 98–111 часа в пристанището
- Хапаг-Лойд — относително по-кратко време: 37–55 часа
- Maersk — 52–63 часа на кея
Такива големи разлики между корабособствениците не са случайност поради разлики в оперативната ефективност. Те са просто следствие проектиране на свързващи мрежи (т.нар. мрежов дизайн). Услугите на мегакораби, които акостират в намаляващ брой европейски пристанища, генерират лавинообразни, еднократни трансбордиращи операции в прекомерни мащаби. Докато круизът Swan на MSC предполага средно трансбордиране от около 2500 TEU във всяко европейско пристанище, услугата CEM на Evergreen Line – обслужвана от кораби с капацитет над 23 000 TEU и акостиращи само в три западноевропейски пристанища – може да генерира еднократно трансбордиране от почти 7830 TEU в едно пристанище.
Такава гигантска концентрация на обеми на едно място и време създава т.нар. пиково натоварване — внезапно въздействие върху терминалната инфраструктура, чийто капацитет за обработка е физически ограничен. Последиците се усещат не само от самите пристанищни оператори, но преди всичко от автомобилните и железопътните превозвачи: разпределителните гари са блокирани, опашките от камиони се увеличават, а железопътният транспорт към Европа изпитва многодневни закъснения.
Геополитиката си върши работата – Червено море остава затворено
Претоварването на пристанищата нямаше да е толкова сериозно, ако не беше друга дългогодишна криза в корабоплаването: избягването на Червено море и Суецкия канал от повечето световни корабни компании в отговор на напрегнатата геополитическа ситуация в региона (включително въоръжените конфликти в Иран). Пренасочването на трафика през Нос Добра Надежда добавя 10-14 дни към типичното пътуване от Азия до Европа, което:
- поглъща огромна част от ефективния капацитет на флота (корабите са „на път“, вместо да извършват последващи рейсове),
- изостря недостига на наличен тонаж на спот пазара,
- Това натоварва допълнително и без това претоварените европейски пристанища, където корабите пристигат неравномерно и със закъснения.
Комбинацията от рекордно претоварване на пристанищата и продължаващото пренасочване създава синергичен ефект, който повишава разходите за доставка до нива, сравними с най-лошите месеци на пандемията.
Тарифите за превоз на товари са под натиск - SCFI е на тревожни нива
Кумулативният ефект от всички тези фактори – претоварване на пристанищата, отклоняване на маршрути, ограничения в Панамския канал и недостиг на ефективен капацитет – ще окаже значително влияние върху цените на контейнерните превози. И те вече го правят.
Според оценките на Linerlytica, Шанхайски индекс за контейнерни товари (SCFI) достигна нивото 3355 точки, което е увеличение от 156% в сравнение с периода преди избухването на последния въоръжен конфликт в Иран. В същото време, индексът S&P Global Platts Container Index се повиши на 21 август до нивото 7 565 долара за 40-футов контейнер (FEU) — най-много през 2026 г. Агенцията Freightos, една от най-надеждните платформи за проследяване на товарните тарифи в реално време, ясно посочва претоварването на пристанищата като основният, нарастващ фактор, движещ текущото покачване на цените.
За европейските вносители това означава драстично увеличение на разходите за закупуване на корабен капацитет – както на спот пазара, така и при опит за предоговаряне на дългосрочни договори. Компаниите, които са сключили рамкови споразумения преди настоящата криза, могат да разчитат на частична защита – въпреки че корабособствениците все по-често използват допълнителни такси и клаузи за непреодолима сила и тук.
Перспектива на бизнес риска за европейските компании
Настоящата ситуация на световните пазари на корабоплаване генерира няколко категории риск, които мениджърите на веригите за доставки в европейските компании трябва незабавно да вземат предвид в своите планове за осигуряване на непрекъснатост на бизнеса.
Оперативен риск - забавяне на доставките
С надеждност на графика в световен мащаб от 60-65% и средни закъснения до 5,5 дни, компаниите, които внасят промишлени компоненти или потребителски стоки от Азия, се сблъскват с редовни прекъсвания в планирането на производството и продажбите. Компаниите, работещи в режим „точно навреме“ или „точно в последователност“, с минимални буфери от запаси, са особено уязвими.
Риск, свързан с разходите - инфлация на вноса
Цените на превозите, които са с над 150% по-високи от преди година, пряко влияят върху себестойността на продаваните стоки за вносителите и дистрибуторите. За индустрии с ниски маржове (FMCG, електроника, текстил) това може да означава прехвърляне на по-високи разходи върху крайните потребители, оказвайки допълнителен инфлационен натиск върху европейските пазари.
Риск през есенно-зимния сезон
Август и септември традиционно са период на интензивни предсезонни поръчки, като компаниите внасят стоки за пиковите продажби (Черен петък, Коледа и зимни празници). При сегашното ниво на задръствания и несигурност около сроковете за доставка, рискът от недостиг на стоки или продукти, пристигащи след края на сезона на разпродажбите, е реална заплаха за много сектори на търговията на дребно в Европа.
Риск от контрагента - проблеми с доставчиците и превозвачите
Струва си да се помни, че високите тарифи за превоз на товари и оперативният хаос не са неутрални за всички участници на пазара. По-малките спедитори, превозвачи и логистични подизпълнители, които не са си осигурили дългосрочни договори или имат ограничени парични ресурси, могат да се окажат под сериозен финансов натиск. Рискът от забавяне на изпълнението на поръчките, едностранни промени в договорните условия или – в крайни случаи – проблеми с ликвидността на изпълнителите се увеличава.
Какво трябва да правят компаниите? Препоръки за мениджърите на риска
В условията на описаната криза, специалистите по управление на риска в логистичната индустрия препоръчват няколко действия, които могат да ограничат излагането на компанията на описаните заплахи:
- Проверка на логистични изпълнители — Проверка на финансовото и оперативното състояние на ключови спедитори, спедитори и превозвачи. Струва си да се използват инструменти като EURODEBT.eu, за да се оцени надеждността на бизнес партньорите в транспортната и логистична индустрия.
- Диверсификация на входните пристанища — обмисляне на алтернативни пристанища за товарни престои, предназначени за Европа (напр. Гданск, Копер, Бремерхафен), вместо да се концентрира върху един хъб, който може да е особено уязвим от претоварване.
- Изграждане на буфери за съхранение — повишаване на нивата на сигурност на запасите за критични компоненти и стоки за пиковия есенно-зимен период.
- Предоговаряне на договорни клаузи — преглед и актуализиране на клаузите за непреодолима сила, забавяне и неустойки в договорите с доставчици и клиенти, за да се отразят текущите пазарни реалности.
- Мониторинг на тарифите и наличността на тонаж — Редовно наблюдение на SCFI, индекса Freightos Baltic и оперативните отчети на ключови корабособственици за ранно откриване на по-нататъшни пазарни промени.
- Анализ на сценарии — изготвяне на планове за действие при сценарий на по-нататъшно задълбочаване на кризата (напр. допълнителни ограничения върху Панамския канал, ескалация на напрежението в Червено море).
Обобщение – системна криза, а не временно смущение
Кризата в корабоплаването от лятото на 2026 г. не е случайно стечение на нещастни обстоятелства. Тя е симптом на по-дълбоки, структурни напрежения в световната логистична система: променящ се климат, напрегната геополитика, архитектура на мегафлота, която е неадекватна за пристанищните капацитети, и постоянно недостатъчна терминална инфраструктура в ключови европейски центрове.
Блокирането на повече от 12% от световния контейнерен капацитет, като същевременно се затваря значителна част от ефективния капацитет чрез отклоняване на маршрути, създава ситуация, в която пазарът ще работи под номиналния си капацитет за продължителен период от време. За европейските компании, които внасят стоки от Азия – а те са хиляди – това означава да се мисли за управлението на риска във веригата за доставки не като за академично упражнение, а като за текущ оперативен приоритет.
EURODEBT.eu ще следи по-нататъшното развитие и ще ви държи в течение за промените в пазарните условия, състоянието на ключовите играчи в индустрията и предупредителните сигнали относно стабилността на европейските транспортни и логистични компании.




