

197 милиона евро загуби: OLAF разбива митнически измами и мрежа от верижни плащания с ДДС в международния транспортrodoдим
През април 2026 г. OLAF и Европейската прокуратура разбиха организирана мрежа за митнически измами и въртележкови измами с ДДС, която години наред нанасяше щети на бюджета на ЕС. Общите загуби бяха оценени на 197 милиона евро — престъпниците внасяха текстил, обувки и електрически велосипеди от Китай, използвайки фалшиви CMR документи и мрежа от фирми бушони. Случаят разкрива сериозен риск за транспортните и логистичните фирми, които могат да бъдат подведени под солидарна отговорност за митнически и данъчни задължения, дори ако несъзнателно са станали част от престъпна верига на доставки.
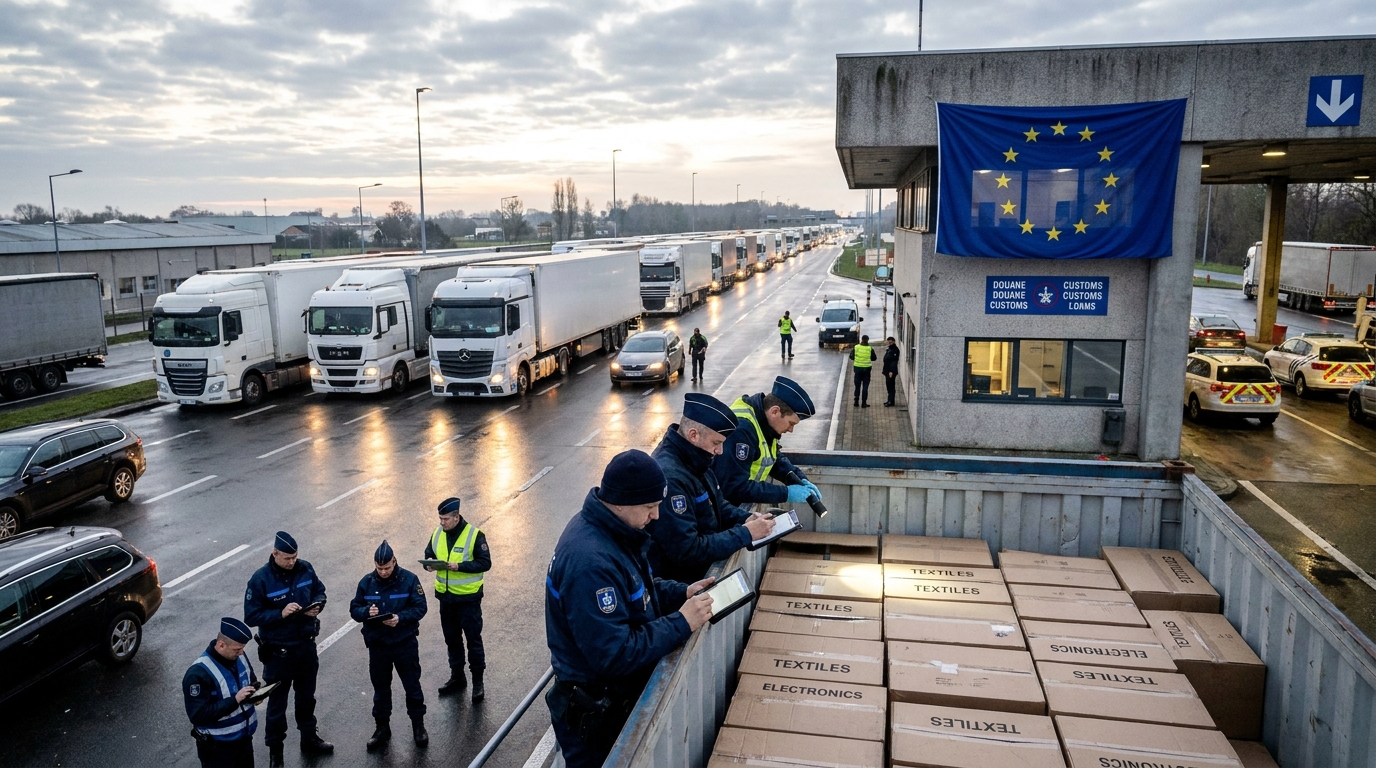
Европейската служба за борба с измамите (OLAF), в сътрудничество с Европейската прокуратура (EPPO), разби една от най-големите организирани престъпни мрежи, замесени в митнически и данъчни измами в историята на разследванията на ЕС. Операцията, проведена през април 2026 г. и започната въз основа на информация, предоставена от полската митническа служба, разкри системни измами в международната...rodoверигата за доставки. Общите загуби за бюджета на Европейския съюз бяха оценени на 197 милиона евро, от които 118 милиона евро са неплатени мита и 79 милиона евро са загуби от ДДС. Девет заподозрени бяха арестувани в Полша по време на разследването.
Как е действала престъпната мрежа? Поетапно описание на начина на действие.
Организирана престъпна група е изградила сложна система, основана на умишлената злоупотреба със законните митнически процедури на Европейския съюз. Престъпниците не са действали хаотично – напротив, те са създали добре функционираща машина, която дълго време е останала извън обсега на правоприлагащите органи. Ключът към разбирането на мащаба на операцията се крие в два митнически механизма, които те умело са превърнали в инструменти за измами.
Злоупотреба с транзитна процедура Т1
Транзитната процедура T1 е правен инструмент на ЕС, който позволява стоки от страни извън ЕС да бъдат транспортирани през ЕС без незабавно плащане на мита и ДДС — при условие че тези мита са уредени в страната на местоназначение. Тази процедура е основата на гладко функционираща трансевропейска верига за доставки и се използва от хиляди честни търговци всеки ден.
В този случай престъпниците систематично са фалшифицирали митнически декларации, посочвайки други държави членки като местоназначение, докато стоките – внесени от Китай през митническия контролно-пропускателен пункт на полско-беларуската граница – всъщност никога не са напускали полска територия. В резултат на това задължението за плащане на мита и данъци е било окончателно „преустановено“ и никога не е било изпълнено.
Митнически измами 42
Вторият инструмент, широко използван от мрежата, беше така наречената митническа процедура 42. Целта ѝ е да позволи на вносителите да спрат събирането на ДДС в точката на влизане на стоки в митническата територия на ЕС, ако внесеният товар е предназначен за купувач в друга държава членка. Това решение елиминира двойното данъчно облагане и опростява търговията в рамките на ЕС за законните предприемачи.
Престъпниците масово декларираха фиктивни доставки до получатели в други страни от ЕС, възползвайки се от освобождаването от ДДС на границата. След това стоките бяха изпращани на черния пазар или продавани без никакви фискални документи. ДДС не беше плащан нито в страната на влизане, нито в предполагаемата страна на местоназначение – защото последната просто не съществуваше.
Фалшиви CMR и мрежа от фиктивни фирми
Ключов елемент от цялата система беше създаването на документация за удостоверяване на фиктивни стокови потоци. За тази цел мрежата използваше изфабрикувани международниrodoтоварителници (CMR документи), които уж потвърждават доставката на товара до определени крайни получатели. CMR е основен документ в автомобилния товарен транспорт – фалшифицирането му е не само данъчно нарушение, но и пряка атака срещу целостта на цялата система за транспортна документация в Европа.
В същото време, обширна мрежа от фиктивни фирми, известни като „компании-чудовища“, прикриваше самоличността на действителните купувачи и придаваше достоверност на привидно законни транзакции. Това бяха фирми, съществуващи единствено на хартия, регистрирани в различни държави членки, служещи като допълнителни слоеве камуфлаж за престъпния поток от средства и стоки. Освен това, извършителите подценявали митническата стойност на вносните товари и манипулирали тарифната им класификация, като допълнително намалявали основата за потенциални мита.
Какво е било внесено контрабандно и къде е отишло?
Незаконният внос е бил насочен предимно към категории стоки, считани за високорискови от гледна точка на търговските измами. Разследващите са идентифицирали три основни групи продукти, внасяни от Китай:
- Текстил и облекло — стоки, податливи на митническо занижаване, често класифицирани по начин, който позволява прилагането на по-ниски тарифни ставки
- Обувки — категория, особено уязвима към ценови дъмпинг и тарифни манипулации в трансграничната търговия
- Електрически велосипеди (електрически велосипеди) — продукт с висока стойност, подлежащ на допълнителни антидъмпингови мита, наложени от ЕС върху вноса от Китай, което прави избягването на тези такси особено печеливша практика
Стоките са влезли в ЕС през полско-беларуския граничен пункт, което се вписва в по-широкия контекст на увеличения приток на внос от Далечния изток през източния фланг на ЕС. Като един от най-големите логистични центрове на ЕС и фронтова страна за транзит от Азия, Полша по този начин се озова в центъра на паневропейска престъпна операция.
Географско покритие и международна координацияrodowa
Мащабът и сложността на операцията изискваха координирани действия от митническите и правоприлагащите органи от множество държави едновременно. В допълнение към Полша, в операцията участваха служби от Белгия, Германия, Словения и Унгария. OLAF проведе физически проверки в Белгия и Полша, а следователите анализираха архивни изображения от рентгенови проверки, проведени на граничните контролно-пропускателни пунктове на ЕС.
Ключов елемент от разследването беше получаването на доказателства от легитимни логистични оператори и организации за електронна търговия. Това е особено важен предупредителен знак – някои легитимни транспортни и спедиторски компании може неволно да са се превърнали в звена във верига за доставки, контролирана от престъпна мрежа. Техните документи, инфраструктура и репутация потенциално са били използвани без тяхно знание или съгласие.
Генералният директор на OLAF Петр Клемент подчерта, че организираните данъчни престъпления от този вид не засягат само публичните финанси. Нечестните вносители, които не поемат разходите за мита и ДДС, са в състояние да предлагат стоки на цени, които са невъзможни за постигане от спазващите закона предприятия, което води до систематично изместване на честни търговци от пазара и постоянно нарушаване на конкуренцията по цялата верига на стойността.
Перспектива на риска: Какво означава този случай за TSL и логистичната индустрия?
За мениджърите на риска, собствениците на транспортни и спедиторски компании и финансовите институции, обслужващи сектора на транспортните услуги и услугите (TSL), случаят, разкрит от OLAF и EPPO, има много специфични и сериозни оперативни последици.
Риск от солидарна отговорност
Съгласно митническото законодателство на ЕС, субектите, участващи във веригата за доставки – включително митнически агенции, оператори на временно складиране, спедитори и автомобилни превозвачи – могат да бъдат подведени под отговорност за солидарна отговорност за неплатени митнически и данъчни задължения, ако властите докажат, че не са проявили дължима грижа при проверката на изпълнителите и товара. На практика това означава, че транспортната компания, която е превозила измамните стоки, може да се сблъска с оценки от митническите и данъчните служби в размер на милиони евро – дори ако формално е била само подизпълнител.
Ефектът на доминото и блокирането на плащанията
Внезапната тежест от значителни данъчни и митнически решения върху логистичните компании драстично увеличава риска от несъстоятелност. Компаниите, които не са изградили адекватни резерви и нямат процедури за управление на митническия риск, могат да се окажат в ликвидна криза в рамките на седмици след получаване на административното решение. Като се има предвид гъстотата на кооперативните отношения в TSL индустрията – където един оператор често е клиент, подизпълнител и кредитор на десетки други субекти – подобна ситуация може да предизвика ефект на доминото, генериращ натрупване на плащания в многомилионен мащаб в целия Централноевропейски регион.
Последици за процедурите за KYC и AML
Случаят с OLAF следва да доведе до преглед на процедурите за проверка на изпълнителите (KYC - Know Your Customer - „Познай клиента си“) и оценка на риска от пране на пари (AML) във всяка компания, дори косвено свързана с внос на стоки от Азия. Особено внимание трябва да се обърне на:
- Клиентите се регистрират непосредствено преди транзакцията — кратката история на компанията с големи обеми поръчки е един от класическите предупредителни сигнали
- Несъответствия в документите за доставка — несъответствията между CMR и другите придружаващи документи следва да доведат до незабавно ескалиране до отдела за съответствие
- Прекомерно текучество в структурата на собствеността на изпълнителя — бързо сменящите се акционери или ръководство може да са индикация за инструментално използване на компанията във верижна схема
- Цени на поръчките под пазарните цени — ако възнаграждението за транспортни или спедиторски услуги е нерационално ниско, си струва да се запитаме откъде идва маржът на организатора на веригата за доставки
- Чести промени в дестинацията на товара по време на транзита — един от характерните признаци на злоупотреба с процедура T1
Ролята на съответствието в логистичните компании
Опитът от този случай показва, че честните логистични оператори могат неволно да се превърнат в инструменти в ръцете на организирани престъпни групи. Изграждането на вътрешни процедури за проверка на товари, клиенти и митническа документация вече не е опция – то се превръща в условие за оцеляване на пазараКомпаниите, които инвестират в обучение на митническите служители, внедряват системи за сигнализиране на подозрителни транзакции и установяват партньорства с реномирани митнически агенции, не само ще намалят собствения си правен риск, но и ще станат по-надеждни партньори за финансовите институции и големите клиенти.
Резюме: Сигнал за целия сектор
Операцията на OLAF и EPPO от април 2026 г. е не само грандиозен успех за службите, но и сурово напомняне, че европейската митническа система, въпреки своята сложност, не е непроницаема за организираната престъпност. Загуби от 197 милиона евро, девет ареста и много другиrodoТази операция, в която участват пет държави членки, рисува картина на заплаха, която далеч надхвърля едно наказателно дело.
За сектора на автомобилния транспорт и логистиката в Централна Европа това трябва да се третира като сигнал за тревога от най-висок порядък. Нарастващият ценови натиск, фрагментираните вериги за доставки и масивният приток на евтин внос от Азия създават...rodoпейзаж, в който нелоялните практики могат да процъфтяват в сянката на привидно законни операции. Само компании, които активно управляват митническите и данъчните рискове, инвестират в надлежна проверка с контрагентите и изграждат култура на съответствие, ще могат ефективно да се защитят от последствията – както финансови, така и репутационни – от участието в практики на някой друг.




