

DB Cargo няма да достигне рентабилност през 2026 г. – какво означава това за европейската логистика?
DB Cargo, дъщерното дружество на Deutsche Bahn, отговарящо за железопътния товарен транспорт, официално призна, че няма да достигне прага на рентабилност през 2026 г. — ключово условие на оздравителния план на ЕС. Причината е еднократно обезценяване на стойността на британското дъщерно дружество в размер на около 260 милиона евро. Ситуацията налага подновяване на преговорите с Европейската комисия и представлява сериозен предупредителен сигнал за оперативен риск за целия европейски логистичен пазар.
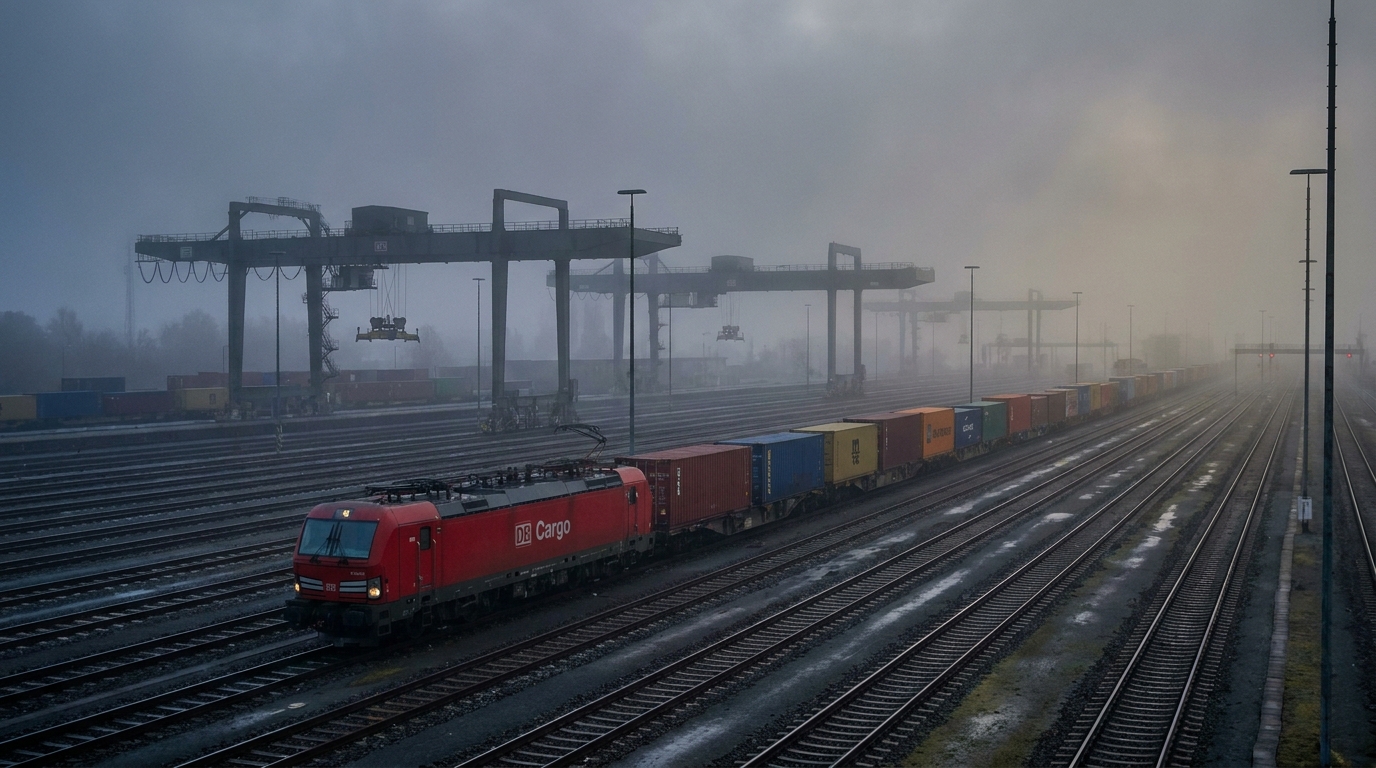
Най-големият оператор на железопътни товарни превози в Европа официално призна, че няма да изпълни ключово условие, наложено от Европейската комисия. DB Cargo - дъщерното дружество за товарни превози на Deutsche Bahn - няма да излезе на нула през 2026 г., въпреки че това се изискваше от плана за възстановяване на ЕС, одобрен от Брюксел. Непосредствената причина е еднократно обезценяване на приблизително 260 милиона евро, свързано с оценката на британското му дъщерно дружество, което е обявено за продажба. Тази новина разтърси европейската транспортна и логистична индустрия и отваря нова, трудна глава в отношенията между Deutsche Bahn и регулаторите на ЕС.
Произходът на проблема – години на загуби и ултиматумът на ЕС
За да разберем сериозността на настоящата ситуация, трябва да се върнем няколко години назад. DB Cargo генерираше оперативни загуби от дълго време, които систематично се покриваха от компанията майка, Deutsche Bahn, чрез вътрешни механизми за прехвърляне на печалба. Тази схема, макар и удобна от гледна точка на управлението, отдавна пораждаше сериозни опасения от страна на Европейската комисия.
От гледна точка на правото на ЕС в областта на конкуренцията, ситуация, в която държавна железопътна компания – компания с доминираща държавна собственост – постоянно субсидира губещо дъщерно дружество, може да представлява неправомерна държавна помощ. Подобна подкрепа нарушава равнопоставените условия и облагодетелства субекта, защитен от държавния си собственик, пред частните конкуренти, опериращи по европейските железопътни товарни коридори.
В отговор на тези твърдения, Deutsche Bahn и DB Cargo представиха на Европейската комисия всеобхватен план за възстановяване. Ключовите му елементи включваха намаляване на броя на служителите с над 6000 души, преструктуриране на мрежата чрез намаляване на нерентабилните вътрешни маршрути в Германия и стратегическо преминаване към интегрирани трансевропейски транспортни услуги. Основно техническо изискване, чието изпълнение трябваше да докаже ефективността на целия план, беше достигане на финансовата точка на безубыточност до края на 2026 г.
Отписване на 260 милиона евро – еднократно или симптом на по-дълбоки проблеми?
Бернхард Осбург, главен изпълнителен директор на DB Cargo, публично потвърди, че целта за рентабилност за 2026 г. няма да бъде постигната. Като основна причина той посочи необходимостта от обезценяване на DB Cargo UK, британско дъщерно дружество, чиято продажба е част от по-широка стратегия за продажба на активи. Обезценката възлиза на приблизително 260 милиона евро, което само по себе си представлява огромна тежест върху консолидирания финансов резултат на групата през текущата финансова година.
Ръководството се опитва да представи това обезценяване като еднократно и извънредно събитие – резултат от специфични обстоятелства, свързани с оценките на активите на пазара в Обединеното кралство, а не като структурен проблем с бизнес модела. Всъщност Брекзит и произтичащите от него промени в условията на трансгранична дейност оказаха негативно влияние върху привлекателността и стойността на много логистични активи, опериращи между Обединеното кралство и континентална Европа. В този смисъл DB Cargo UK е една от многото компании, които бяха силно засегнати от политическите катаклизми през 2016 г.
Регулаторите на ЕС обаче имат право на по-широка перспектива. За служителите на Европейската комисия фактът, че процесът на продажба на активи – който трябваше да бъде част от финансовото възстановяване на компанията – сам по себе си генерира огромни загуби, е предупредителен сигнал. Това показва, че историческата експанзия на DB Cargo на чуждестранни пазари е била предприета без достатъчна финансова дисциплина, а придобитите активи са били оценени прекалено оптимистично. Ако продажбата на едно чуждестранно дъщерно дружество струва обезценка от 260 милиона евро, колко биха могли да струват други потенциални продажби на активи?
Завръщане в Брюксел - преговорите се възобновяват
Неизпълнението на ключово условие от плана за възстановяване автоматично задейства процедура, изискваща от Deutsche Bahn да се върне към преговори с Европейската комисия. Това е изключително неблагоприятен сценарий по няколко причини.
Първо, преговорите с Брюксел отнемат време и са непредсказуеми. Месеци разговори означават стратегическа парализа – компанията не може да взема дългосрочни инвестиционни или договорни решения, докато чака нови споразумения с регулатора. Клиентите и бизнес партньорите усещат тази несигурност и започват да търсят алтернативни доставчици на услуги.
Второ, Европейската комисия може този път да представи още по-строги условия за новото споразумение. Брюксел разполага с широк набор от инструменти в случаи, свързани с неправомерна държавна помощ: от заповед за възстановяване на неправомерна помощ, до принудителна продажба на допълнителни бизнес звена, до забрана за използване на финансиране от компанията майка. Всяко от тези решения би възпрепятствало драстично продължаващата дейност на DB Cargo в сегашния ѝ мащаб.
Трето, самият факт на завръщане на масата за преговори подкопава имиджа на Deutsche Bahn като надежден партньор, способен да изпълнява ангажиментите си. Това има пряко въздействие върху разходите за финансиране на капиталовите пазари – инвеститорите и рейтинговите агенции ще трябва да преоценят рисковете, свързани с дълговите ценни книжа, емитирани от DB Group.
6000 работни места са изложени на риск - социални и оперативни рискове
Един от най-чувствителните елементи на плана за възстановяване са съкращенията на работни места. Очаква се над 6000 служители да загубят работата си като част от преструктурирането – изумителен брой, като се има предвид, че железопътният транспорт традиционно е силно синдикализиран сектор, а железопътните работници се ползват със силна правна защита, особено в Германия.
Синдикатите вече изразяват силно несъгласие с планираните съкращения и обещават да се борят за всяко работно място. Предвид новината, че планът за възстановяване не е изпълнен и че преговорите с ЕС вече са в ход, социалното напрежение само ще се увеличи. Съществува реален риск от стачки и трудови действия, които биха могли да парализират дейността на DB Cargo в критични моменти - например по време на пиковия корабен сезон преди празниците или по време на периоди на повишена индустриална активност.
За компаниите, които използват услугите на DB Cargo – както директно като превозвач, така и индиректно като част от по-широка логистична верига – рискът от прекъсвания на доставките е фактор, който трябва да се вземе предвид при планирането на непрекъснатостта на бизнеса. Струва си да се запитаме сега: имат ли нашите железопътни доставки определени алтернативни канали за дистрибуция в случай на голямо оперативно прекъсване при доминиращия играч?
Въздействие върху европейския пазар на железопътни товарни превози
DB Cargo не е обикновена компания – тя е стълб на европейската железопътна логистика. Компанията управлява обширна мрежа от връзки в Централна и Западна Европа, обслужвайки клиенти в автомобилната, химическата, стоманодобивната, машиностроителната и – все по-често – оръжейната промишленост. Системната ѝ роля означава, че дългосрочните финансови и оперативни проблеми имат дългосрочни последици за цялата TSL индустрия.
В негативен сценарий, ако приемем, че ЕС наложи продажба на активи или ограничения върху операциите по определени коридори, на пазара ще се появи недостиг на доставки, който частни железопътни оператори – като Captrain, Rail Cargo Group и PKP Cargo – ще се опитат да запълнят. Този процес обаче отнема много време: преустройството на локомотиви, получаването на сертификати, наемането на машинисти и подписването на дългосрочни договори с управители на инфраструктура изискват месеци, понякога години, подготовка.
Междувременно товарите, които не се превозват по железопътен транспорт, ще се върнат по пътищата. Това от своя страна е в пряко противоречие с климатичните цели на Европейския съюз. Стратегията на ЕС за устойчива мобилност предполага, че до 2030 г. значителна част от стоките, превозвани понастоящем с камиони на разстояния над 300 км, ще бъдат прехвърлени на железопътен транспорт. Задълбочаващите се проблеми на най-големия оператор на железопътни товарни превози в Европа работят в точно обратната посока.
Оценка на риска за мениджъри и собственици на TSL компании
От гледна точка на управлението на бизнес риска, ситуацията в DB Cargo би трябвало да подтикне компаниите, използващи железопътни товарни услуги, да предприемат няколко специфични превантивни мерки:
- Одит на договорната експозиция: Струва си да се анализира каква част от обема на товарните превози на една компания зависи от DB Cargo или нейната мрежа. Високата концентрация в един доставчик винаги е рисков фактор, а настоящото финансово и регулаторно положение на този оператор само подчертава този факт.
- Диверсификация на доставчиците: Поддържането на паралелни взаимоотношения с алтернативни железопътни оператори или спедитори, предлагащи комбиниран транспорт, позволява бързо преминаване към друг доставчик в случай на проблеми с доминиращия доставчик.
- Договорни клаузи: Новите и подновените договори с железопътните оператори следва да съдържат точни разпоредби относно отговорността за закъснения или отмяна на услуги поради причини, дължащи се на превозвача, включително стачки или преструктуриране.
- Мониторинг на регулаторната ситуация: Решенията на Европейската комисия относно новия план за възстановяване на DB Cargo ще окажат пряко въздействие върху наличността и разходите за железопътни услуги. Мониторингът на тези развития ще позволи проактивно адаптиране на логистичните стратегии.
- Оценка на доставчиците във веригата за доставки: Ако вашите търговски партньори разчитат на DB Cargo като основно средство за транспортиране на суровини или компоненти, техните проблеми биха могли да станат ваши. Струва си да направите задълбочен преглед на оперативната устойчивост на вашите ключови доставчици.
Перспективи – ще оцелее ли DB Cargo в сегашния си вид?
Въпросът за бъдещето на DB Cargo е един от ключовите въпроси, пред които е изправен европейският железопътен пазар днес. Оптимистичният сценарий предполага, че Европейската комисия демонстрира прагматизъм и гъвкавост, като одобри нов график за постигане на рентабилност – може би с цел за достигане на точка на рентабилност, отложена до 2027 или 2028 г. В такъв случай компанията би имала време да завърши преструктурирането си без драматични съкращения и като същевременно запази оперативната си непрекъснатост.
По-песимистичният сценарий предполага, че Брюксел реши стриктно да прилага условията на първоначалното споразумение. В такава ситуация Deutsche Bahn може да се изправи пред избор: или да осъществи принудително и скъпоструващо освобождаване от допълнителни активи на DB Cargo, или да позволи на избрани бизнес сегменти да претърпят организиран фалит. И двата варианта биха намалили трайно ролята на DB Cargo на европейския пазар на товарни превози.
По средата на тези сценарии се крие това, което в момента изглежда най-вероятно: дълги, изтощителни преговори, които ще доведат до нов план за възстановяване с по-строги условия и по-строг мониторинг. DB Cargo ще запази дейността си, но ще бъде принудена да направи по-големи и по-бързи съкращения от първоначално планираните.
Ролята на полските играчи на железопътния пазар
В този контекст е важно да се отбележи положението на полските предприятия, опериращи на пазара на железопътни товарни превози. PKP Cargo, въпреки че самата тя се бори със сериозни финансови и структурни затруднения, е един от операторите, които теоретично биха могли да се възползват от частичното оттегляне на DB Cargo от определени транспортни коридори. По подобен начин полските спедиторски компании, обслужващи Германия и по-на запад, трябва да следят отблизо развитието, тъй като промените в предлаганите от DB Cargo услуги ще окажат пряко влияние върху наличността и ценообразуването на железопътните маршрути през Германия.
За мениджърите по риска в полските логистични компании, сигналът за тревога трябва да бъде не само ситуацията в самата DB Cargo, но и в по-широк план, нарастващото регулаторно напрежение около субсидирането на държавните оператори на железопътни товарни превози. Този прецедент би могъл да проправи пътя за по-задълбочен надзор от страна на ЕС върху други оператори в подобни ситуации.
Обобщение - Рисков пейзаж на европейския логистичен пазар
Неспазването от страна на DB Cargo на условията на плана за възстановяване, одобрен от Европейската комисия, не е проблем само за една компания. Това е системно събитие, което би могло да преразпредели картите на европейския пазар на железопътни товарни превози, да повлияе на постигането на климатичните цели на ЕС и значително да промени конкурентната среда в целия сектор на железопътните превози.
Еднократното обезценяване от 260 милиона евро, свързано с дъщерното дружество в Обединеното кралство, е каталитично събитие, което разкри по-дълбок проблем: решенията за разширяване на DB Cargo в миналото са били взети без достатъчна финансова прецизност и сега сметката за тези решения трябва да бъде платена – във възможно най-неподходящия момент, точно преди ключов регулаторен краен срок.
За транспортните, спедиторските и производствените компании, използващи европейска железопътна инфраструктура, следващите месеци ще изискват особена бдителност. Решенията на Европейската комисия, резултатите от преговорите с ръководството на Deutsche Bahn и реакцията на синдикатите на плановете за съкращения - това са трите ключови променливи, които ще определят състоянието на пазара на железопътни товарни превози в близко бъдеще. Платформата EURODEBT.eu ще следи непрекъснато развитието и ще предоставя информация за всички съществени промени, които могат да повлияят на оперативния и кредитния риск в сектора.




