

Ztráty 197 milionů eur: OLAF odhaluje celní podvody a karuselovou síť DPH v mezinárodní dopravěrodoztlumit
OLAF a Úřad evropského veřejného žalobce v dubnu 2026 rozbily organizovanou síť celních a karuselových podvodů s DPH, která po léta připravovala rozpočet EU o peníze. Celkové ztráty byly odhadnuty na 197 milionů eur — pachatelé dováželi z Číny textil, obuv a elektrická jízdní kola a používali přitom falešné dokumenty CMR a síť fingovaných firem. Případ odhaluje vážné riziko pro dopravní a logistické firmy, které mohou být pohnány ke společné a nerozdílné odpovědnosti za celní a daňové dluhy, i když se nevědomky staly součástí zločineckého dodavatelského řetězce.
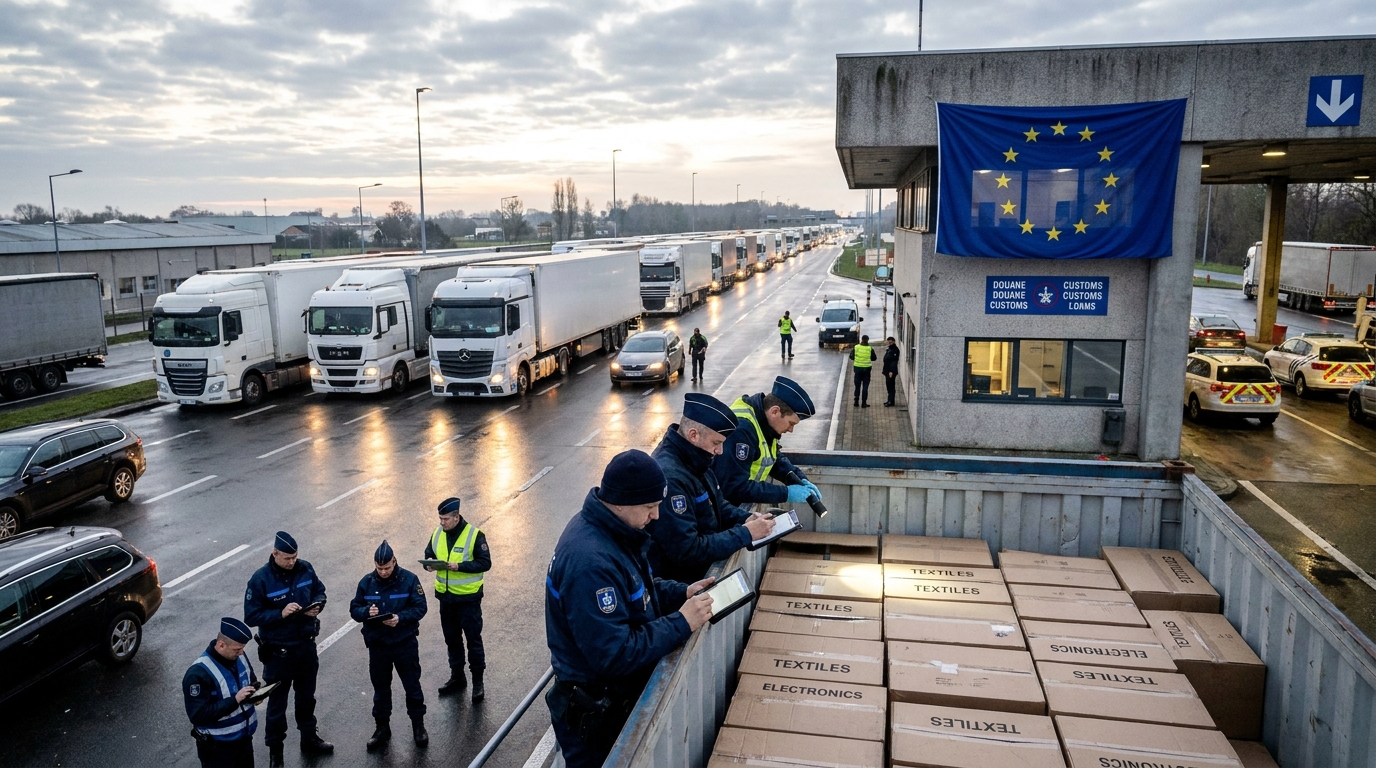
Evropský úřad pro boj proti podvodům (OLAF) ve spolupráci s Úřadem evropského veřejného žalobce (EPPO) rozbil jednu z největších organizovaných zločineckých sítí zapojených do celních a daňových podvodů v historii vyšetřování EU. Operace, provedená v dubnu 2026 a zahájená na základě informací poskytnutých polskou celní správou, odhalila systémové podvody v mezinárodnímrodododavatelského řetězce. Celkové ztráty pro rozpočet Evropské unie byly odhadnuty na 197 milionů eur – z toho 118 milionů eur představovaly nezaplacená cla a 79 milionů eur ztráty na DPH. Během vyšetřování bylo v Polsku zatčeno devět podezřelých.
Jak fungovala zločinecká síť? Postup krok za krokem.
Organizovaná zločinecká skupina vybudovala sofistikovaný systém založený na úmyslném zneužívání legitimních celních postupů Evropské unie. Zločinci nejednali nahodile – naopak, vytvořili dobře fungující stroj, který zůstal po dlouhou dobu mimo dosah orgánů činných v trestním řízení. Klíč k pochopení rozsahu operace spočívá ve dvou celních mechanismech, které chytře proměnili v nástroje podvodů.
Zneužívání tranzitního režimu T1
Tranzitní režim T1 je právní nástroj EU, který umožňuje přepravu zboží ze zemí mimo EU napříč EU bez okamžité platby cla a DPH – za předpokladu, že jsou tato cla uhrazena v zemi určení. Tento postup je základem hladce fungujícího transevropského dodavatelského řetězce a denně jej využívají tisíce poctivých obchodníků.
V tomto případě zločinci systematicky falšovali celní deklarace a jako místo určení uváděli jiné členské státy, zatímco zboží – dovezené z Číny přes celní kontrolní stanoviště na polsko-běloruské hranici – ve skutečnosti nikdy neopustilo polské území. V důsledku toho byla povinnost platit clo a daně trvale „pozastavena“ a nikdy se neuskutečnila.
Celní podvody 42
Druhým nástrojem, který síť široce používala, byl tzv. celní režim 42. Jeho účelem je umožnit dovozcům pozastavit výběr DPH v místě vstupu zboží na celní území EU, pokud je dovážený náklad nakonec určen pro kupujícího v jiném členském státě. Toto řešení eliminuje dvojí zdanění a zjednodušuje obchod v rámci EU pro legitimní podnikatele.
Zločinci hromadně deklarovali fiktivní dodávky příjemcům v jiných zemích EU a využívali osvobození od DPH na hranicích. Zboží bylo poté odesláno na černý trh nebo prodáno bez jakékoli daňové dokumentace. DPH nebyla odvedena ani v zemi vstupu, ani v údajné zemi určení – protože ta jednoduše neexistovala.
Falešné CMR a síť fiktivních společností
Klíčovým prvkem celého systému bylo vytváření dokumentace k ověřování fiktivních toků zboží. Pro tento účel síť využívala vykonstruované mezinárodnírodonákladní listy (dokumenty CMR), které zdánlivě potvrzovaly dodání nákladu určeným konečným příjemcům. CMR je základní dokument v silniční nákladní dopravě – jeho falšování není jen daňovým přestupkem, ale také přímým útokem na integritu celého systému přepravní dokumentace v Evropě.
Zároveň rozsáhlá síť fiktivních společností, známých jako „fiktivní společnosti“, maskovala identitu skutečných kupujících a dodávala důvěryhodnost zdánlivě legitimním transakcím. Jednalo se o společnosti existující pouze na papíře, registrované v různých členských státech, které sloužily jako další vrstva kamufláže pro kriminální tok finančních prostředků a zboží. Pachatelé navíc podhodnocovali celní hodnotu dováženého nákladu a manipulovali s jeho sazebním zařazením, čímž dále snižovali základ pro potenciální clo.
Co bylo pašováno a kam to zmizelo?
Nelegální dovoz se primárně zaměřil na kategorie zboží považované z hlediska obchodních podvodů za vysoce rizikové. Vyšetřovatelé identifikovali tři hlavní skupiny produktů dovážených z Číny:
- Textil a oděvy — zboží náchylné k podhodnocení celní hodnoty, často klasifikované způsobem, který umožňuje uplatnění nižších celních sazeb
- Obuv — kategorie obzvláště zranitelná vůči cenovému dumpingu a manipulaci s celními sazbami v přeshraničním obchodu
- Elektrická jízdní kola (elektrokola) — vysoce hodnotný produkt, na který se vztahují dodatečná antidumpingová cla uvalená EU na dovoz z Číny, což z vyhýbání se těmto poplatkům činí obzvláště výnosnou praxi
Zboží vstupovalo do EU přes polsko-běloruský hraniční přechod, což zapadá do širšího kontextu zvýšeného přílivu dovozu z Dálného východu přes východní křídlo EU. Jako jedno z největších logistických uzlů EU a země v první linii pro tranzit z Asie se tak Polsko ocitlo v centru celoevropské zločinecké operace.
Geografické pokrytí a mezinárodní koordinacerodowa
Rozsah a složitost operace vyžadovaly koordinovaný postup celních a donucovacích orgánů z více zemí současně. Kromě Polska se operace zúčastnily složky z Belgie, Německa, Slovinska a Maďarska. OLAF provedl fyzické kontroly v Belgii a Polsku a vyšetřovatelé analyzovali archivní snímky z rentgenových kontrol provedených na hraničních kontrolních stanovištích EU.
Klíčovým prvkem vyšetřování bylo získávání důkazů od legitimních logistických operátorů a subjektů elektronického obchodování. To je obzvláště významný varovný signál – některé legitimní přepravní a spediční společnosti se mohly nevědomky stát články v dodavatelském řetězci ovládaném zločineckou sítí. Jejich dokumenty, infrastruktura a pověst mohly být potenciálně zneužity bez jejich vědomí a souhlasu.
Generální ředitel OLAF Petr Klement zdůraznil, že organizované daňové trestné činy tohoto druhu neovlivňují pouze veřejné finance. Nepoctiví dovozci, kteří nenesou náklady na cla a DPH, jsou schopni nabízet zboží za ceny, kterých jsou pro zákony dodržující podniky nemožné dosáhnout – což vede k systematickému vytlačování poctivých obchodníků z trhu a k trvalému narušování hospodářské soutěže v celém hodnotovém řetězci.
Perspektiva rizika: Co tento případ znamená pro odvětví TSL a logistiky?
Pro manažery rizik, majitele dopravních a spedičních společností a finančních institucí působících v sektoru přepravy a přepravy zboží má případ odhalený úřadem OLAF a EPPO velmi specifické a závažné operační důsledky.
Riziko společné a nerozdílné odpovědnosti
Podle celních předpisů EU mohou být subjekty zapojené do dodavatelského řetězce – včetně celních úřadů, provozovatelů dočasného skladu, speditérů a silničních dopravců – odpovědné za Společná a nerozdílná odpovědnost za nezaplacené clo a daně, pokud úřady prokáží, že při ověřování dodavatelů a nákladu neprovedly řádnou péči. V praxi to znamená, že přepravní společnost, která přepravila podvodné zboží, může čelit celním a finančním úřadům pokutám ve výši milionů eur – i když formálně byla pouze subdodavatelem.
Dominový efekt a platební blokády
Náhlá zátěž významných daňových a celních rozhodnutí pro logistické společnosti dramaticky zvyšuje jejich riziko insolvence. Společnosti, které si nevytvořily dostatečné rezervy a nemají zavedené postupy pro řízení celních rizik, se mohou během několika týdnů od obdržení správního rozhodnutí ocitnout v krizi likvidity. Vzhledem k hustotě kooperativních vztahů v odvětví TSL – kde jeden provozovatel je často klientem, subdodavatelem a věřitelem desítek dalších subjektů – může taková situace vést k… dominový efekt generující nahromadění plateb v řádu milionů v celém středoevropském regionu.
Důsledky pro postupy KYC a AML
Případ OLAF by měl vést k přezkumu postupů ověřování dodavatelů (KYC – Know Your Customer) a hodnocení rizik praní špinavých peněz (AML) v každé společnosti, a to i nepřímo zapojené do dovozu zboží z Asie. Zvláštní pozornost by měla být věnována:
- Klienti se registrují těsně před transakcí — krátká historie společnosti s velkými objemy objednávek je jedním z klasických varovných signálů
- Nesrovnalosti v přepravní dokumentaci — nesrovnalosti mezi CMR a dalšími průvodními dokumenty by měly vést k okamžité eskalaci na oddělení dodržování předpisů
- Nadměrná fluktuace ve vlastnické struktuře dodavatele — rychle se měnící akcionáři nebo management mohou naznačovat instrumentální využití společnosti v kolotočovém schématu
- Ceny objednávek nižší než tržní sazby — pokud je odměna za přepravní nebo spediční služby iracionálně nízká, je vhodné se ptát, odkud pochází marže organizátora dodavatelského řetězce
- Časté změny místa určení nákladu během přepravy — jeden z charakteristických znaků zneužívání procedury T1
Role compliance v logistických společnostech
Zkušenosti z tohoto případu ukazují, že poctiví logističtí operátoři se mohou nevědomky stát nástroji v rukou organizovaných zločineckých skupin. Vytvoření interních postupů pro ověřování nákladu, klientů a celní dokumentace již není možností – stává se… podmínkou pro přežití na trhuSpolečnosti, které investují do školení celníků, zavádějí systémy pro označování podezřelých transakcí a navazují partnerství s renomovanými celními úřady, nejen sníží svá vlastní právní rizika, ale stanou se také spolehlivějšími partnery pro finanční instituce a velké klienty.
Shrnutí: Signál pro celý sektor
Operace OLAF a EPPO z dubna 2026 není jen velkolepým úspěchem těchto služeb, ale také drsnou připomínkou toho, že evropský celní systém, navzdory své složitosti, není pro organizovaný zločin neproniknutelný. Ztráty ve výši 197 milionů eur, devět zatčení a mnoho dalšíchrodoTato operace zahrnující pět členských států vykresluje obraz hrozby, která dalece přesahuje rámec jednoho trestního případu.
Pro sektor silniční dopravy a logistiky ve střední Evropě by to mělo být považováno za varování nejvyššího řádu. Rostoucí cenový tlak, fragmentované dodavatelské řetězce a masivní příliv levného dovozu z Asie vytvářejí...rodoprostředí, kde se nekalé praktiky mohou rozvíjet ve stínu zdánlivě legálních operací. Pouze společnosti, které aktivně řídí celní a daňová rizika, investují do due diligence u dodavatelů a budují kulturu dodržování předpisů, se budou moci účinně chránit před důsledky – finančními i reputačními – plynoucími z účasti na praktikách někoho jiného.




