

Dluh polských dopravců překročil 1,32 mld. PLN. Zpráva odhaluje rozsah krize v dopravním odvětví
Zadluženost polského sektoru silniční nákladní dopravy dosáhla rekordní úrovně 1,32 miliardy zlotých a počet firem se závazky po splatnosti překročil 23 700 subjektů. Za krizí stojí rostoucí náklady na pohonné hmoty, nepřizpůsobené sazby za přepravu v dlouhodobých smlouvách a chronické prodlevy v platbách — 92 % dopravců nedostává zaplaceno včas. Situace představuje vážné varování pro všechny firmy využívající služeb polských dopravců.
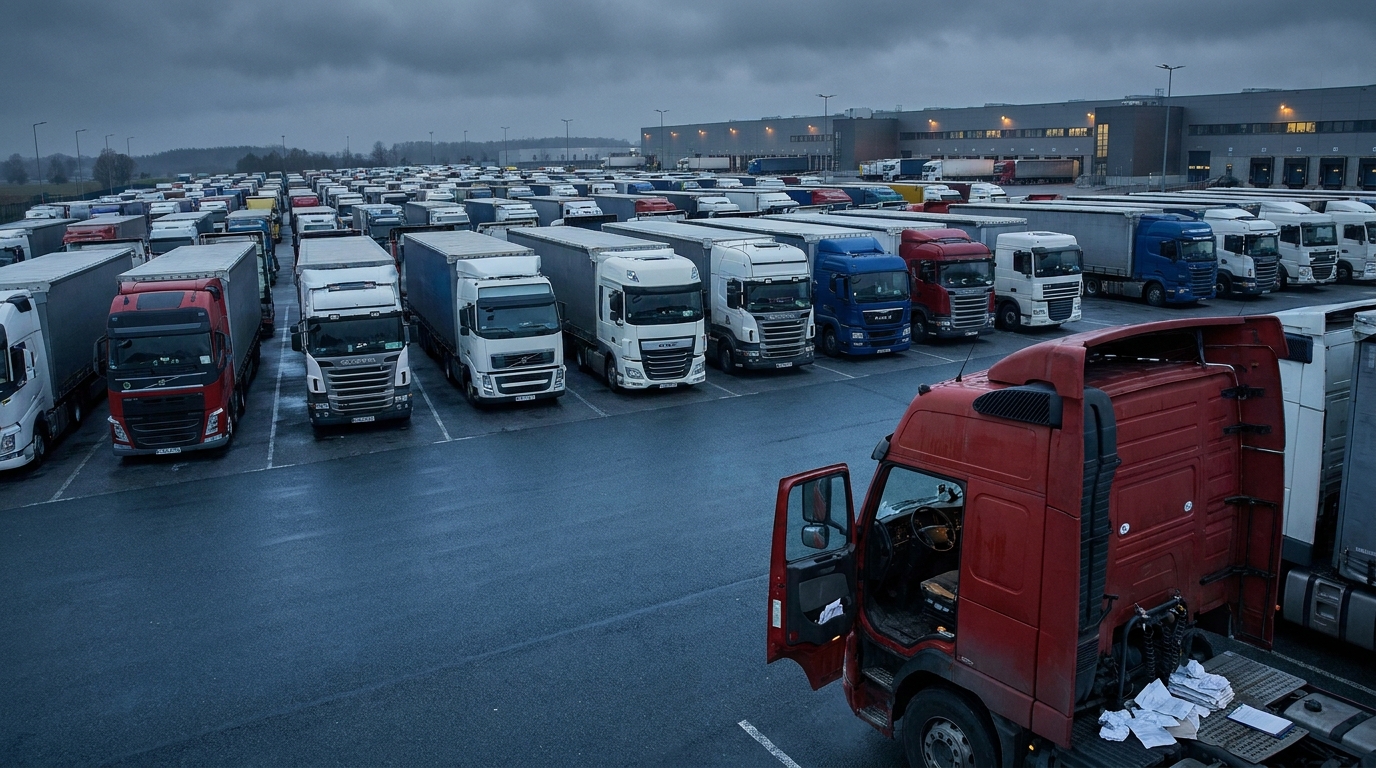
Celkové zadlužení polského sektoru silniční nákladní dopravy dosáhlo v listopadu 2026 alarmující úrovně 1,32 miliardy zlotých. Údaje Národního registru dluhů ukazují, že více než 23,7 tisíce firem se potýká s finančními závazky po splatnosti. Je to zřetelný signál, že se stav jednoho z pilířů evropské logistiky soustavně zhoršuje — a riziko pro firmy spolupracující s polskými dopravci měsíc od měsíce roste.
Rozsah zadlužení: čísla, která by měla znepokojovat každého manažera rizik
Podle nejnovější zprávy Národního registru dluhů vzrostl počet dopravních subjektů se závazky po splatnosti meziročně o více než 700 firem, což představuje nárůst o 3,1 procenta. Samotný nárůst počtu dlužníků by byl znepokojivým signálem — v kombinaci s celkovou výší dluhu přesahující 1,32 mld. PLN je však obraz jednoznačně alarmující.
Je důležité, že průměrný dluh na jeden podnik mírně klesl a nyní činí 55 700 PLN. Zdánlivě by to mohlo signalizovat zlepšení — ve skutečnosti však tyto údaje pouze ukazují, že krize zasahuje stále širší okruh subjektů, nikoli že si jednotlivé firmy vedou lépe. Celková částka zůstává rekordní a počet ohrožených firem — nejvyšší za poslední roky.
Předseda KRD Adam Łącki zdůrazňuje, že jde o systémový problém, nikoli o vlnu jednotlivých potíží. Dopravci neztrácejí schopnost splácet závazky ani tak kvůli vlastním chybám v řízení, jako spíše padají do pasti vytvořené strukturou trhu: rostoucích provozních nákladů, přepravních sazeb, které nedrží krok s růstem nákladů, a chronických prodlev v platbách od zadavatelů.
Palivo a smlouvy: past, do které padají tisíce firem
Hlavní hnací silou krize je nepříznivá kombinace růstu cen paliva a absence odpovídajících smluvních mechanismů, které by dopravce před tímto rizikem chránily.
Údaje Mezinárodní unie silniční dopravy (IRU) za druhé čtvrtletí 2026 ukazují, že ceny motorové nafty v Evropské unii vzrostly v průměru o 12 procent. To představuje obrovskou zátěž pro firmy, u nichž palivo tvoří od více než deseti až po více než třicet procent všech provozních nákladů v závislosti na druhu a rozsahu prováděných přeprav.
Firmám působícím na spotovém trhu se ve většině případů podařilo tento nárůst promítnout do cen zakázek — jednorázové sazby vzrostly přibližně o 11 procent. Problém však spočívá v dlouhodobých smlouvách, kde přepravní sazby vzrostly pouze o 6 procent — tedy o polovinu méně než samotné náklady na palivo. Výsledkem je soustavné snižování provozních marží u dopravců, kteří postavili svůj obchodní model na mnohaměsíčních smlouvách s velkými odesílateli.
Obzvláště ničivý dopad má absence palivových doložek ve značné části dlouhodobých přepravních smluv. Doložky tohoto druhu umožňují automaticky upravovat přepravní sazbu podle změn cen paliva, což na vyspělých logistických trzích představuje standardní nástroj řízení nákladových rizik. Tam, kde doložky chybějí, musejí dopravci rozdíl v nákladech absorbovat sami — na úkor vlastní finanční likvidity.
Opětovné sjednávání smluv se pro většinu firem ukazuje jako slepá ulička. Velcí odesílatelé — obchodní řetězce, výrobci či provozovatelé skladů — mají výrazně silnější vyjednávací pozici než malí a střední dopravci. Dopravní firmy tak v praxi stojí před volbou: přijmout nevýhodné podmínky a doufat v přežití, nebo se smlouvy vzdát a riskovat ztrátu pravidelného přísunu zakázek.
Platební prodlevy: 92 procent firem nedostává peníze včas
Stejně závažným problémem — a pro mnoho firem dokonce palčivějším než náklady na palivo — jsou platební prodlevy. Průzkum společnosti Keralla Research provedený na zakázku Bibby Financial Services přináší otřesné údaje: 92 procent polských dopravních firem pravidelně dostává platby až po termínu stanoveném ve smlouvě.
Medián hodnoty pohledávek po splatnosti vzrostl ze 75 500 PLN na 90 000 PLN. To znamená, že průměrný polský dopravce v daném okamžiku čeká na úhradu faktur v celkové výši přes 90 tisíc zlotých — a zároveň musí průběžně hradit své vlastní závazky.
Právě zde leží jádro problému finanční likvidity v dopravě. Obchodní model odvětví se totiž vyznačuje zásadní asymetrií peněžních toků: náklady — tankování, mzdy řidičů, leasingové splátky za vozidla, pojistné a výdaje na servis — je nutné hradit předem. Příjmy naopak přicházejí se značným zpožděním, často 30, 60 a někdy i 90 dní po poskytnutí služby.
Přidáme-li k této asymetrii prodlužující se prodlevy v platbách ze strany zadavatelů, vzniká dokonalý recept na dluhovou spirálu. Dopravci ve snaze zachovat provozní kontinuitu sahají po provozních úvěrech nebo faktoringu — a vytvářejí další finanční náklady, které ještě více zatěžují jejich již tak oslabené marže. Ti, kteří nemají přístup k externímu financování nebo nechtějí nést jeho náklady, začínají sami opožďovat platby svým dodavatelům — a vytvářejí druhotné platební prodlevy v celém dodavatelském řetězci.
Kdo je nejvíce ohrožen? Profil dlužníka a mapa geografických rizik
Údaje KRD umožňují přesně určit, které segmenty trhu nesou největší tíhu krize.
Struktura subjektů: mikropodnikatelé pod největším tlakem
Téměř dvě třetiny všech zadlužených dopravních firem tvoří fyzické osoby samostatně výdělečně činné. Jejich celkový počet přesahuje 15 tisíc subjektů a součet nedoplatků dosahuje 750 mil. PLN. Tito dopravci — často vlastníci jednoho či několika nákladních vozidel — působí bez finančního polštáře v podobě kapitálových rezerv, přístupu na kapitálové trhy či podpory podnikové skupiny. Každé týdenní zpoždění platby od zadavatele pro ně může znamenat neschopnost včas uhradit leasingovou splátku nebo pojistné.
Mezi nejzadluženějšími subjekty vynikají dva případy: dopravce z okresu Otwock s dluhem téměř 7 mil. PLN a dopravní společnost z města Nowy Tomyśl s nedoplatky dosahujícími 7,6 mil. PLN. Oba případy ukazují, že krajní problémy s likviditou postihují jak malé provozovatele, tak firmy s poněkud větším rozsahem činnosti.
Geografická mapa zadlužení: tři vojvodství pod drobnohledem
Z územního hlediska se největší koncentrace dluhů dopravců nachází ve třech regionech, které jsou zároveň největšími logistickými a dopravními centry v Polsku:
- Mazovsko — celkové zadlužení 260,6 mil. PLN zahrnující 4 608 firem. Tento region soustřeďuje největší počet dopravních subjektů, což se promítá do jeho absolutní dominance v žebříčku zadlužení.
- Slezsko — zadlužení ve výši 190,1 mil. PLN. Důležité je, že právě zde je zaznamenán nejvyšší průměrný dluh na firmu, přesahující 67 000 PLN — výrazně nad celostátním průměrem. Silná koncentrace průmyslu a logistiky vytváří vysoký počet dlouhodobých smluv, které se — jak bylo ukázáno výše — při rostoucích provozních nákladech stávají pastí.
- Velkopolsko — nedoplatky ve výši 180,5 mil. PLN, region, který je již léta jedním z motorů polské logistiky, zejména při obsluze západních směrů.
Firmy zvažující navázání nebo pokračování spolupráce s dopravci z těchto vojvodství by měly postupovat obzvlášť obezřetně a zavést důkladnější postupy ověřování platební schopnosti partnerů.
Věřitelé a dlužníci: kdo ztrácí nejvíce?
Krize v dopravě není jen problémem samotných dopravců — má rozsáhlý dopad na další odvětví a finanční instituce.
Největšími věřiteli polských dopravních firem jsou finanční a pojišťovací instituce — banky, leasingové společnosti a inkasní firmy. Celková výše jejich pohledávek vůči dopravnímu sektoru činí 884,6 mil. PLN. Tato částka odráží míru, v jaké je dopravní odvětví závislé na externím financování vozidel a provozní činnosti. Když dopravci ztrácejí likviditu, jako první to pocítí právě poskytovatelé leasingu a banky.
Na druhém místě je palivový sektor s pohledávkami ve výši přibližně 241,2 mil. PLN. Čerpací stanice a distributoři motorové nafty poskytují dopravcům obchodní úvěry — a stále častěji se nemohou dočkat jejich splacení. Proto tolik čerpacích stanic a distributorů zpřísňuje úvěrové podmínky nebo od firem se spornou finanční kondicí požaduje platby v hotovosti.
Samotní dopravci jsou zároveň oběťmi řetězce neuhrazených závazků. Dopravní odvětví čeká na 170 mil. PLN od svých vlastních dlužníků — především obchodních firem, průmyslových subjektů a stavebních podniků. Je to jasný důkaz, že platební prodlevy mají systémový a kaskádový charakter: zpoždění v jedné fázi dodavatelského řetězce se rychle přenáší na další články.
Zmenšování trhu: varovné signály pro evropskou logistiku
Popisovaná krize likvidity začíná mít přímý dopad na strukturu a potenciál polského dopravního trhu. Údaje Hlavního inspektorátu silniční dopravy (GITD) ukazují, že během pouhého půl roku se počet firem s licencí pro mezinárodní dopravu snížil o 644 subjektů. Toto tempo výrazně převyšuje přirozenou obměnu trhu vyplývající z ukončení činnosti, fúzí či akvizic.
Průzkumy trhu současně ukazují, že téměř polovina dopravních firem zcela pozastavila veškeré investiční a rozvojové plány. Místo modernizace vozového parku, investic do nových technologií či rozšiřování rozsahu činnosti soustředí tyto firmy všechny zdroje výhradně na přežití současného období. V horizontu několika příštích měsíců to znamená stárnutí vozového parku, rostoucí náklady na servis a klesající konkurenceschopnost polských dopravců na evropském trhu.
Polský vozový park nákladní dopravy je jednou z největších a nejdůležitějších součástí evropského logistického systému. Polské nákladní vozy realizují obrovskou část přepravy uvnitř Unie a polští řidiči patří k nejpočetnější skupině profesionálních řidičů na evropských silnicích. Zmenšování tohoto potenciálu — v důsledku bankrotů, odebrání licencí nebo zmrazení investic — se přímo promítá do dostupnosti přepravních kapacit v celé Evropě, což následně ovlivňuje ceny přepravy a spolehlivost dodavatelských řetězců.
Perspektiva podnikatelského rizika: co by měly dělat firmy spolupracující s polskými dopravci?
Pro manažery rizik a majitele logistických firem v Evropě přináší zpráva KRD několik klíčových praktických závěrů.
Zpřísnit postupy ověřování obchodních partnerů
Při více než 23 700 firmách se závazky po splatnosti může být standardní kontrola v jednom registru nebo jediná úvěrová zpráva nedostatečná. Vyplatí se využívat ověřování z více zdrojů — kombinovat údaje z KRD, registru GITD, leasingových databází a platební historie v oborových informačních systémech. Zvláštní opatrnost je třeba zachovat vůči mikropodnikatelům (podnikajícím fyzickým osobám) a firmám registrovaným v Mazovsku, Slezsku a Velkopolsku, kde je koncentrace zadlužení nejvyšší.
Sledovat obchodní partnery průběžně, nikoli jednorázově
Finanční kondice dopravních firem se může rychle měnit — zejména při kolísání cen paliva a sezónních výkyvech poptávky po přepravě. Jednorázové prověření platební spolehlivosti při podpisu smlouvy nechrání před rizikem, které se projeví o několik měsíců později. Doporučuje se zavést mechanismy průběžného monitorování — upozornění na nové záznamy o dluzích nebo změny stavu licence dopravce.
Zohlednit palivové riziko ve struktuře smluv
Firmy, které uzavírají dlouhodobé smlouvy s dopravci a chtějí si udržet stabilní a solventní logistické partnery, by měly zvážit zavedení palivových doložek jako standardního prvku. Mechanismus automatické úpravy sazby podle změn cen paliva chrání obě strany — odesílatele před náhlým opětovným vyjednáváním a ztrátou dopravce a samotného dopravce před poklesem marže vedoucím k bankrotu. Z dlouhodobého hlediska jsou smlouvy bez palivových doložek časovanou bombou, která vytváří riziko pro poskytovatele služby i jejího odběratele.
Diverzifikovat základnu poskytovatelů přepravy
V situaci, kdy má téměř každá osmá dopravní firma závazky po splatnosti, se závislost na jednom či dvou dopravcích stává vážným provozním rizikem. Narušení dodávek v důsledku náhlého bankrotu nebo pozastavení licence klíčového partnera může mít katastrofální dopady na kontinuitu dodavatelského řetězce. Budování diverzifikovaného portfolia poskytovatelů přepravy — s odpovídající rezervou kapacit a alternativními trasami — je za současných tržních podmínek nezbytnou součástí řízení logistických rizik.
Shrnutí: odvětví na rozcestí
Situace polského sektoru silniční dopravy v listopadu 2026 je výslednicí několika překrývajících se nepříznivých faktorů: rekordních provozních nákladů, neodpovídajících přepravních sazeb v dlouhodobých smlouvách, chronických prodlev v platbách od zadavatelů a strukturální slabosti tisíců mikropodnikatelů bez finančních bezpečnostních rezerv.
Zadlužení ve výši 1,32 mld. PLN zahrnující téměř 23 800 firem není statistickou zajímavostí — je skutečným rizikem pro každou firmu, která zadává přepravu polským dopravcům nebo je součástí dodavatelského řetězce obsluhovaného polskými nákladními vozy. Úbytek licencovaných dopravců, zmrazení investičních plánů a prohlubující se dluhové spirály vytvářejí obraz odvětví, které se bez hlubších strukturálních změn — v oblasti smluvního práva, platební politiky a dostupnosti financování — může v dalších čtvrtletích ocitnout v ještě hlubší krizi.
Pro manažery rizik a logistické firmy z celé Evropy představují výše uvedené údaje jasný signál: nastal čas posílit postupy ověřování dopravních partnerů, diverzifikovat základnu dodavatelů a vědomě řídit smluvní riziko v dodavatelském řetězci.




