

Krize v polské silniční dopravě: o 15% více bankrotů v roce 2026 a miliardové zadlužení odvětví TSL
Údaje za III. čtvrtletí roku 2026 odhalují nejzávažnější krizi v polském sektoru dopravy, spedice a logistiky za více než deset let: počet insolvenčních řízení vzrostl meziročně o 15 procent, celkové zadlužení odvětví překročilo 1,32 miliardy zlotých a více než 1200 firem během jediného čtvrtletí tiše opustilo trh. Hlavními příčinami jsou vysoké náklady na obsluhu dluhu, strukturální hospodářské problémy Německa a rostoucí regulatorní tlak. Pro obchodní partnery spolupracující s polskými dopravci to znamená nutnost okamžitě zpřísnit politiku řízení úvěrového rizika.
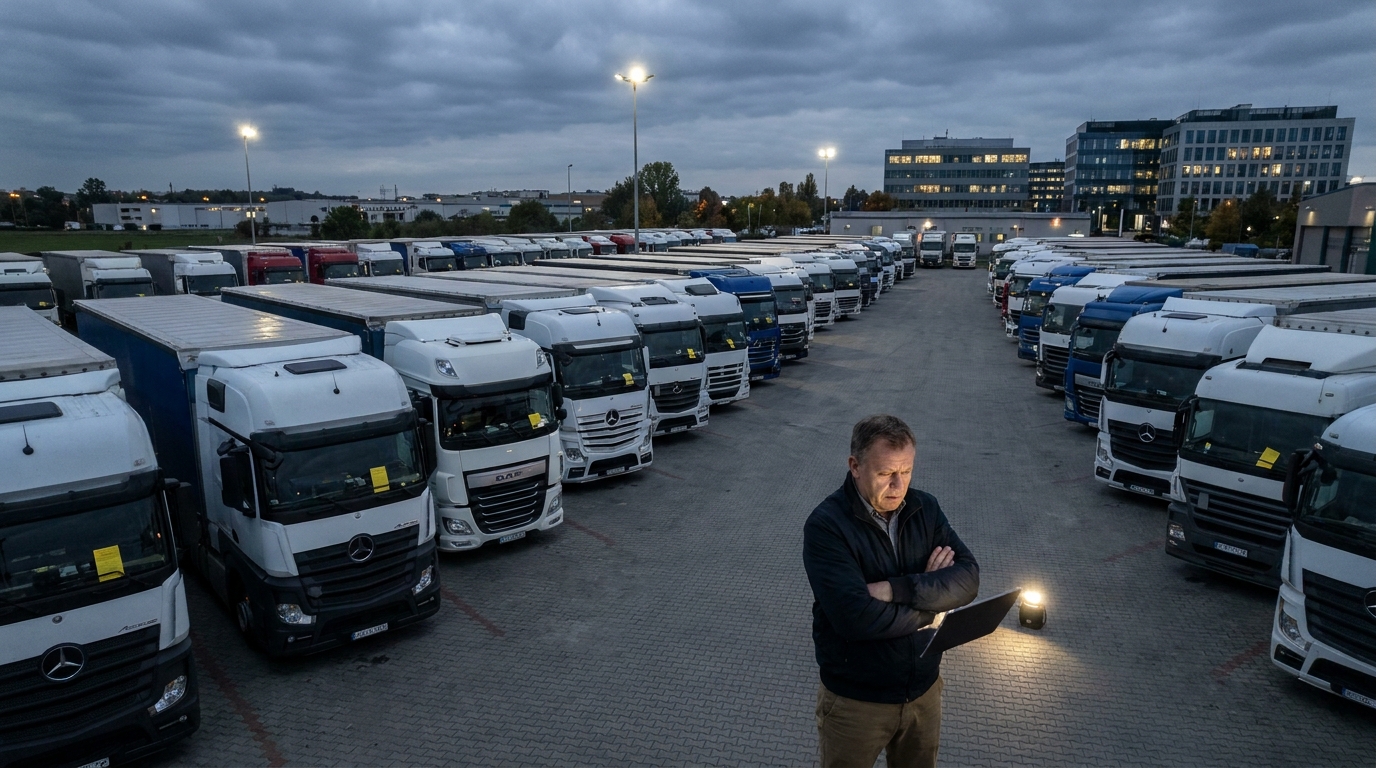
Polské dopravní firmy se ocitly v nejobtížnější finanční situaci za více než deset let. Údaje za třetí čtvrtletí roku 2026, shromážděné předními oborovými portály a ověřené analytiky EURODEBT.eu, nenechávají prostor pro iluze: sektor dopravy, spedice a logistiky (TSL) prochází hlubokou strukturální krizí, jejíž důsledky pocítí nejen samotní dopravci, ale především jejich obchodní partneři — odesílatelé, speditéři a poskytovatelé služeb na celém kontinentu. Počet formálních úpadkových a restrukturalizačních řízení meziročně vzrostl o 15 procent, celkové zadlužení odvětví překročilo 1,32 miliardy zlotých a trh opustilo více než 1200 subjektů během pouhého jednoho čtvrtletí. Pro manažery rizik a majitele firem spolupracujících s polskými dopravci nastal čas jednat.
Rozsah problému: čísla, která mluví sama za sebe
Odvětví TSL je již léta považováno za jeden z motorů polské ekonomiky a klíčový prvek evropských dodavatelských řetězců. Polský vozový park nákladních automobilů patří k největším na kontinentu a domácí dopravci zajišťují významnou část objemu přepravy mezi východní a západní Evropou. Tato zdánlivě silná tržní pozice však sektor neochránila před vlnou finančních potíží, která právě v uplynulých dvou čtvrtletích nabrala dramatické tempo.
Statistické údaje za třetí čtvrtletí roku 2026 ukazují na 15procentní nárůst počtu úpadkových a restrukturalizačních řízení ve srovnání se stejným obdobím předchozího roku. Tento nárůst překonává nejčernější scénáře, které analytici formulovali na začátku roku. Problémy s udržením běžné finanční likvidity se navíc podle odhadů týkají přibližně 24 tisíc dopravních podniků registrovaných v Polsku — tedy nejen těch, které formálně podaly insolvenční návrh nebo zahájily sanační řízení, ale také desítek tisíc firem balancujících na hraně platební schopnosti.
Obzvlášť znepokojivým jevem je prudký nárůst takzvaných tichých odchodů z trhu (angl. silent exits). Jen ve třetím čtvrtletí roku 2026 přerušilo nebo zcela ukončilo činnost více než 1200 dopravních firem — bez velkých oznámení, bez zpráv v médiích, často bez předchozího upozornění obchodních partnerů. Pro věřitele je takové zmizení obzvlášť nebezpečné: pohledávky z nezaplacených faktur zanikají nebo se dostávají do majetkové podstaty, odkud je jejich vymahatelnost minimální.
Příčiny krize: souběh nepříznivých faktorů
Současné potíže v polské dopravě nejsou důsledkem jediné události. Jde o výsledek kumulace několika vzájemně se překrývajících makroekonomických, tržních a regulatorních problémů, které společně vytvářejí mimořádně destruktivní provozní prostředí.
Vysoké náklady na obsluhu dluhu a pokles marží
Většina polských dopravních firem financuje svou činnost — zejména nákup a modernizaci vozového parku — prostřednictvím bankovních úvěrů a leasingu. V prostředí zvýšených úrokových sazeb, které přetrvává již několik let, náklady na obsluhu těchto závazků dramaticky vzrostly. Cenový tlak na trhu nákladní dopravy současně soustavně snižoval provozní marže. Výsledek lze snadno předvídat: firmy, které ještě před několika lety dokázaly bez obtíží splácet dluhy z provozních příjmů, jsou dnes nuceny sahat do hotovostních rezerv — rezerv, které se ztenčují alarmujícím tempem.
V kombinaci s narůstající platební neschopností v dodavatelských řetězcích — situací, kdy speditér čeká na úhradu od odesílatele, zatímco sám dluží dopravci — vzniká dominový efekt, zvlášť nebezpečný pro menší a střední subjekty bez finanční rezervy.
Strukturální krize na západním trhu, zejména v Německu
Polské dopravní odvětví vybudovalo svou konkurenční výhodu na obsluze tras mezi západní a východní Evropou a Německo historicky vytvářelo největší objem zakázek pro polské nákladní automobily. Ekonomika za Odrou se bohužel potýká se strukturálními problémy, které daleko přesahují hospodářský cyklus. Krize automobilového a strojírenského průmyslu v Německu se přímo promítá do menšího množství vyrobeného zboží, a tím i do drasticky omezené nabídky nákladu k přepravě.
Výsledkem je zásadní nerovnováha mezi dostupným nákladovým prostorem a skutečnou poptávkou. Na spotovém trhu vypukla ničivá cenová válka, v níž sazby za kilometr přepravy spadly pod hranici rentability. Dopravní firmy přijímají zakázky za ceny, které fakticky vytvářejí provozní ztráty, aby zajistily práci svým řidičům a splácely leasingové splátky — v naději, že se situace zlepší. Ve většině případů se tato naděje ukazuje jako marná.
Nestabilita cen pohonných hmot
Přestože ceny motorové nafty na evropských velkoobchodních trzích vykazovaly určité výkyvy, z pohledu polských dopravců nepřinesly úlevu dostatečnou ke zlepšení rentability. Pohonné hmoty nadále představují jednu z nejdůležitějších složek variabilních nákladů v silniční dopravě a jejich nepředvídatelnost ztěžuje účinné finanční plánování i vyjednávání dlouhodobých smluv chránících marži.
Bezprecedentní regulatorní tlak
Právní požadavky, které se přidávají k provozním potížím, vytvářejí další výzvu. Balíček mobility, jehož jednotlivá ustanovení vstupovala v platnost v uplynulých letech, omezil možnosti optimalizace nákladů využívané částí dopravců. Pravidla kabotáže, požadavek na návrat vozidla do země registrace a předpisy týkající se vysílání řidičů vedly ke skutečnému růstu provozních nákladů.
Na obzoru se rýsuje další zásadní regulatorní změna: začlenění silniční dopravy do systému obchodování s emisemi CO₂ (ETS2). Přestože je úplné zavedení systému rozloženo v čase, firmy již dnes musí plánovat investice do modernějšího a ekologičtějšího vozového parku — v okamžiku, kdy jsou jejich rozvahy v červených číslech. Pro mnoho dopravců je to zátěž, kterou bez externího financování nezvládnou, přičemž přístup k němu je — kvůli zhoršenému hodnocení úvěruschopnosti — stále obtížnější.
Geopolitika a přístup ke kapitálu
Přetrvávající geopolitická nestabilita v regionu střední a východní Evropy negativně ovlivnila ochotu finančních institucí investovat kapitál do dopravního odvětví. Banky a leasingové společnosti zvýšením požadavků na zajištění a zpřísněním úvěrových kritérií účinně odřezávají menší a střední dopravce od provozního kapitálu nezbytného pro běžné fungování. Firmy, které dříve bez problémů refinancovaly své dluhy, dnes narážejí na zeď — a v důsledku toho se dostávají do registrů dlužníků nebo k restrukturalizačním soudům.
Riziko pro obchodní partnery: co by měli vědět odesílatelé a speditéři
Krize v polské dopravě není jen problémem samotných dopravců. Každý subjekt, který spolupracuje s polskou firmou TSL — bez ohledu na to, zda jde o odesílatele, logistického operátora, celní agenturu nebo autoservis — nese měřitelné finanční riziko. Níže uvádíme nejdůležitější oblasti, kterým je třeba věnovat zvláštní pozornost.
- Riziko ztráty záloh a plateb předem: Firmy ve finančních potížích mohou přijímat zakázky a zálohy, aniž by byly schopny zakázky splnit. V případě vyhlášení úpadku je získání těchto prostředků zpět mimořádně obtížné.
- Narušení dodavatelského řetězce: Náhlé zmizení dopravce z trhu — včetně výše zmíněného tichého odchodu — může způsobit vážné problémy s plněním zakázek, zejména u časově citlivých zásilek.
- Rostoucí riziko při přepravě: V době krize mohou někteří dopravci zanedbávat pojištění nákladu nebo neplatit pojistné, což znamená, že v případě škody nemusí odesílatel obdržet odškodnění.
- Nízká míra vymožení pohledávek: V polských úpadkových a sanačních řízeních získávají nezajištění věřitelé obvykle zpět jen zlomek svých pohledávek. Při hromadných úpadcích v jednom odvětví je situace ještě obtížnější, protože aktiva k rozdělení jsou omezená a řada věřitelů — dlouhá.
Pohled EURODEBT.eu: jak řídit riziko v současných podmínkách
Vzhledem k tak dynamicky se zhoršující situaci v polském sektoru TSL má zásadní význam okamžité přezkoumání a aktualizace politiky řízení rizik vůči obchodním partnerům z tohoto odvětví. Níže uvádíme praktická doporučení pro manažery rizik a majitele firem spolupracujících s polskými dopravci.
1. Zpřísnění kritérií pro úvěrové limity
Dosavadní úvěrové limity poskytnuté dopravním firmám by měly být neprodleně přezkoumány na základě aktuálních finančních údajů obchodního partnera. Doporučujeme získat aktuální účetní závěrky, sledovat zápisy v Národním soudním rejstříku a ověřit stav společnosti v databázích dlužníků. Subjekty, u nichž není možné získat aktuální údaje — považujte až do ověření za zvýšené riziko.
2. Zkrácení lhůt splatnosti a posílení zajištění
Standardní 30denní nebo 60denní lhůty splatnosti, které byly v odvětví po léta normou, je dnes třeba považovat za příliš dlouhé období expozice. Kde je to možné, vyjednávejte kratší lhůty splatnosti nebo platbu při dodání. U spolupráce ve větším objemu zvažte požadavek na dodatečné zajištění: bankovní záruky, akreditivy nebo zástavní práva zapsaná v rejstříku k vozovému parku.
3. Intenzivnější sledování pohledávek a rychlá eskalace
Každé zpoždění platby v rozsahu 7 až 14 dnů by mělo být považováno za varovný signál a neprodleně eskalováno v procesu vymáhání. V podmínkách krize likvidity tato zpoždění jen zřídka vyplývají z náhodného přehlédnutí — nejčastěji jsou prvním příznakem vážnějších problémů. Rychlá reakce zvyšuje šance na vymožení pohledávek dříve, než firma vstoupí do formálního řízení.
4. Pravidelné ověřování kondice obchodního partnera
Jednorázové prověření obchodního partnera při navázání spolupráce je dnes rozhodně nedostatečné. Doporučujeme pravidelné — alespoň čtvrtletní — sledování klíčových varovných signálů: vzniku zápisů v registru dlužníků, změn ve vlastnické struktuře, výkyvů v zaměstnanosti či podávání návrhů na zápis do KRS týkajících se restrukturalizačních řízení.
5. Diverzifikace základny dopravců
Ze strategického hlediska se dnes vyplatí přezkoumat míru koncentrace spolupráce s jedním nebo několika dopravci. Závislost na subjektu, který může náhle opustit trh, vytváří provozní riziko, které se z dlouhodobého hlediska může ukázat jako nákladnější než dočasná absence cenové optimalizace.
Výhled na další čtvrtletí
Skončí krize v polském odvětví TSL v nejbližší době? Analytici jsou v optimistických předpovědích opatrní. Strukturální problémy německého průmyslu nezmizí ze dne na den a korekce nadměrně rozšířené nabídky vozového parku na evropských trzích může trvat ještě několik čtvrtletí. Blížící se zavedení ETS2 si současně vynutí další investice, které většina finančně slabších hráčů nebude schopna unést.
Pozitivním scénářem by bylo postupné oživení poptávky po nákladní přepravě, které — pokud nastane — začne nejspíš ve smluvním segmentu a teprve poté zlepší podmínky na spotovém trhu. I v optimistickém scénáři však cyklus přizpůsobení trhu potrvá více než rok. Během této doby je třeba počítat s dalšími úpadky, další konsolidací trhu a dalším růstem úvěrového rizika vůči dopravcům.
Sektor vstoupil do fáze hlubokého přirozeného výběru. Přežijí firmy se zdravými rozvahami, diverzifikovanými portfolii zakázek a efektivním řízením nákladů. Ostatní — a může jich být více, než dnes naznačují oficiální statistiky — rozšíří rostoucí seznam subjektů v soudních řízeních.
Shrnutí: ochrana vlastní likvidity jako priorita
Údaje za třetí čtvrtletí roku 2026 by měly být varovným signálem pro každý subjekt obchodující s polským dopravním odvětvím. Vlna úpadků, hromadné tiché odchody z trhu, miliardové zadlužení a ničivý cenový tlak vytvářejí prostředí, v němž se standardní postupy řízení rizik mohou ukázat jako nedostatečné.
Ochrana vlastní likvidity — prostřednictvím pečlivého prověřování obchodních partnerů, zkracování úvěrové expozice a rychlé reakce na varovné signály — se musí stát naprostou prioritou. V podmínkách krize je jedinou účinnou formou obrany proaktivní politika řízení rizik, nikoli reaktivní vymáhání pohledávek.
Platforma EURODEBT.eu sleduje finanční kondici evropských dopravních a logistických firem v reálném čase. Doporučujeme prověřit své obchodní partnery ze sektoru TSL před zahájením nebo pokračováním spolupráce — zejména v tak citlivém okamžiku na trhu, jakému čelíme v druhé polovině roku 2026.




