

Vlna insolvencí v dopravě: Evropa na 13letém maximu bankrotů. Co to znamená pro Vaše obchodní partnery?
Počet firemních insolvencí v Německu dosáhne v roce 2026 úrovně 25 900 případů — nejvyšší za posledních 13 let, přičemž odvětví dopravy a logistiky bankrotuje více než dvakrát rychleji než zbytek ekonomiky EU. Údaje Eurostatu za druhé čtvrtletí roku 2026 ukazují nárůst insolvencí v dopravě o 11,4%, zatímco Rumunsko zaznamenalo jen v září v silniční dopravě skok o 73%. Experti Allianz Trade varují, že ke stabilizaci dojde nejdříve v roce 2028, což znamená nejméně dva roky extrémně vysokého rizika obchodních partnerů v odvětví dopravy, spedice a logistiky.
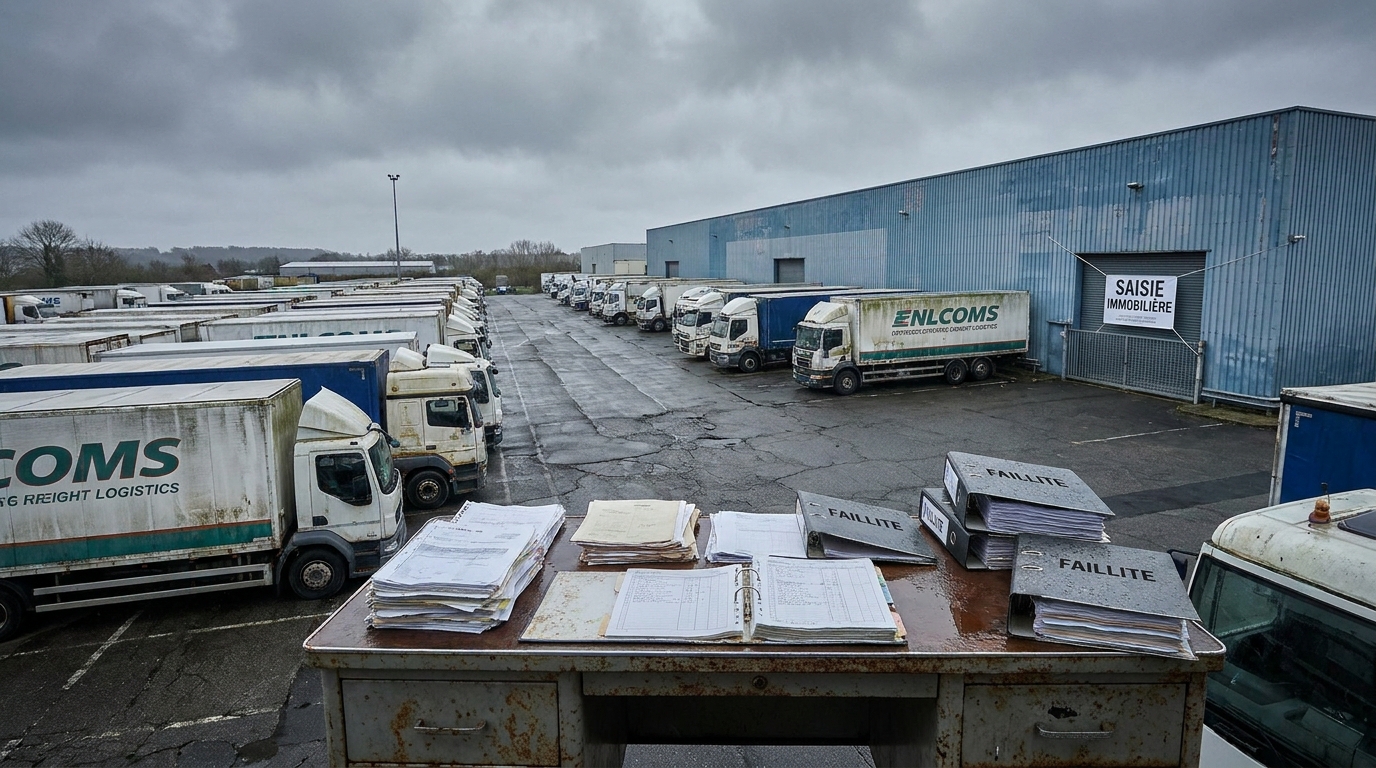
Pojistitel pohledávek Allianz Trade zveřejnil 27. října 2026 zprávu Global Insolvencies Outlook 2028, která vykresluje alarmující obraz kondice evropských podniků. Podle jejích zjištění dosáhne počet podnikových insolvencí v Německu v roce 2026 úrovně nevídané po dobu 13 let a odvětví dopravy a logistiky patří k nejvíce zasaženým sektorům na celém kontinentu. Údaje Eurostatu za druhé čtvrtletí roku 2026 současně potvrzují, že podniky v dopravě v Evropské unii krachují více než dvakrát rychleji než ve zbytku ekonomiky. Pro manažery rizik a majitele firem v sektoru dopravy, spedice a logistiky to znamená jediné: prověřování obchodních partnerů a zajišťování pohledávek se stává absolutní provozní prioritou.
Německo: 25 900 insolvencí a nejhorší výsledek od roku 2013
Německo, největší evropská ekonomika a klíčový trh pro většinu evropských logistických operátorů, prochází jedním z nejtěžších období poválečných dějin. Podle prognóz Allianz Trade tam v roce 2026 zbankrotuje přibližně 25 900 podniků — o 8% více než o rok dříve a o více než 85% více než v relativně klidném roce 2021. Obzvláště znepokojivé je, že ještě na jaře 2026 analytici předpokládali růst pouze o 2%. Rozsah revize prognózy směrem nahoru svědčí o tom, jak prudce se podmínky pro podnikání během pouhých několika měsíců zhoršily.
Ve srovnání s předpandemickým průměrem z let 2016–2019 je počet bankrotů již o 30% vyšší. Německo nezažilo tak vysokou úroveň insolvencí od roku 2013, kdy ekonomika stále pociťovala důsledky globální finanční krize. Prohlubující se strukturální obtíže — slábnoucí domácí poptávka, útlum průmyslu, rostoucí náklady na energii a financování — zasahují obzvláště tvrdě kapitálově náročná odvětví citlivá na hospodářské výkyvy. Dopravu a logistiku, stavebnictví, hotelnictví a automobilový a strojírenský průmysl uvádějí experti Allianz Trade jako sektory s nejvyšším rizikovým profilem.
Údaje Eurostatu: doprava krachuje rychleji než zbytek EU
Obraz evropského dopravního sektoru vyplývající z údajů Eurostatu je ještě výmluvnější. Ve druhém čtvrtletí roku 2026 vzrostl počet nahlášených insolvencí mezi dopravními firmami v EU o 11,4% oproti předchozímu čtvrtletí. Pro srovnání — růst v celé unijní ekonomice činil 5,7%, zatímco stavebnictví a obchod zaznamenaly ve stejném období... poklesy (o 1,7% a 1,2%).
Jinými slovy, zatímco se ostatní sektory začínají stabilizovat, doprava zrychluje směrem k propasti. Tento kontrast ukazuje, že problémy odvětví dopravy, spedice a logistiky mají systémový charakter a nejsou pouze důsledkem celkového hospodářského útlumu — vyplývají ze specifických výzev, kterým čelí evropský přepravní trh.
Mapa krize: kdo ztrácí, kdo získává?
Situace na kontinentu se geograficky výrazně liší. Stojí za to se na ni podívat podrobně, abychom pochopili, kde je riziko obchodního partnera nejvyšší.
Německo a Francie — giganti pod tlakem
Německo jsme již podrobně popsali. Francie, druhý největší dopravní trh v Evropě, směřuje v roce 2026 k historickému rekordu: prognóza tam počítá s přibližně 71 000 insolvencemi, což znamená meziroční růst o 3%. Každé z těchto čísel představuje skutečné riziko pro polské, české, belgické či nizozemské firmy, které plní zakázky francouzských zadavatelů nebo spolupracují s tamními subdodavateli.
Rumunsko — dramatický růst v silniční dopravě
Obzvláště znepokojivé údaje přicházejí z Rumunska, které je již léta významným poskytovatelem služeb silniční dopravy pro celou Evropu. Poradenská společnost Sierra Quadrant zaznamenala, že jen v září 2026 vzrostl počet insolvencí rumunských silničních dopravců o 73% — jde o nejvyšší měsíční výsledek za poslední roky. Za celý rok 2026 může celkový počet bankrotů v Rumunsku dosáhnout 8 200 případů, což znamená růst o 9%. Pro firmy zadávající přepravu ve východní Evropě je to varovný signál: důvěryhodnost a finanční likvidita rumunských obchodních partnerů vyžadují obzvláště důkladné prověření.
Belgie — krize ničí mikrodopravce
V Belgii, jednom z klíčových logistických uzlů Evropy, krize zasahuje především nejmenší účastníky trhu. Podle údajů belgického Institutu dopravy a logistiky (ITLB) tam v prvních devíti měsících roku 2026 zbankrotovalo 297 firem nákladní dopravy. Příznačné je, že více než 70% podniků, které ve třetím čtvrtletí podaly insolvenční návrh, disponovalo vozovým parkem čítajícím nejvýše pět vozidel. Mikrooperátoři — často působící jako subdodavatelé větších logistických skupin — nemají dostatečné kapitálové rezervy, aby přežili skokový růst nákladů při současné nemožnosti znovu vyjednat sazby.
Polsko — zelený ostrov na červené mapě?
V evropském srovnání Polsko příznivě vyčnívá. Prognózy na rok 2026 předpokládají pokles počtu insolvencí o 5%, na úroveň přibližně 5 200 případů. Podobné tendence lze pozorovat ve Španělsku a Itálii (v obou případech -2%) a v Maďarsku, kde se předpovídá dokonce 21procentní pokles. To však neznamená, že se polské firmy mohou cítit bezpečně — působí totiž v úzké vzájemné závislosti se západními trhy a bankrot německého speditéra či belgického logistického operátora přímo zasahuje polské subdodavatele.
Proč doprava praská ve švech? Analýza příčin
Za vlnou bankrotů stojí několik vzájemně se překrývajících faktorů, které vytvářejí prostředí mimořádně nepříznivé pro dopravní firmy:
- Růst nákladů na energii: Analytici Allianz Research odhadují, že od ledna 2026 vzrostly náklady na energii v Evropě přibližně o 60%. Přímým důsledkem je možné snížení čistých marží v evropské silniční dopravě až o 10 procentních bodů. Pro odvětví, v němž se marže historicky pohybují v rozmezí 2–5%, je to rozdíl mezi ziskovostí a bankrotem. Dopravci, kterým se nedaří přenést rostoucí náklady na zákazníky prostřednictvím vyšších přepravních sazeb, ztrácejí likviditu alarmujícím tempem.
- Obtížnější úvěrové podmínky: Zvýšení úrokových sazeb evropskými centrálními bankami a zpřísnění kritérií pro poskytování úvěrů komerčními bankami způsobily, že přístup k externímu financování je dnes výrazně obtížnější a dražší než ještě před dvěma lety. Firmy, které v předchozích letech stavěly své podnikání na dluhovém financování, nyní čelí dramatickému růstu nákladů na obsluhu dluhu.
- Nedostatek kvalifikovaných pracovníků: Chronický nedostatek profesionálních řidičů, pracovníků skladů a logistických specialistů nejen omezuje provozní kapacity firem, ale také zvyšuje mzdové náklady. V kombinaci s nákladovým tlakem ze strany energií a úvěrů působí růst objemu mezd jako třetí fronta útoku na hospodářské výsledky.
- Slábnoucí poptávka a geopolitická nejistota: Hospodářské zpomalení v klíčových evropských ekonomikách se přímo promítá do nižších objemů přepravy. Nejistota spojená s globálním geopolitickým prostředím zároveň vede zadavatele k omezování dlouhodobých kontraktů a upřednostňování flexibilních a krátkodobých smluv — což narušuje plánování peněžních toků dopravců.
Dominový efekt: když padne velký, zanikne mnoho malých
Jedním z nejznepokojivějších jevů popsaných ve zprávě Allianz Trade je prudký nárůst počtu velkých insolvencí — tedy případů firem s ročním obratem přesahujícím 50 milionů eur. V prvních devíti měsících roku 2026 bylo na celém světě zaznamenáno 376 takových případů, z toho 229 jen v západní Evropě. V dopravním sektoru již zbankrotovalo 18 velkých subjektů — zatímco za celý rok 2025 jich bylo 11.
Pád velkého hráče málokdy skončí jen u něj. Dobrou ilustrací je nedávný bankrot belgické logistické skupiny Ziegler — firmy s dlouholetou historií a rozsáhlou sítí subdodavatelů. Její pád vyvolal okamžité finanční potíže desítek menších firem, pro které neuhrazené faktury vystavené společnosti Ziegler znamenaly ztrátu likvidity a vlastní problémy s plněním závazků. Jde o klasický mechanismus dominového efektu v odvětví dopravy, spedice a logistiky.
Problém je natolik závažný, že se profesní sdružení začínají domáhat legislativních změn. Belgická organizace TLV (Transport en Logistiek Vlaanderen) požaduje zavedení předpisů chránících subdodavatele po vzoru francouzského zákona Loi Gayssot — úpravy, která za určitých okolností zaručuje dopravním subdodavatelům přímou ochranu před důsledky platební neschopnosti jejich zadavatelů. Tato debata ukazuje, že si trh pomalu uvědomuje potřebu systémových řešení, jejich zavedení je však stále daleko.
Sociální rozměr krize: miliony pracovních míst v ohrožení
Za statistikami insolvencí se skrývají lidské osudy. Allianz Research odhaduje, že v roce 2026 i 2027 podnikové bankroty po celém světě přímo ohrozí ztrátou zaměstnání přibližně 2,7 milionu lidí ročně. Jen v Evropě může problém zasáhnout až 1,6 milionu pracovníků.
Při rozdělení podle zemí jsou obzvláště znepokojivé údaje pro největší ekonomiky: ve Francii je ohroženo až 268 tisíc pracovních míst, v Německu — 239 tisíc a ve Velké Británii — 213 tisíc. Dopravní odvětví se svou specifickou strukturou zaměstnanosti (mnoho osob samostatně výdělečně činných, drobných subdodavatelů, rodinných firem) je obzvláště vystaveno kaskádovým důsledkům insolvencí.
Vyhlídky: kdy nastane stabilizace?
Dobrou zprávou je, že existuje — analytici ji předpovídají. Špatnou zprávou je, že nenastane rychle. Globální ukazatel insolvencí má vzrůst o další 1% v roce 2027, než nastane případná stabilizace. Mírný, měřitelný pokles se předpovídá až na rok 2028 — pro Německo se tehdy odhaduje snížení počtu bankrotů přibližně o 5%.
To znamená, že evropský sektor dopravy a logistiky bude muset fungovat v prostředí zvýšeného rizika nejméně další dva roky. Není vyhlídka na rychlou úlevu v nákladech, výrazné oživení ekonomiky ani náhlé vyřešení personálního problému. Firmy, které toto období přežijí, budou ty, které již dnes zavedou odpovídající mechanismy řízení rizik.
Perspektiva obchodního rizika: co byste měli udělat už nyní?
Pro manažery rizik a majitele firem v sektoru dopravy, spedice a logistiky má popsaná situace velmi konkrétní praktické důsledky. Zde jsou klíčové závěry:
- Prověřujte obchodní partnery pravidelně, nikoli jednorázově. Finanční situace firem se dynamicky mění — partner, který byl před šesti měsíci důvěryhodný, může mít dnes vážné problémy s likviditou. Údaje dostupné na platformách, jako je EURODEBT.eu, umožňují průběžně sledovat změny finanční kondice obchodních partnerů.
- Zvláštní pozornost věnujte firmám z Německa, Francie a Rumunska. Jde o trhy s aktuálně nejvyšším rizikem obchodních partnerů v dopravním sektoru. Vyžadují přísnější hodnocení před navázáním nebo prodloužením spolupráce.
- Opatrnost vůči mikrodopravcům. Belgické údaje jasně ukazují: nejčastěji krachují právě firmy s vozovým parkem do pěti vozidel. Pokud využíváte služeb velmi malých subdodavatelů, ujistěte se, že máte alternativní dodavatelské řetězce.
- Zajišťujte pohledávky finančními nástroji. Pojištění pohledávek, bankovní záruky či factoring jsou nástroje, které se za současných tržních podmínek stávají nezbytnou součástí finančního řízení, nikoli luxusem.
- Sledujte včasné varovné signály. Zpoždění plateb, náhlé změny podmínek spolupráce, žádosti o odklad splatnosti — to vše může předznamenávat finanční problémy partnera. Reagujte proaktivně dříve, než problém naroste do obtížně zvládnutelných rozměrů.
- Diverzifikujte základnu dodavatelů a zadavatelů. Závislost na jednom velkém zákazníkovi nebo jednom klíčovém subdodavateli je v současném podnikatelském prostředí rizikem, které nelze ignorovat. Pád jedné firmy by neměl ohrozit Váš podnik.
Shrnutí: čas jednat, ne čekat
Zpráva Allianz Trade a údaje Eurostatu vytvářejí ucelený, byť znepokojivý obraz: evropský sektor dopravy a logistiky vstupuje do jednoho z nejtěžších období za více než deset let. Počet insolvencí roste rychleji než v kterémkoli jiném sektoru, dominový efekt ohrožuje malé subdodavatele a vyhlídka na zlepšení sahá až k roku 2028.
V tomto prostředí je pasivní přístup luxusem, který si nemůže dovolit žádná firma. Profesionální prověřování obchodních partnerů, aktivní řízení úvěrového rizika a diverzifikace obchodních partnerů dnes nejsou volbou — jsou podmínkou přežití a zachování finanční likvidity. Platformy shromažďující údaje o platební schopnosti a platební historii evropských firem, jako je EURODEBT.eu, se v této souvislosti stávají nezbytným pracovním nástrojem každého manažera odpovědného za finanční bezpečnost své organizace.
Zdroje: Allianz Trade, „Global Insolvencies Outlook 2028" (27.10.2026); Eurostat, údaje za Q2 2026; Sierra Quadrant, zpráva pro rumunský trh; ITLB (Institut dopravy a logistiky, Belgie).




