

Útok USA na Írán prudce zvýšil ceny ropy. Evropská doprava a logistika jsou pod vážným tlakem.
Vojenské útoky USA na Írán vyvolaly 31. srpna 2026 prudký růst cen ropy — Brent překročil 90 dolarů za barel a během jediné obchodní seance zdražil o více než 3%. Evropský dopravní a logistický sektor čelí drastickému růstu provozních nákladů, vlně zvyšování přepravních sazeb a reálnému riziku úpadku mnoha menších dopravců. Situace hrozí spuštěním druhého kola inflace, což komplikuje měnovou politiku ECB a hospodářské vyhlídky celé eurozóny.
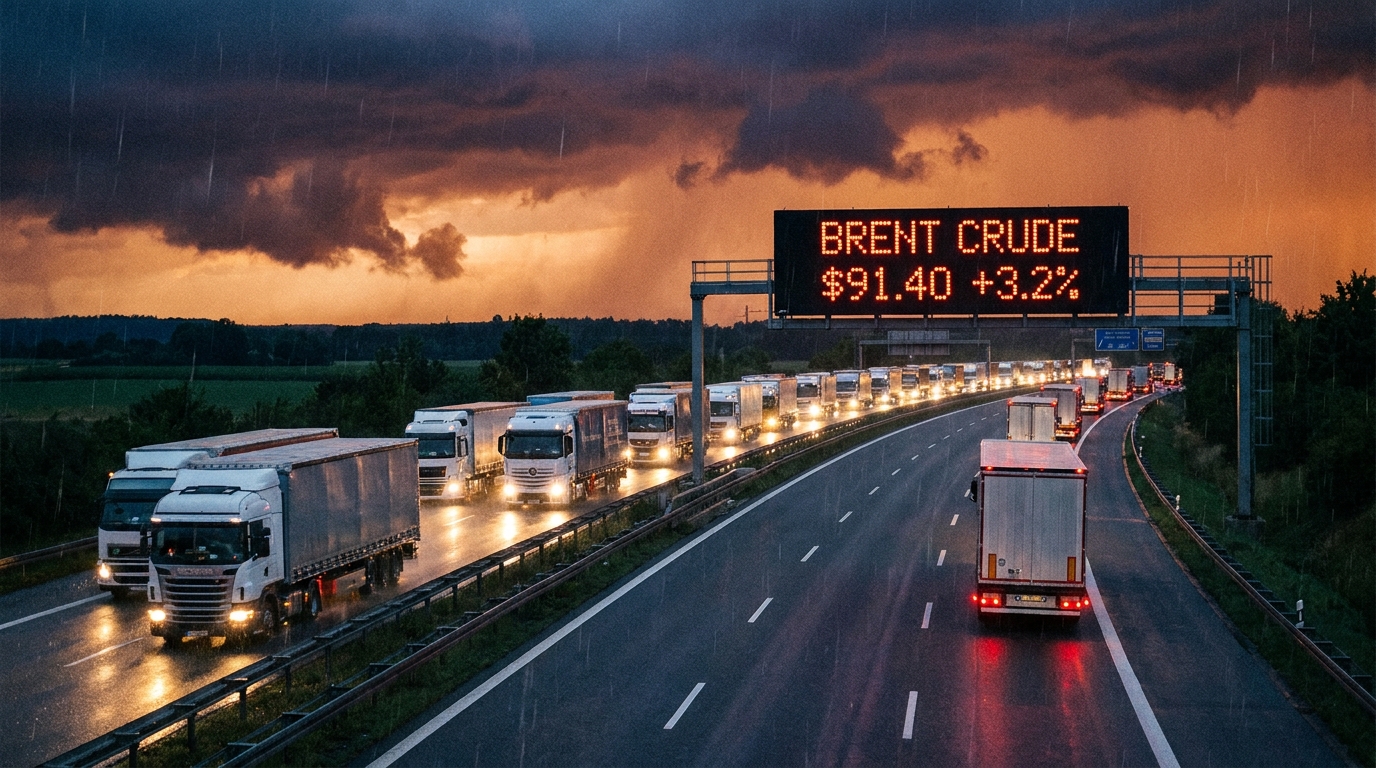
V pondělí 31. srpna 2026 čelily evropské a globální komoditní trhy jednomu z největších cenových šoků posledních let. Bezprostředním spouštěčem byly zprávy o vojenských úderech Spojených států na strategická zařízení nacházející se na íránském území. Reakce trhu byla rychlá a brutální co do rozsahu – ropa Brent, hlavní benchmark pro Evropu, prolomila psychologickou bariéru 90 dolarů za barel a zaznamenala zisk přes 3 % za jednorázovou seanci. Pro dopravní a logistický průmysl na Starém kontinentu tento signál znamená jednu věc: je čas na podrobný přezkum rizikové expozice a okamžitá ochranná opatření.
Hormuzský průliv – globální úzké hrdlo opět v centru pozornosti
Abychom pochopili rozsah reakce trhu, je třeba se ponořit do geografie a statistiky. Hormuzský průliv, úzká šíje spojující Perský záliv s Indickým oceánem, je jednou ze strategicky nejvýznamnějších vod na světě. Odhaduje se, že jím prochází 20 až 30 procent všech světových dodávek ropy – včetně vývozu ze Saúdské Arábie, Spojených arabských emirátů, Kuvajtu, Iráku a samotného Íránu. V případě jakéhokoli ozbrojeného konfliktu v bezprostřední blízkosti této vodní plochy finanční trhy automaticky spustí mechanismus, který dramaticky zvyšuje tzv. rizikovou prémii.
Zprávy o tom, že útoky byly zaměřeny na infrastrukturu nacházející se v oblastech obzvláště blízko této strategické trasy, vyvolaly okamžitou reakci investorů a obchodníků – panické prodeje jiných aktiv a masivní nákupy ropy jako ochranu před rizikem narušení dodávek. Absence jasných signálů o deeskalaci od žádného ze zúčastněných subjektů znamená, že analytici nevylučují scénář, v němž by ceny ropy Brent mohly vystoupat na 100 dolarů za barel, pokud se do konfliktu začnou zapojovat další regionální hráči.
Silniční doprava: okamžitě a velmi bolestivě
Ze všech odvětví evropské ekonomiky je to odvětví přepravy a přepravy zboží – doprava, spedice a logistika – které pocítí geopolitický šok nejrychleji a nejpříměji. To je dáno jednoduchou, ale neúprosnou nákladovou aritmetikou. Palivo, konkrétně motorová nafta B7 neboli HVO používaná v tahačích s návěsy a dodávkových vozidlech, obvykle tvoří 25 až 40 procent celkových provozních nákladů dopravce. Žádné jiné odvětví – kromě letectví a námořní dopravy – není na ceně ropy tak přímo a strukturálně závislé.
Dopad rostoucích cen ropy na velkoobchodní a maloobchodní ceny nafty není okamžitý, ale vzhledem k současným tržním podmínkám čerpací stanice a velkoobchodníci často aktualizují své ceníky předem a očekávají další zvýšení. To znamená, že řidiči a provozovatelé vozových parků pocítí dopad přímo u čerpacích stanic během několika pracovních dnů od pondělního šoku.
Marže odvětví: již tak napjaté
Klíčovým kontextem pro posouzení závažnosti situace je skutečnost, že evropský dopravní průmysl vstupuje do této krize silně finančně oslabený. V posledních letech se nahromadila řada nepříznivých jevů:
- Rostoucí náklady na pracovní sílu — zvýšení minimálních mezd v západoevropských zemích a zavedení balíčku mobility donutily dopravce ze střední a východní Evropy radikálně přehodnotit své obchodní modely a struktury odměňování řidičů.
- Vysoké úrokové sazby — po značnou část nedávného období financoval evropský dopravní sektor investice do vozového parku (leasing, úvěry) vrodotváří v tvář rekordně vysokým nákladům na peníze, které výrazně zatížily rozvahy mnoha společností.
- Rostoucí mýtné — stále více evropských zemí zavádí nebo zpřísňuje své mýtné systémy (včetně Německa v oblasti vypořádání emisí CO₂), což zvyšuje provozní náklady na každý kilometr trasy.
- Tlak od velkých klientů — Obchodní řetězce a výrobci se soustavně snaží udržet nebo snížit sazby za přepravu, čímž snižují provozní marže dopravců na historicky nízké úrovně.
V této souvislosti je jakýkoli prudký nárůst cen pohonných hmot pro mnoho dopravních společností – zejména těch menších a středních – doslova ranou, která by se mohla ukázat jako poslední kapka. Společnosti, které se nezajistily vhodnými palivovými doložkami ve svých smlouvách (tzv. Fuel Adjustment Factor nebo Bunker Adjustment Factor) nebo nezavedly zajišťovací nástroje na futures trhu, se ocitnou v extrémně obtížné situaci.
Vlna bankrotů ve střední a východní Evropě – reálná hrozba
Dopravní sektor ve střední a východní Evropě, a zejména v Polsku, které je jedním z největších provozovatelů silniční dopravy v celé Evropské unii, je v této souvislosti obzvláště zranitelný. Polští dopravci kolektivně provozují jeden z největších vozových parků nákladních vozidel v Evropě a většina jejich obchodních modelů se spoléhá na fungování s velmi nízkými maržemi a zároveň na zachování smluv uzavřených za podmínek před palivovou krizí.
Na základě analýzy finanční struktury subjektů sledovaných systémem EURODEBT.eu lze předpovědět, že nejvíce vystaveny riziku náhlého zhoršení finanční likvidity budou:
- Malé dopravní společnosti zaměstnávat až 10–15 řidičů, bez kapitálových rezerv a s možností rychle znovu vyjednat smluvní podmínky s dodavateli.
- Dopravci provozující trasy s nízkým jednotkovým ziskem — zejména v segmentu přepravy sypkých a kontejnerových nákladů, kde je cenová konkurence nejsilnější.
- Společnosti s vysokým krátkodobým dluhem, jejíž model financování je založen na intenzivním využívání faktoringu neboli úvěrů na provozní kapitál s variabilní úrokovou sazbou.
- Podniky bez účinných palivových doložek v dlouhodobých smlouvách s příjemci služeb.
Historické precedenty – včetně vlny bankrotů po prudkém nárůstu cen pohonných hmot v letech 2022 a 2008 – jasně ukazují, že takové cenové šoky vedou ke zvýšenému počtu žádostí o restrukturalizaci a prohlášení bankrotu do 3–6 měsíců od jejich vzniku.
Masivní nárůst přepravních sazeb – jistota, nikoli scénář
Logika trhu je v tomto případě neúprosná: dopravní společnosti, které přežijí cenový šok, budou mít pouze jeden obranný nástroj: zvýšení sazeb za přepravu. Proto by se zvýšení cen přepravy v Evropě nemělo považovat za možný scénář, ale za určitý důsledek aktuálního dění. Jedinou otázkou je rozsah a tempo tohoto nárůstu.
Přímé dopady pocítí v první řadě ti, kteří si přepravní služby objednávají: výrobci různého zboží, maloobchodní řetězce a logističtí operátoři. Ti, kteří jednají jako zprostředkovatelé, budou zase nuceni přenést vyšší náklady na své koncové zákazníky. Nepřímo, ale nevyhnutelně, zvýšení přepravních sazeb ovlivní ceny produktů dostupných koncovým spotřebitelům – a to jak na polském trhu, tak v celé Evropské unii.
Efekt druhého kola: Inflace zpět ve hře
Ekonomové používají termín „sekundární efekt“ k popisu mechanismu, kterým počáteční inflační impuls – v tomto případě rostoucí ceny ropy – postupně prostupuje celou ekonomikou a projevuje se v cenách následných kategorií produktů a služeb. Logistika a doprava jsou jedním z hlavních kanálů, kterými se tento efekt přenáší, protože ovlivňují prakticky každý článek dodavatelského řetězce.
Návrat ke zvýšené inflaci v eurozóně a obecněji v celé Evropě je v současné situaci vysoce pravděpodobný. Takový vývoj událostí by způsobil vážné komplikace pro Evropskou centrální banku a centrální banky jednotlivých zemí v regionu. Až donedávna tyto instituce signalizovaly svou připravenost pokračovat v cyklu snižování úrokových sazeb na podporu hospodářského oživení. Návrat k inflačnímu tlaku by mohl tyto plány fakticky zablokovat nebo si dokonce vynutit návrat k restriktivní měnové politice.
Vzhledem k vysokým cenám energií, drahým úvěrům a stagnující poptávce, které zároveň ovlivňují situaci, se v eurozóně jednoznačně zvyšuje riziko recese, nebo alespoň stagflace. Pro společnosti v sektoru TSL by to znamenalo nejhorší možný scénář: současný tlak na náklady a klesající objemy objednávek.
Co by měli risk manažeři dělat nyní?
Vzhledem k událostem z 31. srpna 2026 je pasivní čekání na vývoj situace luxusem, který si žádná zodpovědná společnost nemůže dovolit. Níže uvádíme konkrétní doporučení pro různé kategorie subjektů působících v sektoru TSL a souvisejících odvětvích.
Pro dopravní a spediční společnosti:
- Naléhavé nové projednání dlouhodobých smluv — okamžitě oslovit zákazníky s cílem zavést nebo aktualizovat palivové doložky, které automaticky upraví sazby přepravy podle aktuálních cen nafty.
- Kontrola a aktualizace spotových ceníků — sazby za služby poskytované bez dlouhodobých smluv by měly okamžitě odrážet novou úroveň nákladů na palivo.
- Analýza smluvního portfolia z hlediska rizikové expozice — identifikace smluv, u nichž společnost nese plné riziko nárůstu nákladů, a vypracování strategie pro jejich postupné ukončení nebo nové projednání.
- Zvažování zajišťovacích nástrojů — u větších subjektů zavedení nebo přezkum uplatňovaných forwardových cenných papírů na trhu s ropou nebo naftou.
- Monitorování finanční likvidity — zvýšená frekvence interního reportingu o cash flow, zejména v oblasti nákladů na palivo a včasného inkasa pohledávek.
Pro firmy zadávající přepravní služby (výroba, obchod, elektronické obchodování):
- Příprava na nevyhnutelné zvyšování sazeb — rozpočty na logistiku na nadcházející čtvrtletí by měly zohlednit scénář výrazného nárůstu nákladů na dopravu.
- Ověření stavu klíčových poskytovatelů dopravních služeb — rostoucí riziko bankrotu dopravců ospravedlňuje intenzivnější finanční monitorování logistických partnerů, včetně ověřování na platformách, jako je EURODESK.eu.
- Diverzifikace základny poskytovatelů dopravních služeb — závislost na jednom nebo více dopravcích v krizové situaci může vést k přerušení dodavatelského řetězce.
Pro finanční instituce a pojišťovny:
- Zpřísnění úvěrové politiky vůči subjektům ze sektoru TSL, zejména těm se slabšími rozvahami a bez smluvně zajištěného paliva.
- Důsledné sledování pohledávek — zvýšená pravděpodobnost zpoždění splácení závazků ze strany dopravců ospravedlňuje zpřísněnou kontrolu úvěrové expozice.
- Revize úvěrových a faktoringových limitů pro subjekty s vysokým poměrem zadlužení působící v silniční dopravě.
Střednědobý výhled: trh se rychle nevrátí k rovnováze
I kdyby se vojenská situace v Perském zálivu stabilizovala rychleji, než pesimisté předpokládají, komoditní trhy se okamžitě nevrátí na úroveň před 31. srpnem. Zkušenosti z předchozích geopolitických krizí (včetně konfliktu mezi Ruskem a Ukrajinou v roce 2022 a útoků na ropnou infrastrukturu Saúdské Arábie v roce 2019) ukazují, že po prudkém nárůstu se ceny ropy stabilizují na výrazně vyšší úrovni než před událostí, a to i v případě, že bezprostřední riziko narušení dodávek pominulo.
To znamená, že odvětví TSL se musí připravit nikoli na jednorázový, dočasný šok, ale na fungování za podmínek strukturálně vyšších nákladů na palivo po dobu nejméně několika měsíců. V takovém časovém horizontu společnosti bez dostatečné smluvní flexibility a kapitálové rezervy postupně ztratí schopnost dostát stávajícím závazkům.
Hodnocení rizik EURODEBT.eu: Dopravní sektor pod drobnohledem
V reakci na události z 31. srpna 2026 redakční a analytický tým EURODEBT.eu zintenzivňují monitorování subjektů v odvětví dopravy a logistiky ve střední a východní Evropě. Manažeři rizik a majitelé firem by měli věnovat zvláštní pozornost následujícím varovným signálům u svých partnerů:
- Zpoždění v úhradách dodavatelům a subdodavatelům – první a nejčastější příznak problémů s likviditou.
- Znepokojivé změny ve struktuře objednávek – náhlé zrušení smluv nebo drastické snížení objemů mohou naznačovat provozní potíže.
- Změny v zásadách nákupu pohonných hmot – přechod z bezhotovostních na hotovostní platby může naznačovat problémy s úvěrovými limity na čerpacích stanicích.
- Informace o hromadném propouštění nebo snižování počtu zaměstnanců – signály restrukturalizace před zahájením formálního řízení.
Evropské zkušenosti z předchozích komoditních krizí jasně ukazují, že bankrot velkého nebo středního dopravce může spustit kaskádu problémů pro jeho partnery, subdodavatele a věřitele – často bez předchozího varování. Ověřování finanční situace obchodních partnerů v dopravním sektoru se nyní nestává volitelným nástrojem due diligence, ale základním požadavkem pro řízení provozních rizik.
Souhrn
Události z 31. srpna 2026 otřásly evropským sektorem přepravních služeb (TSL) v době, kdy bylo toto odvětví již oslabeno měsíci tlaku na ceny. Překročení hranice 90 dolarů za barel ropy Brent není jen abstraktním číslem na burzách – je to přímá hrozba pro finanční likviditu tisíců přepravních společností, signál hrozícího zvýšení přepravních sazeb a potenciální spouštěč další vlny inflace na kontinentu. Čas pasivního pozorování skončil – jak pro dopravce usilující o smluvní ochranu, tak pro společnosti, jejichž dodavatelské řetězce závisí na stabilitě dopravního sektoru.




