

DSV kupuje DB Schenker za 14,3 miliardy eur. Co znamená změna ve vedení logistiky pro polské dopravce?
Dánský gigant DSV oficiálně převzal DB Schenker za 14,3 miliardy eur a vytvořil tak největšího logistického operátora na světě. Na polském trhu zaznamenala společnost DSV Road téměř dvojnásobný nárůst tržeb a nová síť pro přepravu kusových zásilek mění rozložení sil v celém odvětví dopravy, spedice a logistiky. Pro malé a střední dopravce to znamená rostoucí tlak na marže, riziko marginalizace v ziskových segmentech trhu a nutnost urychleně přizpůsobit obchodní strategii.
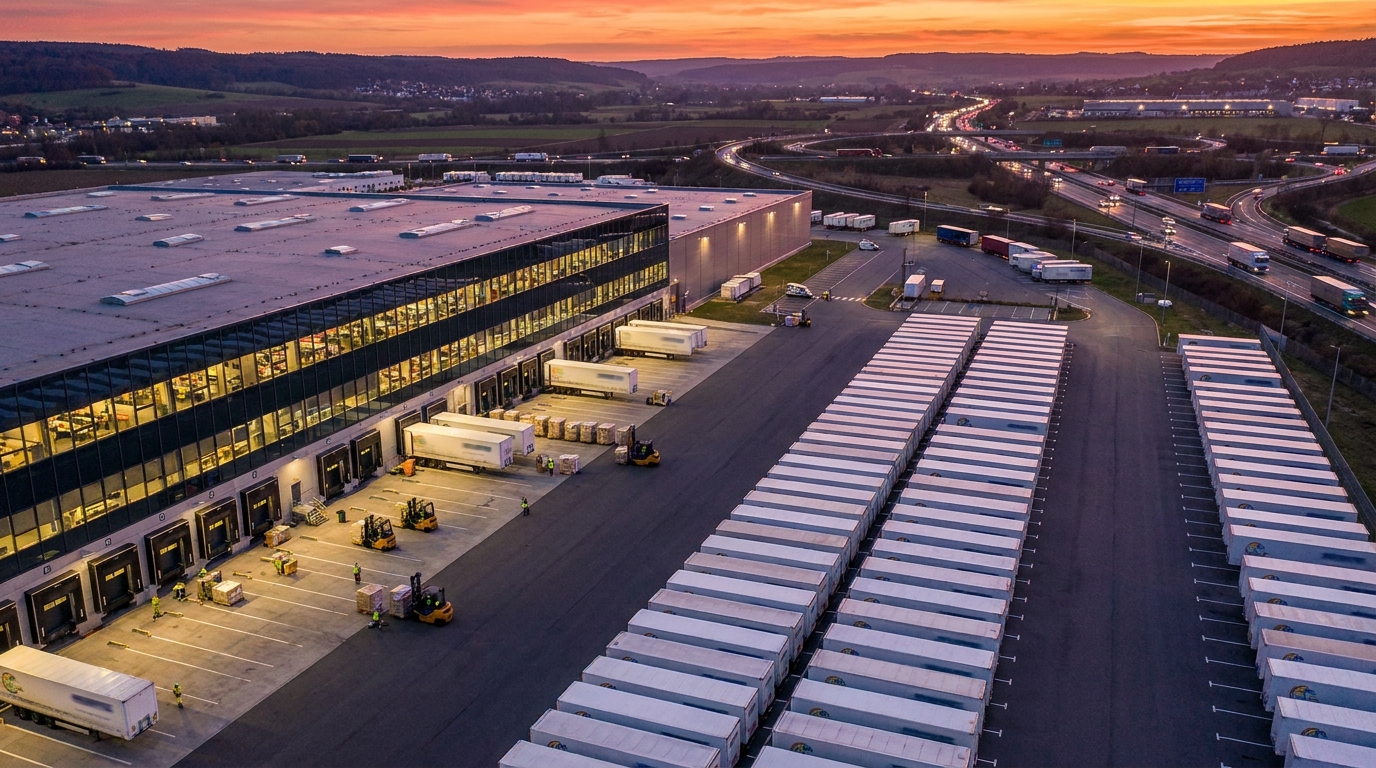
Jedna z největších transakcí v historii evropského dopravního a logistického průmyslu se stala skutečností. Dánský logistický gigant DSV oficiálně získal společnost DB Schenker za přibližně 14,3 miliardy eur, čímž vznikl subjekt, který co do rozsahu provozu nemá na celém světě obdoby. Schválení Evropské komise, udělené počátkem roku 2025, připravilo cestu k integraci obou silných společností a spustilo kaskádu změn, které ovlivní celý evropský dopravní a logistický sektor. Pro polské dopravce, speditéry a malé a střední podniky působící v dopravním a logistickém průmyslu představuje nová rovnováha sil výzvu, kterou nelze podceňovat.
Historická transakce a její regulační pozadí
Evropská komise schválila akvizici společnosti DB Schenker společností DSV v rámci standardních postupů kontroly fúzí. Brusel shledal, že navzdory vzniku globálního giganta zůstává trh se spedičními službami – silniční, leteckou, námořní a smluvní logistikou – dostatečně fragmentovaný, aby si zákazníci mohli zachovat skutečný výběr dodavatelů. Tento argument se ukázal jako klíčový: EK neshledala dominantní postavení, které by představovalo hrozbu pro hospodářskou soutěž.
Kombinovaný subjekt zaměstnává odhadem 147 000 zaměstnanců ve více než 90 zemíchUž to není jen velká společnost – je to organizace schopná formovat oborové standardy v globálním měřítku. Generální ředitel skupiny DSV Jens H. Lund oznámil, že integrace výrazně posílí konkurenceschopnost ve všech třech klíčových divizích: Letecká a námořní doprava, Silniční doprava a Řešení.
Německo jako pilíř nové organizace
Německo, tradiční operační centrum DB Schenker, si v nové struktuře zachová zvláštní význam. Společnost DSV se zavázala k zachování mnoha centrálních funkcí v současném sídle společnosti Schenker v Essenu. Dále oznámila investice ve výši 1 miliardy eur na německém trhu v příštích třech až pěti letech. To je signál, že nový majitel nezachází s Německem jako s oblastí pro restrukturalizaci, ale jako se strategickým základem celé skupiny.
Z pohledu polských firem spolupracujících s oběma organizacemi je provozní stabilita essenského centra dobrou zprávou – alespoň v krátkodobém horizontu. Klíčovou otázkou však je, jak rychle a efektivně bude probíhat integrace IT systémů, provozních postupů a řídicích struktur na obou stranách hranice.
Revoluce na polském trhu TSL – kusový náklad jako bojiště
Polsko je jedním z největších trhů silniční dopravy v Evropě. Země se silnou tradicí podnikání v dopravě, založenou převážně na sektoru malých a středních podniků, nyní čelí nové realitě. Společnost DSV Road, divize odpovědná za silniční dopravu, poznamenala, téměř zdvojnásobil tržby po integraci se strukturami Schenkeru se řadí mezi absolutní lídry polského trhu.
Strategie skupiny DSV v oblasti silniční dopravy se jasně zaměřuje na rozvoj sítě sběrné služby (seskupná přeprava). Seskupná přeprava – tj. manipulace se zásilkami, které netvoří celou nákladní jednotku (LTL, Less than Truckload) – je jedním z nejziskovějších a nejdynamičtěji rostoucích segmentů trhu. Konsolidovaná síť společnosti DSV-Schenker umožňuje:
- Optimalizace provozních nákladů lepším naplněním nákladového prostoru vozidel (vyšší tzv. faktor zatížení),
- Zkrácení přepravních dob díky hustší síti terminálů a linkových spojení,
- Technologická normalizace — integrace systémů sledování zásilek, elektronické dokumentace a platforem pro výměnu zákaznických dat,
- Silnější vyjednávací pozice jak vůči klientům, tak vůči subdodavatelům.
Pro polské dopravní společnosti, které dosud úspěšně konkurovaly v oblasti sběrných služeb, je příchod tak silného hráče varovným signálem. Nový subjekt disponuje zdroji, rozsahem a technologiemi, které nemohou replikovat rodinné firmy ani regionální operátoři zaměstnávající desítky lidí.
Rizika pro sektor malých a středních podniků – analýza hrozeb
Z pohledu hodnocení obchodních rizik a ověřování platební důvěryhodnosti společností – klíčových kompetencí platformy EURODEBT.eu – generuje konsolidace trhu kolem DSV řadu významných hrozeb pro menší subjekty.
1. Tlak na přepravní sazby
Dominantní hráč má obrovskou vyjednávací sílu. Ve vztazích se subdodavateli – malými a středními dopravci, kteří plní objednávky jako subdodavatelé na trhu – může DSV diktovat cenové podmínky. V praxi to znamená riziko. snížení provozních marží menší společnosti, které nemají jinou alternativu než objednávky od velkého speditéra. U společností s nízkým vlastním kapitálem a omezenými rezervami likvidity by jakékoli významné snížení sazeb mohlo ohrozit jejich finanční stabilitu.
2. Marginalizace v segmentu přepravy obecného nákladu
Jeden z nejziskovějších segmentů trhu – přeprava kusových zásilek – se může stát výhradní doménou velkých řetězců. Menší společnosti, zbavené přístupu k vlastní terminálové infrastruktuře a rozsáhlému síťovému připojení, mohou být odsunuty na roli pouze subdodavatelé trakce: ti, kteří provádějí fyzickou přepravu, ale bez přímého kontaktu s koncovým zákazníkem a bez přístupu k marži z komplexních služeb. Jedná se o strukturální změnu obchodního modelu, která z dlouhodobého hlediska oslabuje pozici menších hráčů.
3. Závislost na jednom nebo více klientech
Dopravní společnosti, jejichž portfolio tržeb se do značné míry spoléhá na objednávky od jediného velkého speditéra – v tomto případě potenciálně integrovaného DSV-Schenker – jsou obzvláště zranitelné vůči riziku koncentrace. Nové vyjednávání podmínek spolupráce, změna platebních postupů nebo prosté rozhodnutí o internalizaci určitých tras by mohlo ohrozit jejich finanční likviditu. Diverzifikace zákaznického portfolia se v této souvislosti stává klíčovým bezpečnostním faktorem.
4. Technologické bariéry jako nová forma vyloučení
Společnost DSV soustavně investuje do digitalizace svých logistických procesů. Integrace s IT systémy skupiny – platformami pro výměnu dat, systémy pro sledování zásilek a elektronickou přepravní dokumentací – se stává de facto nezbytnou podmínkou pro přístup k objednávkám. Společnosti, které nemají odpovídající IT infrastrukturu nebo nejsou schopny pokrýt náklady na technickou integraci, mohou být z dodavatelského ekosystému vyloučeny. Paradoxně, Technologie se stává novou vstupní bariérou — stejně efektivní jako kapitál nebo kolejová vozidla.
Šance v přechodném období – pro koho a na jak dlouho?
Každá velká fúze s sebou přináší nejen hrozby, ale i dočasné příležitosti. Provozní integrace společností DSV a Schenker je proces, který – na základě historických precedentů v odvětví – může trvat mnoho měsíců, ba i let. Během této doby se mohou objevit nové výzvy. dočasné provozní turbulenceZpoždění v odbavení zásilek, dezorganizace terminálové sítě, odliv klíčových zaměstnanců, zmatek v IT systémech.
Toto je paradoxní okno příležitosti pro středně velké logistické operátory, kteří mohou zákazníkům nabídnout něco, co velké korporátní struktury nemohou poskytnout během fáze integrace: flexibilita, rychlost rozhodování a personalizace služebZákazníci, kteří mají problémy ve vztazích s novou organizací, budou aktivně hledat alternativy – alespoň do doby, než bude integrace dokončena.
Toto okno je však ze své podstaty dočasné. Z dlouhodobého hlediska masivní investice do digitalizace, infrastruktury a konektivity, které oznámila společnost DSV, vytvoří trvalé konkurenční bariéry, obtížně překonatelný pro subjekty s omezeným investičním kapitálem.
Perspektiva ověřování rizik – doporučení pro odvětví
Vzhledem k těmto změnám by finanční instituce, risk manažeři a majitelé logistických společností měli zvážit revizi svých modelů pro hodnocení finančního zdraví svých obchodních partnerů v oblasti TSL. Zde je několik klíčových doporučení:
- Zvýšené sledování finanční likvidity malých a středních podniků v dopravě — zejména společnosti, jejichž příjmy jsou silně koncentrovány na jednoho nebo několik velkých klientů z oblasti spedice.
- Analýza diverzifikace zákaznického portfolia jako kritérium pro posouzení odolnosti společnosti vůči změnám na trhu – společnosti závislé na DSV z více než 50 % tržeb vyžadují zvláštní pozornost.
- Ověření technologických schopností partneři – společnosti, které nemají systémy umožňující integraci s platformami velkých operátorů, by měly být považovány za subjekty vystavené riziku ztráty přístupu ke klíčovým objednávkám.
- Sledování dynamiky přepravních sazeb v segmentu obecné nákladní dopravy jako hlavní ukazatel stavu dopravního sektoru malých a středních podniků.
- Posouzení adaptační strategie společnosti – subjekty, které aktivně investují do specializace, technologií nebo konsolidace s jinými malými dopravci, vykazují vyšší míru odolnosti vůči tlaku trhu.
Shrnutí - Pravidla hry se změnila
Akvizice DB Schenker společností DSV není jen firemní událostí finančního charakteru. zásadní změna v architektuře evropského logistického trhu, což bude mít v nadcházejících letech reálný dopad na provozní, cenovou a technologickou úroveň. Nový lídr v oboru má zdroje, rozsah a ambice nevyhnutelně předefinovat standardy služeb, požadavky na subdodavatele a dynamiku cen v celém odvětví.
Pro polský trh TSL – silně založený na podnikání malých a středních firem – se blíží doba obtížných rozhodnutí. Specializace, konsolidace, investice do technologií nebo hledání nových tržních mezer: to jsou strategie, které mohou ochránit menší subjekty před marginalizací. Společnosti, které se nedokážou přizpůsobit, riskují postupnou ztrátu tržní pozice – nikoli v důsledku jediného dramatického rozhodnutí, ale v důsledku pomalé eroze marží a přístupu k objednávkám.
Jako platforma pro ověřování společností a hodnocení rizik bude EURODEBT.eu průběžně sledovat dopady této integrace na finanční zdraví subjektů v sektoru TSL v Polsku a v celé Evropě. Změny na vrcholu pyramidy odvětví mají vždy dopad na její základnu – a právě tam leží největší rizika.




