

Přetížení kontejnerových přístavů dosáhlo historického maxima, více než 4,3 milionu TEU je mimo provoz.
Globální přetížení kontejnerových přístavů dosáhlo v srpnu 2026 historického rekordu — na vjezd do přístavů čekají lodě o celkové kapacitě přes 4,3 milionu TEU, což překonává vrchol pandemie COVID-19. Efektivní ztráta kapacity na trhu odpovídá celé flotile společnosti Evergreen a spolehlivost jízdních řádů klesla na alarmující úroveň 60–65%. Situace představuje vážné provozní a nákladové riziko pro evropské dodavatelské řetězce před klíčovou podzimní a zimní sezonou.
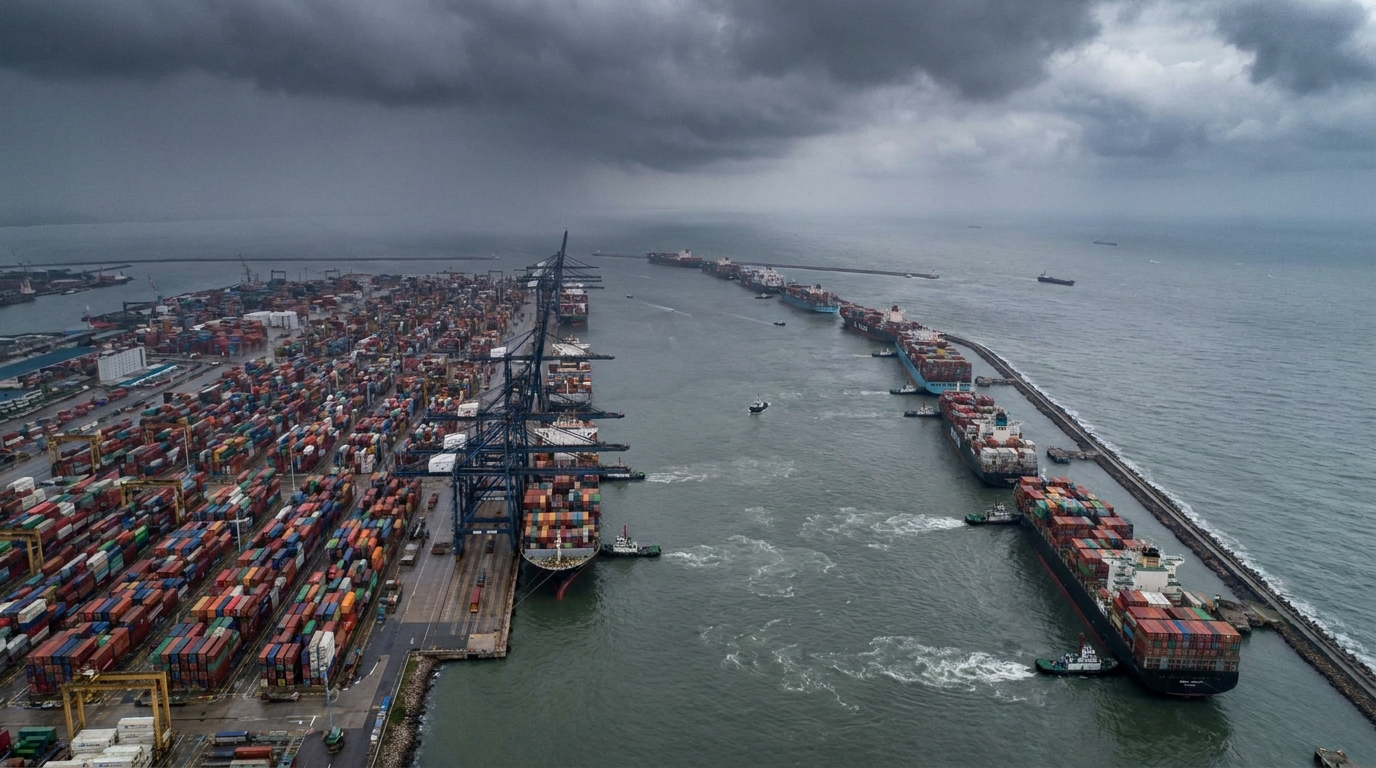
V srpnu 2026 dosáhlo globální přetížení kontejnerových přístavů úrovně, jakou lodní průmysl dosud nezaznamenal – a to nejen v absolutních číslech, ale také z hlediska provozního dopadu na celý globální dodavatelský řetězec. Data analytické společnosti Linerlytica naznačují, že lodě s celkovou kapacitou přesahující 4,3 milionu TEUPro evropské manažery rizik a majitele logistických služeb by toto číslo mělo být varovným signálem – a to právě teď, s blížícím se klíčovým podzimním/zimním obdobím.
Rekord překonán - nová data překračují vrchol pandemie
Pro mnoho lidí v dopravním průmyslu zůstává pandemie COVID-19 synonymem logistického chaosu. Přetížení přístavů v letech 2021–2022, kdy v přístavech čekaly lodě s celkovou kapacitou téměř 4 miliony TEU, se zdálo bezprecedentní. Současná situace tyto vrcholy překračuje – a to jak v absolutních číslech, tak i z hlediska reálných tržních důsledků.
Je však vhodné zachovat vhodný analytický kontext. V roce 2022 představovaly zablokované 4 miliony TEU až 15,7% globální kontejnerová flotila v té době měla objem 25,3 milionu TEU. Dnes je to 4,3 milionu TEU. 12,6% mnohem větší flotilu, odhadovanou na 34,4 milionu TEU. Navzdory menšímu procentuálnímu podílu jsou dopady na trh stejně závažné – a v některých ohledech závažnější – než během pandemie.
Analytická firma Sea-Intelligence používá mírně odlišnou metodologii a nezaměřuje se na prostornost čekající ve frontách, ale na to, co nazývá efektivní ztrátou kapacity. Podle jejích odhadů současná zpoždění a prostoje efektivně odstraňují ekvivalent 1,7 milionu TEU Abyste si udělali představu o rozsahu tohoto jevu, je to více než celá flotila tchajwanské přepravní společnosti Evergreen – jedné z největších přepravních společností na světě, která se co do kapacity umístila na osmém místě.
Pro srovnání – před pandemií, v letech 2011–2019, dopravní zácpy spotřebovávaly v průměru pouze 2,2 % globální šířky pásma a byly považovány za neškodné provozní pozadí. V červnu 2026 se tato míra již zvýšila na 5 % a trend stále roste.
Spolehlivost harmonogramu na historickém minimu
V přímém důsledku rekordního přetížení prudce klesla spolehlivost letových řádů. Globální dochvilnost dodávek se zastavila na pouhých 60-65% – což znamená, že statisticky každá třetí nebo čtvrtá zásilka nedorazí včas. Navíc lodě se zpožděním v průměru dorazí do svého cílového přístavu 5 až 5,5 dne po plánovaném datu. Pro srovnání, za stabilních podmínek před pandemií činila zpoždění v průměru 3–4 dny.
Tento zdánlivě malý rozdíl – jeden nebo dva dny navíc – se promítá do významných narušení plánování výroby a prodeje. Pro společnosti provozující systém just-in-time může nedostatek komponentů i po dobu desítek hodin vést k odstávkám výrobní linky, smluvním pokutám a ztrátě zákazníků.
Východní Asie v centru krize - tajfuny a fronty stovek lodí
Bezprostředním katalyzátorem letošního vrcholného přetížení je provozní nestabilita v největších východoasijských přístavech. Série prudkých tajfunů a tropických bouří, které region zasáhly v červenci a srpnu 2026, prakticky paralyzovala provoz přístavů v Číně, globálním centru výroby a exportu kontejnerů.
Data z platformy Portcast ukazují absolutní rozsah tohoto jevu: v okamžiku vrcholu vstupu do Šanghajský přístav čekal, až 139 lodía před sousedním Ningbo další 77 jednotekČekací doby na šanghajských terminálech Yangshan – jednom z největších a nejmodernějších přístavních komplexů na světě – se prodloužily na 5–6 dny pro služby patřící do aliance Gemini a pro další dopravce dokonce dosáhl 7–8 dny.
Odborníci společnosti Alphaliner varují, že problém není dočasný. Klimatická změna znamená nejen zesílení tajfunů v Asii, ale také prodloužená sucha v dalších klíčových dopravních uzlech. Důkazem toho je situace na Panamský průplav, kde budou od září 2026 drasticky omezeny denní tranzitní sloty pro velká plavidla třídy Neopanamax z důvodu potřeby šetřit sladkovodní zdroje. Od 3. září se očekává, že počet dostupných denních slotů klesne na pouhých devět, přičemž od 15. září jsou plánována další, ještě přísnější omezení.
Megalodě vs. evropská přístavní infrastruktura
Kromě klimatických a geopolitických faktorů analytici v oboru stále častěji poukazují na strukturální problém architektury vozového parku jako jeden z klíčových faktorů rostoucího přetížení. Jde o masivní rozšíření tzv. megalodí – kontejnerových lodí s kapacitou přesahující 20 000 nebo dokonce 24 000 TEU – a jejich dopad na evropské překladiště.
Data AIS (Automatický identifikační systém) pro přístav Hamburg z července 2026 jsou výmluvné:
- Evergreen — lodě kotvící 137 až 187 hodin (5,7 až 7,8 dne)
- HMM — doba na molu byla 89–103 hodin
- ONE — jednotky strávily v přístavu 98–111 hodin
- Hapag-Lloyd — relativně kratší doba: 37–55 hodin
- Maersk — 52–63 hodin na nábřeží
Tak velké rozdíly mezi majiteli lodí nejsou náhodou způsobenou rozdíly v provozní efektivitě. Jsou jednoduchým důsledkem navrhování propojovacích sítí (tzv. síťový design). Služby megalodí, které vplouvají do stále menšího počtu evropských přístavů, generují lavinovité, jednorázové překládkové operace v přemrštěném měřítku. Zatímco plavba lodí Swan společnosti MSC předpokládá průměrnou překládku přibližně 2 500 TEU v každém evropském přístavu, služba CEM společnosti Evergreen Line – provozovaná loděmi s kapacitou přes 23 000 TEU a vplouvajícími pouze do tří západoevropských přístavů – může generovat jednorázovou překládku téměř 7830 TEU v jednom přístavu.
Taková gigantická koncentrace objemů na jednom místě a čase vytváří tzv. špičkové zatížení — náhlý dopad na terminálovou infrastrukturu, jejíž zpracovatelská kapacita je fyzicky omezená. Důsledky pociťují nejen samotní provozovatelé přístavů, ale zejména silniční a železniční dopravci: seřaďovací nádraží jsou blokována, fronty kamionů rostou a železniční doprava do Evropy zažívá několikadenní zpoždění.
Geopolitika dělá své – Rudé moře zůstává uzavřené
Přetížení přístavů by nebylo tak závažné, nebýt další dlouhodobé krize v lodní dopravě: většina světových lodních společností se v reakci na napjatou geopolitickou situaci v regionu (včetně ozbrojených konfliktů v Íránu) vyhýbá Rudému moři a Suezskému průplavu. Přesměrování dopravy přes Mys Dobré naděje prodlužuje typickou cestu z Asie do Evropy o 10–14 dní, což:
- absorbuje obrovskou část efektivní kapacity flotily (lodě jsou „na cestě“ místo toho, aby vykonávaly následné plavby),
- zhoršuje nedostatek dostupné tonáže na spotovém trhu,
- To představuje dodatečnou zátěž pro již tak přetížené evropské přístavy, kam lodě připlouvají nerovnoměrně a se zpožděním.
Kombinace rekordního přetížení přístavů a probíhajícího přesměrování vytváří synergický efekt, který zvyšuje náklady na dopravu na úrovně srovnatelné s nejhoršími měsíci pandemie.
Sazby za přepravu pod tlakem - SCFI na alarmující úrovni
Kumulativní účinky všech těchto faktorů – přetížení přístavů, odklony tras, omezení v Panamském průplavu a nedostatek efektivní kapacity – budou mít významný dopad na ceny kontejnerové přepravy. A již se tak děje.
Podle odhadů společnosti Linerlytica Shanghai Containerized Freight Index (SCFI) dosáhl úrovně 3355 bodů, což je nárůst o 156% ve srovnání s obdobím před vypuknutím posledního ozbrojeného konfliktu v Íránu. Zároveň index S&P Global Platts Container Index 21. srpna vzrostl na úroveň 7 565 USD za 40stopý kontejner (FEU) – maximálně v roce 2026. Agentura Freightos, jedna z nejspolehlivějších platforem pro sledování sazeb přepravy v reálném čase, jasně ukazuje na přetížení přístavů jako hlavním rostoucím faktorem, který pohání současný růst cen.
Pro evropské dovozce to znamená drastický nárůst nákladů na nákup přepravní kapacity – a to jak na spotovém trhu, tak i při pokusech o opětovné sjednání dlouhodobých smluv. Společnosti, které uzavřely rámcové dohody před současnou krizí, se mohou spolehnout na částečnou ochranu – ačkoli majitelé lodí i zde stále častěji využívají příplatky a doložky o vyšší moci.
Perspektiva obchodních rizik pro evropské společnosti
Současná situace na globálních trzích přepravy generuje několik kategorií rizik, které by manažeři dodavatelského řetězce v evropských společnostech měli okamžitě zvážit ve svých plánech kontinuity podnikání.
Provozní riziko - zpoždění dodávek
Vzhledem k celosvětové spolehlivosti harmonogramů 60–65 % a průměrným zpožděním až 5,5 dne čelí společnosti dovážející průmyslové komponenty nebo spotřební zboží z Asie pravidelným narušením plánování výroby a prodeje. Obzvláště zranitelné jsou společnosti provozující režimy just-in-time nebo just-in-sequence s minimálními zásobami.
Nákladové riziko - inflace dovozu
Sazby za přepravu, které jsou o více než 150 % vyšší než před rokem, přímo ovlivňují náklady na prodané zboží pro dovozce a distributory. Pro odvětví s nízkými maržemi (rychloobrátkové spotřební zboží, elektronika, textil) to může znamenat přenesení vyšších nákladů na koncové uživatele a vyvíjet tak další inflační tlak na evropské trhy.
Riziko podzimní/zimní sezóny
Srpen a září jsou tradičně obdobím intenzivního předsezónního objednávání, kdy firmy nasazují zboží v době vrcholných výprodejů (Černý pátek, Vánoce a zimní svátky). Vzhledem k současné míře přetížení a nejistotě ohledně dodacích lhůt představuje riziko nedostatku zásob nebo doručení produktů po skončení výprodejové sezóny skutečnou hrozbu pro mnoho maloobchodních odvětví v Evropě.
Riziko protistrany – problémy s dodavateli a dopravci
Je třeba si uvědomit, že vysoké sazby za přepravu a provozní chaos nejsou neutrální pro všechny účastníky trhu. Menší speditéři, zasilatelé a logističtí subdodavatelé, kteří si nezajistili dlouhodobé smlouvy nebo mají omezené finanční zdroje, se mohou ocitnout pod silným finančním tlakem. Zvyšuje se riziko zpoždění plnění objednávek, jednostranných změn smluvních podmínek nebo – v extrémních případech – problémů s likviditou dodavatelů.
Co by měly firmy dělat? Doporučení pro manažery rizik
Vzhledem k popsané krizi doporučují specialisté na řízení rizik v logistickém průmyslu několik opatření, která mohou omezit vystavení společnosti popsaným hrozbám:
- Ověřování logistických dodavatelů — Kontrola finanční a provozní situace klíčových speditérů, zasilatelů a dopravců. K posouzení důvěryhodnosti obchodních partnerů v odvětví dopravy a logistiky se vyplatí využít nástroje jako EURODEBT.eu.
- Diverzifikace vstupních portů — zvážení alternativních přístavů pro náklad směřující do Evropy (např. Gdaňsk, Koper, Bremerhaven) namísto soustředění se na jeden uzel, který může být obzvláště náchylný k přetížení.
- Budování úložných vyrovnávacích pamětí — zvýšení úrovně zabezpečení zásob kritických komponentů a zboží pro období podzimní a zimní špičky.
- Znovuprojednání smluvních ustanovení — přezkum a aktualizace ustanovení o vyšší moci, zpoždění a pokutách ve smlouvách s dodavateli a zákazníky s cílem odrážet aktuální tržní situaci.
- Monitorování sazeb a dostupnosti tonáže — Pravidelné sledování SCFI, indexu Freightos Baltic a provozních zpráv klíčových majitelů lodí za účelem včasného odhalení dalších změn na trhu.
- Analýza scénářů — příprava krizových plánů pro případ dalšího prohloubení krize (např. další omezení Panamského průplavu, eskalace napětí v Rudém moři).
Shrnutí – systémová krize, nikoli dočasné narušení
Krize v lodní dopravě v létě 2026 není náhodným souhrnem nešťastných okolností. Je symptomem hlubšího strukturálního napětí v globálním logistickém systému: měnícího se klimatu, napjaté geopolitiky, architektury megaflotily, která je nedostatečná pro kapacity přístavů, a trvale nedostatečné terminálové infrastruktury v klíčových evropských uzlech.
Zablokování více než 12 % globální kontejnerové kapacity a současné uzavření významné části efektivní kapacity v důsledku odklonu tras vytváří situaci, kdy bude trh po delší dobu fungovat pod svou nominální kapacitou. Pro evropské společnosti dovážející zboží z Asie – a těch jsou tisíce – to znamená, že řízení rizik v dodavatelském řetězci nebudou vnímat jako akademické cvičení, ale jako trvalou provozní prioritu.
EURODEBT.eu bude sledovat další vývoj a bude vás informovat o změnách tržních podmínek, stavu klíčových hráčů v odvětví a varovných signálech týkajících se stability evropských dopravních a logistických společností.




