

European Cargo v bankrotu: Bankrot britského nákladního dopravce zasáhl dodavatelské řetězce z Číny
Britská nákladní letecká společnost European Cargo Limited byla 3. června 2026 oficiálně svěřena do nucené správy a ukončila činnost s flotilou sedmi letadel Airbus A340-600 odstavených v Bournemouthu a Teesside. Krach dopravce, který se specializoval na přepravu zboží pro e-commerce na trasách mezi Čínou a Velkou Británií, vytváří výpadek kapacity na regionálních letištích a představuje přímé riziko pro speditéry a dovozce. Insolvenční správci ze společnosti Teneo Financial Advisory převzali kontrolu nad majetkem společnosti.
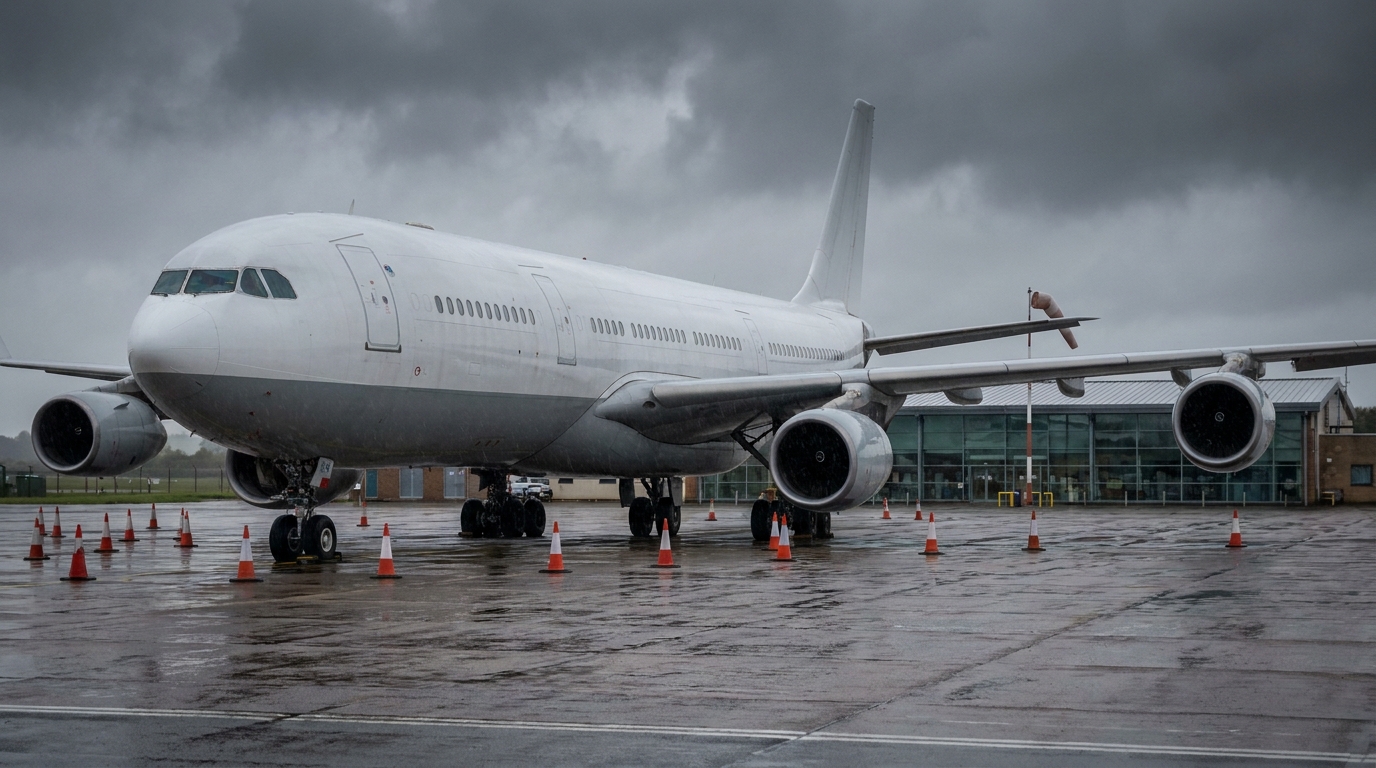
Britská nákladní letecká společnost European Cargo Limited oficiálně vstoupila do nucené správy 3. června 2026, čímž ukončila svou provozní životnost. Její flotila sedmi letadel Airbus A340-600 byla uzemněna na letištích v Bournemouthu a Teesside. Rozhodnutí o zahájení správního řízení přichází po týdnech faktického pozastavení letů, přičemž poslední provoz pod kódem SE/URO byl zaznamenán 19. května 2026. Krach letecké společnosti je významným varováním pro speditéry a dovozce nákladu operující mezi Čínou a Spojeným královstvím.
Konec provozu: vozový park zastaven, řízení přebírají manažeři
Stuart Morris, Robert Fishman a David Soden ze společnosti Teneo Financial Advisory Limited, jedné z předních poradenských firem specializujících se na restrukturalizace a insolvenční procesy ve Spojeném království, byli uvedeni do nucené správy nad společností European Cargo Limited. Jejich prioritou je zajistit majetek společnosti a prozkoumat proveditelnost prodeje majetku nebo částečné restrukturalizace podniku. V praxi to znamená, že osud letadla, stávajících provozních časů a všech smluv s dodavateli zůstává pozastaven až do ukončení řízení.
Data ze systémů sledování letů, včetně FlightAware, potvrzují, že k úplnému ukončení provozu došlo ještě před formálním prohlášením bankrotu. Po 19. květnu 2026 žádné z letadel společnosti European Cargo neprovozovalo komerční lety. Šest letadel s registracemi G-ECLB, G-ECLC a G-ECLN bylo zaparkováno na svém domovském letišti v Bournemouthu (BOH), zatímco sedmé bylo převezeno na letiště Teesside (MME). Teesside se stalo místem obzvláště hořkého a symbolického vyvrcholení tohoto příběhu.
Základna Teesside: otevření v březnu, bankrot v červnu
Pouhé tři měsíce před svým formálním kolapsem, v březnu 2026, oslavila společnost European Cargo spuštění nové operační základny na letišti Teesside. Tehdy oznámené plány počítaly s pěti dálkovými nákladními lety týdně z tohoto místa – lety, které měly uspokojit poptávku po rychlém doručování zboží elektronického obchodu dováženého z Číny na britský trh. Oznámení bylo prezentováno jako nová kapitola v historii dopravce a důkaz stabilizovaného obchodního modelu po náročném období pandemie.
Realita se ukázala být diametrálně odlišná. Ambiciózní plány na rozšíření sítě tras se nikdy plně nenaplnily a investice do otevření nové základny mohly jen prohloubit již tak napjatou finanční situaci společnosti. Pro region Teesside, který se spoléhal na ekonomické oživení spojené s novým dopravcem, byl bankrot společnosti European Cargo bolestnou ranou – o to více, že k němu došlo tak krátce po oficiálním slavnostním zahájení.
Obchodní model A340: Riskantní sázka na použité čtyřmotorové tryskáče
Abychom pochopili důvody zániku společnosti European Cargo, musíme se vrátit k obchodnímu modelu, který byl základem celé strategie dopravce. Letecká společnost budovala svou flotilu výhradně na letadlech Airbus A340-600 – čtyřmotorových letadlech pro dálkovou dopravu, která Virgin Atlantic postupně vyřazovala z osobní dopravy. V době, kdy většina provozovatelů nákladní dopravy po celém světě investovala do moderních dvoumotorových širokotrupých letadel – jako jsou Boeing 777F a Airbus A330-200F – se European Cargo vydalo proti proudu.
Z krátkodobého hlediska dávala tato strategie smysl. Přístup k vyřazeným letounům A340 byl relativně levný a samotná letadla mají značnou nákladovou kapacitu a dolet, což umožňuje přímé lety mezi Čínou a Spojeným královstvím bez nutnosti doplňování paliva mezi nimi. Během vrcholu pandemie COVID-19 byla tato letadla zpočátku používána k přepravě osobních ochranných prostředků (OOP), kdy byla celosvětová poptávka po těchto dodávkách obrovská a přepravní sazby byly na rekordní úrovni. Postupem času se společnost European Cargo transformovala na dodavatele nákladové kapacity pro rychle rostoucí sektor elektronického obchodování.
Problém však spočíval v tom, že čtyřmotorová letadla byla konstrukčně mnohem dražší na provoz než jejich dvoumotorová protějšky. Vyšší spotřeba paliva, složitější a nákladnější údržba (MRO), méně dostupní kvalifikovaní technici a rostoucí stáří letadel se promítly do provozních nákladů, které bylo za nových tržních podmínek obtížné pokrýt příjmy z přepravy.
Tržní prostředí: břišní náklad si ukrajuje z trhu, marže klesají
Kolaps společnosti European Cargo je součástí širšího tržního trendu, který formuje evropský nákladní průmysl od roku 2022. Po rekordních letech pandemie, kdy byl nedostatek přepravních kapacit a spotové ceny dosáhly historických maxim, vstoupil trh s nákladní dopravou do fáze normalizace – normalizace, která byla pro specializované operátory velmi bolestivá.
Klíčovým faktorem, který změnil rovnici nákladů pro dopravce, jako je European Cargo, bylo masivní obnovení osobní dopravy velkými leteckými společnostmi. Každé dálkové osobní letadlo má automaticky „břišní náklad“ – prostor v nákladovém prostoru, který osobní letecké společnosti nabízejí trhu s nákladní dopravou jako další zdroj příjmů. S návratem sítí pro osobní dopravu k normálu se na trh dostaly statisíce tun dodatečné kapacity nákladní dopravy, kterou mohli velcí, integrovaní dopravci nabízet za konkurenceschopné ceny a pokrývat fixní náklady letu z příjmů z cestujících.
Pro specializované nákladní operátory, kteří se spoléhali na drahá letadla náročná na údržbu, to znamenalo dramatický pokles marží. Výnosy z přepravy – sazby za kilogram přepraveného nákladu – klesly na úrovně, které provoz čtyřmotorových letadel A340 učinily nerentabilním. V takové situaci každý měsíc pokračujícího provozu jen prohluboval finanční mezeru.
Důsledky pro speditéry a dovozce: nedostatek kapacit v regionech
Bankrot společnosti European Cargo není problémem jen pro akcionáře a věřitele společnosti. Pro logistický ekosystém, který se zabývá dovozem zboží z Číny do Velké Británie prostřednictvím elektronického obchodu, znamená náhlý odchod dopravce z trhu skutečné provozní narušení.
Společnost European Cargo zaujímala jasně definovanou tržní mezeru: nabízela přímé nákladní spojení s regionálními letišti – Bournemouth a Teesside – a obcházela tak přetížená logistická centra v Londýně (Heathrow, Gatwick, Stansted). Pro speditéry obsluhující zákazníky v jižní Anglii a na severu země to byla cenná alternativa k drahým a časově náročným přepravám přes hlavní přístavy. Ztráta této kapacity nutí dovozce hledat alternativní řešení – často s vyššími náklady a delšími přepravními dobami.
- Vyšší spotové náklady: Zasilatelé, kteří hledají kapacitu od alternativních dopravců, budou muset akceptovat vyšší sazby, než jaké nabízí European Cargo v rámci svých smluvních ujednání.
- Delší dodací lhůta: Potřeba směrovat náklad přes hlavní uzly v Londýně nebo kontinentální Evropě (např. Frankfurt, Amsterdam) může prodloužit dodavatelský řetězec o jeden nebo dva dny.
- Riziko pro pohledávky: Společnosti, které měly u European Cargo neuhrazené faktury nebo provedly zálohy na přepravní kapacitu, mohou mít v rámci správního řízení potíže s vymáháním finančních prostředků.
- Tlak na smluvní kapacitu: Provozovatelé elektronického obchodování, kteří se spoléhají na pravidelné dodávky z Číny, by měli okamžitě podniknout kroky k uzavření smluv o alternativní kapacitě s jinými dopravci, než se problém rozšíří.
Varovné signály, kterých jste si měli všimnout dříve
Z pohledu analýzy obchodních rizik nabízí případ European Cargo důležitá ponaučení. Několik varovných signálů bylo zřejmých s dostatečným předstihem – jak obchodním, tak finančním partnerům dopravce.
Zaprvé, výběr flotily založené na vyřazování čtyřmotorových letadel představoval strategické riziko, které bylo zřejmé již v době uvedení na trh. Konsenzus v oboru ohledně cenové převahy dvoumotorových letadel není žádným tajemstvím; byl veřejně dostupný a analyzovaný každým racionálním pozorovatelem trhu s nákladní dopravou.
Za druhé, dynamika trhu s nákladní dopravou po pandemii od roku 2022 jasně naznačovala hrozící erozi marží. Provozovatelé, kteří se spoléhali na vysoké pandemické přepravní sazby pro dosažení ziskovosti bez plánu na normalizaci trhu, podstupovali značná rizika.
Za třetí, agresivní plány expanze (otevření základny v Teesside v březnu 2026) v době, kdy trh vysílal signály klesající ziskovosti, jsou klasickým příznakem toho, že management pod tlakem na demonstraci růstu přeceňuje své vlastní finanční možnosti.
Pro manažery rizik a přepravce je klíčové ponaučení jednoduché: finanční zdraví specializovaných nákladních dopravců by mělo být pravidelně sledováno, zejména pokud se spoléhají na zakázkovou flotilu nebo agresivní expanzní plány v náročném tržním prostředí.
Co bude dál s aktivy a vozovým parkem?
Správci společnosti Teneo Financial Advisory mají nyní za úkol co nejvýhodněji zpeněžit aktiva společnosti. Klíčovým aktivem zůstávají samotná letadla – sedm A340-600 – ačkoli jejich tržní hodnota je v současné době omezená vzhledem k globálnímu trendu odklonu od čtyřmotorových platforem. Mezi potenciální kupce by mohli patřit provozovatelé z rozvíjejících se trhů nebo specializované společnosti specializující se na demontáž a prodej náhradních dílů (part-out).
Stojí za to sledovat průběh správního řízení s ohledem na potenciální pohledávky vůči obchodním partnerům a rozsah závazků vůči zaměstnancům. Společnost Teneo Financial Advisory bude v průběhu prací zveřejňovat další oznámení, která by měly sledovat všechny zúčastněné strany, které mají s danou společností jakýkoli finanční kontakt.
Perspektiva obchodního rizika: Závěry pro trh
Krach společnosti European Cargo Limited je dalším důkazem toho, že trh s leteckou nákladní dopravou vstupuje do nové fáze – fáze, která je náročnější na specializované provozovatele a zároveň příznivější pro integrované dopravce s flotilami osobních i nákladních letadel.rodoTváří v tvář klesajícím maržím a rostoucí konkurenci ze strany „břišního nákladu“ vítězí ti, kteří dokáží amortizovat fixní náklady v rámci diverzifikovaného modelu výnosů.
Pro evropské dopravní a logistické společnosti by případ European Cargo měl sloužit jako katalyzátor pro přezkoumání jejich vlastních postupů ověřování dodavatelů. Pravidelná kontrola finančního zdraví klíčových dodavatelů letecké kapacity – se zvláštním důrazem na velikost flotily, nákladový model a finanční historii – je základním požadavkem pro řízení provozních rizik v dodavatelském řetězci.




