

V prvním čtvrtletí roku 2026 zmizelo z polského trhu více než 800 dopravních společností – tichá krize, která se neprojevuje v záznamech.
V prvním čtvrtletí roku 2026 z polského trhu čistě ubylo více než 800 dopravních firem s licencí Společenství — tempo zániku je čtyřikrát vyšší než v předchozích letech. Jev „tichého odchodu z trhu” způsobuje, že tradiční registry dlužníků a databáze KRS neodrážejí skutečný rozsah krize. Pro manažery rizik se stává klíčovým sledovat platnost dopravní licence, nikoli pouze formální status podnikatele. Bez systémových regulatorních změn — vrácení spotřební daně, zkrácení platebních lhůt a reformy DPH — může tento trend pokračovat i v dalších čtvrtletích.
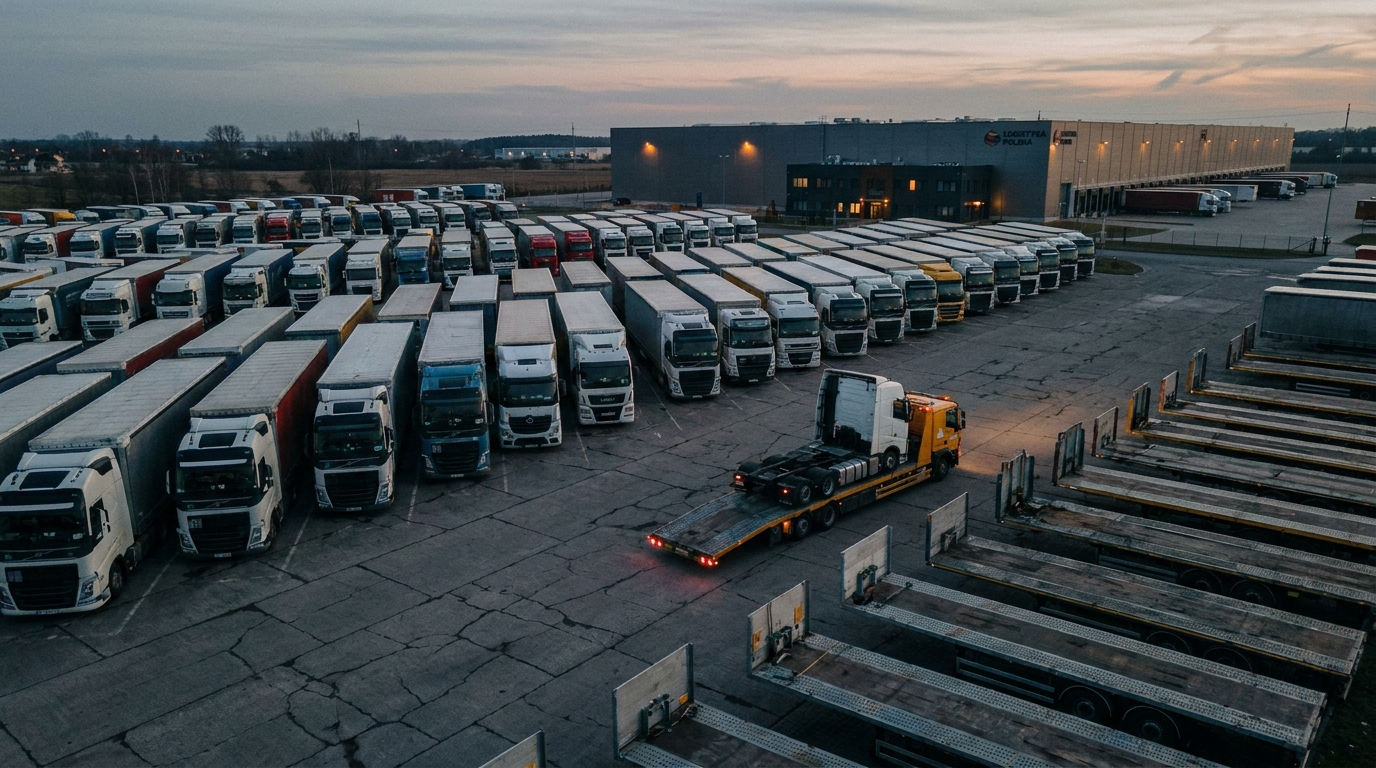
Za pouhé tři měsíce – od ledna do března 2026 – polský sektor silniční dopravy ztratil čistý počet více než 800 společností s licencí Společenství. Nejedná se o běžnou korekci trhu. Data shromáždili analytici TruckFocus.pl a Mezinárodní asociace...rodoÚdaje o silničních dopravcích (ZMPD) naznačují strukturální rozpad, jehož rozsah je srovnatelný s dopady několikaletých krizí. K tomuto rozpadu navíc do značné míry přispívají tradiční nástroje pro ověřování dodavatelů – registry KRS, databáze dlužníků, zprávy o bankrotu. neregistrují sePro manažery rizik a majitele logistických společností to znamená jednu věc: stávající postupy due diligence vyžadují naléhavou aktualizaci.
Čísla, která mluví sama za sebe
V prvním čtvrtletí roku 2026 bylo vydáno celkem více než 1 700 licencí Společenství opravňujících k provádění mezinárodníchrodosilniční doprava. Během stejného období vstoupilo na trh přibližně 900 nových subjektů. Čistý zůstatek představoval ztrátu více než 800 společností – a to pouze v jednom čtvrtletí.
Ještě alarmující je tempo úplného uzavírání podniků. Během sledovaného období ukončilo provoz celkem 1 234 dopravních společností. Pro srovnání, za celý dosavadní rok bylo zaznamenáno číslo blízké tomuto číslu. To znamená, že tempo uzavírání podniků se zrychlilo čtyřikrát rychleji než v minulosti.
Polská silniční doprava si již po desetiletí buduje vedoucí pozici v Evropě. Polské společnosti obsluhují přibližně čtvrtina veškeré kabotáže a přeshraniční silniční dopravy v EUTento potenciál je dnes systematicky ničen – nikoliv jedinou náhlou katastrofou, ale akumulací několika faktorů vyvolávajících krizi současně.
„Tichý odchod“ – jev, který mate analytiky rizik
Klíčovým poznatkem z nejnovějších dat je měnící se model, podle kterého polské dopravní společnosti ukončují činnost. Klasický bankrot – s podáním žaloby k soudu, zápisem do Ústředního ekonomického informačního centra (COIG) a viditelným záznamem v rejstřících – se stává vzácností. Místo toho se objevuje jev známý jako „tichý odchod z trhu“.
Mechanismus je následující: dopravce, který ztrácí finanční likviditu, nečeká na formální prohlášení bankrotu. Místo toho podnikne řadu preventivních opatření: vrátí vozidla (tahače, návěsy) pronajímateli, ukončí stávající přepravní licence, vyrovná – nebo nevyrovná – stávající závazky a zjednodušeným způsobem společnost uzavře. Celý proces probíhá mimo radar tradičních registrů dlužníků.
Praktické důsledky pro obchodní partnery jsou závažné:
- Společnost může být zapsána v Národním soudním rejstříkua zároveň může být její licence Společenství již vypršela nebo pozastavena – což znamená faktické ukončení provozní činnosti.
- Žádný záznam v registru dlužníků není synonymem pro solventnost – podnikatel se mohl jednoduše vzdát podnikání dříve, než měl čas nashromáždit formální závazky.
- Ověření v BIK, KRD nebo ERIF nemusí odhalit žádné nesrovnalosti u subjektu, který de facto již nefunguje jako aktivní dopravce.
Závěr je jasný: sledování stavu přepravní licence se stává důležitějším ukazatelem zdraví společnosti než její status v rejstříku podnikatelůPro subjekty, které v tomto odvětví zadávají přepravu, financují vozové parky nebo poskytují obchodní úvěry, by absence aktivní licence měla být alarmem nejvyšší priority.
Proč malé dopravní firmy krachují rychleji než ty velké?
Současná krize neúměrně zasahuje mikropodniky a malé dopravní podniky – společnosti s jednou, dvěma nebo maximálně několika kombinacemi vozidel. Ty tvoří páteř polského odvětví přepravy osobních vozidel (TSL), ale jsou také nejzranitelnější vůči jakýmkoli ekonomickým turbulencím.
Rozdíl mezi malým a velkým dopravcem spočívá především v úspory z rozsahu a vyjednávací sílaVelké vozové parky se mohou spolehnout na:
- Zvýhodněné sazby na flotilových kartách při nákupu paliva,
- Velkoobchodní ceny pneumatik a náhradních dílů,
- Vyhrazené, sjednané pojistné tarify (OC, OCP, AC),
- Přístup k dlouhodobým smlouvám s garantovanými přepravními sazbami,
- Schopnost absorbovat dočasné ztráty díky diverzifikovanému klientskému portfoliu.
Malé podniky žádnou z těchto výhod nemají. Jejich nákladová struktura je však téměř identická s nákladovou strukturou gigantů – Trvalá finanční zátěž je do značné míry nezávislá na ekonomické situaciLeasingové platby za vozidla, pojistné na pojištění odpovědnosti dopravce, platy řidičů s kompletním sociálním balíčkem, poplatky za licence a certifikáty odborné způsobilosti – všechny tyto náklady vznikají neustále, bez ohledu na to, zda je traktor zaparkovaný nebo cestuje naložený po Evropě.
V této souvislosti se březnový palivový šok ukázal jako obzvláště ničivý. Blokáda Hormuzského průlivu v březnu 2026 spustila masivní nárůst cen ropy a rychle ovlivnila ceny nafty na evropských čerpacích stanicích. V době svého vrcholu nárůst cen pohonných hmot ve srovnání se stejným obdobím předchozího roku překročil 40 procentaU malého dopravce tvoří palivo obvykle 30 až 40 procent celkových provozních nákladů. 40procentní nárůst tohoto čísla znamenal, že provozní marže – v Polsku obvykle měřená v rozmezí 2–5 procent – téměř úplně zmizela nebo se stala zápornou.
Kanibalizace likvidity: Jak nákladní burzy ničí dopravce
Krize nákladů by se dala snáze překonat, nebýt doprovodné dysfunkce příjmů. Mechanismus stanovování sazeb přepravného v Polsku – v němž dominují burzy přepravy a spediční zprostředkovatelé – v současnosti systematicky škodí malým dopravcům.
Logika je zvrácená: čím hlubší je krize a čím více společností je na pokraji bankrotu, tím silnější je tlak na snížení sazeb. Dopravce, který ví, že musí za týden zaplatit splátku leasingu, je ochoten přijmout zakázku pod cenou – jen aby vygeneroval nějaké příjmy. V oborové terminologii se tento jev nazývá „kanibalizace likvidity“Firmy doslova pohlcují vlastní finanční zdroje a hospodaří se ztrátou jen proto, aby oddálily nevyhnutelnou likvidaci.
Kromě toho je tu problém s platebními lhůtami, což je Achillovou patou polské dopravy již léta. Podle údajů zveřejněných ZMPD čekají dopravci na domácím trhu a v rámci vyrovnání s tuzemskými speditéry na platbu za poskytnuté služby. až 120 dníČtyři měsíce od dokončení služby do připsání finančních prostředků na účet jsou časové rámce, které žádná společnost s omezeným provozním kapitálem nedokáže udržet.
Samostatnou otázkou je konflikt mezi těmito lhůtami a daňovými povinnostmi. Polské předpisy o DPH vyžadují, aby vystavená faktura zaplatila splatnou daň do data vystavení dokladu, nikoli do data skutečné platby. To znamená, že dopravce musí financování DPH z vlastní kapsy dlouho předtím, než za službu obdrží platbu. S maržemi v řádu několika procent a měsíčním obratem stovek tisíc zlotých se jedná o mechanismus se skutečnou, ničivou silou.
Po čem toto odvětví volá a jaké změny by mohly tento trend zvrátit?
ŚrodoPrůmysl nezůstává pasivní. ZMPD, Polský svaz zaměstnavatelů v dopravě a logistice (TLP) a další organizace dopravců připravily konkrétní balíčky požadavků, které by v případě realizace mohly zastavit lavinu likvidací.
Mezi nejdůležitější návrhy patří:
- Částečné vrácení spotřební daně z motorové nafty pro silniční dopravce - mechanismus fungující úspěšně v Německu, Francii a Belgii, který dosud v polském daňovém systému nebyl přítomen.
- Zákonné omezení platebních lhůt v dopravě maximálně 30 dnů – řešení, které by vyžadovalo novelu zákona o platebních podmínkách v obchodních transakcích s ohledem na specifičnost odvětví TSL.
- Úprava předpisů o DPH směrem k tomu, aby daňová povinnost závisela na datu skutečné platby, nikoli na datu vystavení faktury – analogicky k tzv. hotovostní metodě.
- Společná a nerozdílná odpovědnost speditérů za neuhrazené dluhy vůči subdodavatelům-dopravcům, což by donutilo zprostředkovatele pečlivěji ověřovat své vlastní dodavatele.
- Dočasné snížení příspěvků na sociální zabezpečení pro řidiče provádějící mezinárodní dopravurodomy, což by snížilo jednu z největších složek fixních nákladů pro malé podniky.
Účinnost těchto požadavků však závisí na tempu legislativních procesů – a ty jen zřídka drží krok s dynamikou tržních krizí.
Makroekonomický rozměr krize: kdo zaplní mezeru, kterou zanechali polští dopravci?
Rozsah problému dalece přesahuje rozvahy jednotlivých společností. Silniční doprava v Polsku generuje odhadem 6–7 procent hrubého domácího produktu a je přímým zaměstnavatelem několika stovek tisíc profesionálních řidičů. Jeho destabilizace má multiplikační účinky na celou ekonomiku – od průmyslu až po maloobchod.
Z pohledu evropského dopravního trhu má situace ještě jeden rozměr. Mezera po mizení polských společností nezůstane prázdná – okamžitě ji zaplní dopravci ze zemí s příznivějšími regulačními podmínkami a nižšími náklady. V popředí jsou zde společnosti Litevština, rumunština a španělština, které již léta úspěšně konkurují polské dopravě na západoevropských trzích. Krize v polském sektoru TSL proto může paradoxně urychlit erozi dominantního postavení polských dopravců v Evropě – postavení budovaného po tři desetiletí.
Pro velké polské logistické operátory přináší likvidace malých subjektů krátkodobé výhody: menší konkurence znamená větší vyjednávací sílu a potenciálně vyšší sazby. Z dlouhodobého hlediska však ztráta tisíců specializovaných mikrodopravců znamená menší flexibilitu pro celý systém a vyšší provozní rizika pro dodavatelské řetězce založené na subdodávkách.
Perspektiva obchodního rizika: Co by měl dnes dělat každý manažer rizik?
Pro subjekty působící v odvětví TSL – dopravní klienty, společnosti zabývající se leasingem vozových parků, pojišťovny, banky a dodavatele paliv – vyžaduje popsaná situace specifickou a naléhavou procedurální reakci. Stávající standardy ověřování dodavatelů čelí krizi „tichého odchodu z trhu“. strukturálně nedostatečný.
Praktická doporučení pro oddělení rizik a compliance zahrnují:
- Ověření činnosti komunitní licence jako povinný prvek každého nástupního procesu pro dodavatele z odvětví TSL – nad rámec národních soudních rejstříků a databází dlužníků.
- Pravidelné sledování stavu licencí již zavedení obchodní partneři – nejméně jednou za čtvrtletí, v současném tržním prostředí i měsíčně.
- Implementace indikátorů včasného varování na základě včasného vyrovnání běžných obchodních závazků – zpoždění plateb faktur o 15–30 dní by mělo automaticky spustit ověřovací řízení.
- Analýza struktury nákladů a expozice vůči palivům při posuzování úvěruschopnosti dopravních společností – zejména v kontextu volatility cen ropy na světových trzích.
- Ověření portfolia vozidel V kontextu leasingových smluv je předání vozidel leasingovému poskytovateli jedním z prvních signálů blížícího se ukončení podnikání.
Tradiční ukazatele bankrotu – počet restrukturalizačních řízení, zápisů do COIG, soudních rozhodnutí – jsou v současné situaci polské dopravy výrazně méně spolehlivý než kdykoli předtímSkutečná ztráta aktivních hráčů na trhu je mnohonásobně větší, než naznačují oficiální statistiky bankrotů. Manažeři rizik, kteří se spoléhají výhradně na tyto zdroje, činí rozhodnutí na základě dat, která neodrážejí realitu.
Souhrn
První čtvrtletí roku 2026 stanovilo pro polský dopravní trh nový, alarmující standard. Z trhu zmizelo bezprecedentním tempem více než 800 společností a mechanismus, kterým mizí – tichý, nepostřehnutelný pro záznamy a před zahájením formálního konkurzního řízení – znamená, že rozsah problému je ve skutečnosti větší, než ukazují jakékoli oficiální statistiky.
Toto odvětví čelí dramatické kombinaci nepříznivých faktorů: strukturální nerovnováhy v sazbách za přepravu, abnormální platební lhůty, daňová zátěž, která neodpovídá obchodnímu modelu odvětví, a externí nákladové šoky, jako je například březnový nárůst cen pohonných hmot. Bez systémových zásahů – vrácení spotřební daně, zkrácení platebních lhůt a reformy pravidel pro vypořádání DPH – může tempo likvidace v nadcházejících čtvrtletích pokračovat nebo se dokonce zrychlit.
Pro celý obchodní ekosystém spolupracující s odvětvím TSL je to signál k zásadní revizi postupů ověřování a monitorování rizik.rodomísto, kde může společnost přestat fungovat dlouho předtím, než se jakákoli stopa objeví ve veřejných záznamech, prevence a průběžné monitorování nahrazují reaktivní ověřování jako základní nástroj pro řízení rizika protistrany.




