

Krize evropských zásob nafty: hrozí zimní cenový tlak, který by mohl narušit dopravní sektor
Evropské zásoby motorové nafty se před zimní sezónou snížily o téměř 30 procent a ukončení vládních programů podpory pohonných hmot v klíčových zemích EU krizi prohlubuje. Velkoobchodní ceny nafty poprvé za více než rok překročily ceny leteckého paliva a malým dopravním firmám s nízkými maržemi hrozí reálné riziko ztráty platební schopnosti. Manažeři rizik by měli neprodleně prověřit palivové doložky ve smlouvách a sledovat finanční situaci subdodavatelů.
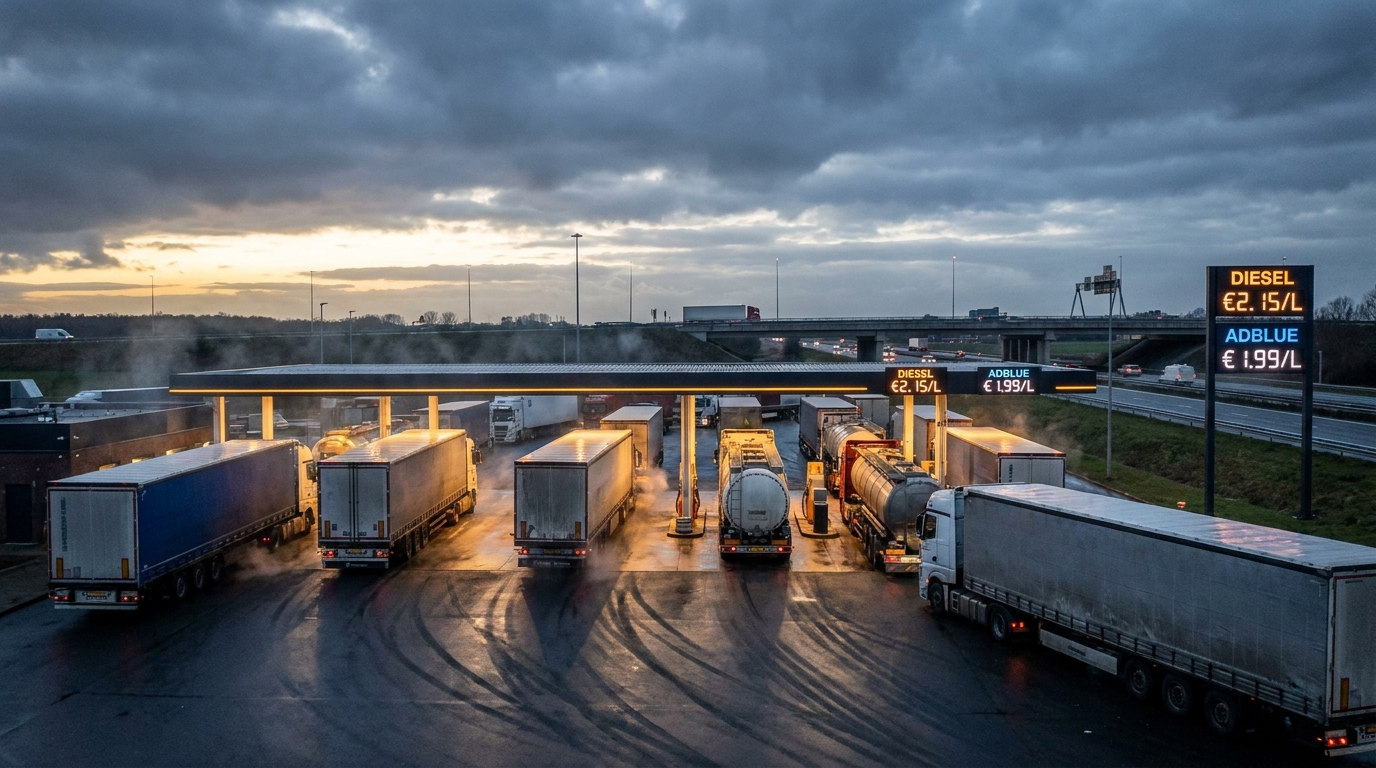
Evropský trh s palivy vstupuje do nebezpečné fáze. Dodávky motorové nafty na celém kontinentu klesly o téměř 30 procent a zimní období – tradičně poznamenané zvýšenou poptávkou po naftě – je teprve před námi. Pro odvětví dopravy a logistiky, kde paliva tvoří 30 až 40 procent provozních nákladů, by se tato situace mohla ukázat jako jedna z nejzávažnějších výzev posledních let. Manažeři rizik a majitelé vozových parků by měli nyní analyzovat své expozice a připravit krizové plány.
Zásoby nafty se zmenšují – rozsah problému
Analytická data shromážděná platformou iTransports a renomovanými analytickými firmami, včetně Goldman Sachs a S&P Global Energy, nenechávají nikoho na pochybách: strategické zásoby nafty v Evropě dosáhly alarmující úrovně. Odhadovaný pokles o téměř 30 procent není jednorázovou anomálií – je výsledkem akumulujících se strukturálních a geopolitických problémů, které kolektivně ovlivňují evropský trh s palivy s nebývalou silou.
Důležité je, že z provozního hlediska v současné době nečelíme skutečné hrozbě suchých výdejních stojanů na čerpacích stanicích. Hrozba souvisí především s cenou a nabídkou ve střednědobém horizontu. Nicméně v odvětví, kde se marže měří v haléřích za kilometr a smlouvy se uzavírají měsíce nebo čtvrtletí dopředu, může i mírné zvýšení cen uprostřed snížené nabídky způsobit vážné finanční turbulence.
Geopolitika ničí dodavatelské řetězce surovin
Krizi zásob způsobuje několik překrývajících se faktorů, z nichž většina je vnějších a mimo kontrolu evropských účastníků trhu.
Rusko a důsledky ukrajinského konfliktu
Přesné ukrajinské útoky na ruské rafinérské kapacity a zákaz Moskvy vývozu vybraných ropných produktů výrazně snížily jeden z historicky důležitých zdrojů dodávek rafinovaných produktů pro evropské trhy. Přestože Evropa po totální ruské invazi na Ukrajinu podnikla kroky k diverzifikaci dodávek, nahrazení objemů ruské nafty se ukázalo jako obtížnější a dražší, než se původně předpokládalo.
Blízký východ a Hormuzský průliv
Zároveň stupňující se napětí na Blízkém východě – včetně vojenských akcí s Íránem – vážně narušilo lodní dopravu přes Hormuzský průliv, jednu z klíčových světových energetických přepravních tras. Vyšší náklady na pojištění nákladu, delší trasy a zpoždění dodávek mají přímý dopad na konečné ceny na evropských velkoobchodních trzích.
Rozsah poklesu ilustrují konkrétní data analytické firmy Kpler: evropský dovoz nafty klesl z 1,97 milionu barelů denně v lednu letošního roku na pouhých 1,56 milionu barelů denně v červenci – což je pokles o více než 20 procent za pouhých několik měsíců. Zároveň vzrostl dovoz leteckého paliva, což vedlo k bezprecedentní anomálii: poprvé za více než rok evropské velkoobchodní ceny nafty překročily ceny leteckého paliva. To je signál, který analytici energetického trhu považují za velmi znepokojivý – a kterému by manažeři logistických rizik měli věnovat stejnou pozornost.
Cena nafty se stává nezávislou na ropě – nové riziko pro toto odvětví
Jedním z nejvíce znepokojivých trendů, které přímo ovlivňují obchodní model mnoha dopravních společností, je rostoucí rozdíl mezi cenami ropy a nafty na čerpacích stanicích.
Cena ropy Brent v posledních měsících prudce klesla a pohybuje se kolem 83 dolarů za barel, částečně v reakci na diplomatické signály o možnosti mírových rozhovorů v konfliktních zónách. Řidiči a provozovatelé vozových parků v Evropě mezitím u čerpacích stanic pociťují jen malou úlevu. Je to proto, že cena motorové nafty nyní méně závisí na cenách ropy a mnohem více na kapacitě rafinérií, dostupnosti zásob a globálních obchodních tocích – to vše je i nadále vážně narušeno.
Spojené státy poskytují vynikající srovnávací bod, kde cena galonu motorové nafty od začátku léta vzrostla přibližně o 40 procent, zatímco ropa samotná za stejné období vzrostla pouze o 5 procent. Tento rozdíl ilustruje mechanismus, který stále častěji pozorujeme i v Evropě: motorová nafta má svou vlastní cenovou dynamiku, nezávislou na ropě.
Pro dopravní společnosti to představuje vážný strukturální problém. Mnoho dlouhodobých smluv mezi dopravci a jejich zákazníky obsahuje palivové doložky indexované podle cen ropy – nikoli podle skutečné ceny nafty na čerpacích stanicích. V praxi cena ropy Brent klesá, zákazník požaduje sníženou sazbu za přepravu a dopravce nadále platí rekordně vysoké ceny za tankování. Tato informační a smluvní asymetrie se v nadcházejících měsících stává jednou z nejzávažnějších hrozeb pro finanční likviditu logistických společností.
Konec vládních palivových štítů – dvojitá rána pro dopravce
Situaci dále komplikuje skutečnost, že k ní došlo současně s ukončením nebo výrazným omezením programů podpory pohonných hmot v mnoha zemích Evropské unie. Vlády, které tváří v tvář předchozím cenovým šokům zavedly daňové úlevy a snížení DPH pro palivový sektor, se rozhodly tyto nástroje zrušit právě v době, kdy se vracel tlak na tržní ceny.
- Niemcy — snížení energetické daně z paliv skončilo na konci června letošního roku
- Španělsko — byl dokončen program snížené DPH na motorovou naftu a specializovaná podpora profesionálních vozových parků
- Itálie, Česká republika, Francie — ochranné programy pro dopravní sektor byly ukončeny nebo byly výrazně omezeny
V důsledku toho ve velké části Evropy zůstávají ceny nafty na čerpacích stanicích výrazně nad hranicí 2 eur za litr. Podle údajů z evropských trhů s palivy jsou nejvyšší ceny v současnosti zaznamenány v Nizozemsku (2,42 eura/l), Dánsku (2,34 eura/l) a Německu (2,256 eura/l). U dopravců obsluhujících mezinárodní trasy…rodoPro dopravce, zejména ty, kteří působí v západoevropském koridoru, to znamená nutnost extrémně přesného plánování tankování a aktivního hledání levnějších cenových oken v tranzitních zemích – strategie, která vyžaduje čas a manažerské zdroje a její účinky jsou omezené.
Fenomén nepružných maloobchodních cen – past pro logistiku
Ekonomové energetického trhu již dlouho poukazují na asymetrii v dynamice maloobchodních cen paliv: ceny rychle rostou, když rostou ceny surovin, ale klesají mnohem pomaleji a neochotněji i po poklesu cen ropy. Tento jev, známý jako „lepivé“ ceny, je v současné tržní situaci obzvláště akutní.
Jak zdůrazňuje MiędzynarodoPodle Mezinárodní unie silniční dopravy (IRU) ceny benzínových pump stále odrážejí vysoké náklady na dopravu a rafinaci z předchozích měsíců. Jakákoli korekce cen, pokud k ní dojde, bude rozložena v čase – a dopravní průmysl musí své účty platit hned teď. Pro společnosti provozující hotovostní rezervy dostatečné na několik týdnů provozu představuje každý měsíc zvýšených nákladů na palivo bez možnosti je přenést na zákazníky reálné riziko ztráty likvidity.
Perspektiva obchodního rizika: Kdo je nejvíce ohrožen?
Z pohledu analýzy rizik partnerů – což je pro čtenáře EURODEBT.eu klíčové – současná situace na trhu s naftou vytváří v odvětví dopravy a logistiky několik jasných skupin s vyšším rizikem.
Malé a střední dopravní společnosti (MSP)
Tento segment je nejvíce náchylný k popsaným turbulencím. Menší dopravní společnosti mají ze své podstaty nižší marže, omezené kapitálové rezervy a menší vyjednávací sílu při vyjednávání smluv. Chybí jim schopnost zajistit si své sázky na futures trzích nebo vyjednávat dlouhodobé smlouvy na palivo s velkými dodavateli. Mnohé z nich již nyní hospodaří na bodech zlomu za současných tržních sazeb. Pokračující tlak na náklady v nadcházejících měsících pravděpodobně povede ke zvýšení počtu nevyřízených plateb, prodloužení platebních lhůt pro dodavatele a subdodavatele a v důsledku toho k vlně bankrotů v tomto segmentu.
Dopravci se smlouvami na ropný index
Společnosti, které podepsaly dlouhodobé smlouvy s palivovými doložkami indexovanými k cenám ropy Brent – spíše než ke skutečným cenám nafty – se mohou brzy ocitnout v extrémně obtížné situaci. Vzhledem k poklesu cen ropy a zůstávající drahé naftě se marže dramaticky snižují. Revize struktury palivových doložek ve všech aktivních smlouvách by nyní měla být prioritou jak pro dopravce, tak pro poskytovatele dopravních služeb, kteří se obávají o stabilitu svých dodavatelských řetězců.
Provozovatelé závislí na západoevropských trasách
Společnosti, které silně využívají silnice v Německu, Nizozemsku, Dánsku a Rakousku, vynakládají neúměrně vyšší náklady na palivo ve srovnání s konkurencí působící v levnějších koridorech východní a jižní Evropy. Tato nerovnováha v nákladech může být rozhodujícím faktorem při určování konkurenční výhody nebo naopak při výběrových řízeních na logistické zakázky.
Inflační riziko pro celou ekonomiku
Dopady krize v dodávkách nafty se neomezí pouze na dopravní průmysl. Nafta je nezbytná pro velkou část reálné ekonomiky: zemědělství, stavebnictví, průmyslové vytápění a vozové parky pro dodávky na poslední míli. Rostoucí náklady na dopravu přímo ovlivňují ceny téměř všech produktů dodávaných do obchodů a skladů.
V nadcházejících zimních měsících, kdy poptávka po naftě sezónně roste a zásoby zůstávají nízké, existuje reálné riziko trvalých inflačních tlaků způsobených náklady na energie a dopravu. Analytici společností Goldman Sachs a S&P Global Energy odhadují, že riziko strukturálně vysokých cen v důsledku fyzického nedostatku je v současné době u nafty vyšší než u samotné ropy, což z této kategorie komodit činí jedinečný makroekonomický rizikový faktor.
Co by měli risk manažeři dělat nyní?
Vzhledem k popsanému scénáři vyžaduje profesionální řízení rizik v dodavatelském řetězci a dopravě přijetí specifických preventivních opatření:
- Audit palivové doložky — ověření všech aktivních smluv z hlediska toho, zda je indexace založena na ceně ropy nebo na skutečné ceně nafty; v případě potřeby nové projednání podmínek
- Sledování stavu subdodavatelů — aktivní ověřování finanční stability malých a středních dopravců v portfoliu dodavatelů; zvýšená frekvence kontrol registrů dlužníků a agentur business intelligence
- Diverzifikace dodavatelského řetězce v dopravě — zamezení nadměrné koncentrace objemů u jednoho dopravce, zejména u malého, který by nemusel přežít další měsíce cenového tlaku
- Analýza scénářů nákladů — včetně variant v rozpočtech na 4. čtvrtletí 2024 a 1. čtvrtletí 2025 s předpokladem dalšího nárůstu cen nafty o 10–20 procent oproti současné úrovni
- Přehled platebních podmínek — zvážení zkrácení platebních lhůt pro malé dopravce jako formy podpory jejich likvidity výměnou za záruku kontinuity trasových služeb
Souhrn
Evropský trh s naftou vstupuje do zimy s historicky nízkými zásobami, narušenými dodavatelskými řetězci a bez vládních cenových štítů, které v předchozích letech tlumily cenové šoky. Kombinace těchto faktorů spolu s nepružnými maloobchodními cenami, rostoucím rozdílem mezi cenami ropy a nafty a klesajícími spotovými přepravními sazbami vytváří obzvláště nepříznivé okolnosti pro logistické společnosti – zejména ty v segmentu malých a středních podniků.
Pro manažery rizik a majitele dopravních společností je signál jasný: čas reaktivního řízení této hrozby pominul. Je čas na proaktivní preventivní opatření – a to jak z hlediska vlastních financí, tak i při ověřování obchodních partnerů. Společnosti, které v nadcházejících měsících zanedbají sledování stavu svých dopravních subdodavatelů, se mohou ocitnout nečekaně zbavené logistických kapacit v nejhorší možné chvíli – uprostřed zimní provozní špičky.




