

Slut på brændstofafgiftslettelser i Tyskland fra 1. juli 2026: Alarm for polske transportører og øget risiko for konkurs i TSL-branchen
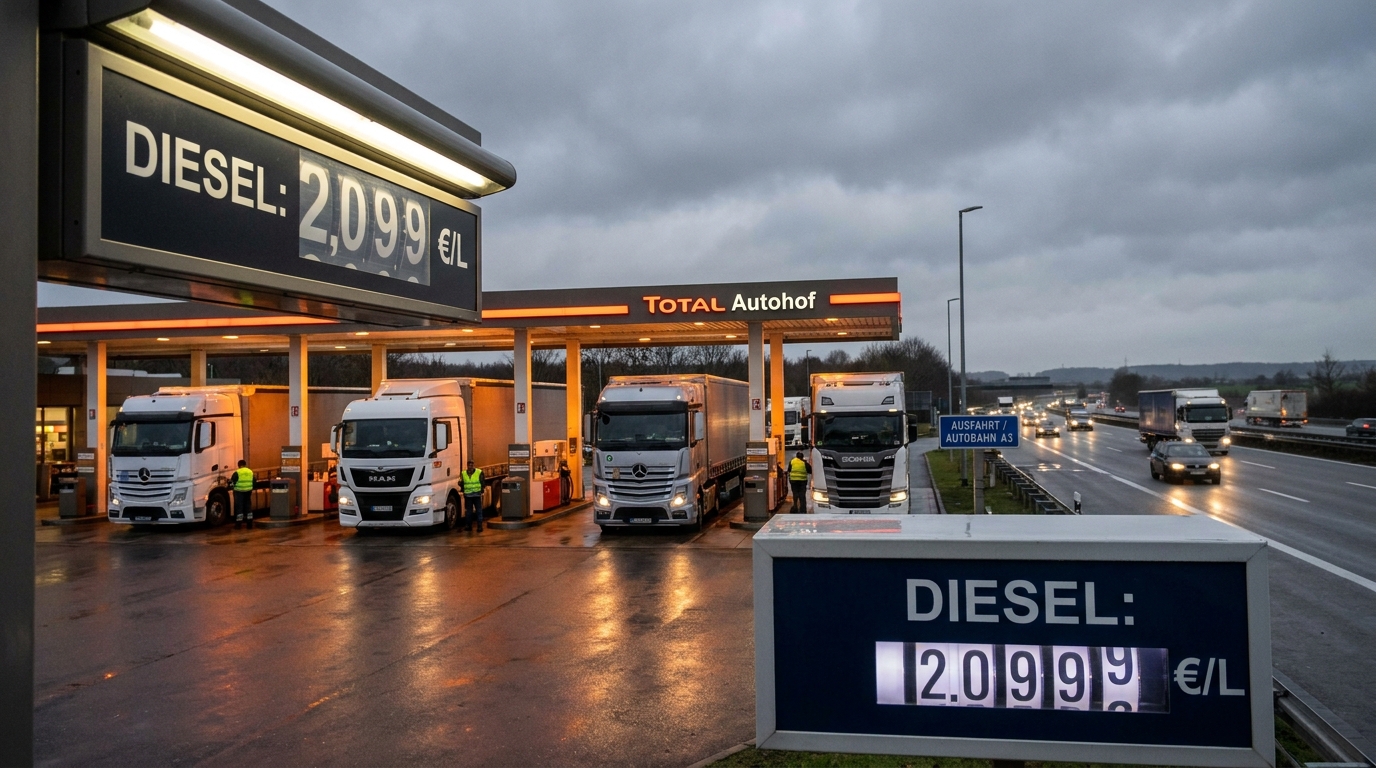
Fra den 1. juli 2026 vil det europæiske vejtransportmarked stå over for et af de mest betydelige finanspolitiske chok i de seneste år. I Tyskland – kontinentets logistiske hjerte og en absolut afgørende transitkorridor for polske TSL-virksomheder – udløber en midlertidig reduktion af energiafgiften på brændstoffer, der blev indført som en markedslettelse. Effekten vil være øjeblikkelig: dieselpriserne på stationer på tværs af den vestlige grænse vil stige med anslået 14-17 cent pr. liter. For transport-, speditions- og logistikbranchen, der opererer med minimale marginer og med stram driftskapital, er denne ændring ikke blot en statistisk omkostningsjustering – den udgør en reel trussel mod solvensen for snesevis af enheder.
Hvad udløber præcist den 1. juli 2026?
I de seneste par år har Tyskland midlertidigt reduceret den føderale energiafgift (Energiesteuer) på benzin og diesel. Denne mekanisme var strengt tidsbegrænset – lovgiverne annoncerede aldrig en forlængelse ud over den angivne skæringsdato. Fra den 1. juli 2026 genindfører de gældende regler de betydeligt højere standardsatser for denne afgift uden nogen overgangsperiode eller udfasning.
Effekten på markedet vil mærkes med det samme. Brancheprognoser tyder på et stigning i prisen på en liter dieselolie på 14–17 eurocentHvis man oversætter dette til operationelle realiteter: en lastbil med en tankkapacitet på 700 liter, fuldt tanket på den tyske side, vil koste i den første uge af juli fra 98 til 119 euro mere end en uge tidligere. Forudsat at køretøjet tankes op i Tyskland flere gange om måneden, kan den årlige stigning i brændstofomkostningerne pr. køretøj nå op på flere tusinde euro.
Hvorfor er Tyskland så afgørende for polske transportører?
Polen har længe fastholdt sin position som en af de førende på det europæiske vejtransportmarked. Polske TSL-virksomheder håndterer en betydelig del af godstransporten mellem Øst- og Vesteuropa, og Tyskland er et uundgåeligt knudepunkt i denne forbindelse. Enhver rute til Frankrig, Benelux, Storbritannien (via Calais eller Eurotunnelen) eller Skandinavien (via Danmark) passerer gennem tysk territorium eller er domineret af tyske motorvejsstrækninger.
For den polske transportsektor udfører Tyskland tre funktioner samtidigt:
- Destinationsland — direkte modtager af varer i den polsk-tyske handel, som er en af de største handelsforbindelser i Europa;
- Transitland — obligatorisk korridor for leverancer til Frankrig, Nederlandene, Belgien, Luxembourg og De Britiske Øer
- Brændstofbase — På grund af deres infrastruktur og historisk konkurrencedygtige priser har tyske stationsoperatører været et populært valg for internationalerodoflåder af lastbiler.
Tabet af den tredje af disse funktioner – i hvert fald hvad angår prisattraktion – kombineret med den uundgåelige transittrafik sætter transportørerne i en usædvanlig vanskelig forhandlingsposition. De kan ikke blot "undgå" at tanke op i Tyskland, hvis de opererer på vesteuropæiske ruter.
Marginer, der ikke har nogen steder at skrumpe nu
For at forstå situationens alvor, må man se på omkostningsstrukturen for en typisk lille eller mellemstor transportvirksomhed. I vejtransportbranchen tegner brændstof sig for 25 til 35 procent af alle driftsomkostninger flåde. For virksomheder, der udelukkende opererer i FTL-segmentet (full truckload) på vesteuropæiske ruter, kan dette tal være endnu højere. Samtidig har prispresset fra kunder – store logistikoperatører, detailkæder og producenter – betydet, at fragtraterne ikke har holdt trit med de stigende omkostninger i flere kvartaler.
Som følge heraf ligger nettomarginerne for mange SMV'er i transportsektoren på et par procent, og i mere udfordrende måneder falder de til nul eller endda negative. I en sådan omkostningsstruktur kan en pludselig stigning i brændstofomkostningerne på et dusin eurocent pr. liter ikke absorberes uden alvorlige økonomiske konsekvenser.
Brændstofklausuler: Beskyttelse, som de fleste virksomheder ikke har
Den institution, der teoretisk set skal beskytte transportørerne mod denne type udsving, er den såkaldte brændstofklausul (BAF—Bunker Adjustment Factor eller dens vejækvivalent). Denne mekanisme, der er indbygget i transportkontrakten, muliggør automatisk genberegning af fragtraten baseret på aktuelle brændstofpriser. I praksis er sådanne klausuler dog domænet for store aktører – virksomhedslogistikoperatører – som har forhandlingsstyrken til at påtvinge kunderne sådanne bestemmelser.
Mindre transportvirksomheder, der indgår kontrakter med stærkere entreprenører, accepterer ofte de vilkår, som ordregiveren pålægger – ingen brændstofklausuler, ingen indeksregulering, men med stive deadlines og bøder for forsinkelser. Efterhånden som omkostningerne stiger, bærer transportøren, som den svagere part i kontrakten, hele den økonomiske risiko. I betragtning af prisstigningen i Tyskland i juli vil sådanne enheder befinde sig under et enormt likviditetspres.
Likviditetsgab: Brændstof i dag, betaling om 90 dage
Omkostningskrisen har en anden strukturel dimension, som ofte overses i kreditrisikoanalyser. Transportbranchen er karakteriseret ved et unikt pengestrømsmønster: omkostningerne afholdes øjeblikkeligt (brændstofpåfyldning, motorveje, chaufførernes lønninger), mens indtægterne ankommer med en forsinkelse på flere uger eller månederBetalingsbetingelserne i TSL-sektoren når ofte 60 eller endda 90 dage – på trods af regler, der bekæmper betalingsefterslæb.
Stigningen i brændstofpriserne fra 1. juli betyder, at transportvirksomhederne vil pådrage sig øgede kontantudgifter i den første uge af måneden, men først i september eller oktober vil se indtægter, der dækker disse omkostninger. I denne periode skal de finansiere likviditetsunderskuddet med egne eller eksterne ressourcer. For SMV'er betyder det:
- øget brug af factoring (som koster penge og reducerer marginer);
- stigende gæld på kreditlinjer og løbende konti;
- udsættelse af betalinger til egne leverandører – underleverandører, værksteder, dæk- og reservedelsleverandører;
- i ekstreme tilfælde suspendering af ordreudførelse på grund af manglende midler til brændstof.
Sidstnævnte scenarie er særligt farligt for virksomhedens omdømme og helbred, da det fører til kontraktlige sanktioner, tab af kunder og en gældsspiral.
En sammenløb af ugunstige omstændigheder: Sommer 2026 med mange spørgsmålstegn
Stigningen i brændstofpriserne i Tyskland sker ikke i et vakuum – den falder sammen med en række andre faktorer, der belaster transportbranchen i samme tidsvindue.
Sommerforbud mod lastbiltrafik
Traditionelt set er juli og august de måneder med de mest restriktive lastbiltrafikforbud i Europa. I 2026 vil disse blandt andet påvirke:
- tjekkisk — weekend- og helligdagsforbud på vigtige transitruter;
- Østrig — særligt strenge restriktioner i overgangsområderne Tyrol, Salzburg og Brenner, som er en obligatorisk korridor for trafik til Italien og Balkan;
- Bulgarien og Rumænien — ekstraordinære forbud i forbindelse med hedebølge, indført ad hoc og kompliceret den operationelle planlægning;
- tysk — øgede tekniske inspektioner af motorvejsbroer, hvilket resulterer i køer og nedetid.
For en transportør er hver eneste nedetid en omkostning: chaufføren får dagpenge og løn, køretøjet holder stille, og ordren bliver forsinket. Sommerlukninger udgør en logistisk udfordring hvert år, men kombineret med de stigende brændstofomkostninger skaber de en usædvanlig giftig blanding for driftsbudgetterne.
Nye vejafgifter i Holland
Holland har implementeret nye regler om vejafgifter for tunge lastbiler. Dette udgør endnu en byrde for ruter, der kører gennem det hollandske logistikcenter – et af de travleste i Vesteuropa – og endnu en omkostningspost, der ikke let kan overføres til kunderne uden at genforhandle kontrakter.
Tab ved de østlige grænser
Organisationen ZMPD advarer om tab på op mod en halv milliard euro som følge af lange køer og ventetider ved de østlige grænser, især i forbindelse med transport til Ukraine. Virksomheder involveret i denne rute lider tab som følge af kø – uproduktiv tid, der dog koster chaufførerne penge og afskriver køretøjets værdi.
Forretningsrisikoperspektiv: Hvem er mest udsat?
Med hensyn til vurdering af betalingstroværdighed og risikoen for insolvens kan der identificeres flere kategorier af enheder, der er særligt udsatte for konsekvenserne af stigningen i brændstofpriserne i juli:
Små og mellemstore transportører (1-20 køretøjer)
Virksomheder af denne størrelse mangler typisk brændstofklausuler i deres kontrakter, har begrænsede likviditetsreserver og er mere afhængige af individuelle kunder eller principper. En stigning på få procent i brændstofomkostninger kan påvirke rentabiliteten for en hel måned. Disse enheder udgør den højeste risiko fra et kreditperspektiv.
Virksomheder med en stor andel af vesteuropæiske ruter
Flyselskaber, for hvem ruter gennem Tyskland tegner sig for 60-80 procent af deres flådes operationelle arbejde, vil mærke omkostningsstigningen proportionalt mere akut. De er ikke i stand til at diversificere deres destinationer på kort sigt – udvidelse af ruter til andre markeder kræver nye kontrakter og certificeringer.
Underleverandører til store logistikoperatører
Denne gruppe er særligt sårbar: de arbejder for en eller få store kunder, der dikterer priser, deadlines og vilkår. De har ingen forhandlingsstyrke eller evnen til hurtigt at skifte til et andet markedssegment. Omkostningsstigninger efter 1. juli vil direkte påvirke deres marginer, og de kommende måneder kan medføre en kumulativ stigning i likviditetsproblemer.
Advarselstegn, som risikostyringsmedarbejdere bør være opmærksomme på
For virksomheder, der samarbejder med vejtransportører – både som transportudbydere og kreditmodparter – kræver de kommende måneder øget årvågenhed. Hvad skal vi være særligt opmærksomme på?
- Pludselig forlængelse af betalingsfrister fra transportvirksomheder til din virksomhed - kan indikere likviditetsproblemer;
- Anmodninger om forudbetaling eller forudbetaling — usædvanligt for en given partner, kan indikere manglende midler til de løbende driftsomkostninger;
- Øget flådeomsætning og salg af køretøjer - et signal om afhændelse af aktiver for at opnå kontanter;
- Annullering af ruter eller ordrer i mangel af en rationel begrundelse er virksomheden muligvis ikke i stand til at finansiere implementeringsomkostningerne;
- Forsinkelser i ordreopfyldelse af ikke-driftsmæssige årsager (ikke trafikpropper eller trafikforbud, men mangel på midler til brændstof eller nedbrud som følge af uagtsom vedligeholdelse).
I denne sammenhæng er regelmæssig overvågning af den økonomiske situation for entreprenører fra TSL-sektoren ved hjælp af verifikationsplatforme ikke længere et valgfrit værktøj, men en standard for risikostyring i forsyningskæden.
Markedskonsolidering: hvem vil overleve, og hvem vil blive overtaget?
Fra et makroøkonomisk og strukturelt perspektiv kan omkostningsstigninger efter 1. juli 2026 katalysere de konsolideringsprocesser, som analytikere længe har forudsagt uundgåeligt ville påvirke det europæiske vejtransportmarked. Et marked med et for stort antal små enheder, der opererer på kanten af rentabiliteten, er modtageligt for bølger af konkurser og overtagelser, når der opstår et eksternt omkostningschok.
Stærkere aktører – store transport- og logistikkoncerner med adgang til overkommelig finansiering, brændstofklausuler i kontrakter og et geografisk diversificeret indtægtsgrundlag – vil ikke blot overleve, men kan også kapitalisere på turbulensen ved at erhverve kunder og ressourcer (rullende materiel, kontrakter, certifikater) fra enheder, der ikke kan modstå presset. Historien om den europæiske TSL-industri viser, at ethvert større omkostningschok resulterer i en reduktion i antallet af aktører og en øget markedskoncentration.
For SMV'er betyder det selv behovet for at træffe hurtige, forebyggende strategiske beslutninger: genforhandling af kontrakter, gennemgang af ruter med hensyn til rentabilitet, implementering af brændstofklausuler, hvor det stadig er muligt, og vurdering af, om den nuværende driftsskala giver en tilstrækkelig buffer til at absorbere kommende omkostninger.
Hvad skal TSL-selskaber gøre inden 1. juli?
Tiden indtil udgangen af juni 2026 er begrænset, men tilstrækkelig til at træffe risikoreducerende foranstaltninger. Prioriterede skridt for flåde- og transportkontraktforvaltere omfatter:
- Kontraktrevision med hensyn til eksistensen eller muligheden for at indføre brændstofklausuler - enhver kontrakt uden en sådan sikkerhed er en åben eksponering for omkostningsrisiko;
- Scenariemodellering virkningen af stigningen i dieselprisen på 14-17 ct/l på rentabiliteten for de enkelte ruter og kunder – disse data danner grundlag for samtaler med entreprenører om prisjusteringer;
- Gennemgang af brændstofpolitikken — analyse af, hvor flåden tanker op, og om der er mulighed for geografisk optimering (f.eks. tankening i Polen inden indkørsel i Tyskland, hvis tankkapaciteten og kilometertallet tillader det);
- Sikring af kreditlinjer — forøgelse af tilgængelige factoring- og kreditgrænser inden juli, hvor banker og factoringvirksomheder vil opleve en forværring af brancheindikatorerne og muligvis stramme kriterierne;
- Verifikation af entreprenørenes solvens — både kunder (vil de være i stand til at betale til tiden?) og underleverandører (vil de overholde deres forpligtelser over for din virksomhed?).
Resumé: Høj brancherisiko i andet halvår af 2026
Udløbet af brændstofafgiftsfradraget i Tyskland den 1. juli 2026 er ikke en markedsbegivenhed, men en systemisk stigning i driftsomkostningerne for hele den europæiske vejtransportsektor. I betragtning af stramme marginer, manglen på fælles omkostningsindekseringsmekanismer i kontrakter og et strukturelt likviditetsgab i branchen vil en stigning i dieselpriserne på blot et par cent pr. liter have konsekvenser, der går langt ud over simple brændstofberegninger.
For risikostyringsmedarbejdere og logistikvirksomhedsejere er de vigtigste konklusioner: Overvågningen af transportpartnernes økonomiske situation bør intensiveres, aktivt styre din egen leverandørrisikoeksponering (single-sourcing er en særlig risiko), og eventuelle langtidskontrakter, der indgås i de kommende uger, bør ubetinget indeholde brændstofklausuler eller andre mekanismer for omkostningsrisikodeling.
Vi forudser, at SMV-segmentet for vejtransport i Polen og Centraleuropa vil opleve en betydelig stigning i betalingsefterslæb, gældsrestruktureringer og formelle konkursbehandlinger i andet halvår af 2026. Virksomheder, der foretager en grundig risikoanalyse og implementerer beskyttelsesforanstaltninger i dag, vil være i en langt bedre position til at komme ud af den kommende periode uden betydelige tab. De, der ignorerer advarselstegn, vil betale en dobbelt pris.










