

Blokaden af Hormuzstrædet: Tusindvis af fangede skibe og en bølge af risiko for europæisk logistik
I april 2026 offentliggjorde Center for Eastern Studies en omfattende analytisk rapport om konsekvenserne af den eskalerende væbnede konflikt i Den Persiske Golf. Dokumentets forfattere, Sandra Baniak-Stachowiak og Konrad Popławski, beskriver i detaljer de mekanismer, hvorved det regionale militære sammenstød eskalerede til en global logistikkrise med potentielt langsigtede økonomiske konsekvenser. For virksomheder, der opererer inden for transport-, speditions- og logistiksektoren – og især for institutioner inden for handelsfinansiering og kreditrisikostyring – er konklusionerne i denne rapport grundlæggende i dag.
Den Persiske Golf i Brand: Krisens Oprindelse
Den umiddelbare udløser for den nuværende turbulens var militære angreb fra USA og Israel rettet mod iranske strategiske faciliteter. Iran reagerede med et træk, som analytikere havde advaret imod i årevis, men som længe havde forblevet inden for teoretiske krigsscenarier: en fuldstændig lukning af Hormuzstrædet for kommerciel skibsfart. Denne beslutning, der blev taget som et instrument til geopolitisk pres, forårsagede en øjeblikkelig og hidtil uset omvæltning på de globale skibsfartsmarkeder.
Hormuzstrædet er et af de mest strategiske punkter i den globale handel. Mellem 20 og 25 procent af den globale olieefterspørgsel og en betydelig del af eksporten af flydende naturgas fra Den Arabiske Halvø strømmer gennem denne smalle maritime passage. Blokeringen er ikke kun et energiproblem – den lammer hele det asiatisk-europæiske handelssystem, som i årtier har været rygraden i den globale økonomi.
Tusind skibe fanget: Omfanget og mekanismen bag den maritime krise
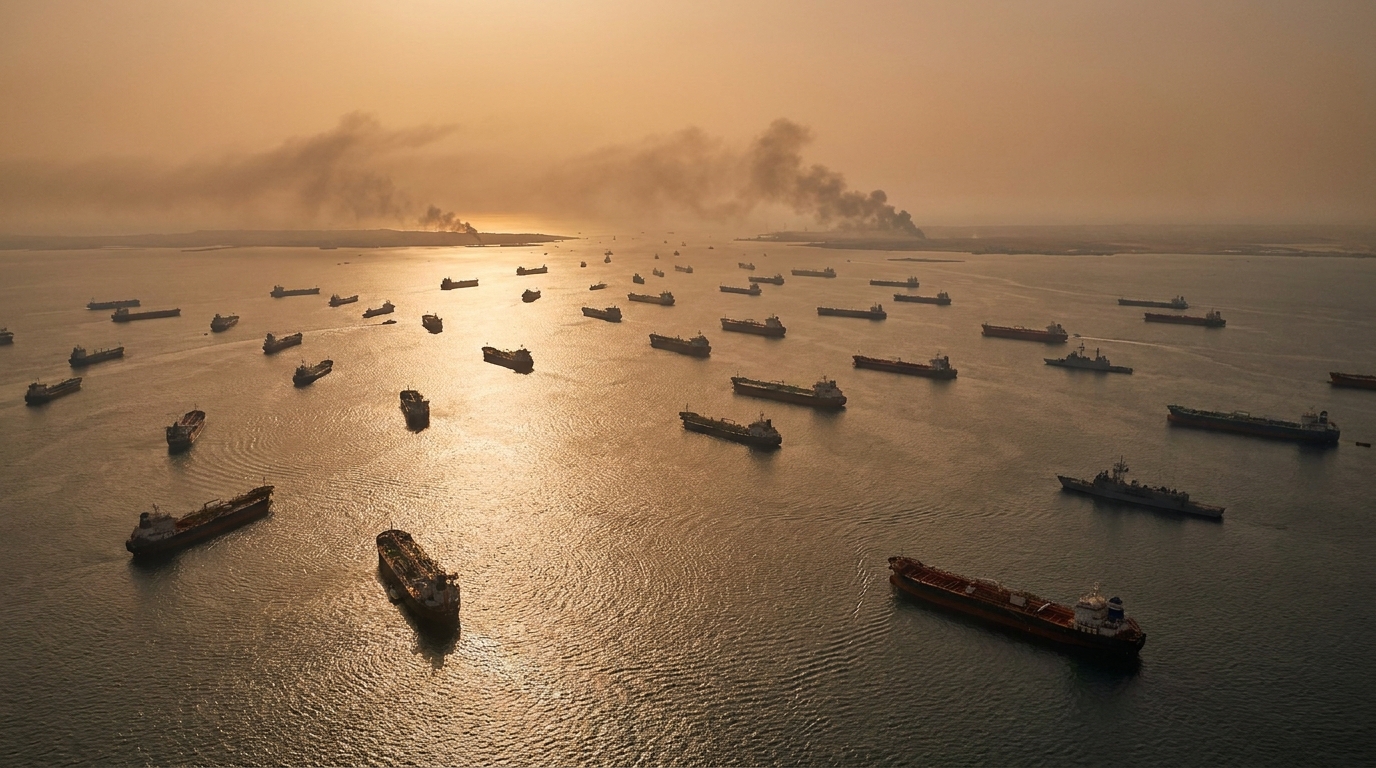
Den umiddelbare, målbare konsekvens af blokaden er, at næsten tusind fartøjer er blevet fanget i konfliktzonen. Disse omfatter både vigtige tankskibe, der transporterer råolie og LNG, samt containerskibe, der håndterer udveksling af forbrugsvarer og industrielle halvfabrikata. For de virksomheder, der forvalter disse aktiver, betyder det kapitalbinding i en ukendt periode, stigende økonomiske forpligtelser og et fuldstændigt tab af operationel kontrol.
Skibsejere, hvis skibe slap ud af fælden, stod over for et valg mellem kun dyre alternativer. Omdirigering af skibe uden om Kap det Gode Håb forlænger rejsen med flere dage, hvilket skaber en dramatisk stigning i brændstofomkostningerne. Fragt- og kaskoforsikring i krigsrisikoområder - såkaldte krigsrisikopræmier - har nået niveauer, der ikke er set i årtier, og i nogle markedssegmenter har forsikringsselskaber helt nægtet at udstede policer for transitruter gennem følsomme områder.
Den økonomiske indvirkning er umiddelbar og alvorlig. Fragtraterne, som havde stabiliseret sig tidligere på året efter tidligere udsving relateret til Houthi-krisen i Det Røde Hav, er steget voldsomt. Stigningen i omkostningerne til søtransport påvirker mekanisk priserne på importerede varer, hvilket giver anledning til alvorlig bekymring om en ny bølge af inflation i Europa – denne gang ikke drevet af forstyrrelser efter pandemien, men af den igangværende væbnede konflikt.
Luftfragt under pres: lukkede luftrum
Konfliktens virkninger rækker langt ud over maritim navigation. Lukningen af luftrummet over store dele af Mellemøsten har tvunget luftfartsselskaber til at udpege alternative, meget længere ruter. Konsekvensen er ikke kun længere leveringstider og øgede driftsomkostninger for luftfartsselskaber, men frem for alt et spektakulært fald i kapaciteten på det globale luftfragtmarked – anslået til 12 procent af al fragttrafik.
Lufttransport spiller en afgørende rolle i leveringen af varer af høj værdi, elektroniske komponenter, lægemidler og letfordærvelige varer. Dens restriktioner påvirker direkte industrier, der ikke har råd til forlængede ordreopfyldelsestider - fra lægemidler til bilindustrien til teknologi. For producenter, der opererer på just-in-time-basis, genererer hver dags forsinkelse målbare økonomiske tab og truer med at stoppe produktionslinjer.
Polen under særligt pres: 20 procents fald i kapacitet
Blandt europæiske lande skiller Polen sig ud ved sin særligt smertefulde eksponering for den nuværende krise. Finansielle nyhedsrapporter tyder på, at landets logistiksektor har oplevet et fald i gennemløbsmængden på 20 % – et tal, der kan betyde rentabilitetsgrænsen for mange virksomheder.
Dette er ikke tilfældigt. I årevis har Polen konsekvent opbygget sin position som et strategisk logistikcenter i Central- og Østeuropa. Moderne distributionscentre, et tæt netværk af motorveje og motorveje samt en veludviklet speditionssektor har gjort vores land til et centralt knudepunkt i europæiske forsyningskæder, der er stærkt afhængig af import af komponenter og færdigvarer fra Asien. Denne strategiske position, der tidligere var en kilde til konkurrencefordele, er nu ved at blive en belastning i lyset af forstyrrelser på ruter i Mellemøsten.
Polske speditions- og logistikvirksomheder står samtidig over for adskillige negative faktorer: kontraktopsigelser fra leverandører, der ikke kan overholde leveringsfrister, stigende omkostninger til alternative ruter og transportformer, voksende forsinkelser i toldbehandlingen og – især bekymrende – vanskelig adgang til finansiering midt i den voksende markedsusikkerhed. Med et fald i omsætningen på 20 % og samtidige stigninger i driftsomkostningerne er TSL-sektoren i en vanskelig situation, hvilket kan føre til en bølge af konkurser blandt mindre og mellemstore operatører.
Finansielle markeder og kreditrisiko: Nye trusselsvektorer
Fra handelsfinansieringsinstitutters og kreditrisikoforvalters perspektiv præsenterer den nuværende situation en række specifikke trusler, der kræver en øjeblikkelig reaktion.
Risiko for insolvens hos mindre redere
Mange skibsejere opererer med en finansieringsmodel med høj gæld. Den kraftige stigning i driftsomkostningerne, kombineret med at flåden er fastfrosset i konfliktzoner eller må pådrage sig enorme omvejsomkostninger, forværrer deres likviditetsforhold dramatisk. For banker og fonde, der finansierer den maritime flåde, betyder dette et presserende behov for at gennemgå deres låneporteføljer og udarbejde omstruktureringsscenarier.
Pres på handelsfinansieringsinstrumenter
Kreditbreve, bankgarantier og eksportkreditforsikring – alle disse instrumenter er sårbare over for uforudsete forsinkelser og krav som følge af manglende opfyldelse. Force majeure-klausuler vil blive påberåbt i massevis af transaktionsdeltagere, hvilket vil generere bølger af juridiske tvister og forsikringskrav.
Driftsomkostningsinflation og EBITDA
Stigende transportomkostninger belaster direkte driftsmarginerne for virksomheder, der handler med asiatiske leverandører. For virksomheder med stramme omkostningsstrukturer kan selv en stigning på 10 procent i logistikomkostninger presse EBITDA under de niveauer, der kræves af lånebetingelserne, hvilket udløser fremskyndede tilbagebetalingsmekanismer eller genforhandling af finansieringsvilkår.
Alternative veje – frelse eller illusion?
Stillet over for krisen på traditionelle sø- og luftruter vender globale logistikaktører deres opmærksomhed mod alternative transportkorridorer. Af særlig interesse er den såkaldte mellemkorridor, som løber gennem Centralasien – via Kasakhstan, Det Kaspiske Hav, Aserbajdsjan og Georgien, og derefter videre til de europæiske markeder.
OSW-rapporten påpeger dog med rette de grundlæggende begrænsninger ved denne mulighed. Trods betydelige investeringer i de senere år er infrastrukturen i den centrale korridor stadig langt fra den nødvendige forarbejdningskapacitet til at absorbere selv en brøkdel af de mængder, der er omdirigeret af Hormuz-blokaden. Kapaciteten i de kaspiske havne, kvaliteten af jernbaneforbindelserne og effektiviteten af grænsekontrollerne udgør alle flaskehalse, der ikke kan elimineres på kort sigt.
Den langsigtede reaktion på krisen skal bestå i en omfattende omkonfiguration af forsyningskæderne. nearshoring — at flytte produktion og forsyning tættere på målmarkederne — er i stigende grad en del af den industrielle debat, men implementeringen kræver investeringer i årevis og milliarder af euro. For den finansielle sektor repræsenterer dette både en enorm mulighed for at deltage i finansieringen af denne transformation og behovet for at udvikle nye modeller til risikovurdering af logistik- og produktionsprojekter.
Langsigtet perspektiv: En æra med vedvarende usikkerhed
OSW-analytikere drager en konklusion, der bør behandles som et alarmsignal for alle enheder, der opererer i TSL- og handelsfinansieringssektoren: Pandoras æske i Mellemøsten er allerede åben, og at lukke den – selv i tilfælde af en nært forestående våbenhvile – vil ikke automatisk genoprette den tidligere logistiske orden.
Forsikringsselskaber vil opretholde forhøjede præmier for krigsrisici på ruter i Mellemøsten i lang tid. Skibsejere og speditører vil udforme logistikstrategier med risikoen for yderligere eskalering i tankerne. Producenter og detailkæder vil diversificere leverandører og forsyningsruter og acceptere højere omkostninger som prisen for operationel robusthed. Alt dette betyder en permanent – ikke midlertidig – stigning i omkostningerne ved global handel.
For den polske TSL-sektor kan de langsigtede konsekvenser være ambivalente. På den ene side er det kortsigtede chok dybtgående og kan udløse konkurser blandt mindre kapitaliserede operatører. På den anden side kan Polen – som et land med en udviklet logistisk infrastruktur, der er godt forbundet med både Vesteuropa og Ukraine samt Asien via østlige jernbaneruter – drage fordel af den langsigtede tendens med at forkorte forsyningskæder og flytte produktionen til Europa. Dette kræver dog, at man modstår det nuværende chok og opretholder den operationelle og finansielle kapacitet.
Anbefalinger til risikostyringsmedarbejdere
I lyset af de beskrevne trusler anbefaler EURODEBT.eu, at enheder, der opererer inden for transport- og logistikbranchen, samt deres kreditorer og finansielle partnere, tager følgende skridt:
- Øjeblikkelig revision af risikoeksponeringer i Mellemøsten — identifikation af kontrakter, ruter og forretningspartnere knyttet til transitruter gennem Hormuzstrædet eller luftrummet i Mellemøsten.
- Verifikation af entreprenørenes økonomiske kapacitet — Der bør lægges særlig vægt på mindre maritime operatører, speditionsvirksomheder, der opererer i det asiatiske segment, og enheder med en høj andel af variable driftsomkostninger i den finansielle struktur.
- Gennemgang af kontrakter og kontraktklausuler — analyse af bestemmelser vedrørende force majeure, krigsrisiko, forsinkelser og kontraktlige sanktioner i lyset af den nuværende geopolitiske situation.
- Diversificering af ruter og leverandører — Udvikling af beredskabsplaner, der dækker alternative transportruter, herunder jernbanemuligheder gennem Centralasien og lufttransport via ruter, der omgår lukket luftrum.
- Overvågning af tidlige varslingsindikatorer — sporing af fragtrater, krigsforsikringsindekser, niveauet af kontantreserver hos vigtige forretningspartnere og kreditvurderinger af handelsfinansieringsinstitutioner.
- Verifikation af økonomisk sikkerhed — i tilfælde af kreditporteføljer bør eksponering mod enheder fra den maritime og logistikmæssige sektor underkastes stresstest under hensyntagen til scenariet med en langvarig blokade og yderligere eskalering af konflikten.
Resumé: Operationel advarsel for TSL-branchen
OSW-rapporten, forfattet af Sandra Baniak-Stachowiak og Konrad Popławski, er en af de første omfattende analytiske undersøgelser, der fra et europæisk perspektiv vurderer omfanget af de risici, der stammer fra den nuværende destabilisering i Den Persiske Golf. Blokaden af Hormuzstrædet, fastklemningen af næsten tusind skibe, et fald på 12 procent i global luftfragt og et fald på 20 procent i logistikkapaciteten i Polen – dette er ikke statistikker udledt af abstrakte økonomiske modeller. Det er hårde data, der beskriver den nuværende operationelle virkelighed for tusindvis af virksomheder i hele Europa.
TSL-branchen går ind i en periode, hvor fleksibilitet, evnen til hurtig tilpasning og adgang til kapital til at dække hurtigt stigende driftsomkostninger vil blive værdsat. Virksomheder uden solide likviditetsreserver, diversificerede ruter og krigsrisikoforsikring står over for en alvorlig eksistentiel udfordring. For institutioner, der finansierer TSL-sektoren, er dette et tidspunkt for usædvanligt omhyggelig porteføljeudvælgelse og aktiv kreditrisikostyring.
I en tid, hvor geopolitik er ved at blive en central variabel i forretningsrisikomodeller, er evnen til at overvåge og prissætte geopolitiske risici ikke længere en luksus forbeholdt de største virksomheder – det er ved at blive et overlevelseskrav selv for mellemstore transport- og logistikvirksomheder.










