

Containerpriserne eksploderer: Tidlig højsæson og Det Røde Hav rammer europæiske importører
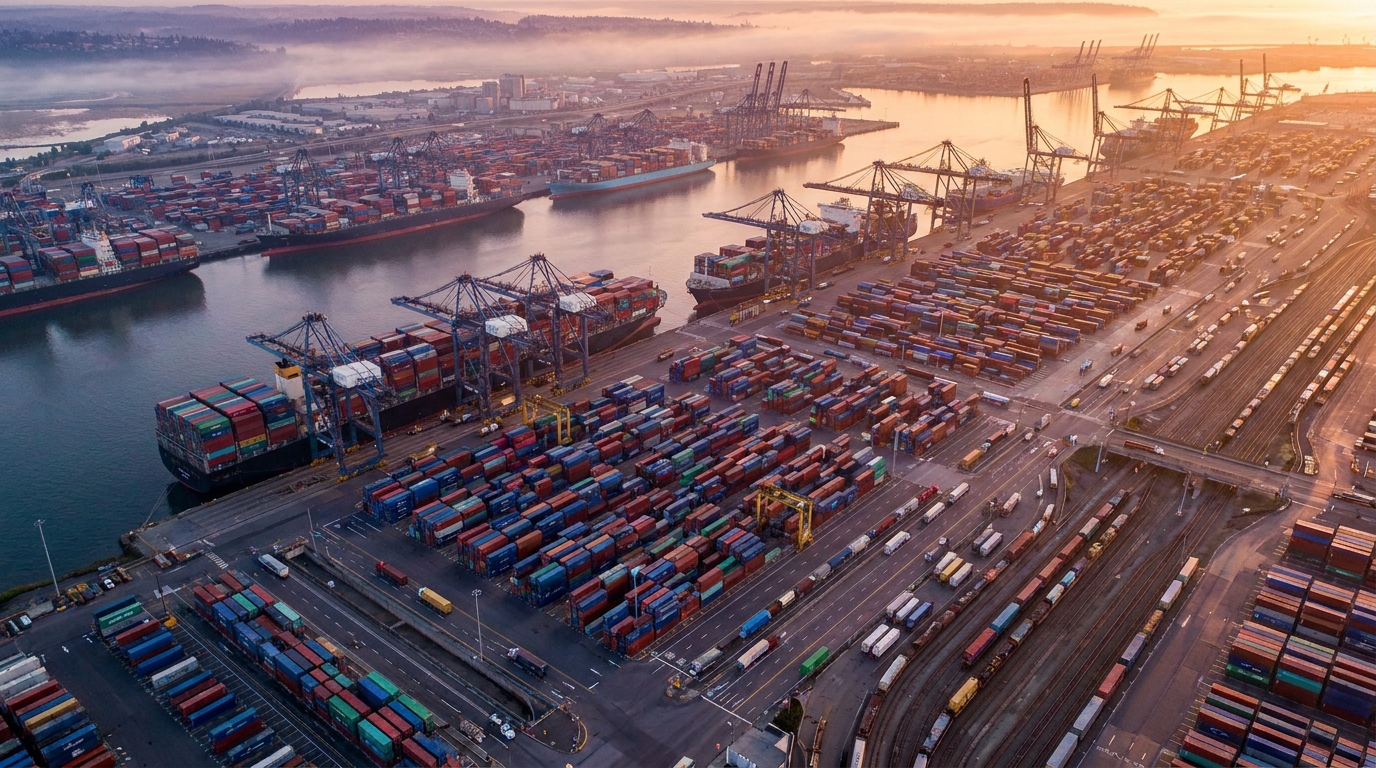
Det globale marked for containerfragt oplever et priskrak, der har overrasket selv erfarne brancheaktører. På bare et par uger er spotraterne på vigtige globale handelsruter steget med snesevis af procent, og fragtindeksene har nået niveauer, der ikke er set i årevis. Denne stigning er drevet af to overlappende fænomener: den uventet tidlige ankomst af højsæsonen og de vedvarende forstyrrelser i Det Røde Hav, som har forstyrret den globale logistik i månedsvis. Risikostyringsmedarbejdere og importører bør forberede sig på en udfordrende periode – og begynde at verificere pålideligheden af deres forsyningskædepartnere nu.
Fragtindeksene får alarmklokkerne til at ringe
Hårde markedsdata levner ingen tvivl. Shanghai Containerized Freight Index (SCFI), et af de mest anerkendte barometre på fragtmarkedet, steg med 155 point og endte på 2.726,48 point – et niveau, markedet ikke har set i flere år. Vigtigt er det, at dette allerede var femte uge i træk med uafbrudt vækst, hvilket beviser, at vi har at gøre med en vedvarende tendens og ikke en engangsstigning.
Drewry World Container Index (WCI) sender et lignende signal. Denne udbredte indikator er steget med 22,6%og nåede 3.433 USD pr. 40-fods container (FEU). For virksomheder, der planlagde deres transportbudgetter baseret på rater fra årets begyndelse, betyder dette et presserende behov for at revidere deres omkostningsestimater.
De mest spektakulære ændringer blev registreret på to strategiske handelsårer – den trans-Stillehavsrute og Asien-Europa-ruten:
- Shanghai → Los Angeles: 31% stigning til $5.089 pr. FEU
- Shanghai → New York: 20% stigning til $5.089 pr. FEU
- Shanghai → Rotterdam: 25% stigning til $5.089 pr. FEU
- Shanghai → Genova: 20% stigning til $5.089 pr. FEU
Rotterdam og Genova – de vigtigste indgangssteder for varer, der kommer ind i Europa – har været centrum for krisen. Logistikchefer i Polen, Tyskland, Tjekkiet og de baltiske lande, der bruger disse havne som distributionsknudepunkter, vil mærke virkningen af disse stigninger direkte på deres driftsudgiftsrapporter.
Hvorfor startede højsæsonen så tidligt?
Traditionelt set falder højsæsonen for containerfragt mellem august og oktober, hvor detailhandlerne fylder op inden feriesæsonen. I år reagerede markedet anderledes, hvor mængderne steg meget tidligere, hvilket overraskede både afskibere og redere. Analytikere fra Drewry og Vespucci Maritime peger på flere overlappende faktorer.
1. Effekten af at fremskynde ordrebehandling før told
Den første og nok den vigtigste drivkraft er den såkaldte front-loading — massive forhåndsbestillinger fra afskibere, der forsøger at undgå virkningen af planlagte amerikanske importtoldstigninger, der forventes i juli. Importører fra hele verden kæmper for at få deres last over grænsen, før de nye toldsatser træder i kraft. Resultatet er enkelt: Skibskapaciteten er forsvundet fra markedet med lynets hast.
2. Shopping til VM i fodbold i 2026
En yderligere stimulans til efterspørgslen er importen af varer og gadgets relateret til forberedelserne til FIFA World Cup i 2026. Selvom begivenheden finder sted om over et år, er producenter og distributører allerede i gang med at opfylde ordrer for at sikre tilstrækkelig tid til distribution.
3. Udsalgssæson for e-handel
Den kommende e-handelsboom er også en faktor. Amazon Prime Day, megasalg på TikTok Shop og andre online shoppingfestivaler planlagt til juni og juli har tvunget store detailhandlere til at genopfylde deres lagre tidligt. Som følge heraf har efterspørgslen efter søfragt fra e-handelssektoren ramt markedet meget tidligere, end historiske sæsonmønstre antyder.
4. Omkostningspres relateret til brændstofkorrektion
Speditørerne fremskynder også forsendelser på grund af de justeringer af bunkerbrændstof, der blev annonceret den 1. juli. Ved at sende varer før denne dato forsøger de at minimere den kumulative effekt af efterfølgende tillæg, hvilket kan øge de samlede transportomkostninger betydeligt.
Det Røde Hav: En krise der ikke vil give op
Dette forværres yderligere af den geopolitiske situation i Mellemøsten, som fundamentalt har ændret den globale maritime logistik i mange måneder. Angreb på handelsskibe i Det Røde Hav kombineret med spændinger i Hormuzstrædet har tvunget næsten hele den globale containerflåde til at vælge den sikrere, men meget længere rute rundt om Kap det Gode Håb i det sydlige Afrika.
Virkningerne af denne omdirigering er mangefacetterede. For det første er hver rejse mellem Asien og Europa blevet forlænget med flere dage, hvilket direkte forbruger den globale fragtkapacitet. Skibe, der tidligere foretog et fast antal rotationer om året, producerer nu færre. For det andet er containere blevet fanget i udvidede serviceloops, hvilket resulterer i en alvorlig mangel på tomt udstyr i asiatiske lastehavne. Producenter fra Kina, Vietnam og Bangladesh kæmper for at få ledige containere, hvilket igen forsinker opfyldelsen af eksportordrer.
Havnene i Rotterdam og Genova, som er vigtige europæiske omladningsknudepunkter på de ændrede ruter, kæmper med stigende mængder, terminalbelastning og forringet pålidelighed i tidsplanen. I praksis betyder det, at selvom en europæisk importør har booket plads på et skib og betalt for fragt, er der ingen garanti for, at varerne ankommer til tiden.
Skibsejere styrker deres kontrol over markedet
Stillet over for strammere udbud opfører skibsejerne sig præcis som man kunne forvente – de benytter sig af muligheden for fuldt ud at genopbygge marginerne efter et vanskeligt 2023 for branchen. Rederierne implementerede straks FAK-rater (Freight-All-Kinds) og sæsonbestemte PSS-tillæg (Peak Season Surcharge), som i praksis erstatter eller supplerer kontraktrater.
De største rederier, herunder Hapag-Lloyd og Maersk, annoncerede de næste runder af PSS på Asien-Europa-ruten, gældende fra den første og anden halvdel af juni. Satserne for disse tillæg er:
- Od $300 til $500 pr. 20-fods container (TEU)
- Od $600 til $1.000 pr. 40-fods container (FEU)
Lars Jensen, en af de mest respekterede containermarkedsanalytikere, påpeger, at skibsejere forvalter den tilgængelige kapacitet meget effektivt. Kun tre aflysninger (blanke afgange) er blevet annonceret på transpaciferuter, mens resten af flåden er blevet positioneret til bedst at absorbere den voksende efterspørgsel – og maksimere omsætningen. Dette er en klassisk udbudsstyringsmekanisme, som rederier har forfinet i de senere år.
Hvem vil betale den højeste pris? Risici for mindre virksomheder
Den nuværende situation rammer uforholdsmæssigt meget mindre og mellemstore importører og mindre speditører. Store virksomheder har typisk forhandlet langsigtede fragtkontrakter med redere, som inkluderer faste tariffer og tillægslofter. Disse virksomheder er derfor i det mindste delvist beskyttet mod kraftige udsving i spotraterne.
Situationen for små og mellemstore importører, der opererer i modellen, er helt anderledes. lige til tidender køber lastrum på spotmarkedet eller kun har svage rammeaftaler. For dem er enhver stigning i PSS et direkte slag mod deres resultatopgørelse. Med spotrater, der stiger med 25-31% ugentligt, kan transportomkostningerne hurtigt stige til niveauer, der alvorligt truer rentabiliteten af individuelle handler.
Yderligere risici er forbundet med problemer med finansiel likviditetI den nuværende situation kræver skibsejere og speditører i stigende grad forudbetalinger eller forkortede betalingsbetingelser. Importvirksomheder, der tilbyder deres kunder lange kreditbetingelser, kan blive nødt til at finansiere betydeligt højere transportomkostninger på forhånd, uden endnu at have genereret nogen penge fra salg af varer. Dette er et klassisk scenarie, der fører til likviditetsproblemer og i ekstreme tilfælde manglende evne til at opfylde deres forpligtelser.
Indvirkning på europæiske forsyningskæder
Europæiske virksomheder har grund til at overvåge denne situation nøje. Stigningen i transportomkostningerne på Asien-Europa-ruten er sammenlignelig med stigningen på trans-Stillehavsruterne. En stigning på 25 % på Shanghai-Rotterdam-ruten på en enkelt uge er et vækkeur for enhver forsyningskædechef, der håndterer import fra Asien.
Flaskehalsene i Rotterdam og Genova er ikke et abstrakt fænomen – de vil direkte resultere i forsinkelser i leveringen af komponenter, færdigvarer og råmaterialer til fabrikker og lagre i hele Europa. Virksomheder, der er afhængige af regelmæssige leverancer fra Asien til deres produktion eller salg, bør nu evaluere alternative forsyningskilder og beredskabsscenarier.
Finansielle institutioner, herunder HSBC Global Investment Research, forudser, at Det høje niveau for skibsredernes marginer vil forblive i lang tidHvis denne prognose viser sig at være korrekt, vil stigende transportomkostninger uundgåeligt påvirke forbrugerpriserne. I forbindelse med Den Europæiske Centralbanks kamp mod inflation, som har været i gang i over to år, er fremkomsten af en ny prisimpuls i fragtomkostninger et scenarie, som politikere og økonomiske analytikere følger med bekymring.
Anbefalinger til risikostyringsmedarbejdere og logistikvirksomheder
I lyset af den beskrevne turbulens bør transportvirksomheder og importører træffe en række foranstaltninger for at minimere operationelle og finansielle risici:
- Øjeblikkelig oversigt over fragtkontrakter: Kontrollér PSS- og FAK-klausulerne i dine nuværende kontrakter med redere og speditører. Mange kontrakter indeholder "vinduer", der giver rederier mulighed for ensidigt at pålægge tillæg – det er værd at vide, hvad I har aftalt.
- Verifikation af logistikpartnere: Før du indgår nye kontrakter eller genforhandler eksisterende, bør du gennemgå dine speditørers økonomiske sundhed og omdømme. I tider med markedsuro øges risikoen for, at mindre speditører oplever likviditetsproblemer eller mister adgang til reserveret kapacitet.
- Diversificering af ruter og havne: Overvej at bruge alternative havne (f.eks. Hamborg, Antwerpen, Gdansk) eller landruter (jernbaneforbindelser mellem Asien og Europa), som kan fungere som en buffer i tilfælde af yderligere overbelastning i Rotterdam og Genova.
- Opbygning af backupbuffere: Virksomheder, der opererer efter en just-in-time-model, bør overveje midlertidigt at øge lagerniveauet for kritiske produkter for at blive uafhængige af den nuværende markedssituation.
- Sikring af kortfristet finansiering: Det er værd at tale med banker eller factoringudbydere på forhånd om at åbne yderligere kreditlinjer, der giver dig mulighed for at finansiere højere transportomkostninger uden at bringe hele virksomhedens likviditet i fare.
- Prisovervågning og tidlig booking: Løbende sporing af SCFI- og WCI-indeksene giver dig mulighed for at reagere hurtigere. Virksomheder, der booker flere uger i forvejen, har en bedre chance for at undgå spidsbelastningsraterne.
Forretningsrisikoperspektiv: Hvad er det næste?
Containermarkedet er gået ind i en fase, hvor skibsejerne afgørende dikterer vilkårene, og afskiberne har begrænset manøvrerum. Spørgsmålet, som hele branchen står over for i dag, er: hvor længe vil denne situation vare?
Det optimistiske scenarie forudsætter, at efterspørgslen efter bølgen af frontloading før indførelsen af toldsatserne naturligt vil falde noget, hvilket tvinger skibsejerne til at moderere deres rater. Det pessimistiske scenarie – og desværre mere sandsynligt – angiver dog, at indtil krisen i Rødehavet er løst, og flåden fortsætter med at sejle rundt om Afrika, vil der fortsat være en strukturel kapacitetsmangel. Kombineret med den sæsonbestemte top i efterspørgslen i juli og august kan vi se raterne forblive høje i hele årets tredje kvartal.
Det er afgørende for risikostyringsmedarbejdere at være opmærksomme på, at de nuværende markedsforhold skaberrodohøjrisikopartnerskabBlandt både speditører og mindre redere og fragtmæglere kan der være virksomheder, der ikke er i stand til at opfylde vilkårene i deres kontrakter – enten på grund af deres egne likviditetsproblemer eller manglende evne til at opnå tidligere reserveret kapacitet. Under disse omstændigheder bliver det en absolut nødvendighed, ikke en mulighed, at verificere forretningspartnernes troværdighed i forsyningskæden.
EURODEBT.eu-platformen anbefaler regelmæssig kontrol af logistikleverandørers økonomiske situation, især dem, der indgår kontrakter med flere måneder i forvejen, eller som har fået overdraget betydelige forudbetalinger.rodoPå grund af stigende omkostninger og pres på marginerne er risikoen for misligholdelse fra transportmarkedsdeltagerne meget højere i dag end under forhold med stabile fragtrater.










