

DB Cargo afskediger 6200 stillinger: Hvad betyder jobnedskæringerne hos Tysklands største jernbaneselskab for europæisk logistik?
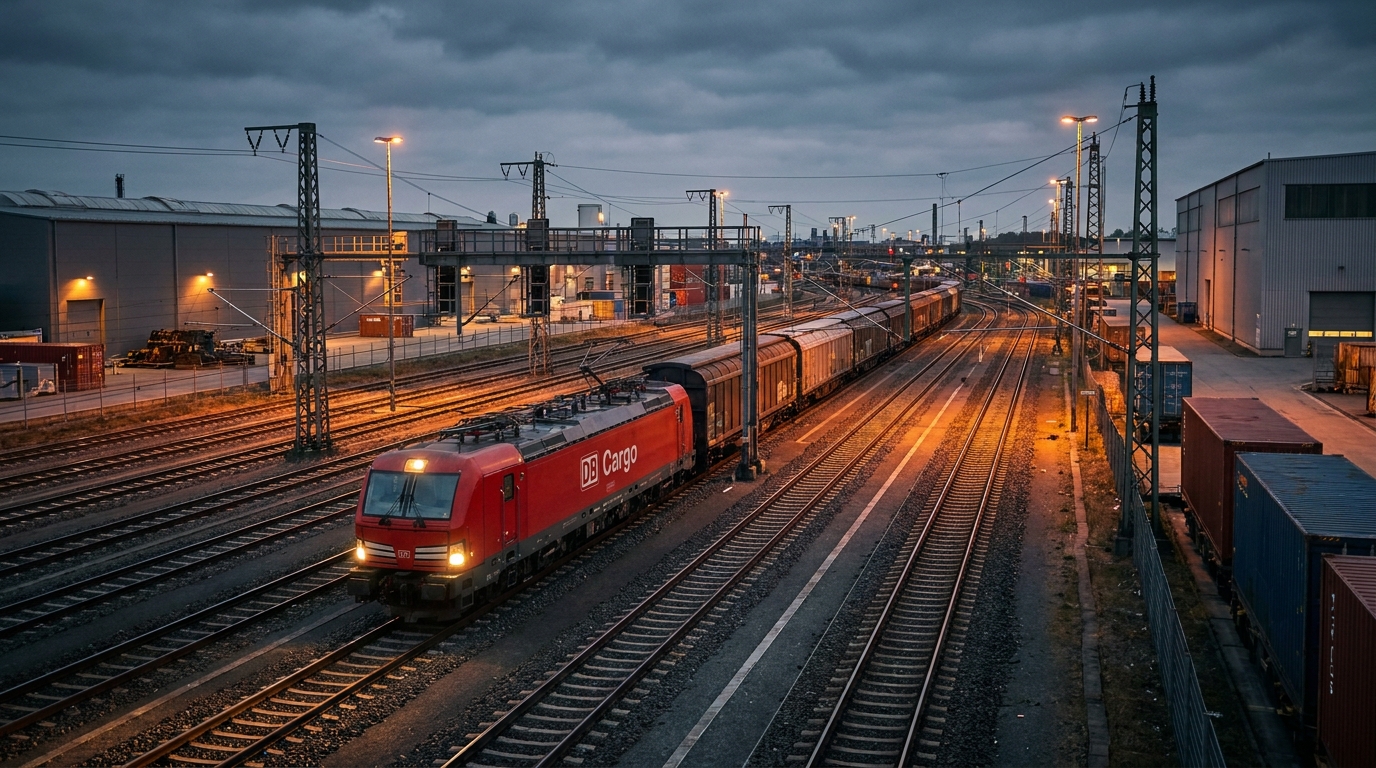
DB Cargo, Tysklands største jernbanefragtselskab og en central aktør på det europæiske logistikmarked, har officielt bekræftet planer om en større omstrukturering, herunder nedlæggelsen af 6.200 job inden 2030. Dette repræsenterer nedlæggelsen af over 40 procent af de cirka 14.000 stillinger, der i øjeblikket er besat i Tyskland. Denne beslutning – som svar på både års driftsunderskud og regulatorisk pres fra EU-institutioner – ryster transportbranchen i hele Centraleuropa og rejser alvorlige spørgsmål hos risikostyringsmedarbejdere og ejere af logistikvirksomheder om forsyningsstabiliteten i de kommende år.
Omfanget af omstruktureringen og dens umiddelbare kontekst
De annoncerede nedskæringer er ikke en impulsiv handling eller blot en reaktion på en midlertidig økonomisk nedtur. Genopretningsprogrammet har været undervejs i flere år, og dets endelige omfang stammer fra en sammensmeltning af flere faktorer: høje energipriser, svækket efterspørgsel i den europæiske fremstillingsindustri, stigende konkurrence fra vejgodstransport og – afgørende – et hidtil uset pres fra Europa-Kommissionen på grund af EU's statsstøtteregler.
Som en statsejet virksomhed i Deutsche Bahn-gruppen har DB Cargo i årevis nydt godt af forskellige former for budgetstøtte. Bruxelles har gjort det klart, at statsejede enheder med kronisk underskud ikke kan fortsætte med at modtage subsidier på ubestemt tid uden at fremlægge en troværdig og effektiv plan for at genoprette rentabiliteten. Stillet over for den reelle risiko for antitrustsager og endda en tvungen opløsning af virksomheden har DB Cargos ledelse besluttet at implementere et omkostningsbesparelsesprogram, der anslås til ca. 1 milliard euro. Målet er klart: at opnå bæredygtig operationel rentabilitet og undgå økonomisk afhængighed af det føderale budget.
Hvor vil nedskæringerne ramme? Transportsektoren med én vogn er under størst pres
Omstruktureringen er ikke jævnt fordelt på tværs af alle DB Cargos forretningssegmenter. Den største byrde af forandringen er koncentreret i sektoren. transport af enkeltvogne (Tysk Engangsvognsværk), hvilket tegner sig for næsten halvdelen af de planlagte jobnedskæringer. Denne service involverer samling af tog fra vogne, der tilhører forskellige transportører – en fleksibel service, men også ekstremt dyr at drive, da den kræver et omfattende netværk af rangerstationer, et stort antal medarbejdere og kompleks logistisk koordinering.
Transport med én bil er nu et centralt led i forsyningskæderne inden for stål-, kemi- og energiindustrien. Miner, stålværker og petrokemiske anlæg over hele Europa er afhængige af denne service til at transportere råmaterialer og halvfabrikata. En gennemgribende omorganisering af dette segment indebærer derfor risiko for forsyningsforstyrrelser, som – i ekstreme tilfælde – kan stoppe produktionslinjer, der er afhængige af regelmæssige jernbaneleverancer.
Parallelt med reduktionen i beskæftigelsen annoncerede bestyrelsen lukning af omkring halvdelen af service- og reparationsstederne for lokomotiverVedligeholdelsesarbejdet skal koncentreres på færre steder, hvilket har til formål at reducere de faste omkostninger betydeligt og øge effektiviteten af den tekniske infrastrukturudnyttelse. I praksis betyder det dog, at i tilfælde af et rullende materielfejl på ruter langt fra de nye servicecentre kan nedetid og reparationsomkostninger stige betydeligt – hvilket igen vil påvirke rettidige leverancer.
Ny driftsmodel: Et netværk af hubs i stedet for distribueret infrastruktur
Et centralt element i genopbygningen af transportsystemet med én vogn er overgangen fra det eksisterende, spredte netværk af omladningssteder til koncentreret navstrukturIfølge planer, der skal implementeres fra 2027, vil den nye driftsarkitektur være baseret på:
- Fire hovednoder beliggende i Seelze (nær Hannover), Köln, Nürnberg og Mannheim – strategisk placeret til at betjene de største industricentre i Tyskland;
- Fem hjælpesteder, som spiller en supplerende rolle til de vigtigste knudepunkter og giver netværksadgang til kunder fra mindre centrale områder.
DB Cargos administrerende direktør, Bernhard Osburg, argumenterer for, at en koncentration af driften på færre knudepunkter vil muliggøre øget togfrekvens og en dramatisk forbedring af punktligheden. Han forudsiger, at forsinkelser som følge af tab af direkte forbindelser – som kan vare i dagevis under det nuværende system – vil blive reduceret til blot et par timer. Hvis dette scenarie realiseres, kan servicekvaliteten paradoksalt nok forbedres på trods af lavere bemanding og en mere begrænset infrastruktur.
Skeptikere – herunder nogle logistikchefer fra industrisektoren – påpeger dog, at hub-modeller primært er effektive til store, regelmæssige varestrømme. For kunder, der kræver fleksible, uregelmæssige leverancer til steder langt fra større knudepunkter, kan den nye struktur betyde længere transittider og behovet for at søge alternative løsninger – for eksempel dyrere vejtransport.
Finansiering: Tilskud fortsætter, men rentabiliteten er inden for rækkevidde
Trods de smertefulde nedskæringer er DB Cargos økonomiske virkelighed fortsat kompleks. Transport med én vogn – på grund af dens specifikke omkostninger – vil kræve yderligere offentlig støtte selv efter at omstruktureringen er afsluttet. Det tyske forbundsbudget har planlagt tilskud på cirka 300 millioner euro for 2026 til at finansiere dette segment, med udsigt til gradvist at reducere dette beløb til 240 millioner euro i de efterfølgende år.
Det er værd at bemærke, at præsident Osburg åbent appellerer til regeringen om at sikre langsigtet planlægningssikkerhed og forlængelse af støtteprogrammet ud over 2030. Selve det faktum, at virksomhedens ledelse offentligt søger subsidiegarantier ud over den nuværende omstruktureringshorisont, er et vigtigt signal for risikoanalytikere - det indikerer, at DB Cargos økonomiske uafhængighed i vognsegmentet fortsat er en fjern udsigt, ikke en nært forestående realitet.
På trods af dette er virksomhedens økonomiske situation klart bedre end den var for bare et par år siden. Driftsunderskuddet for 2025 var kun 7 millioner euro – en dramatisk forbedring sammenlignet med de flercifrede tab i de foregående år. Desuden har DB Cargo forudser officielt et positivt nettoresultat i 2026, hvilket ville være et gennembrud i luftfartsselskabets historie og et bevis på, at genopretningsprogrammet giver håndgribelige resultater.
Medarbejdere: Omstrukturering uden massefyringer?
Et af de mest overraskende – og samtidig afgørende set fra et socialt risikoperspektiv – elementer i det annoncerede program er erklæring om reduktion uden tvangsmæssige afskedigelser (Tysk driftsbeskyttede kunderDB Cargo Management Board planlægger at opnå den planlagte jobreduktion primært ved at:
- Naturlig personaleudskiftning — en betydelig del af arbejdsstyrken nærmer sig pensionsalderen, hvilket giver mulighed for en gradvis reduktion i antallet af ansatte uden behov for at opsige kontrakter;
- Interne overførsler — medarbejdere, hvis stillinger nedlægges, vil blive tilbudt ansættelse i andre virksomheder i Deutsche Bahn-gruppen, som er en af de største arbejdsgivere i Tyskland;
- Frivillige afskedigelsesprogrammer — understøttet af økonomiske incitamenter for personer, der beslutter at afslutte deres ansættelse før tid.
Denne tilgang er bevidst udformet for at minimere risikoen for ødelæggende strejker og protester organiseret af magtfulde tyske fagforeninger – især EVG (Eisenbahn- und Verkehrsgewerkschaft). Erfaringer fra tidligere år viser, at lammende strejker hos DB kan koste hele den europæiske økonomi hundredvis af millioner euro om dagen. Opretholdelse af social fred under omstruktureringsprocessen har derfor ikke kun en humanitær dimension, men også en rent forretningsmæssig.
Indvirkning på Polen og Centraleuropa: Hvor ligger de største risici?
For polske og tjekkiske logistikvirksomheder og industrivirksomheder, der bruger DB Cargos tjenester, er omstruktureringen af Tysklands største jernbanefragtselskab ikke blot et fjernt fænomen på det vestlige marked. Det udgør også en direkte trussel mod deres egne forsyningskæders smidighed.
Polen og Tjekkiet er blandt de lande, hvis økonomier er tættest integreret med den tyske fremstillingsindustriLeverandører af bilkomponenter, stålproducenter, kemi- og energivirksomheder – alle disse sektorer drager fordel af grænseoverskridende jernbaneforbindelser, hvor DB Cargo fungerer som en central operatør eller driftspartner. Forstyrrelser i den regelmæssige transport i den kritiske overgangsperiode mellem 2025 og 2027 kan resultere i:
- Forsinkelser i levering af råvarer og halvfabrikata til produktionsanlæg;
- Behovet for at opretholde højere bufferlagre, hvilket genererer yderligere finansielle omkostninger;
- Et tvunget skift til vejtransport – dyrere, mindre miljøvenligt og mere modtageligt for forstyrrelser på grund af mangel på chauffører i hele Europa;
- Genforhandling af logistikkontrakter og stigning i fragtomkostninger i vejsegmentet på grund af øget efterspørgsel.
Små og mellemstore virksomheder er særligt sårbare, da de mangler deres egen sidesporsinfrastruktur eller de økonomiske ressourcer til hurtigt at skifte til alternative logistikmodeller. For sådanne enheder kan en potentiel reduktion i DB Cargos kapacitet betyde målbar stigning i driftsomkostninger, hvilket direkte påvirker rentabiliteten og – i ekstreme tilfælde – evnen til at afvikle økonomiske forpligtelser til tiden.
Forretningsrisikoperspektiv: Hvad bør ledere og virksomhedsejere overvåge?
Med hensyn til vurdering af risikoen ved samarbejde og entreprenørernes solvens bringer DB Cargo-sagen flere vigtige konklusioner for beslutningstagere i transport- og logistikbranchen.
Operationel risiko i forsyningskæder
Virksomheder med betydelig risiko for jernbanefragttransport i Tyskland bør nu gennemgå deres kontrakter med transportører for at se på klausuler om rettidighedsgarantier, kontraktlige sanktioner for forsinkelser og muligheden for hurtigt at lancere alternative ruter. Perioden 2025-2027 bør betragtes som en periode med øget operationel risiko.
Kaskaderisiko for små transportvirksomheder
Mindre transport- og speditionsvirksomheder, hvis forretningsmodel er baseret på kontrakter eller underentrepriser for DB Cargo, bør nøje analysere, om transportørens planlagte ændringer vil begrænse mængden af tilgængelige kontrakter betydeligt. Det er værd at diversificere din portefølje af kunder og driftspartnere i dag.
Et signal til finanssektoren
For institutioner, der finansierer logistik- og industrivirksomheder, er DB Cargos omstruktureringsprogram et signal om at gennemgå risikoeksponeringen i sektorer, der er stærkt afhængige af jernbanetransport. Stigende logistikomkostninger kan reducere låntagernes driftsmarginer og – givet stramme gældsforhold – forringe deres evne til at betjene deres forpligtelser.
En mulighed for alternative operatører
Paradoksalt nok åbner DB Cargos omstrukturering plads til konkurrerende jernbaneoperatører – både europæiske og lokale – til at overtage de mængder, der ikke længere vil blive håndteret af Deutsche Bahn i sin nuværende kapacitet. Virksomheder, der hurtigt identificerer disse nicher og investerer i den passende kapacitet, kan opnå varige markedsfordele.
Den bredere kontekst: En test for europæisk transportpolitik
Omstruktureringen af DB Cargo er ikke kun et problem for ét transportør - det er en lakmusprøve for hele Den Europæiske Unions transportpolitikPå den ene side forudser den europæiske grønne pagt en massiv overgang til godstransport fra veje til jernbaner, hvilket placerer jernbanetransport i centrum for kontinentets dekarboniseringsambitioner. Europa-Kommissionen og de nationale regeringer investerer milliarder af euro i modernisering af jernbaneinfrastrukturen med det mål at øge jernbanernes andel af godstransporten.
På den anden side er markedsrealiteten brutal: Selv den største statsejede jernbaneoperatør i Vesteuropa kan ikke opretholde rentabiliteten i sit vigtigste servicesegment uden vedvarende offentlig støtte. Transport med én vogn – teknisk og logistisk bedst egnet til at betjene små og mellemstore industrikunder – viser sig at være strukturelt ukonkurrencedygtig med vejtransport i betragtning af de nuværende omkostningsrealiteter.
Hvis DB Cargo med sin enorme drift og føderale budgetstøtte tvinges til at foretage så drastiske nedskæringer, bliver spørgsmålet om den langsigtede levedygtighed af den europæiske godstogsektor fundamentalt. Svaret vil ikke kun afgøre DB Cargos fremtid, men også formen på hele det europæiske fragtmarked i de kommende årtier.
Resumé og anbefalinger
DB Cargos beslutning om at nedlægge 6.200 job og foretage en grundig omlægning af sin driftsmodel er en af de mest betydningsfulde udviklinger i den europæiske logistikbranche i de seneste år. Programmet er ambitiøst, og dets mål – at genoprette rentabiliteten og modernisere den operationelle struktur – er berettigede ud fra både et finansielt og et regulatorisk perspektiv. Omfanget af ændringerne og deres koncentration i den kritiske periode 2025-2027 skaber dog en reel risiko for midlertidige forstyrrelser, der kan påvirke virksomheder i Polen, Tjekkiet og andre lande med stærke forbindelser til den tyske økonomi.
For risikostyringsmedarbejdere og ejere af logistikvirksomheder er de vigtigste anbefalinger for de kommende måneder:
- DB Cargo-eksponeringsrevision — at identificere, i hvilket omfang deres egne forsyningskæder er afhængige af denne transportørs tjenester;
- Diversificering af logistikudbydere — etablering af relationer med alternative jernbane- og vejoperatører, før der sker en forringelse af servicekvaliteten;
- Verifikation af kontrakter og SLA-klausuler — sikring af, at kontrakter med transportører indeholder passende beskyttelsesmekanismer
- Overvågning af omstruktureringsfremskridt — sporing af oplysninger om lukninger af specifikke servicepunkter og ændringer i flyveplaner, der direkte kan påvirke de ruter, der betjenes;
- Gennemgang af bufferreserven — Overvej at opretholde højere lagerniveauer for råmaterialer og komponenter, der i øjeblikket transporteres med jernbane gennem Tyskland.
DB Cargos tilfælde viser, at selv de største og mest etablerede enheder i transportsektoren ikke er immune over for dyb markeds- og regulatorisk turbulens. I denne sammenhæng er regelmæssig verifikation af tilstanden hos vigtige logistikpartnere – ved hjælp af professionelle risikovurderingsværktøjer – ikke længere en luksus, men en nødvendighed for enhver ansvarligt drevet virksomhed.










