

Gældskrise i TSL-sektoren: rekordstor gæld på 3,38 milliarder PLN og næsten 39 virksomheder i problemer
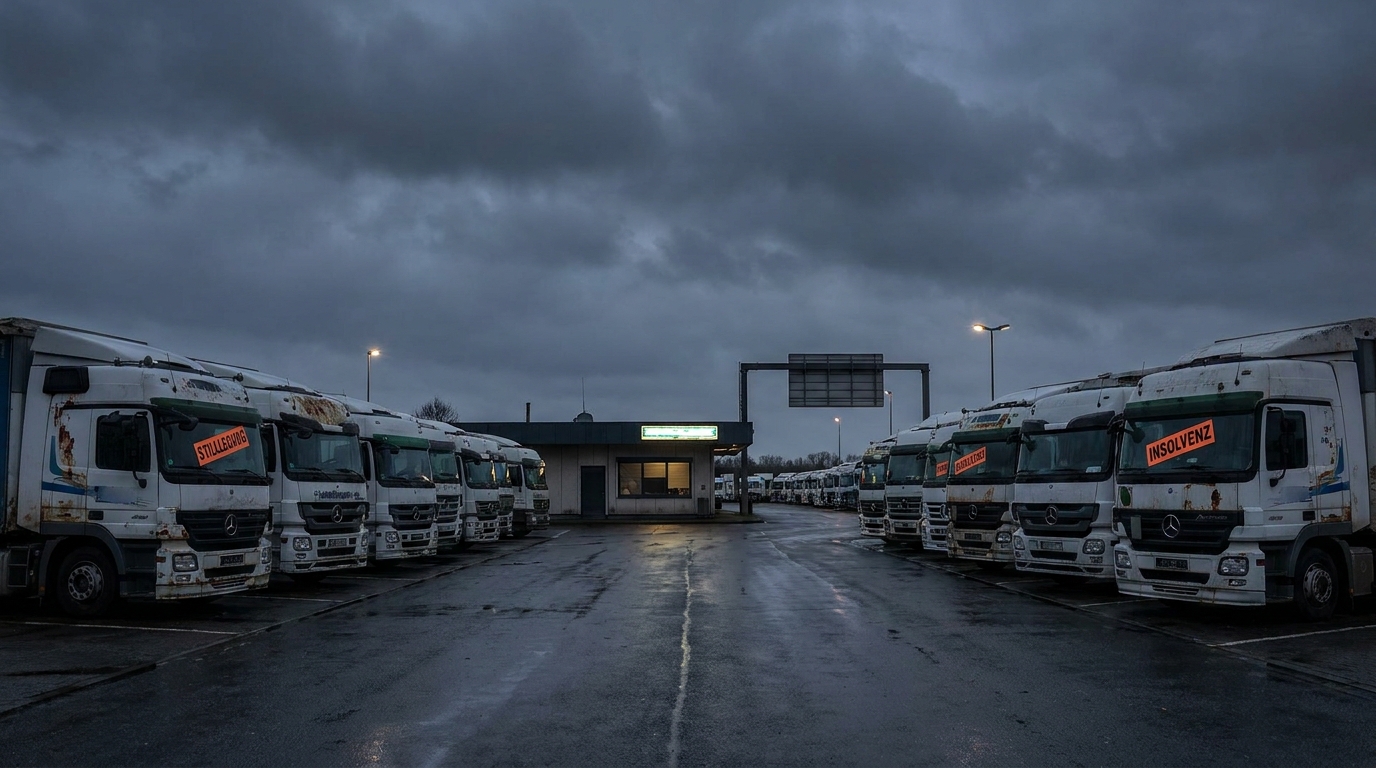
Transport-, speditions- og logistiksektoren (TSL) i Polen befandt sig midt i en alvorlig finanskrise i slutningen af første halvdel af 2026. Ifølge de seneste data offentliggjort af BIG InfoMonitor har branchens samlede gæld brudt barrieren 3,38 milliarder zloty — et niveau, der aldrig før er registreret i polsk logistiks historie. Problemet påvirker allerede næsten 39 tusind virksomheder, og gældsvæksten overstiger 5 procent år-til-år. Eksperter er enige: medmindre der sker en hurtig systemisk intervention, står sektoren over for en bølge af massekonkurser, der vil ryste de europæiske forsyningskæder.
Hårde tal, der ikke efterlader nogen tvivl
For fuldt ud at forstå problemets omfang er det værd at undersøge dets dynamik over en kort tidsramme. Så sent som i januar 2026 var færre end 38.300 TSL-virksomheder registreret som debitorer, og deres samlede restancer lå på omkring 3,31 milliarder PLN. Dette var allerede bekymrende tegn. Men inden for blot et kvartal blev situationen betydeligt forværret.
I slutningen af april 2026 havde BIG InfoMonitor allerede registreret 38.900 enheder har problemer med at opfylde deres forpligtelser til tiden, og deres akkumulerede gæld er steget til de førnævnte 3,38 milliarder PLN. Dette repræsenterer en stigning på over 70 millioner PLN på mindre end hundrede dage – et tempo, der burde vække alarm ikke kun blandt iværksættere, men frem for alt blandt politiske beslutningstagere og finansielle institutioner.
Desuden understreger brancheeksperter, at krisens faktiske omfang kan være betydeligt større ud fra, hvad der fremgår af officielle registre. Såkaldt skjult gæld – ubetalte forpligtelser, der endnu ikke er blevet registreret i debitordatabaser på grund af forsinkelser i rapporteringen eller kreditorers modvilje mod at formalisere tvister – kan overdrive branchens sande økonomiske situation betydeligt.
Hvad ligger der bag rekordstor gæld? Krisens anatomi
Den nuværende situation i TSL-sektoren er ikke resultatet af et enkeltstående, isoleret chok. Det er snarere den kumulative effekt af flere overlappende, ugunstige makroøkonomiske og geopolitiske processer, der rammer branchen næsten samtidigt.
Geopolitik og stigende fragtomkostninger
Den væbnede konflikt i Ukraine, som har varet siden 2022, har sat et varigt præg på polsk logistik. Tabet af østlige markeder, lukningen af traditionelle transitruter gennem Hviderusland og Rusland og behovet for at søge alternative transportkorridorer har øget driftsomkostningerne for mange transportører med mellem ti og flere dusin procent. Polen, som et frontlinjeland og et historisk vigtigt logistikcenter, der forbinder Vesteuropa med Østen, er blevet særligt hårdt ramt af disse ændringer.
Derudover opstod der i 2026 en anden kilde til destabilisering — eskaleringen af spændingerne på MellemøstenForstyrrelser i skibsfarten gennem Det Røde Hav og Suezkanalen tvang skibsejere til at vælge langt længere ruter rundt om Afrika. Resultatet? De globale omkostninger til søtransport steg voldsomt, og som følge heraf steg fragtforsikringssatserne og forsikringspolicerne for skibsflåder også. Polske landrederier, der opererer med multimodale forsyningskæder, mærkede disse ændringer direkte.
Energi-laste
TSL-industrien er en af de største energiforbrugere i hele økonomien. Brændstof tegner sig for 30 til 40 procent af alle driftsomkostninger for mange transportvirksomheder. Med den vedvarende, høje volatilitet i olie- og gaspriserne – drevet af både geopolitiske konflikter og markedsspekulation – bliver budgetplanlægning næsten umulig for transportører. Virksomheder, der indgik kontrakter med faste priser flere måneder tidligere, har befundet sig i en alvorlig situation: de udfører ordrer under break-even-punktet, fordi brændstofomkostningerne har oversteget de forudsatte beregninger.
Opbremsning blandt vigtige handelspartnere
Den polske økonomi er tæt forbundet med den økonomiske cyklus i Tyskland – vores største handelspartner. I mellemtiden har den tyske økonomi kæmpet med en betydelig afmatning i flere kvartaler, og bil- og kemiske industrier – de vigtigste generatorer af vejfragt – oplever produktionsfald. Reduceret industriel aktivitet i Tyskland og Vesteuropa mere bredt set resulterer direkte i færre transportordrer tilgængelige for polske virksomheder. Effekten er dobbelt smertefuld: Fragtraterne falder på grund af overudbud af transportkapacitet, mens de faste omkostninger forbliver høje.
Lønpres og mangel på chauffører
Arbejdsmarkedet inden for vejtransport har i årevis kæmpet med en strukturel mangel på kvalificerede professionelle chauffører. En aldrende arbejdsstyrke, fagets begrænsede appel til yngre generationer og lovgivningsmæssige krav relateret til kategori C- og CE-kørekort betyder, at erfarne lastbilchauffører fortsat er en mangelvare. Virksomheder, der søger at opretholde driftskapaciteten, skal tilbyde stadig højere lønninger, hvilket driver lønomkostningerne op – den næststørste del af driftsomkostningerne. Kombineret med lave fragtrater skaber dette en giftig blanding: stigende omkostninger og faldende indtægter.
Dominoeffekten – en trussel, der rækker ud over TSL-branchen
Risikoanalytikere slår alarm af endnu en grund. Krisen i TSL-sektoren er ikke et isoleret problem – tværtimod kan dens virkninger hurtigt sprede sig til andre sektorer af økonomien og skabe en klassisk dominoeffekt.
Forgældede transportører udsætter eller suspenderer betalinger til deres leverandører: brændstofdistributører og tankkortoperatører, værksteder og dækserviceudbydere samt leverandører af reservedele og flådetilbehør. Disse virksomheder begynder til gengæld at opleve deres egne likviditetsproblemer, som derefter videreføres til komponentproducenter, banker og leasingselskaber, der finansierer køb af køretøjer.
Finansinstitutter, der har ydet leasinglån til køb af lastbilflåder til en værdi af hundredvis af millioner zloty, står over for risikoen for masseopsigelser af kontrakter og håndhævelse af sikkerhedsstillelse. Det sekundære marked for erhvervskøretøjer har dog begrænset kapacitet – et potentielt masseudbud af brugte trailere ville betyde et drastisk fald i deres værdi, hvilket ville forværre tabene for både transportører og de banker, der finansierer dem.
Fra et realøkonomisk perspektiv ville konkursen af tusindvis af små og mellemstore transportvirksomheder betyde uorganisering af forsyningskæder for nøglesektorer: detailhandel med hurtigomsættelige forbrugsvarer (FMCG), bilindustrien, e-handel og byggeri. Som et land, hvorigennem en betydelig del af Europas øst-vestlige transit passerer, ville Polen spille rollen som et svagt led i europæisk logistik i dette scenarie.
Hvem er mest udsat? Brancherisikoprofil
Ikke alle segmenter af TSL-sektoren er lige berørt af krisen. Dataanalyser viser, at landtransport — primært vejsektoren — oplever den hurtigste vækst i restancer. Det er her, at det største antal små virksomheder og enkeltmandsvirksomheder er koncentreret, med de mindste finansielle reserver og den laveste evne til at absorbere omkostningschok.
En særligt sårbar gruppe er:
- Små transportvirksomheder (1-5 køretøjer) — opererer med en minimal likviditetsbuffer, fuldstændig afhængig af rettidige betalinger fra kunder;
- Underleverandører til store logistikoperatører — ofte tvunget til at acceptere forlængede betalingsbetingelser (60-90 dage), hvilket kombineret med stigende driftsomkostninger fører til en hurtig udtømning af driftskapital;
- Virksomheder med en stor andel af leasing i deres flåde — enhver forsinkelse i udførelsen af ordrer eller en reduktion i fragtraterne resulterer øjeblikkeligt i vanskeligheder med at håndtere leasingafdrag;
- Luftfartsselskaber, der betjener østlige retninger — står over for det direkte tab af afsætningsmarkeder på grund af væbnet konflikt og sanktioner.
Store logistikkoncerner med en diversificeret serviceportefølje, egne lagre og langtidskontrakter med virksomhedspartnere klarer sig relativt bedre. De rapporterer dog også om voksende vanskeligheder med at opretholde rentabiliteten på det nuværende niveau.
Vil markedet klare sig selv? Stemmer opfordrer til intervention
Et stigende antal økonomer og repræsentanter for branchen mener, at markedsmekanismer alene ikke kan klare en krise af denne skala. TSL-sektoren er for tæt forbundet med resten af økonomien, og en potentiel massebølge af konkurser ville have for alvorlige systemiske konsekvenser til at blive betragtet som en naturlig proces med markedsudvælgelse.
Blandt de postulerede interventionsinstrumenter følgende nævnes især:
- Gældsrestruktureringsprogrammer — lettere procedurer for indgåelse af forlig med institutionelle kreditorer, især med leasingselskaber og banker, med mulighed for at opdele restancer i afdrag uden yderligere sanktioner;
- Midlertidige leasingfridage — svarende til de løsninger, der blev brugt under COVID-19-pandemien, som giver transportører mulighed for at suspendere afdragsbetalinger i en bestemt periode uden risiko for at miste deres køretøjer;
- Statens likviditetsstøtteprogrammer — lavtforrentede lån eller kreditgarantier til strategiske logistikoperatører, finansieret af offentlige midler eller af instrumenter fra Bank Gospodarstwa Krajowego
- Mekanismer til at forkorte betalingsfrister — lovgivningsmæssige eller skattemæssige incitamenter for store entreprenører til at afregne fakturaer til transportunderleverandører hurtigere, hvilket direkte ville forbedre hele forsyningskædens smidighed;
- Udgiftslettelse for virksomheder — midlertidige nedsættelser eller udskydelser af sociale sikringsbidrag, skatteforskud eller gebyrer for brug af vejinfrastruktur.
Brancheorganisationer, herunder vognmandsforeninger, appellerer til regeringen om hurtigst muligt at indlede en dialog med sektoren og udvikle en redningspakke, før omfanget af konkurser når et punkt, hvor der ikke er nogen vej tilbage.
Udsigter for andet halvår af 2026 - risikoscenarier
Ved at se på de tilgængelige data og makroøkonomiske prognoser kan vi skitsere flere mulige scenarier for TSL-sektoren i de kommende måneder.
Pessimistisk scenario Dette forudsætter ingen væsentlig ekstern intervention, yderligere stigninger i energiomkostninger og en fortsat økonomisk afmatning i Vesteuropa. I dette tilfælde kan antallet af transportvirksomheders konkurser stige flere gange i forhold til historiske gennemsnit i andet halvår af 2026. Polske virksomheder mister markedsandele til transportører fra lande med lavere driftsomkostninger, og genopbygningen af disse positioner kan tage hele det næste årti.
Grundscenarie Prognosen forudser en delvis stabilisering af den geopolitiske situation, et moderat fald i brændstofpriserne og selektiv offentlig støtte til de største operatører. Antallet af konkurser vil stige, men der vil ikke opstå en systemisk krise. Markedet vil konsolideres, hvor stærkere aktører overtager transportkapaciteten i konkursramte virksomheder og genopbygger rentabiliteten ved højere fragtrater som følge af lavere udbud.
Optimistisk scenarie kræver en hurtig og afgørende regeringsreaktion, en betydelig genoplivning af den tyske industri og en deeskalering af spændingerne i Mellemøsten. Med den rette kombination af disse faktorer kan industrien undgå det værst tænkelige scenarie, selvom en tilbagevenden til forholdene før 2022 stadig vil tage flere år.
Risikovurdering for forretningspartnere - Hvad ledere har brug for at vide
Fra virksomheder, der benytter sig af transportører og logistikoperatører, kræver den nuværende situation en øjeblikkelig gennemgang. Politikker for styring af modpartsrisikoHer er de vigtigste anbefalinger:
- Verifikation af TSL-tjenesteudbydernes økonomiske situation — regelmæssig kontrol af entreprenørenes status i debitordatabaser (BIG InfoMonitor, KRD, ERIF) bør blive en standardprocedure og ikke en engangshandling ved underskrivelse af en kontrakt;
- Diversificering af transportørbasen — afhængighed af en eller to logistikoperatører i det nuværende miljø udgør en betydelig risiko for driftskontinuiteten; det er værd at opbygge relationer med alternative leverandører, før der opstår problemer;
- Nødklausuler i kontrakter — kontrakter med transportører bør indeholde klare bestemmelser om procedurer, der skal følges i tilfælde af manglende overholdelse af kontrakten, herunder retten til øjeblikkelig opsigelse af kontrakten og overførsel til en anden operatør;
- Overvågning af tidlige advarselssignaler — længere ordreeksekveringstider, hyppige anmodninger om forudbetalinger eller forskudsbetalinger, chaufførudskiftning og udskiftning af flåden med ældre køretøjer er signaler, der kan være tegn på økonomiske problemer hos logistikpartneren;
- Kreditforsikring — virksomheder, der er udsat for risikoen for underleverandørers insolvens, bør overveje at udvide deres forsikringsdækning til at omfatte politikker, der beskytter mod tab af tilgodehavender.
Resumé: En branche ved en skillevej
TSL-sektorens rekordstore gæld, der overstiger 3,38 milliarder PLN, er ikke en statistisk anomali – det er et symptom på en dyb, strukturel krise, der har bygget sig op i årevis og nu er fuldt manifest. Transport- og logistikbranchen, den moderne økonomis livsnerve, kræver øjeblikkelig opmærksomhed fra både politikere og finansielle institutioner.
For risikostyringsmedarbejdere og virksomhedsejere, der bruger TSL-tjenester, er én konklusion klar: Tiden for passiv observation er forbiAktivt at undersøge leverandører, diversificere logistikpartnere og opdatere risikostyringsprocedurer er nu ikke længere en luksus, men en forretningsmæssig nødvendighed. Virksomheder, der ignorerer disse signaler, kan blive krisens næste ofre – ikke som direkte deltagere i TSL-sektoren, men som dens kunder, der pludselig mister en pålidelig forsyningskæde.
De kommende måneder vil afsløre, om polsk logistik vil finde en vej ud af krisen – hvad enten det er gennem statslig indgriben, markedskonsolidering eller en forbedret global økonomi. Én ting er sikkert: beslutninger truffet nu – af både iværksættere og regeringer – vil forme denne strategiske industris sundhed i det næste årti.










