

Nye afgifter i Benelux og faldende mængder: Europæisk vejtransport forud for en likviditetskrise i 2026
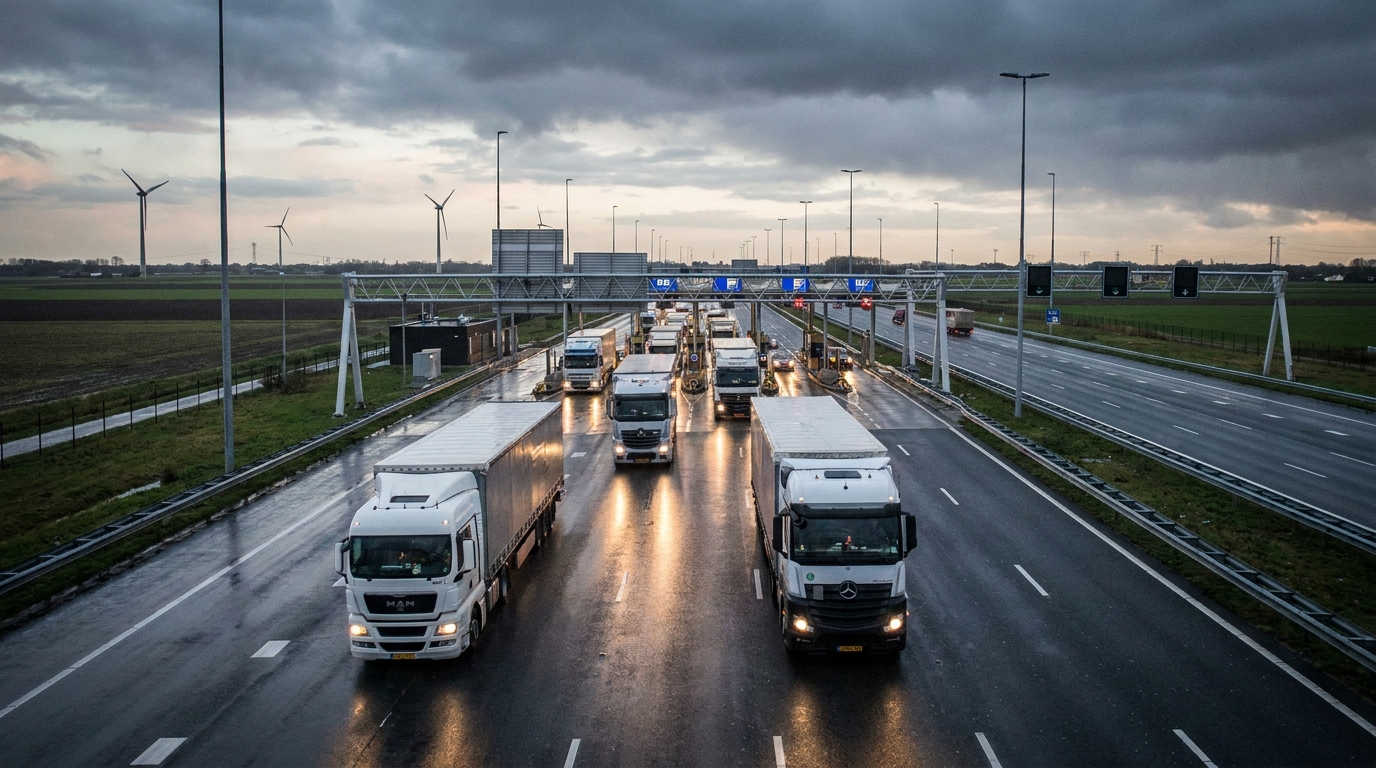
Den franske vejtransportforening (FNTR) har slået alarm. Statistiske data for første kvartal af 2026, kombineret med annonceringer af nye skatteafgifter i Holland og Belgien, tegner et billede af et europæisk vejtransportmarked, der er på vej mod en alvorlig finanskrise. Segmentet af små og mellemstore transportvirksomheder er særligt i fare, da driftsmarginerne har ligget lige over break-even-punktet i årevis. Hvis FNTR's prognoser bekræftes, kan andet halvår af 2026 se en betydelig acceleration i bølgen af insolvenser i TSL-branchen i hele Vesteuropa.
Data fra første kvartal af 2026: Stigningen i taksterne sparer ikke for faldende indtægter
Ved første øjekast kan dataene for de første tre måneder af 2026 virke forsigtigt optimistiske – de gennemsnitlige vejfragtpriser er steget med 1,4 % i forhold til året før. Under normale markedsforhold ville sådanne prisbevægelser blive fortolket som et tegn på en sektor i bedring og en styrkelse af transportørernes forhandlingsposition over for afskiberne. Virkeligheden er dog en helt anden.
En parallel, langt mere alarmerende indikator er faldet på 4% i den samlede fragtmængde i samme periode. Dette tal illustrerer tydeligt den faktiske efterspørgsel efter transporttjenester i Europa. Prisstigningen skyldes ikke øget efterspørgsel efter tjenester – det er snarere et forsøg på at tilpasse priserne til de stigende driftsomkostninger. Med samtidig faldende transportmængder falder transportvirksomhedernes indtægter i reelle tal, selvom kundefakturaen er en smule højere.
Dette fænomen – højere rater med færre ordrer – er et vækkeur for brancheanalytikere. Det peger på en svækket efterspørgsel i den europæiske realøkonomi og dermed begrænsede vækstmuligheder for logistiksektoren, i hvert fald på kort sigt. Data fra FNTR og det franske statistikbureau SDES bekræfter, at den observerede tendens ikke er en engangsanomali, men et vedvarende markedsmønster.
Finanspolitisk revolution i Benelux fra 1. juli 2026
Som om markedspresset alene ikke var en nok udfordring, skal europæiske transportører også håndtere en bølge af nye skatte- og paraskatteregler, der træder i kraft i centrale europæiske logistikknudepunkter.
Holland: ny lastbilafgift
Fra 1. juli 2026 indfører Holland en ny afgift, der opkræves direkte på tunge godskøretøjer, der kører på det hollandske vejnet. Denne regulering vil påvirke enhver transportør – uanset køretøjets registreringsland – der bruger den hollandske vejinfrastruktur til transit eller distribution.
Betydningen af denne beslutning kan ikke overvurderes. Rotterdam er Europas største havneby og et af verdens vigtigste logistikknudepunkter. Varer fra hele verden strømmer gennem hollandske veje, bestemt til kunder i Tyskland, Polen, Frankrig, de skandinaviske lande og snesevis af andre markeder. For tusindvis af transportvirksomheder er ruter gennem Holland ikke en mulighed, men en nødvendighed, der stammer fra strukturen i deres kunders forsyningskæder.
Indførelsen af den nye afgift betyder derfor en øjeblikkelig og næsten uundgåelig stigning i driftsomkostningerne for virksomheder, der betjener disse ruter. Skøn over de specifikke afgiftssatser er endnu ikke fuldt ud kendte, men selve annonceringen af reguleringen ses af FNTR som en alvorlig trussel mod rentabiliteten af grænseoverskridende transport.
Belgien: højere kilometerafgifter
Næsten samtidig annoncerede nabolandet Belgien betydelige stigninger i kilometerafgifterne for tunge lastbiler. Viatoll-systemet har været i drift i Belgien i flere år og dækker et bredt netværk af motorveje og nationale veje. Stigningen betyder, at hver kilometer, der køres på belgiske veje, vil koste transportørerne mere end før.
For virksomheder, der opererer langs den vesteuropæiske korridor – som forbinder havnene i Antwerpen med Europas indre markeder – udgør belgiske kilometerafgifter en betydelig del af deres variable omkostningsstruktur. Antwerpen, kontinentets næststørste søhavn, fungerer som en gateway for millioner af tons importerede og eksporterede varer hvert år. Derfor vil vejafgiftsstigninger på belgiske veje blive mærket af en bred vifte af transportører, uanset deres størrelse eller oprindelsesland.
Kombinationen af begge reguleringer – den hollandske lastbilafgift og de belgiske kilometerafgiftsforhøjelser – skaber en finanspolitisk synergistisk effekt. Ruter gennem Benelux, der tidligere blev betragtet som dyrere, men stadig rentable på grund af adgang til større europæiske havne, vil blive endnu mere omkostningsintensive. Der findes intet simpelt alternativ, der omgår begge lande samtidigt uden betydeligt længere ruter og øget brændstofforbrug.
Omkostningssakseffekten: Marginødelæggelsesmekanismen
Økonomer og risikoanalytikere har længe brugt udtrykket "omkostningssaks" til at beskrive en situation, hvor en virksomhed oplever samtidige stigninger i faste og variable omkostninger, samtidig med at den ikke er i stand til at øge priserne på sine produkter eller tjenester proportionalt. I transportbranchen er denne mekanisme særligt destruktiv på grund af omkostningsstrukturen hos en typisk transportør.
Et transportfirma har omkostninger i flere hovedkategorier: brændstof, chauffør- og personalelønninger, flådeleasing eller -finansiering, forsikring, vejafgifter samt vedligeholdelse og reparationer. De fleste af disse poster er relativt faste eller vanskelige at kontrollere – især på kort sigt. Brændstof er underlagt udsving i oliepriserne, chaufførlønningerne stiger på grund af kronisk mangel på arbejdskraft i branchen, og leasingbetalinger er kontraktligt forudbestemte.
I det beskrevne scenarie vil nye skatter og vejafgifter i Holland og Belgien slutte sig til denne liste over byrder, der er vanskelige at reducere. Samtidig begrænser faldende fragtmængder evnen til at generere tilstrækkelige indtægter til at dække den stadigt stigende omkostningsbase. Resultatet? Driftsmarginerne, der allerede er små, vil skrumpe yderligere, og nogle virksomheder vil overstige break-even-punktet og begynde at generere driftstab.
Små og mellemstore transportvirksomheder i krisens centrum
Det er vigtigt at understrege, at det europæiske marked for vejgodstransport strukturelt er domineret af mikro-, små og mellemstore virksomheder. Store logistikkoncerner – omend synlige og genkendelige – repræsenterer kun toppen af isbjerget. Langt de fleste ordrer opfyldes af virksomheder med flere eller et dusin køretøjer, ofte administreret af ejerne selv, ofte opererende som enkeltmandsvirksomheder med et par ansatte chauffører.
Dette markedssegment er kendetegnet ved flere specifikke træk, der gør det særligt sårbart over for de beskrevne trusler:
- Lave nettomarginer — I en typisk SMV inden for transport overstiger nettoresultatet sjældent 2-3 % af omsætningen og ligger ofte omkring 1 %. Enhver uforudset omkostningsstigning på et par procent kan vende et overskud til et tab.
- Høj gæld på rullende materiel — En moderne trækker, der opfylder Euro 6-emissionsstandarderne, eller som koster mere fra 150 euro til over 200 euro. De fleste mindre transportører finansierer flådekøb gennem leasing eller lån, hvilket genererer faste, ikke-omsættelige forpligtelser til finansielle institutioner.
- Svag forhandlingsposition over for afskibere — I et miljø med svækket efterspørgsel og intensiveret priskonkurrence har mindre virksomheder begrænset mulighed for at overvælte højere omkostninger på kunderne. Afskibere vil simpelthen overføre ordrer til en billigere konkurrent.
- Begrænsede likviditetsreserver — Manglen på en finansiel buffer betyder, at selv en midlertidig forværring af likviditeten kan udløse en gældsspiral: forsinkede betalinger til leverandører, akkumulerede renter, problemer med at betale leasingafdrag.
Kombinationen af disse faktorer med nye finanspolitiske byrder og faldende mængder skaber enrodoDette repræsenterer en meget høj risiko for den finansielle stabilitet i SMV'er i transportsektoren. Virksomheder, der tidligere har opereret på nippet til rentabilitet, kan blive tvunget til at suspendere eller afvikle deres aktiviteter. Virksomheder med lidt højere marginer vil gå ind i en vanskelig periode med omstrukturering.
Grøn omstilling som en ekstra investeringsbyrde
Den finanspolitiske og markedsmæssige kontekst ville i sig selv være tilstrækkelige udfordringer. Den europæiske transportsektor står dog samtidig over for en anden, lige så fundamental udfordring: det lovgivningsmæssige og omkostningsmæssige pres, der er forbundet med den økologiske omstilling.
Den Europæiske Unions klimapolitik stiller stadig strengere krav til transportsektoren.rodoFNTR-rapport fra 2025, dedikeret til miljøspørgsmålrodoSundhed og sikkerhed inden for vejgodstransport viser tydeligt omfanget af kapitaludgifter (CAPEX), som transportører skal afholde for at tilpasse sig de nye standarder. Dette vedrører primært:
- Investeringer i nul-emissionskøretøjer — Elektriske trækkere er, selvom de bliver mere og mere teknologisk tilgængelige, fortsat betydeligt dyrere end deres dieselmodstykker. Forskellen i købspris kan nå op til flere dusin procent, og ladeinfrastrukturen er fortsat utilstrækkelig.
- Alternative strømkilder — Brintteknologier er på pilotfasen og kræver enorme investeringer fra både transportører og udbydere af tankinfrastruktur.
- Økokørsel og telematikprogrammer — Implementering af systemer til overvågning af kørestil og optimering af brændstofforbrug kræver både teknologiske investeringer og omkostninger til personaleuddannelse.
For store transportkoncerner er finansiering af disse investeringer en vanskelig udfordring, men det er muligt gennem adgang til kapitalmarkeder, obligationsudstedelse eller finansiel støtte fra EU-programmer. For SMV'er er adgangen til overkommelig ekstern finansiering langt mere begrænset, især da banker bliver mere og mere forsigtige med at låne ud til enheder i en sektor, hvor voksende systemiske risici er tydelige.
Transportører, der ikke foretager miljømæssige investeringer, risikerer at blive udelukket fra en del af markedet – både på grund af lovgivningsmæssige krav og de voksende forventninger fra store virksomhedstransportører, for hvem deres forsyningskædes CO2-aftryk er ved at blive et nøglekriterium i valget af logistikpartnere. De, der beslutter sig for at investere, belaster deres balancer på et tidspunkt, hvor de allerede kæmper for at opretholde finansiel likviditet.
Markedsudsigter: Konsolidering er det uundgåelige svar
Alle de ovenfor beskrevne tendenser fører til én konklusion: Det europæiske marked for vejgodstransport står over for en gennemgribende omstrukturering. Finansielt svagere virksomheder, dem med høj gæld og lave reserver, vil gradvist blive tvunget ud af markedet – gennem konkurser, overtagelser eller frivillig driftsindstilling. Virksomheder med stærkere kapital vil tilegne sig markedsandele og ressourcer – primært flåde og chauffører.
Denne konsolideringsproces kan, selvom den potentielt kan føre til øget sektoreffektivitet set fra et makroøkonomisk perspektiv, skabe turbulens på kort sigt. Konkurser hos transportører betyder ubetalt gæld til kreditorer – leasingbanker, speditører, brændstofleverandører og tjenesteudbydere – og truer kontinuiteten i logistikoperationerne for de virksomheder, der har betroet dem opfyldelsen af ordrer.
Det er vigtigt at huske, at nogle af de enheder, der vil opleve økonomiske vanskeligheder i de kommende kvartaler, er virksomheder med etablerede markedspositioner, langvarige kunderelationer og tilsyneladende sunde balancer. Den omkostningsbesparende effekt kan være overraskende hurtig – et par kvartaler er nok til, at selv en relativt stabil virksomhed kan opbruge sine likviditetsreserver, når den står over for samtidige omkostningsstigninger og omsætningsfald.
Forretningsrisikoperspektivet: Hvad ledere og handelspartnere har brug for at vide
For virksomheder, der samarbejder med europæiske vejtransportører – hvad enten det er som speditører, finansielle institutioner, kreditforsikringsselskaber eller logistikpartnere – kræver denne situation en gennemgang af deres politikker for risikostyring modparter. Nedenfor er de vigtigste praktiske anbefalinger:
- Verifikation af transportpartnernes økonomiske situation — især dem, der opererer på ruter gennem Benelux, Tyskland og Frankrig. Det er værd at tjekke aktuelle regnskaber, gældsforhold og omsætning af debitorer. Virksomheder med høje udestående dage (DSO) kan allerede opleve likviditetsproblemer.
- Vurdering af transportørens omkostningsabsorberingsevne — spørgsmålet om, hvorvidt en handelspartner har en omkostningsstruktur, der gør det muligt for den at overleve stigningerne i vejafgifterne i Holland og Belgien uden en dramatisk forværring af resultaterne, er i dag afgørende for at vurdere risikoen ved fortsat samarbejde.
- Overvågning af ændringer i flådestrukturen — Et transportselskab, der hurtigt øger andelen af ældre køretøjer i sin flåde på bekostning af moderne køretøjer, kan signalere problemer med at finansiere flådeudskiftning. Dette er en indirekte indikator for likviditetsproblemer eller adgang til kredit.
- Diversificering af transportleverandørbasen — afhængighed af ét eller en meget snæver gruppe af luftfartsselskaber på nøgleruter er en operationel risiko, der kan opstå pludseligt, hvis en partner går konkurs eller indstiller driften.
- Analyse af indeksklausuler i transportkontrakter — Det er værd at undersøge, om eksisterende kontrakter indeholder mekanismer til automatiske takstjusteringer som følge af ændringer i vejafgifter og skatter. Fraværet af sådanne klausuler kan føre til konflikter og anspændte kontraktgenforhandlinger.
Resumé: Rødt lys for TSL-industrien i Vesteuropa
Signalerne fra FNTR- og SDES-dataene for første kvartal af 2026 er klare: Europæisk vejgodstransport går ind i en periode med øget økonomisk pres. Den samtidige effekt af faldende godsmængder, nye skatter og vejafgifter i Holland og Belgien samt kravene fra en dyr økologisk omstilling skaber enrodoet ekstremt krævende miljø for hele branchen - og særligt farligt for dens største segment, dvs. små og mellemstore transportører.
Anden halvdel af 2026 vil blive en test af den finansielle styrke for tusindvis af transportvirksomheder i hele Europa. For risikostyringsmedarbejdere og ejere af logistikvirksomheder betyder det en grundig gennemgang af deres handelspartnerporteføljer og en opdatering af procedurerne for vurdering af entreprenørernes operationelle kapacitet.rodoI en verden, hvor selv virksomheder med mange års tradition kan komme i økonomiske vanskeligheder inden for få kvartaler, er fremsynethed og proaktiv risikostyring uvurderlig.
EURODEBT.eu-platformen vil løbende overvåge situationen i TSL-sektoren og give information om vigtige finanspolitiske, lovgivningsmæssige og markedsmæssige ændringer, der påvirker de europæiske vejtransportørers situation.










