

Tørre Rhinen 2026: Krisen på Europas vandvej rammer forsyningskæder og virksomheders likviditet
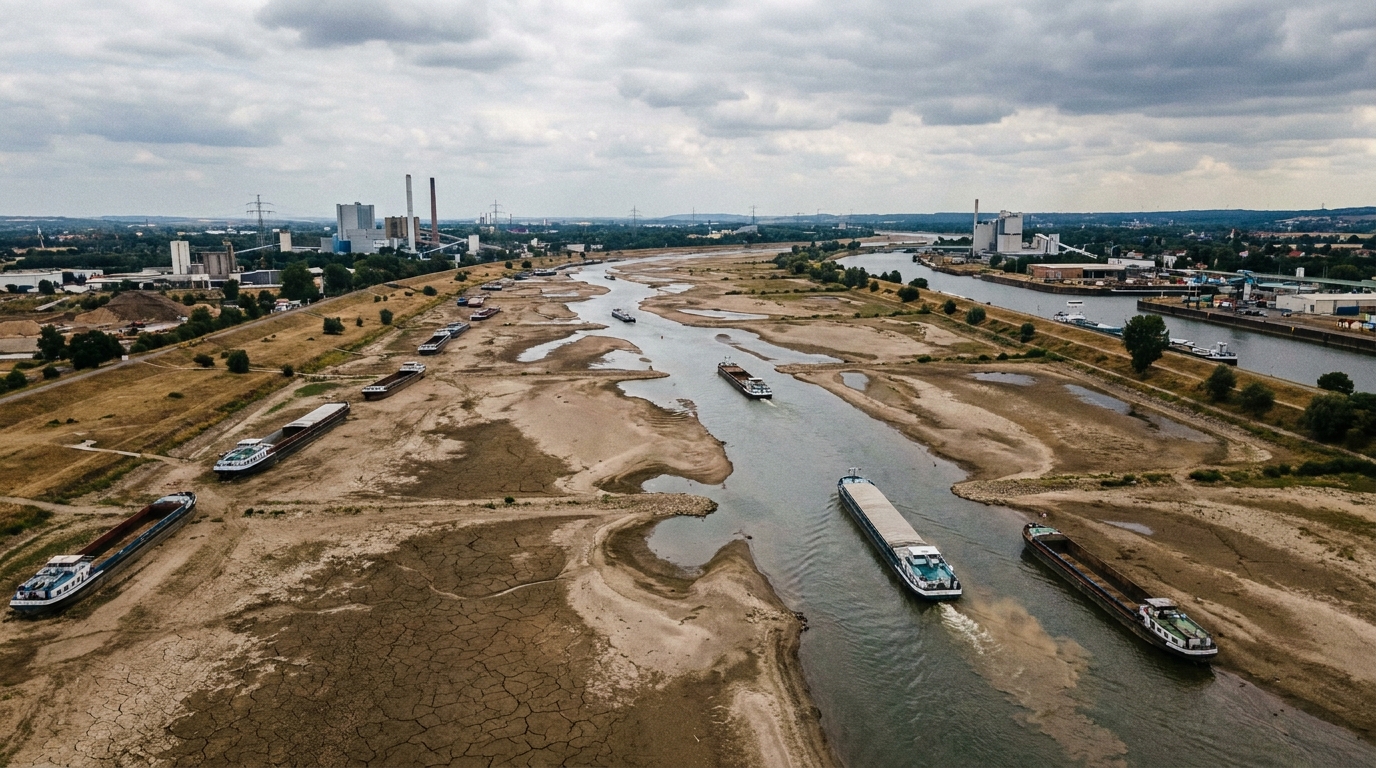
I august 2026 stod den europæiske transport- og logistikbranche over for en usædvanlig alvorlig operationel krise. Historisk lave vandstande på Rhinen - kontinentets vigtigste indenrigsfartsåre - førte til en drastisk reduktion af flodtransportkapaciteten, hvilket udløste en kædereaktion af stigende fragtomkostninger, leveringsforsinkelser og et stigende økonomisk pres på hundredvis af europæiske virksomheder. Det, der begyndte som et meteorologisk fænomen, eskalerede hurtigt til en stresstest for hele arkitekturen i de europæiske forsyningskæder.
Rhinen som Europas økonomiske pulsåre - hvad er risikoen ved at blokere den?
Rhinen er ikke nogen almindelig flod. Det er en af de vigtigste logistikruter på det gamle kontinent, der forbinder de industrielle hjerteområder i Tyskland, Frankrig og Schweiz med de store havnebyer ved Nordsøen - primært Rotterdam og Antwerpen. Ti millioner tons varer transporteres hvert år via denne vandvej: kul, jernmalm, kemikalier, brændstoffer, korn og industrielle komponenter. Omkostningerne ved flodtransport er mange gange lavere end vej- eller jernbanealternativer, hvilket i årtier har gjort Rhinen til en hjørnesten i rentabiliteten for mange grene af den europæiske tungindustri.
Når vandstanden falder til under økonomisk rentable driftsgrænser, begynder hele systemet at kollapse. Det er præcis, hvad Europa oplevede i sommeren 2026 – og ikke for første gang. Lignende, omend mindre alvorlige, episoder fandt sted i 2003, 2018 og 2022, hvilket tydeligt demonstrerer en intensiveret klimaudvikling, som logistikbranchen skal håndtere systemisk.
Pramkapaciteten falder til 20 procent – hvad betyder det i praksis?
En nøgleparameter, der illustrerer krisens omfang, er det dramatiske fald i fartøjernes kapacitet. Under normale vandforhold opererer indlandspramme med eller nær fuld kapacitet. I august 2026, med kritisk lav vandstand på kritiske målepunkter - såsom den berømte Kaub-måler i Tyskland - faldt kapaciteten på mange fartøjer til blot en femtedel af det normale. I praksis betyder det, at transport af den samme mængde gods kræver fem gange så mange rejser eller fem gange så mange pramme.
De økonomiske konsekvenser er umiddelbare og alvorlige. Skibsejere, der opererer på Rhinen, har indført såkaldte tilskud til lav vandstand (Ang. lave vandtillæg), som, afhængigt af flodstrækningen og lasttypen, kan overstige standardfragtraten mange gange. Fragtraterne for transport af et ton gods, der normalt ligger omkring et dusin euro, steg til flere dusin, og i nogle tilfælde endda over hundrede, under krisens højdepunkt. Disse omkostninger absorberes primært af producenter og importører - enheder, der ikke er i stand til at genforhandle priser med kunderne med kort varsel.
For risikostyringsmedarbejdere og kreditanalytikere er dette et stort wake-up call. Virksomheder, der er afhængige af flodtransport – især dem med relativt små driftsmarginer – kan gå fra rentabilitet til tabsgivende på få uger, hvis de ikke har tilstrækkelige sikkerhedsforanstaltninger på plads.
Godstransport til veje og jernbaner - overbelastet infrastruktur som den anden flaskehals
Den naturlige reaktion på lammelsen af flodtransport er at omlægge godstransport til alternative transportformer. Logistikvirksomheder og deres kunder begyndte massivt at søge efter tilgængelige lastbiler, vogne og andre transportressourcer for at redde leveringsplanerne. Virkeligheden viste sig imidlertid brutal: Europas vej- og jernbaneinfrastruktur gik ind i Reynai-krisen allerede betydeligt overbelastet.
Manglen på lastbilchauffører, som har plaget TSL-branchen i hele Europa i årevis, er blevet stadig mere akut. Der er mangel på tilgængelige lastbiler på spotmarkedet, og deres priser er steget voldsomt på grund af den pludselige stigning i efterspørgslen. Samtidig har jernbaneknudepunkter – især dem, der betjener intermodale omladningsterminaler – oplevet overbelastning. Godslinjekapaciteten i Tyskland og Holland, der allerede er strakt til det yderste, har ikke været i stand til at absorbere de ekstra mængder uden betydelige forsinkelser.
Resultatet var skabelsen af en slags dobbelt flaskehals: først på floden, derefter på land. Virksomheder, der besluttede sig for hurtigt at reorganisere deres forsyningskæder, betalte dyrt for det, både i form af højere rater og tab af tid på at organisere alternativ logistik. De, der udskød eller manglede tilstrækkelige operationelle og økonomiske ressourcer, oplevede betydelige forsinkelser i leveringen af råmaterialer og komponenter.
De mest sårbare sektorer: kemikalier, metallurgi og energi
Krisen har ramt forskellige brancher med varierende grad af alvor, men flere har befundet sig i en særlig vanskelig situation.
Kemisk industri
Tyskland og Benelux-landene er det europæiske centrum for kemisk produktion. De fleste store kemiske anlæg langs Rhindalen er afhængige af regelmæssige forsyninger af basale råvarer – fra olieprodukter, uorganiske syrer og industrigasser. Restriktioner for flodtransport udgør en reel trussel om produktionsnedbrud. Desuden kan nogle kemikalier på grund af deres natur ikke let transporteres ad vej eller jernbane, hvilket kræver specialiseret rullende materiel, hvis tilgængelighed er begrænset.
Metallurgi og stålindustri
Store stålværker i Ruhr-dalen og det østlige Frankrig modtager massivt kokskul og jernmalm, der transporteres med vand fra havne. Selv et par ugers forsyningsafbrydelser kan nødvendiggøre reduktioner i højovnsforsyningen, hvilket genererer enorme teknologiske og driftsmæssige omkostninger. Nedlukning og derefter genstart af en højovn er en dyr og tidskrævende operation – en proces, som virksomheden ikke har råd til at gentage ofte.
Konventionel energi
Nogle kulkraftværker er stadig i drift i Europa, især som reservekapacitet. Transport af termisk kul med pramme er en af de billigste metoder, der findes. Nedetid på Rhinen resulterer i højere brændstofomkostninger, hvilket på et reguleret eller kontraktmæssigt energimarked kan betyde driftstab for operatørerne af sådanne værker.
Juridiske og kontraktlige aspekter: force majeure og kontraktgenforhandlinger
Rhinkrisen har rejst en række komplekse juridiske spørgsmål, der direkte påvirker aktørerne i transport- og logistikbranchen. Mange fragt- og leveringskontrakter indeholder klausuler Force majeure — force majeure — som i teorien beskytter parterne mod konsekvenserne af begivenheder, der er umulige at forudsige eller kontrollere. I praksis er anvendelsen af disse klausuler dog undertiden genstand for juridiske tvister.
Det centrale spørgsmål er, om systematisk tilbagevendende tørkeperioder på Rhinen – registreret gentagne gange i løbet af de sidste to årtier – stadig kan betragtes som uforudsigelige begivenheder, eller om de er ved at blive en forudsigelig operationel risiko, som afskibere og speditører skal forberede sig på. Svaret på dette spørgsmål vil afgøre, hvem der skal bære omkostningerne ved forsinkelser og kontraktafvigelser.
For logistikvirksomheder og deres kunder betyder det at gennemgå eksisterende kontrakter og, hvor det er muligt, genforhandle vilkår, herunder klausuler vedrørende navigationsforhold. Mange virksomheder har været tvunget til at indgå kontraktændringer eller forhandle forlængede leveringstider, hvilket har genereret yderligere administrative og juridiske omkostninger.
Likviditetsrisiko og konsekvenser for markedet for virksomhedsgæld
Fra et finansielt risikoanalyseperspektiv – og det er det perspektiv, vi følger på EURODEBT.eu-platformen – giver Rhinkrisen flere vigtige signaler, som ikke bør undervurderes.
For det første, pludselige og uforudsete stigninger i logistikomkostninger De udgør en direkte trussel mod virksomhedernes finansielle likviditet. Virksomheder, der i begyndelsen af året planlagde deres logistikbudgetter baseret på normal tilgængelighed over Rhinen, stod over for transportudgifter, der var flere gange højere i august. Denne uoverensstemmelse mellem plan og virkelighed nødvendiggør behovet for at søge yderligere kortfristet finansiering - kreditlinjer, factoring eller andre likviditetsinstrumenter. Virksomheder med stramme finansieringsstrukturer kan have svært ved at opnå disse midler på acceptable vilkår.
For det andet fald i produktion og leveringsforsinkelser resulterer i risiko for kontraktlige sanktioner og krav fra entreprenører. Selv hvis en virksomhed med succes påberåber sig force majeure, kræver selve forsvarsproceduren tid og penge. I ekstreme tilfælde kan dette resultere i opsigelse af nøglekontrakter og tab af strategiske kunder.
For det tredje skal markedet overvåge situationen for udstedere af virksomhedsgæld i logistik-, kemi- og stålsektoren for en potentiel forværring af gældsbetjeningsforholdene. Virksomheder, der normalt formåede at tilbagebetale deres forpligtelser, kan i en omkostningskrise overskride de tærskler, der er angivet i deres lånebetingelser, hvilket kan udløse beskyttelsesmekanismer for banker og obligationsejere.
Systemets strukturelle svagheder: vil Europa lære af lektien?
Hver efterfølgende tørke på Rhinen afslører den samme dybtliggende svaghed i de europæiske forsyningskæder: overdreven afhængighed af en enkelt transportrute, mangel på tilstrækkelige buffere og beredskabsplaner. Logistikbranchen har i årevis nydt godt af de lave omkostninger ved flodtransport og optimeret sine driftsmodeller for effektivitet under gunstige forhold. Prisen for denne optimering afsløres netop i krisetider.
Eksperter peger på flere retninger for nødvendige tilpasninger:
- Investeringer i skibe med mindre dybgang — Nye generationer af pramme til indlandstransport, der er designet til at operere ved lav vandstand, kan reducere sårbarheden over for tørke betydeligt. En sådan modernisering af flåden kræver dog tid og milliarder af dollars i kapitaludgifter.
- Diversificering af forsyningsruter — Virksomheder bør på forhånd identificere alternative transportruter og opbygge relationer med multimodale tjenesteudbydere i stedet for kun at beholde dem som en reservemulighed.
- Strategiske aktiereserver — at opretholde bufferlagre af råvarer og halvfabrikata på et niveau, der giver mulighed for flere ugers produktion uden eksterne forsyninger, er en omkostning, der dog kan beskytte mod mange gange større tab under en krise.
- Indeksering og forsikringsklausuler i kontrakter — flere og flere virksomheder beslutter at indføre automatiske prisjusteringsmekanismer i deres fragtkontrakter afhængigt af vandstanden og at købe specialiseret navigationsrisikoforsikring.
Implementeringen af disse forslag kræver dog koordinering på sektor- og regulatorisk niveau. En enkelt virksomhed, selv en stor en, kan ikke eliminere systemisk risiko alene. Der er behov for en aktiv europæisk politik – både med hensyn til at tilpasse vandinfrastrukturen og støtte investeringer i flåder, der er tilpasset klimaændringer.
Kortsigtede udsigter: forsigtig optimisme under omstændighederne
I slutningen af august 2026 bragte nedbør i Rhinbækkenet en vis lettelse – vandstanden steg en smule på centrale punkter, hvilket muliggjorde øget pramkapacitet. Brancheeksperter er dog enige: denne lettelse er midlertidig og utilstrækkelig til at opveje virkningerne af den flere uger lange krise.
Det logistiske efterslæb, der blev akkumuleret i august, vil kunne mærkes i uger og endda måneder fremover. Virksomheder skal genopbygge lagerreserver, håndtere produktionsefterslæb og økonomisk håndtere konsekvenserne af krisen. For speditører og afskibere er dette en tid med intenst operationelt arbejde – og samtidig et øjeblik, hvor de økonomiske svagheder hos enheder, der er blevet overvundet, ikke kun påvirket, af krisen, vil blive afsløret.
Konklusioner for risikostyringsmedarbejdere og deltagere på det finansielle marked
Rhinkrisen i 2026 giver adskillige praktiske erfaringer, som bør afspejles i risikovurderingsmetoder og kreditpolitikker for enheder i TSL-sektoren og industrier, der er afhængige af flodtransport.
Først og fremmest, hydrologisk risiko bør behandles som et fuldt udviklet element i vurderingen af operationel risiko logistikvirksomheder og deres kunder – samt geopolitiske, valuta- og regulatoriske risici. Når man vurderer kreditværdigheden af virksomheder, der er afhængige af Rhinen, er det værd at analysere deres beredskabsplaner og graden af logistikdiversificering.
For det andet Kontraktaftaler indgået med transportvirksomheder bør revideres med hensyn til klausuler vedrørende navigationsforhold.Fraværet af sådanne klausuler eller deres ugunstige fortolkning kan betyde, at enheden i tilfælde af endnu en tørke vil bære de fulde logistikomkostninger uden mulighed for at fordele dem mellem transportudbyderen.
For det tredje, De kemiske og metallurgiske sektorer i Tyskland, Østrig og Schweiz fortjener særlig opmærksomhed fra gældsanalytikere i forbindelse med overvågning af likviditets- og gældsbetjeningsforhold i de resterende måneder af 2026. Virkningerne af Rhinkrisen vil vise sig i kvartalsresultaterne med forsinkelse - og det er her, de kan overraske markedet.
Den tørre Rhin er ikke bare et billede af en revnet flodleje på sociale medier. Det er en alvorlig, målbar trussel mod profitabiliteten og solvensen for snesevis af enheder på det europæiske marked. De, der genkender det i tide og korrekt prissætter det i deres risikomodeller, vil få en fordel. De, der ignorerer det, kan blive overraskede over konsekvenserne, som vil vise sig netop på det mest ubelejlige tidspunkt.










