

Told fra Kina: Skattekontoret retsforfølger polske logistikere for toldsvindel. TSL-branchen er på randen af krise.
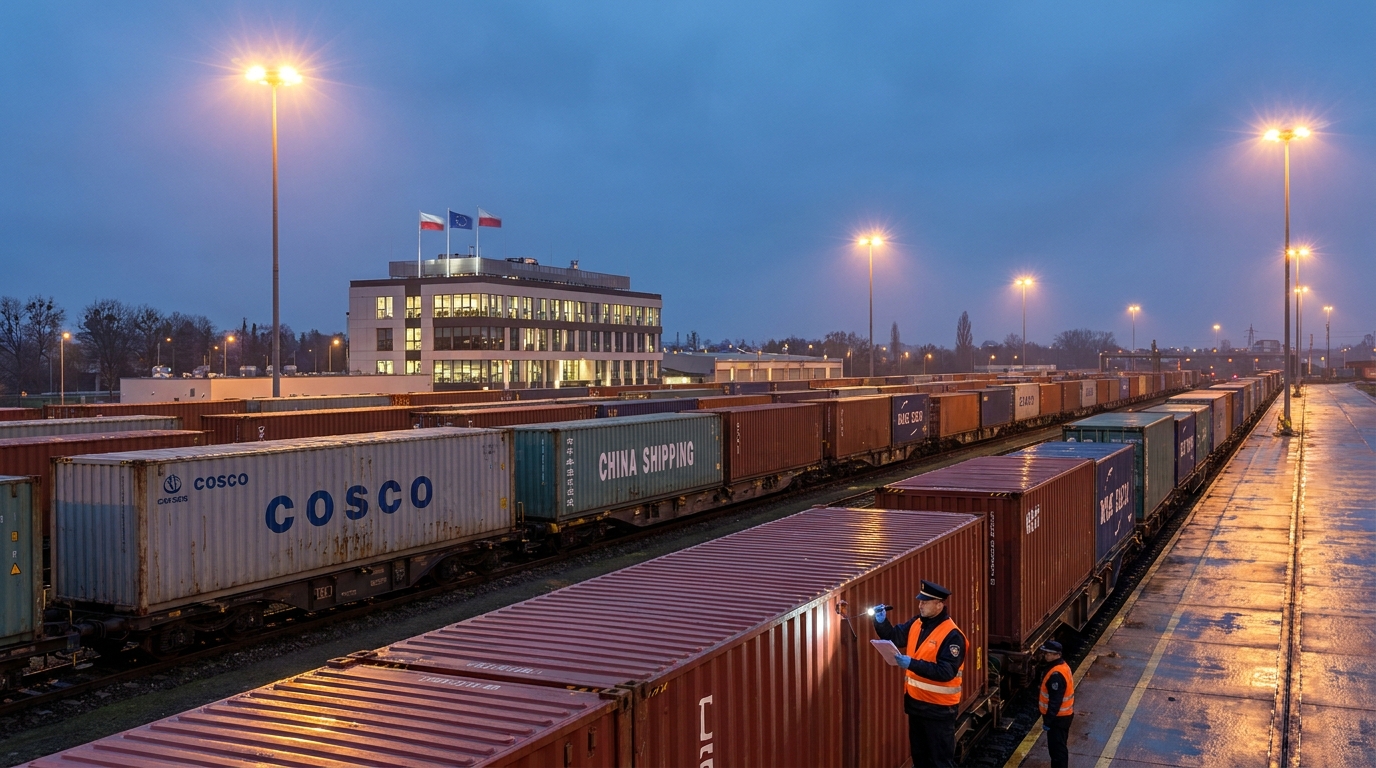
Den polske transport-, speditions- og logistikindustri (TFL) kæmper med en voksende krise, der kan ryste hele sektorens fundament. Den nationale skatteforvaltning (KAS) sender massive krav om betaling af forfalden told til logistikvirksomheder og jernbaneselskaber, der betjener den Nye Silkevej – enheder, der ifølge EU-efterforskere ikke bevidst var involveret i nogen form for bedrageri. Da skattemyndighederne ikke er i stand til at inddrive betalinger fra de faktiske gerningsmænd bag bedrageriet – asiatiske frontselskaber, der for længst er forsvundet fra markedet – kontakter de lovlige virksomheder, der opererer i Polen, og inddriver toldskyld fra dem baseret på bestemmelser om solidarisk hæftelse. Konsekvenserne af denne tilgang kan være katastrofale, ikke kun for de enkelte virksomheder, men for hele den logistiske infrastruktur, der forbinder Europa og Asien.
Hvordan fungerede toldsvindelmekanismen?
For at forstå, hvorfor polske logistikvirksomheder befinder sig i en så vanskelig situation, er det nødvendigt at spore den kriminelle mekanisme, der ligger til grund for den nuværende krise. Denne praksis blev oprindeligt opdaget og dokumenteret af Det Europæiske Kontor for Bekæmpelse af Svig (OLAF) som en del af en storstilet undersøgelse af import fra Kina til Den Europæiske Union.
Svindlernes plan var omhyggeligt planlagt og konsekvent udført. Udenlandske importører, oftest forbundet med asiatiske enheder eller særligt etablerede offshore-virksomheder, indførte varer i Den Europæiske Unions toldområde ved hjælp af falsk eller manipuleret dokumentation. Svindlen involverede to grundlæggende metoder: enten at deklarere containernes indhold som værende helt anderledes end det faktiske indhold, eller at undervurdere toldværdien af importerede varer drastisk.
Resultatet var altid det samme: Disse virksomheder betalte en brøkdel af de skyldige told- og skatter og dermed opnåede de en urimelig, massiv prisfordel i forhold til ærlige konkurrenter i det indre europæiske marked. Da skattemyndighederne begyndte at vise interesse for en given enhed, likviderede importørerne straks deres aktiviteter og forsvandt bogstaveligt talt fra markedet, hvilket efterlod tomme virksomheder og uinddrivelig gæld. Som følge heraf stod skattemyndighederne - i Polen og andre EU-lande - over for en uigennemtrængelig mur: de faktiske gerningsmænd blev uopnåelige, og de offentlige budgetter led reelle tab.
Solidarisk hæftelse - en lov, der rammer de uskyldige
I denne situation har skattemyndighederne tyet til et værktøj, der er fastsat i både EU's toldkodeks og nationale skatteregler – princippet om solidarisk hæftelse for toldskyld. Anvendelsen af princippet i den nuværende kontekst rejser dog grundlæggende juridiske og etiske spørgsmål.
Ifølge Finansministeriets fortolkning kan selve den omstændighed, at man deltager i en toldprocedure – herunder indgivelse af transitdokumenter på importørens vegne – medfører ansvar for toldskyld, der opstår som følge af afgivelse af ukorrekte oplysninger. Med andre ord, hvis oplysningerne i en toldangivelse viser sig at være unøjagtige, kan enhver enhed, der er involveret i opfyldelsen af formaliteterne, holdes økonomisk ansvarlig – uanset om de var bekendt med uregelmæssighederne eller handlede i fuld god tro.
I praksis betyder det, at KAS-krav går til:
- Toldmyndigheder — som professionelt håndterede toldbehandlingen og indsendte dokumenter på importørernes vegne;
- Jernbaneselskaber — betjene ruter på den Nye Silkevej og transportere containere til EU's toldkontorer;
- Logistikoperatører — ansvarlig for at organisere forsyningskæden og transitprocedurerne.
Finansministeriet forsvarer sin holdning og påpeger, at virksomheder, der anser skatteafgørelser for at være urimelige, har en klageproces tilgængelig. For mange iværksættere, især dem i SMV-sektoren, er udsigten til årelange og dyre juridiske kampe med skattemyndighederne ensbetydende med en dom – selv hvis de i sidste ende vinder, kan de miste deres økonomiske likviditet længe før dommen afsiges.
Industriens stemme: De uskyldige betaler for de skyldige
ŚrodoBranchen reagerer på denne situation med voksende bekymring. TSL-markedseksperter og -praktikere understreger en fundamental misforståelse af den specifikke karakter af fragtfirmaers arbejde, som synes at ligge til grund for skattemyndighedernes handlinger.
Joanna Porath, administrerende direktør for toldmyndigheden AC Porath, fremhæver et centralt problem: Logistikvirksomheder og transportører er eneansvarlige for transitproceduren. Deres opgave er fysisk, sikkert og rettidigt at levere gods fra lastestedet – ofte en tørhavn ved EU's østlige grænse – til det udpegede toldsted. Dette og intet mere. Logistikmedarbejdere har hverken den tekniske adgang eller den juridiske myndighed til at åbne containere og verificere deres faktiske indhold – toldsegl er per definition ukrænkelige indtil officiel toldbehandling. Desuden mangler toldmyndighederne værktøjerne og ekspertisen til uafhængigt at verificere de specialiserede toldklassifikationer, der pålægges af afskibere og importører.
"Det er ligesom at holde en kurér ansvarlig for, at den pakke, han leverede, indeholdt smuglervarer," kommenterer en brancheekspert. "Kuréren modtager pakken med et konnossement og leverer den til den angivne adresse. Han har hverken ret eller pligt til at åbne den og kontrollere dens indhold."
Det er vigtigt at bemærke, at OLAF's resultater tydeligt bekræfter, at polske logistik- og transportvirksomheder ikke bevidst var involveret i toldsvindel og ikke anses for at være mistænkte for at deltage i organiserede kriminelle grupper. Ikke desto mindre tillader loven – som den fortolkes i øjeblikket – inddrivelse af gæld hos dem, som ikke var deres skyld.
Europæisk dimension: Polen er ingen undtagelse
Det beskrevne problem er ikke unikt for Polen. Lignende tilfælde dukker op i hele Den Europæiske Union, hvor indenlandske logistikvirksomheder drev forsyningskæder, der ubevidst var viklet ind i uærlige asiatiske importører. Tyskland, Frankrig, Benelux-landene – i hvert af disse lande står told- og skattemyndighederne over for det samme dilemma: hvordan kan de inddrive tabte budgetindtægter, når de faktiske gerningsmænd er uden for rækkevidde?
Problemets systemiske karakter stammer fra flere overlappende faktorer. For det første har den dynamiske udvikling af jernbaneforbindelser mellem Asien og Europa som en del af den nye Silkevej i løbet af det sidste årti skabt enorme mængder af varer og tolddokumenter, der er vanskelige at kontrollere effektivt. For det andet indeholder bestemmelserne i EU-toldkodeksen, omend detaljerede, smuthuller, der giver mulighed for forskellige fortolkninger af deltagernes ansvarsområde i transitprocedurer. For det tredje anvender forskellige medlemsstater disse bestemmelser med varierende grad af stringens, hvilket skaber et heterogent og uforudsigeligt miljø.rododen juridiske ramme for operatører, der opererer på tværs af grænser.
Systemisk risiko for polsk logistik
Eksperter advarer: Konsekvenserne af den nuværende kurs kan være vidtrækkende og meget omkostningsfulde for den polske økonomi. Polen indtager en strategisk position i det europæiske logistiknetværk – et centralt knudepunkt for jernbane- og vejforbindelser på øst-vest-aksen. Gennem årene har polske TSL-virksomheder opbygget en stærk position i forbindelse med den Nye Silkevej og er blevet et afgørende led i varestrømmen mellem Asien og Europa.
Hvis KAS-politikken ikke ændres, eller der ikke udvikles klare regler for at beskytte deltagernes gode tro i toldprocedurer, står branchen over for følgende trusler:
- En bølge af konkurser — skattemyndighedernes krav kan overstige de enkelte virksomheders økonomiske formåen, især mindre toldmyndigheder og regionale transportører, hvilket kan føre til deres konkurs;
- Handelslammelse — virksomheder, der ønsker at undgå risiko, kan i massiv grad stoppe med at betjene kunder fra Kina eller generelt stoppe med at transportere varer fra Asien, hvilket vil lamme vigtige handelsruter;
- Stigning i serviceomkostninger — selv de virksomheder, der beslutter at fortsætte deres drift, vil blive tvunget til drastisk at øge servicepriserne for at dække de øgede risici og omkostninger ved verifikationsprocedurer;
- Tab af konkurrenceevne — Polske operatører vil blive dyrere og mindre attraktive sammenlignet med konkurrenter fra lande, hvor reglerne håndhæves mindre strengt.
Kend din kunde i TSL-branchen – nødvendighed eller fiktion?
Som reaktion på den voksende regulatoriske risiko forsøger nogle logistikvirksomheder at implementere procedurer, der tidligere primært var kendt fra den finansielle sektor – såkaldt KYC (Know Your Customer) – det vil sige procedurer til grundig verificering af kundernes troværdighed. I praksis betyder det blandt andet at kontrollere kundernes kredit- og registerhistorik, verificere deres virksomhedsforbindelser, analysere tidligere toldangivelser og overvåge sanktionslister og advarsler fra toldmyndighederne.
Problemet er, at selv de bedst designede KYC-procedurer ikke yder fuldstændig beskyttelse. Special purpose vehicles (special purpose vehicles), der er oprettet uden driftshistorik eller synlige forbindelser til tidligere svindel, er per definition vanskelige at identificere som højrisikoenheder. Når en logistikvirksomhed bestiller en transporttjeneste, har den ofte ingen måde at verificere, hvad der rent faktisk er inde i containerne, eller om den deklarerede toldværdi er nøjagtig.
Derudover indebærer implementering af avancerede verifikationsprocedurer reelle omkostninger – både økonomiske (IT-systemer, gebyrer for databaseadgang og ansættelse af compliance-specialister) og operationelle (forlængede ordrebehandlingstider). For mindre enheder kan disse omkostninger være uoverkommelige.
Hvad kræver situationen? Et risikostyringsperspektiv.
Fra et forretningsrisikostyringsperspektiv kræver den nuværende situation, at TSL-virksomheder, der opererer i Polen og i hele EU, straks tager tilpasningsforanstaltninger. Risikostyringsansvarlige hos transport- og logistikvirksomheder bør først revidere deres kundeporteføljer for toldrisikoeksponering, med særlig vægt på enheder, der importerer varer fra Kina via polske grænseovergange og jernbaneterminaler.
Vigtige anbefalinger til virksomheder i TSL-sektoren inkluderer:
- Revision af kontrakter med importører — især med hensyn til ansvarsklausuler for nøjagtigheden af toldoplysninger og klagemekanismer i tilfælde af krav fra skattemyndighederne
- Implementering eller udvidelse af KYC-procedurer — med særlig vægt på at verificere nye kunder uden for EU og enheder med kort markedserfaring;
- Toldrisikoforsikring — det er værd at undersøge tilgængeligheden af forsikringsprodukter, der dækker krav fra toldmyndighederne på grundlag af solidarisk hæftelse;
- Aktiv deltagelse i regulatorisk dialog — virksomheder bør samarbejde med brancheforeninger, der lobbyer for ændringer i fortolkningen af regler eller udstedelse af klare ministerielle retningslinjer;
- Overvågning af retssager og retspraksis — Opfølgning på domme i lignende sager kan give juridiske argumenter og indikere effektive forsvarsstrategier.
Presserende behov for dialog: industri vs. Finansministeriet
Ifølge eksperter og repræsentanter for TSL-sektoren er et centralt element i løsningen af krisen at etablere en konstruktiv dialog mellem Finansministeriet og organisationer, der repræsenterer logistikbranchen, så hurtigt som muligt. Målet med denne dialog bør være at udvikle klare, gennemsigtige og forholdsmæssige ansvarlighedskriterier, der på den ene side beskytter statsbudgettets interesser, men på den anden side ikke fører til ruin for enheder, der har handlet i god tro og inden for rammerne af deres myndighed.
Det foreslås især at:
- Finansministeriets udstedelse af officielle retningslinjer, der specificerer, hvilke specifikke due diligence-aktiviteter fra toldmyndighedernes og transportørernes side der er tilstrækkelige til at udelukke deres solidariske ansvar;
- Indførelse af den såkaldte safe harbor for logistikkender, der har udvist due diligence;
- Oprettelse af en mekanisme til hurtige konsultationer med industrien om fortolkning af toldbestemmelser i nye, præcedensskabende sager;
- Harmonisering af tilgangen på EU-plan, så polske virksomheder ikke behandles hårdere end deres konkurrenter i andre medlemsstater.
Resumé: Risiko for partnere og entreprenører
Denne situation påvirker direkte risikovurderingen ved at samarbejde med polske logistikvirksomheder og jernbaneselskaber. Disse enheder kan når som helst blive modtagere af alvorlige økonomiske krav fra skattemyndighederne – krav, der ikke stammer fra deres egen uagtsomhed, men fra undvigende svindleres aktiviteter.
For forretningspartnere, entreprenører og finansieringsinstitutter i TSL-sektoren betyder det, at man skal overveje denne specifikke regulatoriske risiko, når man vurderer den økonomiske situation og driftsstabiliteten hos polske logistikvirksomheder. Det er værd at kontrollere, om en given virksomhed har igangværende told- og skatteprocedurer, hvilke compliance-procedurer den har implementeret, og hvordan den håndterer risikoen for solidarisk hæftelse.
Den polske logistikbranche befinder sig i en hidtil uset situation – den betaler prisen for systemiske ufuldkommenheder i toldlovgivningen og de retshåndhævende myndigheders hjælpeløshed over for organiserede kriminelle grupper, der opererer i udlandet. Uden hurtig lovgivningsmæssig indgriben, eller i det mindste en ændring i fortolkningspraksis, fra Finansministeriet, kan sektoren gå ind i en fase af dyb strukturel krise, hvis konsekvenser vil mærkes i hele den polske økonomi.










