

Grænsekontroller i Tyskland koster TSL-branchen op til 88 millioner euro om måneden. Risikoen for transportørernes konkurs stiger.
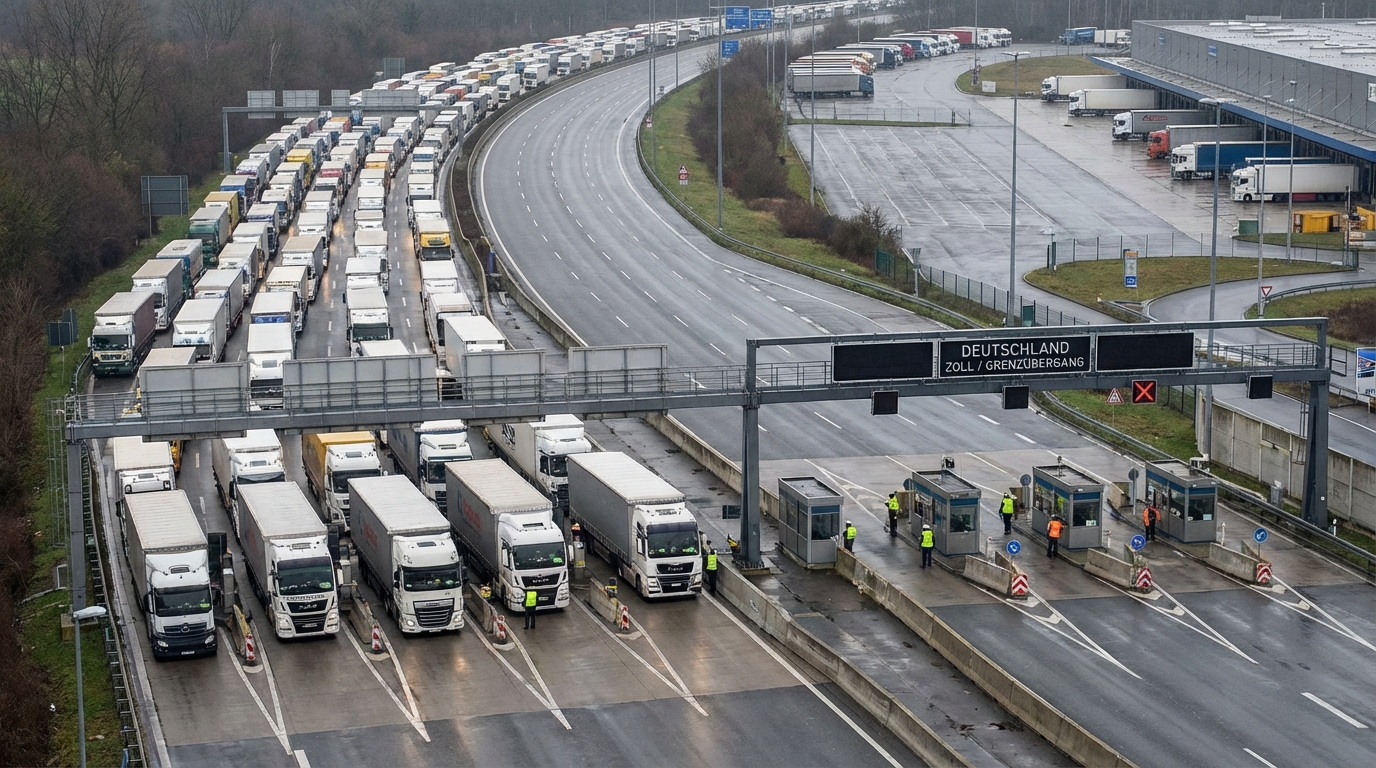
Tyskland forlænger grænsekontrollen indtil mindst efteråret 2026. For den europæiske transport-, speditions- og logistikbranche betyder dette en fortsættelse af krisen, som allerede genererer tab på mellem 60 og 88 millioner euro om måneden. De mest udsatte er polske transportører - førende inden for grænseoverskridende transport i Europa - hvis marginer eroderer under påvirkning af stigende driftsomkostninger og faldende fragtrater. Risikoanalytikere advarer om, at insolvensraten for virksomheder, der betjener den tyske rute, kan stige betydeligt inden udgangen af 2026.
Grænserne lukkes på ubestemt tid – hvad sker der egentlig?
I efteråret 2023 genindførte den tyske forbundsregering kontrol ved flere landegrænser med henvisning til behovet for at begrænse ulovlig migration. Beslutningen blev officielt bekræftet af kansler Olaf Scholz og daværende indenrigsminister Nancy Faeser. Restriktionerne berørte grænseovergangene til Polen, Tjekkiet, Østrig, Holland, Danmark, Belgien og Luxembourg. Oprindeligt var disse foranstaltninger beregnet til at være midlertidige – hvilket er i overensstemmelse med EU-retten. Schengengrænsekodeksen tillader kun genindførelse af intern kontrol i nødsituationer og i en strengt defineret periode, normalt ikke over to år i alt.
I mellemtiden har Berlin annonceret en forlængelse af kontrolordningen indtil mindst den 15. september 2026, hvilket giver anledning til alvorlige juridiske og politiske bekymringer. Luxembourg og Danmark har allerede indgivet formelle klager til Europa-Kommissionen med henvisning til en uforholdsmæssig krænkelse af den frie bevægelighed for personer og varer - et af de grundlæggende principper i det europæiske indre marked. Tyskland forsvarer sin holdning med data: Siden indførelsen af kontrollen er næsten 47 forsøg på ulovlig grænseovergang blevet forhindret, næsten 2 personer mistænkt for menneskesmugling er blevet anholdt, og antallet af asylansøgninger i 2025 er faldet med en tredjedel i forhold til året før.
Argumenterne for offentlig sikkerhed er politisk klare, men fra et markeds- og finanspolitisk perspektiv kompenserer de ikke for de enorme tab, som denne politik genererer i den europæiske TSL-sektor.
Tal, der burde alarmere enhver risikomanager
For at kunne vurdere problemets omfang korrekt er det værd at huske situationen før stramningen af kontrollen. Tyskland, som kontinentets største økonomi og et knudepunkt for europæiske forsyningskæder, var det land, gennem hvis grænser cirka 42 procent af al vejtransport inden for EU flød – uden stop, kontinuerligt og forudsigeligt. Denne flydende balance var et af fundamenterne for Centraleuropas logistiske effektivitet.
I dag er billedet dramatisk anderledes. Transportører rapporterer om massive trafikpropper ved næsten alle vigtige grænseovergange. Bundesverband Spedition und Logistik, den førende brancheforening for speditører og logistikoperatører, anslår, at tab som følge af forlængede transittider varierer fra 60 til 88 millioner euro om månedenDataene vedrørende grænsen til Holland er særligt sigende: den årlige samlede trafikpropper, der genereres ved denne ene overgang, overstiger 730 kilometer.
Hvad ligger der bag disse abstrakte tal i operationelle termer? Hver times uplanlagt nedetid for et lastbilkombination koster en transportør mellem 75 og 100 euro – inklusive køretøjets afskrivning, chaufføromkostninger, brændstofforbrug ved tomgang og tabet af evnen til at fuldføre den næste ordre. Med en årlig godsmængde gennem Tyskland anslået til omkring 70 millioner tons, svarende til over 3 millioner læssede trailere, måles de samlede tab for hele den europæiske økonomi nu ikke i millioner, men i milliarder af euro.
Chauffør som et offer for systemet - HR-krisen forværres
Transportbranchen har i årevis kæmpet med en kronisk mangel på professionelle chauffører. Forskellige estimater anslår, at der er en mangel på 100 til 200 stillinger i Europa. I denne sammenhæng repræsenterer hver time, der bruges i kø ved grænsen, ikke kun en økonomisk omkostning, men også et spild af knappe menneskelige ressourcer.
Chauffører er underlagt strenge regler vedrørende køretider og obligatoriske pauser, som fastsat i forordning (EF) nr. 561/2006 og reguleret af digitale fartskrivere. Ventetid ved grænsen udtømmer den tilladte arbejdstid og tvinger uplanlagte stop og hvileperioder frem, før de når deres destination. Dette har en dobbelt negativ effekt: det forsinker udførelsen af den nuværende ordre og forstyrrer hele transportørens driftsplan for de følgende dage. Virksomheder, der har haft omkostninger til rekruttering og uddannelse af medarbejdere, oplever nu, at deres tidseffektivitet reduceres dramatisk på grund af helt eksterne faktorer uden for deres kontrol.
Slutningen på just-in-time-æraen – Logistik sat et årti tilbage
Den måske mest alvorlige, omend vanskeligt kvantificerede, konsekvens af de igangværende kontroller er den systemiske forstyrrelse af avancerede logistikmodeller. I de sidste tre årtier har den europæiske industri – især bilsektoren, som fortsat er hjertet i den tyske økonomi – bygget sin konkurrenceevne på søjlen om forudsigelighed i udbuddet.
Modele "lige-i-tid" (JIT) og "lige i rækkefølge" (JIS)-systemer leverer komponenter præcist, når de er nødvendige på produktionslinjen, i den korrekte samlerækkefølge. Dette system eliminerer behovet for at opretholde dyre lagerbeholdninger og muliggør optimal styring af produktionspladsen. Fundamentet er dog urokkelig forudsigelighed af leveringstid – noget, der i dag er blevet en illusion med grænsekontroller.
Virksomheder er tvunget til at foretage en smertefuld tilpasning af deres strategier: de bevæger sig væk fra omkostningsoptimering og hen imod en dyr model. "bare i tilfælde af" (JIC) eller opretholdelse af bufferlagre i tilfælde af forsinkelser. For produktionsvirksomheder betyder det at binde betydelige mængder driftskapital i varer, der står på lagre, og øge omkostningerne til lagerplads. For logistikoperatører og speditører betyder det at reservere yderligere lagerplads og opretholde større flåder for at absorbere uforudsigelige forsinkelser.
Nogle transportører søger alternative ruter for at undgå trafikpropper ved større grænseovergange. En sådan løsning er at sende gods gennem Schweiz – et land uden for EU med en anden kontrolordning. Denne løsning er, selvom den er operationelt effektiv, betydeligt dyrere: Schweiz opkræver nogle af de højeste vejafgifter i Europa, og omvejen forlænger ruten betydeligt, hvilket kræver ekstra chaufførtimer og øger brændstofforbruget.
Polske luftfartsselskaber i centrum for angrebet - risikovurdering for TSL-sektoren
Polen er førende på det europæiske marked for vejtransport. Polske transportvirksomheder håndterer næsten en fjerdedel af al cabotage og grænseoverskridende transport i Den Europæiske Union. Tyskland – både i transit og som destinationsmarked – er et helt afgørende marked for den polske TSL-industri. Dette gør polske transportører særligt udsatte for de risici, der følger af langvarig grænsekontrol.
Mange polske transportvirksomheders finansielle struktur er unik: de opererer med relativt lave driftsmarginer, hvilket opvejes af høje ordremængder. Denne model er effektiv under stabile forhold, men ekstremt følsom over for eksterne omkostningschok. Stigende driftsomkostninger som følge af grænseforsinkelser påvirker direkte marginalerne. På den anden side af ligningen begrænser et intenst pres fra afskibere og store logistikoperatører muligheden for at hæve fragtraterne tilstrækkeligt til at opveje omkostningsstigningerne.
Situationen for små og mellemstore transportører er særligt vanskelig. I modsætning til store transportkoncerner, som har finansielle reserver, en diversificeret ordreportefølje og tilstrækkelig forhandlingsstyrke til at genforhandle kontrakter, gør mindre enheder følgende:
- de har ikke tilstrækkelige økonomiske buffere til at absorbere tab over en længere periode,
- har begrænset mulighed for at genforhandle priser med entreprenører,
- de opererer oftere i snævre geografiske eller branchemæssige nicher, hvilket forhindrer risikospredning,
- er mere sårbare over for betalingsflaskehalse i debitorkæden,
- Det er vanskeligere at opnå ekstern finansiering (lån med driftskapital, leasing) under forhold med forværret rentabilitet.
Signaler fra markedet for B2B-tilgodehavender bekræfter, at likviditetspresset i transportsektoren stiger. Betalingsbetingelserne forlænges, og antallet af betalingskrav og inkassosager stiger. Virksomheder, der kæmper med forsinkede betalinger fra deres entreprenører – og samtidig kommer bagud med deres forpligtelser over for brændstofleverandører, udlejere og medarbejdere – går ind i en gældsspiral, som det er stadig vanskeligere at undslippe.
Europæisk perspektiv – Er forandring mulig?
På EU-niveau er situationen juridisk kompleks. Europa-Kommissionen befinder sig i en vanskelig situation: På den ene side er den forpligtet til at beskytte Schengenområdets integritet og princippet om fri bevægelighed, mens den på den anden side ikke har nogen direkte tvangsinstrumenter mod en medlemsstat, der påberåber sig hensyn til offentlig sikkerhed og beskyttelse af de ydre grænser.
Klagerne indgivet af Luxembourg og Danmark kan blive grundlag for formelle sager, men EU-procedurerne er langvarige. Selv hvis EU-Domstolen i sidste ende fastslår, at de udvidede kontroller er uforenelige med Schengengrænsekodeksen, kan en sådan kendelse blive afsagt efter den planlagte slutdato for restriktionerne – efter efteråret 2026. TSL-industrien kan ikke regne med en hurtig juridisk indgriben, der vil løse dens nuværende driftsproblemer.
Det er også værd at overveje den bredere politiske kontekst. Den voksende støtte til konservative og højreorienterede partier i Tyskland, for hvem en stramning af migrationspolitikken er et centralt krav, er ikke befordrende for en liberalisering af grænsekontrollen. Selv efter et potentielt skifte i den føderale regering vil emnet forblive politisk følsomt – hvilket betyder, at et scenarie, hvor grænsekontrollen vil blive afsluttet til tiden, er muligt, men ikke sikkert.
Anbefalinger til risikostyringsmedarbejdere og beslutningstagere i erhvervslivet
I betragtning af den beskrevne situation bør enheder, der samarbejder med virksomheder i TSL-sektoren – banker, faktorer, leasinggivere, kreditforsikringsselskaber samt afskibere, der benytter sig af mindre transportører – hurtigst muligt gennemgå deres risikoeksponering i dette segment. Her er nogle vigtige anbefalinger:
- Strammere kreditpolitik til små og mellemstore vejtransportører, især dem, der er stærkt afhængige af relationer til det tyske marked. Analyse af deres regnskaber for de seneste kvartaler bør tage højde for virkningen af grænseoverskridende omkostninger på driftsresultaterne.
- Løbende likviditetsovervågning entreprenører fra TSL-branchen. Det er værd at være særlig opmærksom på indikatorer for cash conversion-cyklussen – forlængelse af tilgodehavender sammen med voksende passiver er et klassisk advarselstegn forud for solvensproblemer.
- Verifikation af kontraktbestemmelser i transportkontrakter. Afskibere bør overveje, om deres kontrakter med transportører indeholder force majeure-klausuler eller mekanismer til justering af fragtpriser i tilfælde af ekstraordinære, systemiske forsinkelser, såsom grænsekontrol.
- Diversificering af porteføljen af logistikleverandørerForsyningskædens afhængighed af et eller få små luftfartsselskaber, der udelukkende betjener øst-vest-ruten via Tyskland, udgør et koncentrationspunkt for operationel risiko.
- Sporing af branchemålingerAntallet af konkursbegæringer i transportsektoren, data om betalingsforsinkelser, fragtindekser og meddelelser fra brancheforeninger (herunder ZMPD, den polske arbejdsgiverforening inden for vejtransport og Bundesverband Spedition und Logistik).
Resumé – Systemisk risiko, ikke episodisk risiko
Tysklands vedvarende grænsekontroller er ikke længere en midlertidig ulempe – de er ved at blive en strukturel handelsbarriere indbygget i det europæiske logistiksystem. Omfanget af de økonomiske tab, der anslås til mellem 60 og 88 millioner euro om måneden, viser, at vi har at gøre med en systemisk risiko, ikke en isoleret hændelse.
For den europæiske transportbranche vil 2025 og 2026 blive udfordrende år. De virksomheder, der overlever, vil være dem, der formår at opbygge tilstrækkelige finansielle reserver, diversificere deres ordreporteføljer og operationelle geografiske områder og forhandle rimelige omkostningskompensationsmekanismer med transportører. Svagere aktører – uden tilstrækkelige buffere og forhandlingsstyrke – vil gradvist blive drevet ud af markedet.
For risikoanalytikere og finansielle institutioner er konklusionen klar: Transportsektoren kræver nu ekstraordinær forsigtighed i vurderingen af kreditværdighed og løbende overvågning af enhedernes økonomiske situation. Porteføljen af misligholdte tilgodehavender i dette segment vil vokse – spørgsmålet er ikke længere czy det vil ske, men når i hvori specifikt virksomheder.










