

Crisis de deuda en el sector TSL: récord de 3,38 millones de PLN en deuda y casi 39 empresas en dificultades.
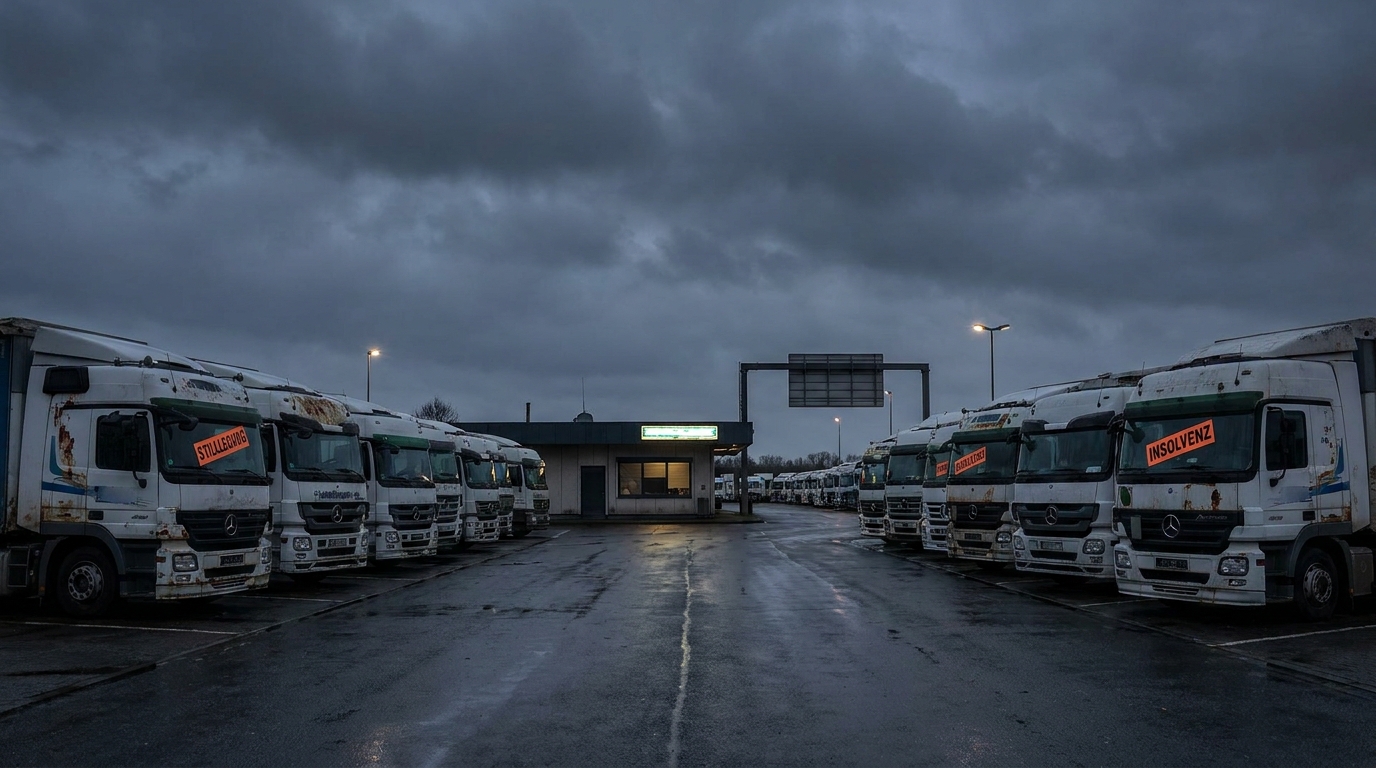
El sector del transporte, la logística y el envío (TSL) en Polonia se encontró inmerso en una grave crisis financiera a finales del primer semestre de 2026. Según los últimos datos publicados por BIG InfoMonitor, la deuda total del sector ha superado el umbral de endeudamiento. 3,38 mil millones de zlotys — un nivel nunca antes registrado en la historia de la logística polaca. El problema ya está afectando a casi 39 mil empresasy la tasa de crecimiento de la deuda supera el 5 por ciento interanual. Los expertos coinciden: a menos que se produzca una intervención sistémica urgente, el sector se enfrenta a una ola de quiebras masivas que sacudirá las cadenas de suministro europeas.
Cifras irrefutables que no dejan lugar a dudas
Para comprender la magnitud del problema, conviene analizar su evolución a corto plazo. En enero de 2026, menos de 38 300 empresas de TSL estaban registradas como deudoras, y sus atrasos totales rondaban los 3,31 millones de PLN. Estas ya eran señales preocupantes. Sin embargo, en tan solo un trimestre, la situación empeoró considerablemente.
A finales de abril de 2026, BIG InfoMonitor ya ha registrado 38.900 entidades Las empresas tienen dificultades para cumplir con sus obligaciones a tiempo, y su deuda acumulada ha ascendido a los mencionados 3,38 millones de PLN. Esto representa un aumento de más de 70 millones de PLN en menos de cien días, un ritmo que debería alarmar no solo a los empresarios, sino, sobre todo, a los responsables políticos y a las instituciones financieras.
Además, los expertos de la industria enfatizan que la verdadera magnitud de la crisis puede ser significativamente mayor Según lo que consta en los registros oficiales, la denominada deuda oculta —obligaciones impagadas que aún no se han registrado en las bases de datos de deudores debido a retrasos en la presentación de informes o a la reticencia de los acreedores a formalizar las disputas— puede sobreestimar significativamente la verdadera situación financiera del sector.
¿Qué hay detrás de una deuda récord? Anatomía de una crisis.
La situación actual del sector TSL no es el resultado de un único impacto aislado, sino más bien el efecto acumulativo de varios procesos macroeconómicos y geopolíticos desfavorables que se superponen y afectan a la industria casi simultáneamente.
Geopolítica y aumento de los costos del transporte de mercancías
El conflicto armado en Ucrania, que se prolonga desde 2022, ha dejado una huella imborrable en la logística polaca. La pérdida de los mercados del este, el cierre de las rutas de tránsito tradicionales a través de Bielorrusia y Rusia, y la necesidad de buscar corredores de transporte alternativos han incrementado los costes operativos de muchas empresas de transporte entre un diez y varias decenas por ciento. Polonia, como país de primera línea y centro logístico históricamente importante que conecta Europa Occidental con el Este, se ha visto particularmente afectada por estos cambios.
Además, en 2026 apareció otra fuente de desestabilización: la escalada de tensiones en Oriente MedioLas interrupciones en el transporte marítimo a través del Mar Rojo y el Canal de Suez obligaron a los armadores a optar por rutas mucho más largas alrededor de África. ¿El resultado? Los costos del transporte marítimo mundial se dispararon y, en consecuencia, las tarifas de los seguros de carga y las pólizas de seguro para las flotas navieras también aumentaron. Las empresas de transporte terrestre polacas que operan cadenas de suministro multimodales sintieron directamente estos cambios.
Vicepresidente de Energía
El sector del transporte terrestre de mercancías es uno de los mayores consumidores de energía de toda la economía. El combustible representa entre el 30 y el 40 por ciento de los costes operativos de muchas empresas de transporte. Debido a la persistente y elevada volatilidad de los precios del petróleo y el gas —impulsada tanto por conflictos geopolíticos como por la especulación del mercado—, la planificación presupuestaria se está volviendo prácticamente imposible para las empresas de transporte. Las compañías que firmaron contratos con tarifas fijas hace varios meses se encuentran ahora en una situación crítica: están realizando envíos por debajo del punto de equilibrio porque los costes del combustible han superado los cálculos previstos.
Ralentización entre socios comerciales clave
La economía polaca está estrechamente ligada al ciclo económico de Alemania, nuestro principal socio comercial. Mientras tanto, la economía alemana lleva varios trimestres lidiando con una desaceleración significativa, y las industrias automotriz y química, principales generadoras de transporte de mercancías por carretera, están experimentando descensos en la producción. La menor actividad industrial en Alemania y en Europa Occidental en general se traduce directamente en una menor cantidad de pedidos de transporte disponibles para las empresas polacas. El efecto es doblemente perjudicial: las tarifas de flete están bajando debido al exceso de capacidad de transporte, mientras que los costes fijos siguen siendo elevados.
Presión salarial y escasez de conductores
El mercado laboral del transporte por carretera lleva años lidiando con una escasez estructural de conductores profesionales cualificados. El envejecimiento de la fuerza laboral, el escaso atractivo de la profesión para las generaciones más jóvenes y los requisitos normativos relacionados con los permisos de conducir de categoría C y CE hacen que la oferta de camioneros experimentados siga siendo escasa. Las empresas que buscan mantener su capacidad operativa deben ofrecer salarios cada vez más altos, lo que eleva los costes laborales, el segundo mayor componente de los gastos operativos. Sumado a las bajas tarifas de flete, esto crea una situación perjudicial: aumento de costes y disminución de ingresos.
El efecto dominó: una amenaza que va más allá de la industria TSL.
Los analistas de riesgos están dando la voz de alarma por otra razón más. La crisis en el sector TSL no es un problema aislado; por el contrario, sus efectos pueden extenderse rápidamente a otros sectores de la economía, creando un clásico efecto dominó.
Las empresas de transporte endeudadas están retrasando o suspendiendo los pagos a sus proveedores: distribuidores de combustible y operadores de tarjetas de combustible, talleres de reparación y proveedores de neumáticos, y proveedores de repuestos y accesorios para flotas. Estas empresas, a su vez, están empezando a experimentar sus propios problemas de liquidez, que luego se trasladan a los fabricantes de componentes, los bancos y las empresas de arrendamiento que financian la compra de vehículos.
Las entidades financieras que han concedido préstamos de arrendamiento para la compra de flotas de camiones valoradas en cientos de millones de zlotys se enfrentan al riesgo de rescisiones masivas de contratos y ejecución de garantías. Sin embargo, el mercado secundario de vehículos comerciales tiene una capacidad limitada; una posible oferta masiva de camiones usados supondría una drástica caída de su valor, agravando las pérdidas tanto para las empresas de transporte como para los bancos que las financian.
Desde la perspectiva de la economía real, la quiebra de miles de pequeñas y medianas empresas de transporte significaría desorganización de las cadenas de suministro Para sectores clave: el comercio minorista de bienes de consumo de alta rotación (FMCG), la industria automotriz, el comercio electrónico y la construcción. Como país por el que transita una parte significativa del tráfico este-oeste de Europa, Polonia se convertiría en un eslabón débil de la logística europea en este escenario.
¿Quiénes corren mayor riesgo? Perfil de riesgo del sector
No todos los segmentos del sector TSL se ven afectados por igual por la crisis. El análisis de datos indica que transporte terrestre El sector del transporte —principalmente el de carreteras— está experimentando el mayor aumento en los impagos. Es aquí donde se concentra la mayor cantidad de pequeñas empresas y negocios unipersonales, con las reservas financieras más reducidas y la menor capacidad para absorber las fluctuaciones de costos.
Un grupo particularmente vulnerable son:
- Pequeñas empresas de transporte (1–5 vehículos) — operar con un colchón de liquidez mínimo, dependiendo completamente de los pagos puntuales de los clientes;
- Subcontratistas de grandes operadores logísticos — a menudo se ven obligados a aceptar plazos de pago prolongados (60-90 días), lo que, sumado al aumento de los costos operativos, conlleva un rápido agotamiento del capital de trabajo;
- Empresas con una gran proporción de vehículos de alquiler en su flota. — cualquier retraso en la ejecución de los pedidos o una reducción en las tarifas de flete se traduce inmediatamente en dificultades para gestionar los pagos a plazos del arrendamiento;
- Transportistas que prestan servicio en dirección este — se enfrentan a la pérdida directa de mercados de venta debido al conflicto armado y las sanciones.
Los grandes grupos logísticos con una cartera de servicios diversificada, almacenes propios y contratos a largo plazo con socios corporativos están obteniendo mejores resultados. Sin embargo, también informan de crecientes dificultades para mantener la rentabilidad en los niveles actuales.
¿El mercado se gestionará por sí solo? Voces que piden intervención.
Un número creciente de economistas y representantes de la industria creen que los mecanismos de mercado por sí solos no pueden hacer frente a una crisis de esta magnitud. El sector de TSL está demasiado interrelacionado con el resto de la economía, y una posible ola masiva de quiebras tendría consecuencias sistémicas demasiado graves como para considerarla un proceso natural de selección de mercado.
Entre los postulados instrumentos de intervención Se mencionan en particular los siguientes:
- Programas de reestructuración de deuda — Procedimientos más sencillos para llegar a acuerdos con acreedores institucionales, especialmente con empresas de arrendamiento financiero y bancos, con la posibilidad de dividir los atrasos en cuotas sin sanciones adicionales;
- Vacaciones de arrendamiento temporal — similar a las soluciones utilizadas durante la pandemia de COVID-19, que permiten a las compañías de transporte suspender los pagos a plazos durante un período determinado sin el riesgo de perder sus vehículos;
- Programas de apoyo a la liquidez del gobierno — préstamos a bajo interés o garantías de crédito para operadores logísticos estratégicos, financiados con fondos públicos o con instrumentos del Bank Gospodarstwa Krajowego;
- Mecanismos para acortar los plazos de pago — incentivos regulatorios o fiscales para que los grandes contratistas paguen las facturas a los subcontratistas de transporte con mayor rapidez, lo que mejoraría directamente la fluidez de toda la cadena de suministro;
- Alivio de gastos empresariales — reducciones o aplazamientos temporales de las cotizaciones a la seguridad social, los anticipos de impuestos o las tasas por el uso de la infraestructura vial.
Las organizaciones del sector, incluidas las asociaciones de transportistas por carretera, hacen un llamamiento al gobierno para que inicie urgentemente un diálogo con el sector y elabore un plan de rescate antes de que la magnitud de las quiebras alcance un punto de no retorno.
Perspectivas para el segundo semestre de 2026: escenarios de riesgo
Analizando los datos disponibles y las previsiones macroeconómicas, podemos esbozar varios escenarios posibles para el sector TSL en los próximos meses.
Escenario pesimista Esto supone que no habrá una intervención externa significativa, que se producirán nuevos aumentos en los costes energéticos y que la desaceleración económica en Europa Occidental continuará. En ese caso, el número de quiebras de empresas de transporte podría multiplicarse con respecto a los promedios históricos en la segunda mitad de 2026. Las empresas polacas están perdiendo cuota de mercado frente a transportistas de países con menores costes operativos, y recuperar esta posición podría llevarles toda la próxima década.
Escenario base El pronóstico prevé una estabilización parcial de la situación geopolítica, un descenso moderado de los precios del combustible y un apoyo público selectivo a los operadores más grandes. Aumentará el número de quiebras, pero no se producirá una crisis sistémica. El mercado se consolidará: los operadores más fuertes absorberán la capacidad de transporte de las empresas en quiebra y recuperarán la rentabilidad gracias a las tarifas de flete más elevadas derivadas de la menor oferta.
Escenario optimista Se requiere una respuesta gubernamental rápida y decisiva, una reactivación significativa de la industria alemana y una reducción de las tensiones en Oriente Medio. Con la combinación adecuada de estos factores, la industria podría evitar el peor escenario posible, aunque la recuperación a las condiciones previas a 2022 aún llevará varios años.
Evaluación de riesgos para socios comerciales: lo que los gerentes deben saber.
Desde el punto de vista de las empresas que utilizan los servicios de transportistas y operadores logísticos, la situación actual requiere una revisión inmediata. políticas de gestión del riesgo de contraparteEstas son las recomendaciones clave:
- Verificación de la situación financiera de los proveedores de servicios TSL — La verificación periódica del estado de los contratistas en las bases de datos de deudores (BIG InfoMonitor, KRD, ERIF) debería convertirse en un procedimiento estándar, y no en una acción puntual al firmar un contrato;
- Diversificación de la base de transportistas — La dependencia de uno o dos operadores logísticos en el entorno actual supone un riesgo significativo para la continuidad operativa; conviene establecer relaciones con proveedores alternativos antes de que surjan problemas;
- Cláusulas de emergencia en los contratos — Los contratos con los transportistas deben contener disposiciones claras sobre los procedimientos que se deben seguir en caso de incumplimiento del contrato, incluido el derecho a la rescisión inmediata del contrato y al traslado a otro operador;
- Monitoreo de señales de alerta temprana — Los tiempos de ejecución de pedidos más prolongados, las solicitudes frecuentes de prepagos o pagos por adelantado, la rotación de conductores y la sustitución de la flota por vehículos más antiguos son señales que pueden indicar problemas financieros del socio logístico;
- Seguro de crédito — Las empresas expuestas al riesgo de insolvencia de los subcontratistas deberían considerar la posibilidad de ampliar su cobertura de seguro para incluir pólizas que protejan contra la pérdida de cuentas por cobrar.
Resumen: Una industria en una encrucijada
La deuda récord del sector del transporte y la logística, que supera los 3,38 millones de PLN, no es una anomalía estadística, sino un síntoma de una profunda crisis estructural que se ha gestado durante años y que ahora se manifiesta plenamente. El sector del transporte y la logística, motor de la economía moderna, requiere la atención urgente tanto de los responsables políticos como de las instituciones financieras.
Para los gestores de riesgos y los propietarios de negocios que utilizan los servicios de TSL, una conclusión es clara: El tiempo de la observación pasiva ha terminado.La selección rigurosa de contratistas, la diversificación de socios logísticos y la actualización de los procedimientos de gestión de riesgos ya no son un lujo, sino una necesidad empresarial. Las empresas que ignoren estas señales podrían convertirse en las próximas víctimas de la crisis, no como participantes directos del sector de transporte, logística y logística, sino como clientes que de repente se ven privados de una cadena de suministro fiable.
Los próximos meses revelarán si la logística polaca encontrará una salida a la crisis, ya sea mediante la intervención gubernamental, la consolidación del mercado o una mejora de la economía global. Una cosa es segura: las decisiones que se tomen ahora, tanto por parte de los empresarios como de los gobiernos, determinarán el futuro de este sector estratégico durante la próxima década.










