

DSV tras la adquisición de Schenker: mejores resultados financieros, pero el transporte por carretera europeo bajo una fuerte presión.
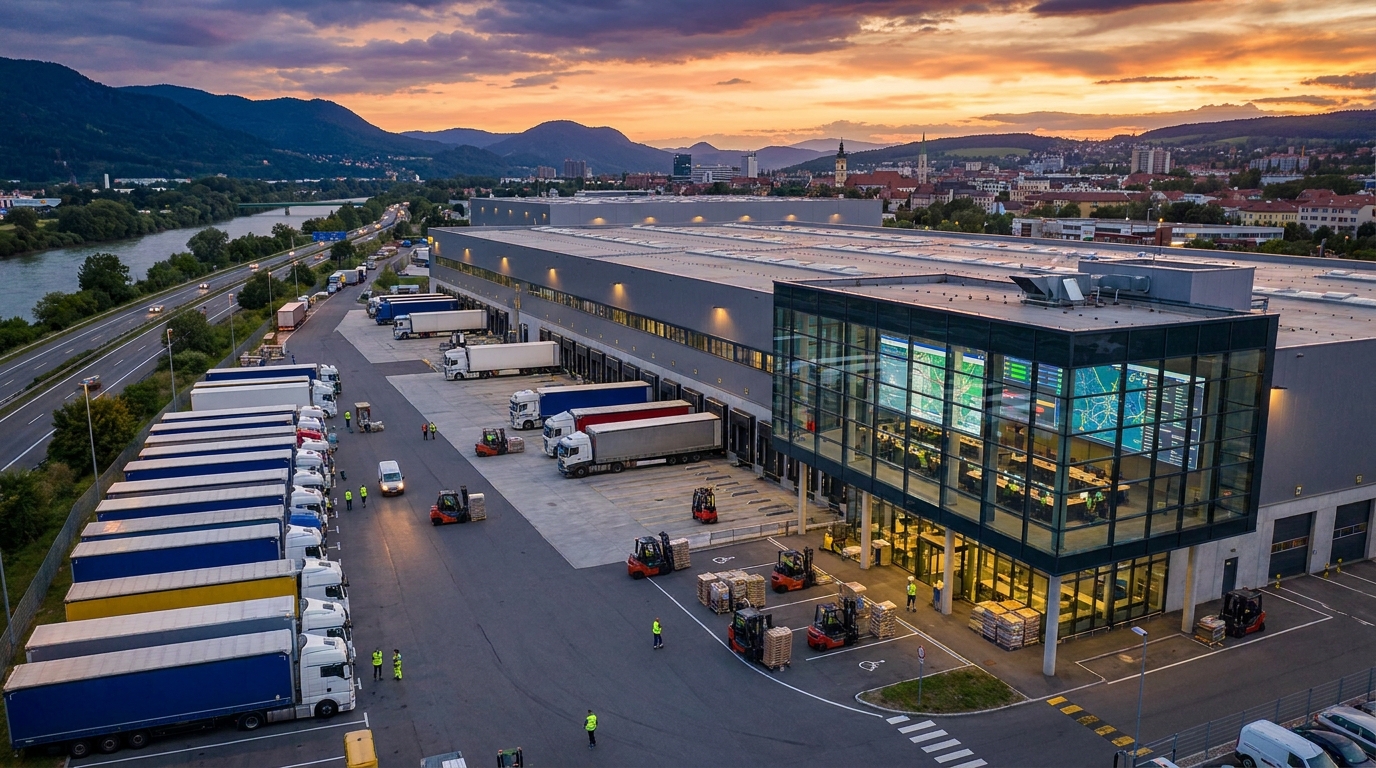
El gigante danés de la logística DSV ha revisado al alza sus previsiones financieras para 2026, registrando un impresionante aumento de ingresos y rentabilidad. Sin embargo, tras estas cifras optimistas se esconde una compleja realidad operativa: la integración de la red de transporte por carretera de Schenker, adquirida recientemente, está generando importantes interrupciones en países europeos clave, como Alemania, Francia y los Países Bajos. Para socios y clientes, esto supone un riesgo real de retrasos, errores en los procesos e interrupciones en la cadena de suministro durante los próximos meses.
Impresionantes resultados financieros como resultado de las sinergias derivadas de la adquisición.
Los resultados de DSV para el segundo trimestre de 2026 sorprendieron positivamente a los analistas del mercado. Los ingresos del grupo aumentaron casi un 25 % en comparación con el mismo período del año anterior, mientras que el beneficio operativo antes de partidas extraordinarias se incrementó en más del 30 %. Este resultado es difícil de ignorar, especialmente porque se logró mientras la integración con uno de los mayores operadores logísticos de Europa aún está en pleno desarrollo.
Estos resultados se deben a las sinergias identificadas e implementadas rápidamente durante las etapas iniciales de la fusión entre DSV y Schenker. Las divisiones responsables del transporte aéreo y marítimo, así como de la logística contractual, están obteniendo resultados especialmente buenos, logrando los mayores ahorros de costes gracias a la combinación de operaciones, evitando la duplicación de recursos y negociando conjuntamente con los subcontratistas.
Basándose en los sólidos resultados trimestrales, la dirección del Grupo ha decidido revisar al alza sus previsiones para el ejercicio completo. El objetivo a largo plazo sigue siendo alcanzar sinergias anuales totales de 9 millones de coronas danesas para 2027. El proceso de integración operativa, que abarca los sistemas jurídicos, la infraestructura informática, las redes de oficina y los terminales, se está llevando a cabo en paralelo en más de sesenta países y se prevé que esté prácticamente finalizado a finales de 2026.
El transporte por carretera europeo: el eslabón más débil del rompecabezas.
Sin embargo, tras los resultados financieros récord, se esconde el segmento más complejo: la red de carreteras europea. Es aquí donde la integración avanza con mayor resistencia, y las consecuencias de esta turbulencia se hacen sentir entre clientes y socios comerciales en toda Europa.
Alemania, Francia y los Países Bajos son los mercados donde la disrupción es más visible. Esto no es casualidad: se trata de tres de los mercados de transporte europeos más grandes y complejos, donde tanto DSV como Schenker contaban con extensas infraestructuras superpuestas. Es en estos países donde la consolidación es más ambiciosa y, por consiguiente, donde los desafíos operativos actuales son mayores.
Una decisión clave que impulsa los desafíos actuales es la drástica reducción del número de terminales. La red combinada, que actualmente comprende más de 400 instalaciones (terminales de transbordo y almacenes), se optimizará a aproximadamente 280 ubicaciones. Esto implica el cierre o la consolidación de casi un tercio de la infraestructura física total del grupo en un período de tiempo relativamente corto.
Consecuencias del cierre de terminales: efecto dominó en la red vial.
En teoría, cerrar o consolidar terminales es una medida de optimización de costes pura, que elimina costes fijos duplicados y mejora los índices de utilización de almacenes y vehículos. Sin embargo, en la práctica, cada cambio de este tipo desencadena una serie de consecuencias operativas, que pueden ser especialmente graves en el transporte por carretera.
Los flujos de carga deben redirigirse inmediatamente a otras instalaciones. Es necesario redefinir las rutas de los vehículos de transporte de larga distancia. Los plazos límite para la aceptación de envíos están cambiando, lo que a su vez afecta a los cronogramas de los clientes y a sus propios procesos logísticos. En el transporte por carretera, que por su propia naturaleza depende de la sincronización precisa de cientos de movimientos interconectados, el margen de error es mínimo.
El mecanismo que provoca las interrupciones en la red es simple y contundente: si un vehículo de transporte principal llega a una terminal de transbordo con un retraso de tan solo unas decenas de minutos, puede perder la oportunidad de realizar la operación de cross-docking. Un envío con fecha de entrega prevista para el día siguiente se traslada automáticamente a la siguiente ruta. En circunstancias normales, esto es un evento aislado; el problema surge cuando se producen situaciones similares simultáneamente en varias terminales consolidadas. Las interrupciones locales se acumulan rápidamente, dando lugar a una interrupción generalizada a nivel continental.
La mercancía que requiere manipulación especializada es particularmente vulnerable: componentes de automoción entregados justo a tiempo, productos sensibles a la temperatura que requieren cadena de frío y envíos minoristas con plazos de entrega ajustados. Para estas categorías de carga, cualquier interrupción en la red tiene consecuencias financieras inmediatas y muy tangibles: paradas en la línea de producción, pérdidas de mercancía y penalizaciones contractuales.
Migración al sistema STAR: el desafío de la integración digital.
Paralelamente a la consolidación de la infraestructura física, se está llevando a cabo un proceso igualmente exigente: la migración de los sistemas informáticos a una plataforma unificada de gestión del transporte, conocida como STAR. Esta herramienta está diseñada para convertirse en la columna vertebral digital del grupo fusionado, proporcionando visibilidad completa de las operaciones en toda la red, permitiendo una gestión eficaz de la capacidad de las terminales y los vehículos, y garantizando una experiencia del cliente consistente y predecible en todos los mercados.
La visión es atractiva; sin embargo, la realidad de cualquier migración de TI a gran escala puede ser mucho más compleja. Integrar los datos maestros de dos grandes sistemas, desarrollados independientemente a lo largo de los años, es una tarea plagada de riesgos en cada etapa. Los códigos de cliente, las estructuras de cuentas arancelarias, los datos de direcciones y las especificaciones de mercancías peligrosas deben transferirse, validarse y sincronizarse correctamente entre los sistemas. Incluso las discrepancias menores pueden provocar interrupciones importantes: instrucciones de recogida de envíos incorrectas, tarifas arancelarias aplicadas erróneamente o documentación ADR faltante que bloquea la carga.
Desde la perspectiva del cliente, es fundamental tener en cuenta que los problemas sistémicos pueden paralizar las operaciones incluso cuando la infraestructura física funciona correctamente. Una terminal puede contar con una flota disponible, precisa y eficiente, pero si el sistema no genera la orden de transporte correcta o no envía los datos adecuados al conductor, la carga no se moverá.
Automatización y robotización: una oportunidad y una limitación.
DSV está invirtiendo fuertemente en la automatización de sus instalaciones logísticas. Un ejemplo clave es la implementación de aproximadamente 100 robots Exotec en su centro de distribución en Venlo, Países Bajos, que gestiona los pedidos de numerosos clientes minoristas. Esta espectacular y atractiva implementación ilustra a la perfección las ambiciones tecnológicas del grupo en expansión.
Sin embargo, conviene tener precaución al evaluar el potencial de transferir estas soluciones a toda la red. Los sistemas de automatización funcionan excepcionalmente bien enrodoEn estas áreas, donde los flujos de mercancías son densos, repetibles y predecibles, especialmente en el comercio electrónico y el procesamiento de pedidos minoristas, la automatización tiene un alcance mucho menor. Sin embargo, la red de carreteras europea gestiona perfiles de carga completamente diferentes: entregas industriales irregulares, carga sobredimensionada, materiales peligrosos y envíos que requieren manipulación individual. En estos segmentos, la automatización tiene una aplicación mucho más limitada, y la competencia y la experiencia de los empleados siguen siendo fundamentales.
Riesgo de perder el conocimiento local.
Uno de los riesgos más subestimados en los procesos de consolidación de esta magnitud es la pérdida de conocimiento y experiencia de los equipos locales. Las decisiones de cerrar terminales individuales suelen basarse en análisis de la cobertura geográfica y las tasas de utilización del espacio; sin embargo, la optimización de mapas no siempre refleja el valor total de una ubicación determinada.
Una terminal cerrada no se limita a la superficie y las direcciones registradas en el sistema. Se trata de una red de relaciones con transportistas subcontratados locales, construida a lo largo de los años. Se trata de grupos de clientes que, durante una década, se han acostumbrado a horarios y procedimientos de servicio específicos. Se trata de las habilidades especializadas de sus empleados: conocimiento de las industrias locales y años de experiencia en el manejo de tipos específicos de carga. Una vez perdidos, estos recursos son difíciles de recuperar, y su ausencia se nota en situaciones donde los procedimientos estándar resultan insuficientes.
En el transporte por carretera, las relaciones con una red de transportistas son cruciales. El acceso a subcontratistas capaces de gestionar volúmenes adicionales, especialmente durante las temporadas altas o situaciones de crisis, depende en gran medida de alianzas a largo plazo. Si las terminales locales —centros naturales de estas relaciones— desaparecen y sus funciones son asumidas por centros logísticos consolidados y distantes, parte de esta red de socios podría simplemente pasarse a la competencia.
Perspectiva de riesgo para clientes y socios comerciales
Para las empresas que utilizan los servicios de DSV o que consideran asociarse con ella, la situación actual exige una mayor vigilancia y una gestión de riesgos proactiva por parte del comprador del servicio. Se prevé que la integración esté prácticamente finalizada a finales de 2026, lo que significa que la inestabilidad operativa podría prolongarse durante varios meses más.
Lo que merece especial atención:
- Cambios en los horarios y procedimientos de recogida — La reorganización de las terminales y los cambios en los horarios límite pueden requerir ajustes en los procesos logísticos internos de los clientes, a menudo sin previo aviso suficiente.
- Errores en los datos del sistema La migración a la plataforma STAR conlleva el riesgo de imprecisiones temporales en los datos de los clientes, las estructuras de las cuentas y las tarifas. Es importante verificar la exactitud de los documentos y facturas emitidos.
- Plazos de entrega ampliados — especialmente en conexiones que pasan por terminales consolidadas o cerradas en Alemania, Francia y los Países Bajos.
- Manipulación especial de carga — Las mercancías peligrosas, las que requieren control de temperatura y las de gran tamaño pueden ser especialmente vulnerables a las interrupciones durante la reorganización de la red.
- Capacidad de respuesta del departamento de atención al cliente — Durante los períodos de intensa integración, los departamentos de atención al cliente suelen estar muy sobrecargados, lo que puede alargar el tiempo de respuesta a las quejas y consultas.
Para las empresas cuyos contratos con DSV vencen o que planean negociar tarifas en los próximos meses, conviene monitorear de cerca los indicadores de calidad del servicio y documentar cualquier interrupción. Los datos sobre entregas puntuales, daños en los envíos y disponibilidad telefónica pueden ser factores valiosos en la negociación.
Lo que dicen los datos financieros sobre el riesgo a largo plazo
Las previsiones financieras mejoradas y los sólidos resultados trimestrales confirman la eficiencia de DSV en la implementación de la primera fase de integración: la identificación y aplicación de ahorros de costes rápidos. Esto es significativo, especialmente desde la perspectiva de la evaluación de la solvencia del grupo. DSV se muestra como una entidad financieramente estable, capaz de absorber los costes de la transformación sin comprometer sus resultados operativos.
Sin embargo, las sinergias de 9 millones de coronas danesas previstas para 2027 —si bien ambiciosas y hasta el momento en curso— se basan en la suposición de que las pérdidas de volumen debidas a interrupciones operativas temporales no serán lo suficientemente grandes como para compensar el ahorro de costes. Esta suposición es razonable, pero no está exenta de riesgos.
En el sector logístico, la pérdida de clientes puede ser una consecuencia tardía de una mala calidad de servicio. Los clientes rara vez abandonan a un operador a mitad de contrato; el cambio de proveedor se produce durante las licitaciones posteriores y las renovaciones de contrato. Si la calidad del servicio de DSV en la red de carreteras europea se mantiene baja durante demasiado tiempo, los efectos de la pérdida de volumen podrían no hacerse evidentes hasta 2027, precisamente cuando la empresa espera obtener todos los beneficios de la integración.
Resumen: Riesgo desde una perspectiva empresarial
DSV está llevando a cabo una de las mayores integraciones en la historia de la industria logística europea. La magnitud del proyecto —más de 60 países, cientos de terminales, decenas de miles de empleados y complejos sistemas informáticos— hizo que algunas interrupciones operativas fueran y sean inevitables. La cuestión no es si habrá problemas, sino cuánto durarán y cuán graves serán para los clientes.
Las actuales interrupciones en la red de carreteras europea, especialmente en Alemania, Francia y los Países Bajos, representan un riesgo operativo real para las empresas que han confiado sus cadenas de suministro a este grupo. La finalización prevista de la integración para finales de 2026 ofrece un plazo para esperar un retorno gradual a la normalidad; sin embargo, cualquier retraso en este plazo prolongará el período de mayor riesgo.
Para los gestores de riesgos y los propietarios de empresas de transporte y logística, recomendamos el seguimiento continuo de los indicadores de calidad del servicio de DSV, el mantenimiento de rutas logísticas alternativas para los flujos de carga críticos y la comunicación activa con los gestores de contratos para obtener información actualizada sobre el calendario de cambios de la red. El proceso de integración de DSV-Schenker es uno de los eventos clave que configurarán el mercado logístico europeo en 2026; su resultado tendrá repercusiones para todo el sector durante los próximos años.










