

El colapso de Ziegler France: el efecto dominó amenaza a cientos de subcontratistas de transporte en Europa.
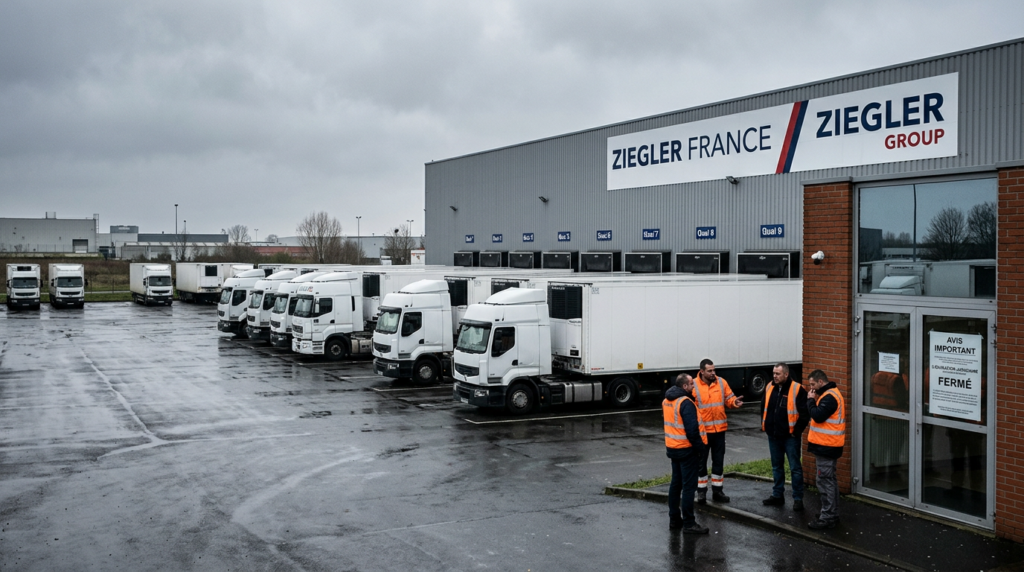
La liquidación judicial de Ziegler France, uno de los mayores operadores logísticos del mercado francés de TSL, ha generado gran preocupación en todo el sector del transporte. La decisión del Tribunal Mercantil de Lille Métropole, del 31 de marzo de 2026, no solo supone el fin de las operaciones de este gigante con una facturación anual de 445 millones de euros, sino que, sobre todo, supone una señal devastadora para cientos de pequeñas y medianas empresas de transporte que durante meses prestaron servicios a la entidad en quiebra sin recibir remuneración alguna. En un comunicado urgente del 2 de abril de 2026, la Organización de Transportes por Carretera Europeos (OTRE) advirtió del riesgo real de un efecto dominó que podría sacudir los cimientos de la cadena de suministro en Francia y en otros países.
El fin de un gigante: ¿Qué le sucedió a Ziegler Francia?
Ziegler France, junto con su filial Satra, ha sido durante años un componente clave de la infraestructura logística europea. Con una impresionante facturación de casi quinientos millones de euros, la empresa era un cliente fundamental para decenas de pequeñas y medianas empresas de transporte que operaban principalmente en Francia. Sin embargo, su posición de mercado aparentemente estable ocultaba crecientes problemas financieros que, como ahora sabemos, se prolongaron al menos hasta el otoño de 2024.
Según los hallazgos publicados tras la declaración de quiebra, Ziegler France dejó de pagar sus deudas ya en septiembre de 2024. A pesar de ello, la empresa continuó operando durante el año y medio siguiente, firmando nuevos contratos con subcontratistas y encomendándoles servicios de transporte, sin informarles de sus crecientes dificultades financieras. La situación empeoró drásticamente en 2025: los beneficios operativos de alrededor de 10 millones de euros del año anterior se convirtieron en pérdidas estimadas entre 6 y 7 millones de euros. La magnitud y la rapidez de este deterioro sorprendieron incluso a los expertos del sector.
Las consecuencias inmediatas de la liquidación judicial anunciada son dramáticas: aproximadamente 1500 personas empleadas directamente por Ziegler France y Satra perderán sus empleos de inmediato. Sin embargo, según los expertos y la propia organización OTRE, esto es solo la punta del iceberg.
Efecto dominó: ¿quién pagará el precio de la quiebra?
El modelo operativo de Ziegler France dependía en gran medida de una extensa red de subcontratistas. Estas empresas —a menudo autónomos, microempresas o pequeñas empresas familiares de transporte— gestionaban los pedidos de transporte en nombre del gigante, emitiendo facturas por los servicios prestados. Ahora que la empresa ha entrado en liquidación, miles de estas facturas permanecen impagadas.
OTRE aclara que se refiere a cientos de empresas que no han recibido sus pagos durante muchos meses. Para una gran entidad, la falta de varios pagos es una tarea difícil de gestionar. Para una pequeña empresa de transporte con tres camiones y unos pocos conductores, suele ser una sentencia de muerte. La falta de ingresos de un cliente clave implica la imposibilidad de pagar los arrendamientos de los vehículos, las cotizaciones a la seguridad social, el combustible para futuros viajes o los salarios de los empleados. ¿El resultado? Una pérdida inmediata de liquidez financiera y la amenaza de la quiebra.
La magnitud de esta amenaza lleva a los analistas a hablar directamente de un efecto dominó: el colapso de un gran actor podría desencadenar la quiebra de decenas o cientos de empresas más pequeñas que colaboraban con él. Estas, a su vez, tienen sus propios subcontratistas, proveedores y acreedores, lo que podría extender el círculo de entidades afectadas a niveles posteriores de la cadena de suministro.
Críticas: ¿Dónde han fallado los mecanismos de control?
El caso Ziegler France revela deficiencias fundamentales en el sistema de supervisión de las grandes entidades del sector de la tecnología de la información y la comunicación. Las críticas son multifacéticas y van dirigidas a diversos actores implicados en este caso.
empresa matriz belga
El Grupo Ziegler, un holding belga propietario de una filial francesa, ha estado en el punto de mira. Los sindicatos, en particular la CGT, acusan abiertamente al grupo de falta de transparencia y de no haber tomado medidas de rescate a tiempo. La pregunta que se hacen tanto los empleados como los subcontratistas es: ¿era consciente la empresa matriz de la magnitud de los problemas financieros en Francia? Y, de ser así, ¿por qué no reaccionó? El silencio del grupo sobre este asunto suscita legítimas preocupaciones y podría dar lugar a nuevos procedimientos legales.
Supervisión y organismos reguladores estatales
El Ministerio de Economía francés también ha sido objeto de escrutinio. Los críticos señalan el fallo de los mecanismos de alerta temprana, tanto internos como regulatorios. Una situación en la que una entidad con una facturación superior a 400 millones de euros no cumple con sus obligaciones con sus socios comerciales durante un año y medio, y las instituciones públicas no responden, plantea serias dudas sobre la eficacia de los instrumentos de supervisión existentes.
El sistema de prelación de créditos en los procedimientos de liquidación
Para los subcontratistas, resulta especialmente doloroso el intento de recuperar sus deudas durante un proceso de liquidación. En dichos procesos, se aplica una estricta jerarquía de acreedores: primero se encuentran las obligaciones públicas (impuestos, contribuciones), luego los créditos bancarios garantizados y, finalmente, los créditos comerciales de los contratistas no privilegiados. Esto significa que las pequeñas empresas de transporte que han completado pedidos y emitido facturas pueden recuperar solo una fracción de lo adeudado, o incluso nada.
El sector espera ahora la intervención del gobierno, que podría introducir un mecanismo de trato preferencial para los acreedores más pequeños o crear un fondo especial de protección. Sin embargo, por el momento no hay indicios de que se estén preparando tales soluciones.
Señales de advertencia que quizás hayas notado antes
Desde la perspectiva de la gestión de riesgos, el caso de Ziegler France es una lección dolorosa sobre cómo ignorar las señales de alerta temprana puede tener consecuencias desastrosas. Los expertos señalan varios indicadores clave que deberían haber alertado a los socios comerciales:
- Plazos de pago ampliados: Ya en septiembre de 2024, algunos subcontratistas podrían haber experimentado retrasos en la recepción de sus pagos. Un aumento sistemático en el tiempo de espera para una transferencia es un síntoma clásico de problemas de liquidez.
- Deterioro pronunciado de los resultados operativos: Un cambio de un beneficio operativo de alrededor de 10 millones de euros a una pérdida de 6-7 millones de euros en un año indica una disfunción grave del modelo de negocio o un deterioro repentino de las condiciones del mercado.
- Falta de comunicación por parte del contratista: Las empresas que atraviesan dificultades financieras a menudo evitan hablar directamente sobre las cuentas por cobrar, posponen las reuniones y prolongan los plazos de pago.
- Desproporción entre la magnitud de las operaciones y la puntualidad de los pagos: Un alto volumen de negocios no garantiza la solvencia; este es un mito que este caso desmiente de forma espectacular.
El problema radica en que muchas pequeñas empresas de transporte carecen de herramientas que permitan un seguimiento continuo de la salud financiera de sus clientes. Los datos de los informes suelen publicarse con retraso y las señales del mercado son difíciles de interpretar sin conocimientos especializados. Esta falta de información constituye una de las mayores amenazas estructurales para el sector del transporte, la logística y la logística.
Perspectiva de riesgo: Lecciones para gerentes y profesionales de cumplimiento normativo
El caso práctico de Ziegler France es de lectura obligatoria en cualquier libro de texto sobre gestión del riesgo crediticio en el sector del transporte y la logística. Ofrece al menos cuatro lecciones prácticas clave.
1. Pertenecer a un grupo de capitales no es garantía de seguridad.
Muchos subcontratistas asumieron que la cooperación con una entidad perteneciente a una empresa internacionalrodoEl Grupo Ziegler ofrece garantías suficientes. Sin embargo, la realidad resultó ser muy distinta. Una filial puede quebrar sin intervención alguna de la sociedad matriz, y los acreedores no tienen automáticamente derecho a reclamar contra entidades del mismo grupo empresarial. La verificación del contratista debe incluir no solo su pertenencia al grupo, sino, sobre todo, la situación financiera particular de la entidad con la que se firma el contrato.
2. La dinámica de los cambios en los resultados es más importante que su nivel absoluto.
Una empresa con una facturación de 445 millones de euros parece sólida, hasta que se descubre que sus resultados operativos se desploman. El principal indicador de riesgo no es el volumen de ingresos, sino la dirección y el ritmo de los cambios en la rentabilidad. El seguimiento sistemático de los informes financieros de los contratistas, especialmente de los márgenes operativos y el flujo de caja, debería ser una práctica habitual para cualquier empresa que mantenga relaciones comerciales a largo plazo con grandes clientes.
3. Diversificar tu cartera de clientes es una cuestión de supervivencia.
Muchas empresas afectadas por la quiebra de Ziegler France tenían a esta compañía como su principal o único cliente importante. La dependencia de los ingresos de un solo socio, incluso el más grande y aparentemente más estable, representa una grave amenaza para las pequeñas empresas. Las organizaciones del sector llevan años abogando por la diversificación de la cartera de clientes, y este caso constituye un argumento contundente a favor de dichas recomendaciones.
4. Las cláusulas contractuales y el seguro de crédito no son un lujo.
Ante el creciente riesgo de insolvencia entre los grandes clientes, los instrumentos de protección legal y financiera cobran cada vez más importancia: cláusulas que exigen el pago inmediato en caso de deterioro de la situación financiera del contratista, seguros de cuentas por cobrar y el factoring como herramienta de gestión de liquidez. Para las pequeñas empresas de transporte, implementar estas soluciones puede resultar costoso, pero dada la magnitud de las pérdidas potenciales, como en el caso de Ziegler France, constituyen la única protección real.
¿Qué sigue? La industria está a la espera de respuestas.
En el momento de la publicación de este artículo, el proceso de liquidación continúa en curso. El administrador concursal está realizando un inventario de los activos de Ziegler France y Satra, y los acreedores deben presentar sus reclamaciones dentro del plazo legal. Sin embargo, la práctica demuestra que, en este tipo de procesos, el tiempo transcurrido desde el anuncio de la liquidación hasta el pago efectivo a los acreedores no preferentes se mide en años, y no existe garantía alguna de que se realice algún pago.
OTRE y otras organizaciones del sector están presionando para que se introduzcan cambios sistémicos que fortalezcan la posición de los pequeños subcontratistas en los procedimientos de quiebra. Entre otras cosas, solicitan la creación de un fondo de garantía para las cuentas por cobrar de los subcontratistas de transporte, similar al Fondo de Prestaciones Garantizadas para los Empleados, que protege los salarios de los trabajadores en caso de insolvencia del empleador. Queda por ver si estas propuestas tendrán buena acogida entre el gobierno francés y las instituciones europeas.
Una cosa es segura: el caso Ziegler France permanecerá durante mucho tiempo en la memoria colectiva de la industria de la tecnología de impresión y escaneo como prueba de que incluso las relaciones comerciales aparentemente consolidadas pueden derrumbarse de la noche a la mañana, y los efectos de este derrumbe se extienden mucho más allá de los empleados directos de la empresa en quiebra.
Resumen: Implicaciones para la gestión de riesgos
La liquidación judicial de Ziegler France es un acontecimiento significativo que está cambiando nuestra concepción del riesgo crediticio en el sector europeo del transporte y la logística. Para los gestores de riesgos y los especialistas en cumplimiento normativo de las empresas de TSL, ha dado lugar a acciones específicas:
- introducción seguimiento financiero sistemático Contratistas clave, según datos de estados financieros y señales del mercado, al menos trimestralmente.
- Verificación historial de pagos Los contratistas, prestando especial atención a la prolongación de los plazos para la liquidación de sus obligaciones, como indicador principal del riesgo de solvencia.
- Diversificación de la cartera de clientes con el establecimiento del umbral máximo de dependencia de los ingresos respecto de una sola entidad.
- Considerando la implementación seguro de cuentas por cobrar comerciales o el factoring como instrumento de gestión del riesgo crediticio.
- Analiza estructuras contractuales en lo que respecta a las cláusulas que protegen los intereses del subcontratista en caso de deterioro de la situación financiera del cliente.
La plataforma EURODEBT.eu supervisará continuamente el desarrollo del proceso de liquidación de Ziegler France, la magnitud de las reclamaciones presentadas por los subcontratistas y las posibles decisiones regulatorias que puedan afectar a las condiciones de cooperación en el sector europeo de la transferencia de tecnología.










