

Rin seco en 2026: La crisis en la vía fluvial europea afecta a las cadenas de suministro y a la liquidez de las empresas.
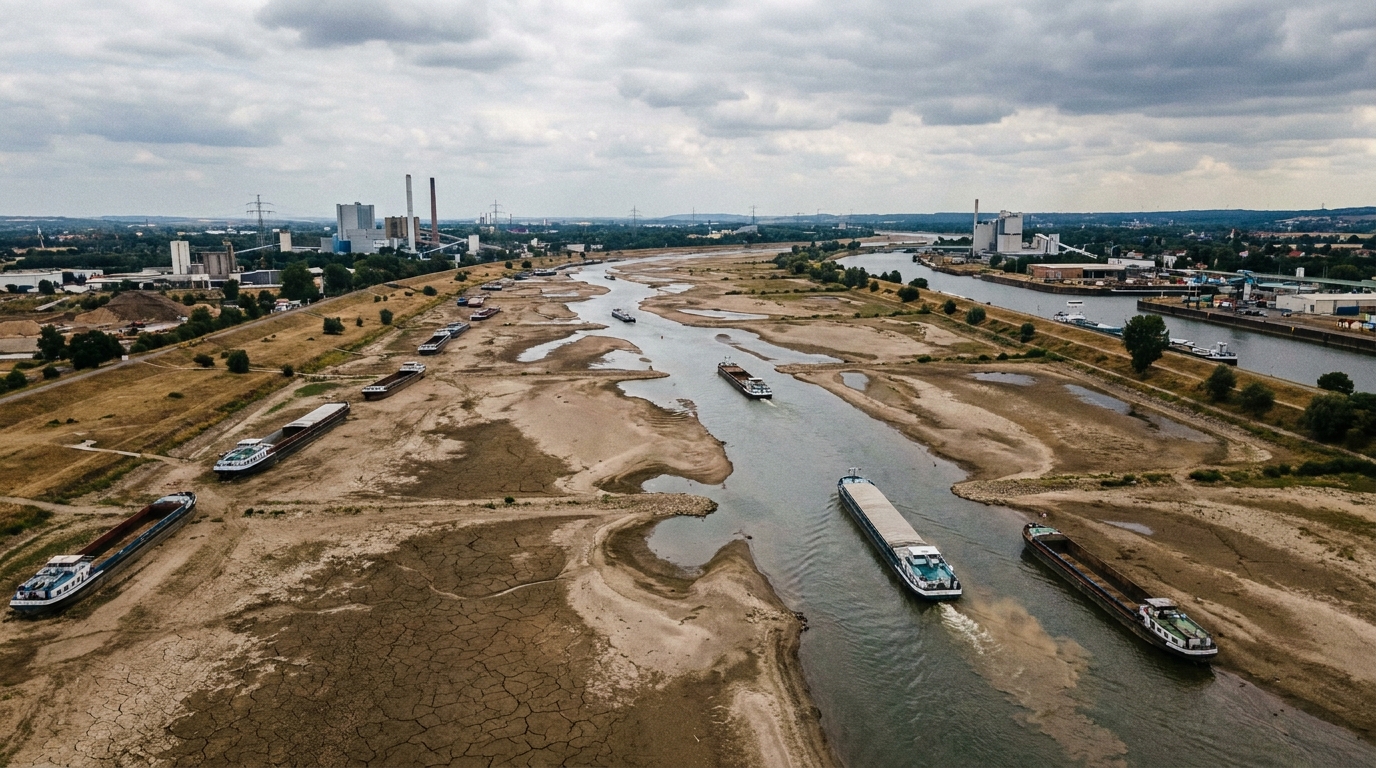
En agosto de 2026, el sector europeo del transporte y la logística se enfrentó a una crisis operativa excepcionalmente grave. Los niveles históricamente bajos del Rin, la principal vía fluvial del continente, provocaron una drástica reducción de la capacidad de transporte fluvial, desencadenando una reacción en cadena de aumento de los costes de flete, retrasos en las entregas y una creciente presión financiera sobre cientos de empresas europeas. Lo que comenzó como un fenómeno meteorológico se convirtió rápidamente en una prueba de estrés para toda la estructura de las cadenas de suministro europeas.
El Rin como arteria económica de Europa: ¿cuáles son los riesgos de bloquearlo?
El Rin no es un río cualquiera. Es una de las rutas logísticas más importantes del Viejo Continente, que conecta los centros industriales de Alemania, Francia y Suiza con los principales puertos marítimos del Mar del Norte, principalmente Róterdam y Amberes. Cada año se transportan decenas de millones de toneladas de mercancías por esta vía fluvial: carbón, mineral de hierro, productos químicos, combustibles, cereales y componentes industriales. El coste del transporte fluvial es mucho menor que el de las alternativas por carretera o ferrocarril, lo que durante décadas ha convertido al Rin en un pilar fundamental de la rentabilidad de muchos sectores de la industria pesada europea.
Cuando los niveles de agua caen por debajo de los umbrales de operación económicamente viables, todo el sistema comienza a colapsar. Esto es precisamente lo que Europa experimentó en el verano de 2026, y no por primera vez. Episodios similares, aunque menos graves, ocurrieron en 2003, 2018 y 2022, lo que demuestra claramente una tendencia climática cada vez más intensa que la industria logística debe abordar de manera sistémica.
La capacidad de las barcazas se reduce al 20 por ciento: ¿qué significa esto en la práctica?
Un parámetro clave que ilustra la magnitud de la crisis es la drástica disminución de la capacidad de los buques. En condiciones normales de agua, las barcazas fluviales operan a plena capacidad o casi a plena capacidad. En agosto de 2026, con niveles de agua críticamente bajos en puntos de medición clave, como el famoso medidor de Kaub en Alemania, la capacidad de muchos buques se redujo a tan solo una quinta parte de lo normal. En la práctica, esto significa que transportar la misma cantidad de carga requiere cinco veces más viajes o cinco veces más barcazas.
Las consecuencias financieras son inmediatas y graves. Los armadores que operan en el Rin han introducido los llamados subsidios para niveles bajos de agua (Ang. bajos recargos por agua), que, según el tramo del río y el tipo de carga, puede superar con creces la tarifa de flete estándar. Las tarifas de flete para transportar una tonelada de carga, que normalmente rondan los doce euros, aumentaron a varias decenas, e incluso en algunos casos a más de cien, durante el punto álgido de la crisis. Estos costes los absorben principalmente los productores e importadores, entidades que no pueden renegociar los precios con los clientes con poca antelación.
Para los gestores de riesgos y los analistas de crédito, esto supone una importante llamada de atención. Las empresas que dependen del transporte fluvial, especialmente aquellas con márgenes operativos relativamente ajustados, pueden pasar de ser rentables a registrar pérdidas en cuestión de semanas si no cuentan con las medidas de seguridad adecuadas.
Migración del transporte de mercancías a carreteras y ferrocarriles: la sobrecarga de la infraestructura como segundo cuello de botella.
La respuesta natural ante la paralización del transporte fluvial fue desviar la carga a modos de transporte alternativos. Las empresas de logística y sus clientes comenzaron a buscar masivamente camiones, vagones y otros recursos de transporte disponibles para salvar los plazos de entrega. Sin embargo, la realidad resultó ser brutal: la infraestructura vial y ferroviaria europea entró en la crisis del río Reynai ya considerablemente sobrecargada.
La escasez de camioneros, que lleva años afectando al sector del transporte por carretera en toda Europa, se ha agudizado. La oferta de camiones en el mercado spot es escasa y sus precios se han disparado debido al repentino aumento de la demanda. Simultáneamente, los nudos ferroviarios, especialmente los que dan servicio a las terminales de transbordo intermodal, se han visto congestionados. La capacidad de las líneas de mercancías en Alemania y los Países Bajos, ya al límite, no ha podido absorber el volumen adicional sin sufrir importantes retrasos.
El resultado fue la creación de una especie de doble cuello de botellaPrimero en el río, segundo en tierra. Las empresas que decidieron reorganizar rápidamente sus cadenas de suministro lo pagaron caro, tanto por las tarifas más altas como por la pérdida de tiempo al organizar logísticas alternativas. Aquellas que lo postergaron o carecieron de recursos operativos y financieros suficientes sufrieron retrasos significativos en la entrega de materias primas y componentes.
Los sectores más vulnerables: química, metalurgia y energía.
La crisis ha afectado a diferentes sectores con distintos grados de severidad, pero varios se han encontrado en una situación particularmente difícil.
Industria química
Alemania y los países del Benelux constituyen el centro europeo de la producción química. La mayoría de las grandes plantas químicas situadas a lo largo del valle del Rin dependen del suministro regular de materias primas básicas, como productos derivados del petróleo, ácidos inorgánicos y gases industriales. Las restricciones al transporte fluvial suponen una amenaza real de interrupción de la producción. Además, debido a su naturaleza, algunos productos químicos no pueden transportarse fácilmente por carretera o ferrocarril, lo que requiere material rodante especializado, cuya disponibilidad es limitada.
Metalurgia e industria siderúrgica
Las grandes acerías del valle del Ruhr y del este de Francia reciben grandes cantidades de carbón coquizable y mineral de hierro transportados por vía marítima desde los puertos. Incluso unas pocas semanas de interrupción del suministro pueden obligar a reducir la alimentación de los altos hornos, generando enormes costes tecnológicos y operativos. Parar y volver a poner en marcha un alto horno es una operación costosa y que requiere mucho tiempo, un proceso que la empresa no puede permitirse repetir con frecuencia.
Energía convencional
Algunas centrales termoeléctricas de carbón siguen operando en Europa, sobre todo como reserva. El transporte de carbón térmico en barcazas es uno de los métodos más económicos. Las paradas en el Rin se traducen en mayores costes de combustible, lo que, en un mercado energético regulado o contractual, puede suponer pérdidas operativas para los operadores de dichas centrales.
Aspectos legales y contractuales: fuerza mayor y renegociación de contratos
La crisis del Rin ha planteado una serie de cuestiones legales complejas que afectan directamente a los participantes en la industria del transporte y la logística. Muchos contratos de flete y suministro contienen cláusulas fuerza mayor — fuerza mayor — que, en teoría, protege a las partes de las consecuencias de sucesos imposibles de predecir o controlar. Sin embargo, en la práctica, la aplicación de estas cláusulas a veces es objeto de litigios.
La cuestión clave es si las sequías recurrentes en el Rin —registradas repetidamente en las últimas dos décadas— pueden considerarse eventos impredecibles o si se están convirtiendo en un riesgo operativo previsible, para el cual recae la responsabilidad de los transportistas y transitarios. La respuesta a esta pregunta determinará quién asumirá los costos de los retrasos y las desviaciones contractuales.
Para las empresas de logística y sus clientes, esto implica revisar los contratos existentes y, cuando sea posible, renegociar las condiciones, incluidas las relativas a las condiciones de navegación. Muchas empresas se han visto obligadas a modificar los contratos o negociar plazos de entrega más largos, lo que ha generado costes administrativos y legales adicionales.
Riesgo de liquidez e implicaciones para el mercado de deuda corporativa.
Desde la perspectiva del análisis de riesgos financieros —y esta es la perspectiva que seguimos en la plataforma EURODEBT.eu— la crisis del Rin ofrece varias señales importantes que no deben subestimarse.
En primer lugar, aumentos repentinos e imprevistos en los costos logísticos Representan una amenaza directa para la liquidez financiera de las empresas. Las compañías que planificaron sus presupuestos logísticos a principios de año basándose en la disponibilidad normal del río Rin se encontraron con gastos de transporte varias veces superiores en agosto. Esta discrepancia entre la planificación y la realidad obliga a buscar financiación adicional a corto plazo: líneas de crédito, factoring u otros instrumentos de liquidez. Las empresas con estructuras financieras ajustadas pueden tener dificultades para obtener estos fondos en condiciones aceptables.
En segundo lugar, disminución de la producción y retrasos en las entregas Esto se traduce en el riesgo de penalizaciones contractuales y reclamaciones por parte de los contratistas. Incluso si una empresa invoca con éxito la fuerza mayor, el procedimiento de defensa en sí mismo requiere tiempo y dinero. En casos extremos, esto puede resultar en la rescisión de contratos clave y la pérdida de clientes estratégicos.
En tercer lugar, el mercado debe monitorear la situación de los emisores de deuda corporativa En los sectores de logística, química y siderurgia, existe un riesgo potencial de deterioro en los ratios de servicio de la deuda. Las empresas que normalmente logran pagar sus obligaciones podrían, en una crisis de costes, superar los umbrales estipulados en sus convenios de préstamo, lo que podría activar mecanismos de salvaguardia para bancos y tenedores de bonos.
Debilidad estructural del sistema: ¿aprenderá Europa la lección?
Cada sequía sucesiva en el Rin pone de manifiesto la misma debilidad arraigada en las cadenas de suministro europeas: una excesiva dependencia de una única ruta de transporte, la falta de reservas suficientes y de planes de contingencia. Durante años, el sector logístico se ha beneficiado de los bajos costes del transporte fluvial, optimizando sus modelos operativos para lograr la máxima eficiencia en condiciones favorables. El precio de esta optimización se hace evidente precisamente en momentos de crisis.
Los expertos señalan varias direcciones en las que deben realizarse las adaptaciones necesarias:
- Inversiones en buques con menor calado Las nuevas generaciones de barcazas fluviales, diseñadas para operar con niveles bajos de agua, pueden reducir significativamente la vulnerabilidad a la sequía. Sin embargo, esta modernización de la flota requiere tiempo y miles de millones de dólares en inversión.
- Diversificación de las rutas de suministro — Las empresas deberían identificar rutas de transporte alternativas con antelación y establecer relaciones con proveedores de servicios multimodales, en lugar de utilizarlos únicamente como opción de último recurso.
- Reservas estratégicas de existencias — Mantener reservas de materias primas y productos semielaborados a un nivel que permita varias semanas de producción sin suministros externos es un coste que, sin embargo, puede proteger contra pérdidas mucho mayores durante una crisis.
- Cláusulas de indexación y seguro en los contratos — Cada vez más empresas deciden introducir mecanismos de ajuste automático de precios en sus contratos de transporte de mercancías en función de los niveles del agua y contratar seguros especializados contra riesgos de navegación.
Sin embargo, la implementación de estas propuestas requiere coordinación a nivel sectorial y regulatorio. Ninguna empresa, por grande que sea, puede eliminar el riesgo sistémico por sí sola. Se necesita una política europea activa, tanto para adaptar la infraestructura hídrica como para apoyar las inversiones en flotas adaptadas al cambio climático.
Perspectivas a corto plazo: optimismo cauteloso dadas las circunstancias.
A finales de agosto de 2026, las lluvias en la cuenca del Rin brindaron cierto alivio: los niveles de agua subieron ligeramente en puntos clave, lo que permitió aumentar la capacidad de las barcazas. Sin embargo, los expertos del sector coinciden en que este alivio es temporal e insuficiente para contrarrestar los efectos de la crisis que se prolongó durante varias semanas.
El retraso logístico acumulado en agosto se sentirá durante semanas e incluso meses. Las empresas deben reponer sus reservas de almacén, solucionar los retrasos en la producción y afrontar financieramente las consecuencias de la crisis. Para los transportistas y las empresas de logística, este es un periodo de intensa actividad operativa y, al mismo tiempo, un momento en el que se pondrán de manifiesto las debilidades financieras de las entidades que, además de verse afectadas por la crisis, han superado la crisis.
Conclusiones para los gestores de riesgos y los participantes del mercado financiero.
La crisis del Rin en 2026 ofrece varias lecciones prácticas que deberían reflejarse en las metodologías de evaluación de riesgos y las políticas de crédito para las entidades del sector de transporte marítimo y las industrias que dependen del transporte fluvial.
przede wszystkim, El riesgo hidrológico debe tratarse como un elemento fundamental de la evaluación del riesgo operacional. Las empresas de logística y sus clientes, así como los riesgos geopolíticos, cambiarios y regulatorios, son factores clave. Al evaluar la solvencia de las empresas que dependen del Rin, conviene analizar sus planes de contingencia y el grado de diversificación de su actividad logística.
En segundo lugar, Los contratos celebrados con empresas de transporte deben ser auditados en lo que respecta a las cláusulas relativas a las condiciones de navegación.La ausencia de dichas cláusulas o su interpretación desfavorable puede significar que, en caso de otra sequía, la entidad tenga que asumir la totalidad de los costes logísticos sin posibilidad de repartirlos entre los proveedores de servicios de transporte.
En tercer lugar, Los sectores químico y metalúrgico de Alemania, Austria y Suiza merecen una atención especial por parte de los analistas de deuda. En el contexto del seguimiento de los ratios de liquidez y servicio de la deuda en los meses restantes de 2026, los efectos de la crisis del Rin se reflejarán con cierto retraso en los resultados trimestrales, y es entonces cuando podrían sorprender al mercado.
El Rin Seco no es solo una foto de un lecho de río agrietado en las redes sociales. Es una amenaza seria y cuantificable para la rentabilidad y la solvencia de decenas de entidades en el mercado europeo. Quienes lo reconozcan a tiempo y lo incluyan adecuadamente en sus modelos de riesgo obtendrán una ventaja. Quienes lo ignoren podrían verse sorprendidos por las consecuencias, que se manifestarán precisamente en el momento más inoportuno.










