

Los precios de los contenedores se disparan: la temporada alta temprana y el Mar Rojo afectan a los importadores europeos.
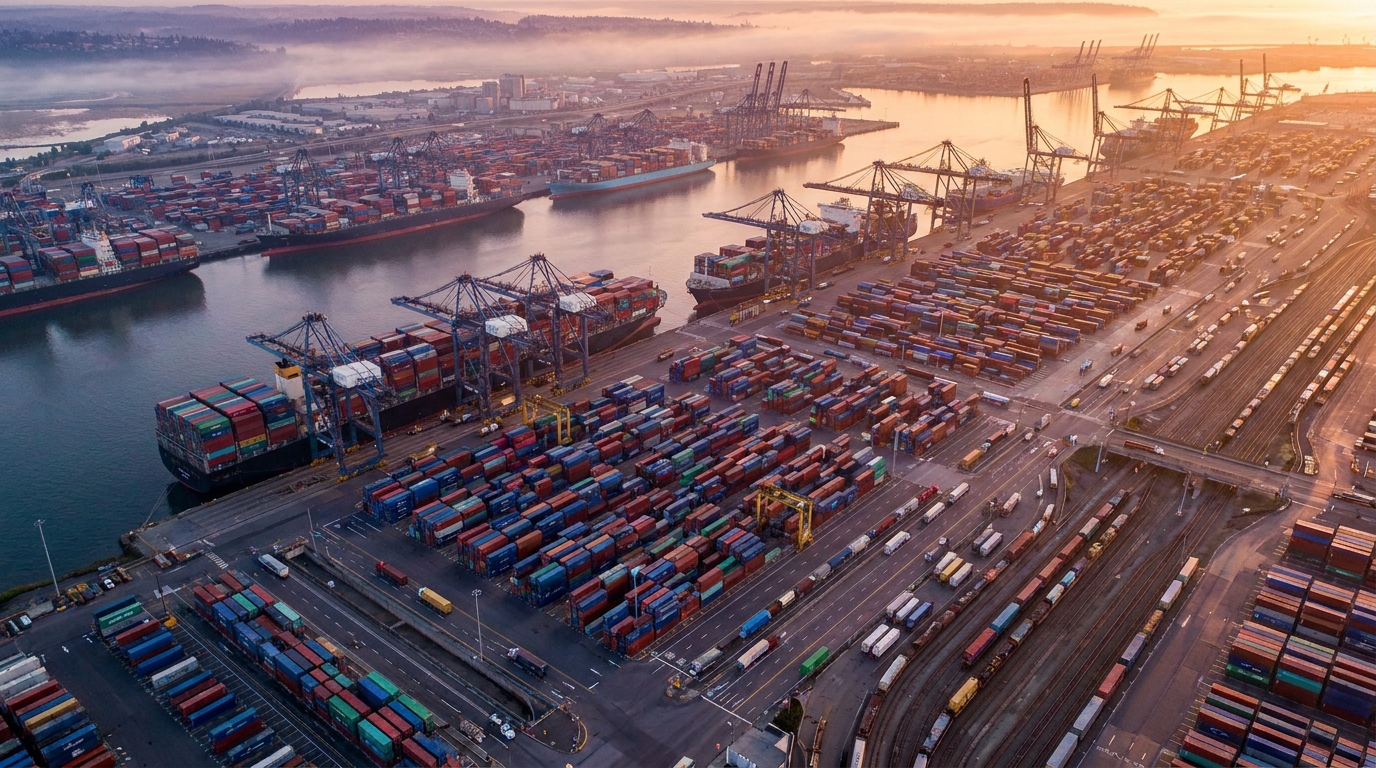
El mercado mundial del transporte marítimo de contenedores está experimentando un desplome de precios que ha sorprendido incluso a los participantes más experimentados del sector. En tan solo unas semanas, las tarifas al contado en las principales rutas comerciales mundiales han aumentado decenas de puntos porcentuales, y los índices de flete han alcanzado niveles no vistos en años. Este repunte se debe a dos fenómenos interrelacionados: la llegada inesperadamente temprana de la temporada alta y las persistentes interrupciones en el Mar Rojo, que han afectado la logística global durante meses. Los gestores de riesgos y los importadores deben prepararse para un período difícil y comenzar a verificar la fiabilidad de sus socios de la cadena de suministro desde ahora.
Los índices de fletes están haciendo sonar las alarmas.
Los datos del mercado no dejan lugar a dudas. El Índice de Fletes de Contenedores de Shanghái (SCFI), uno de los barómetros más reconocidos del mercado de fletes, subió 155 puntos, situándose en 2.726,48 puntos, un nivel que el mercado no veía desde hace varios años. Es importante destacar que esto ya Quinta semana consecutiva de crecimiento ininterrumpido, lo que demuestra que estamos ante una tendencia duradera y no ante un repunte puntual.
El Índice Mundial de Contenedores (WCI) de Drewry envía una señal similar. Este indicador ampliamente utilizado ha experimentado un salto en 22,6%, alcanzando los 3433 dólares por contenedor de 40 pies (FEU). Para las empresas que planificaron sus presupuestos de transporte basándose en las tarifas de principios de año, esto implica una necesidad urgente de revisar sus estimaciones de costos.
Los cambios más espectaculares se registraron en dos arterias comerciales estratégicas: la ruta transpacífica y la ruta Asia-Europa:
- Shanghái → Los Ángeles: Incremento del 31% a $5,089 por FEU
- Shanghái → Nueva York: Incremento del 20% a $5,089 por FEU
- Shanghái → Róterdam: Incremento del 25% a $5,089 por FEU
- Shanghái → Génova: Incremento del 20% a $5,089 por FEU
Rotterdam y Génova, los principales puntos de entrada de mercancías a Europa, han estado en el centro de la crisis. Los responsables de logística de Polonia, Alemania, la República Checa y los países bálticos que utilizan estos puertos como centros de distribución sentirán el impacto de estos aumentos directamente en sus informes de gastos operativos.
¿Por qué empezó la temporada alta tan pronto?
Tradicionalmente, la temporada alta para el transporte marítimo de contenedores se sitúa entre agosto y octubre, cuando los minoristas se abastecen antes de las fiestas navideñas. Este año, el mercado reaccionó de forma diferente, con un aumento de los volúmenes mucho más temprano, lo que sorprendió tanto a los transportistas como a los armadores. Los analistas de Drewry y Vespucci Maritime señalan varios factores comunes.
1. El efecto de acelerar los pedidos antes de los aranceles aduaneros.
La primera y probablemente la fuerza impulsora más importante es la llamada la carga frontal — Reservas masivas y anticipadas por parte de transportistas que buscan evitar el impacto del aumento previsto de los aranceles de importación estadounidenses, previsto para julio. Importadores de todo el mundo se apresuran a cruzar la frontera con su carga antes de que entren en vigor los nuevos aranceles. El resultado es simple: la capacidad de transporte marítimo ha desaparecido del mercado a una velocidad vertiginosa.
2. Compras para la Copa Mundial de 2026
Un estímulo adicional a la demanda es la importación de bienes y dispositivos relacionados con los preparativos para la Copa Mundial de la FIFA 2026. Si bien el evento se celebrará dentro de más de un año, los fabricantes y distribuidores ya están procesando pedidos para garantizar suficiente tiempo para la distribución.
3. Temporada de rebajas de comercio electrónico
El auge inminente del comercio electrónico también influye. El Amazon Prime Day, las grandes rebajas de TikTok Shop y otros festivales de compras online previstos para junio y julio han obligado a los principales minoristas a reabastecer sus almacenes con antelación. Como resultado, la demanda de transporte marítimo por parte del sector del comercio electrónico ha llegado al mercado mucho antes de lo que sugieren los patrones estacionales históricos.
4. Presiones de costos relacionadas con la corrección del combustible
Los transitarios también están acelerando los envíos debido a los ajustes en el precio del combustible para buques anunciados para el 1 de julio. Al enviar las mercancías antes de esta fecha, intentan minimizar el efecto acumulativo de los recargos posteriores, que pueden aumentar significativamente el coste total del transporte.
El Mar Rojo: una crisis que no cesa
A esto se suma la situación geopolítica en Oriente Medio, que lleva meses transformando radicalmente el panorama de la logística marítima mundial. Los ataques a buques mercantes en el Mar Rojo, junto con las tensiones en el Estrecho de Ormuz, han obligado a casi toda la flota mundial de contenedores a optar por la ruta más segura, aunque mucho más larga, que rodea el Cabo de Buena Esperanza, en el sur de África.
Los efectos de esta reorientación son multifacéticos. En primer lugar, cada viaje entre Asia y Europa se ha extendido varios días, consumiendo directamente la capacidad de carga global. Los buques que antes realizaban un número fijo de viajes al año ahora realizan menos. En segundo lugar, los contenedores se han quedado atascados en rutas de servicio prolongadas, lo que ha provocado una grave escasez de contenedores vacíos en los puertos de carga asiáticos. Los fabricantes de China, Vietnam y Bangladesh tienen dificultades para obtener contenedores disponibles, lo que a su vez retrasa el cumplimiento de los pedidos de exportación.
Los puertos de Rotterdam y Génova, como centros clave de transbordo europeos en las nuevas rutas, se enfrentan a un aumento del volumen de mercancías, la congestión de las terminales y una menor puntualidad. En la práctica, esto significa que, aunque un importador europeo haya reservado espacio en un buque y pagado el flete, no hay garantía de que la mercancía llegue a tiempo.
Los armadores están reforzando su control sobre el mercado.
Ante la escasez de oferta, los armadores se comportan exactamente como cabría esperar: aprovechan la oportunidad para recuperar por completo sus márgenes tras un difícil 2023 para el sector. Las navieras implementaron de inmediato las tarifas FAK (Freight-All-Kinds) y los recargos estacionales PSS (Peak Season Surcharge), que en la práctica sustituyen o complementan las tarifas contractuales.
Las mayores compañías navieras, incluidas Hapag-Lloyd y Maersk, anunció las próximas rondas de PSS en la ruta Asia-Europa, que entrarán en vigor a partir de la primera y segunda década de junio. Las tarifas de estos recargos son:
- Od Entre 300 y 500 dólares por contenedor de 20 pies (TEU).
- Od Entre 600 y 1000 dólares por contenedor de 40 pies (FEU).
Lars Jensen, uno de los analistas más respetados del mercado de contenedores, señala que los armadores gestionan la capacidad disponible de forma muy eficiente. Solo se han anunciado tres cancelaciones (viajes suspendidos) en rutas transpacíficas, mientras que el resto de la flota se ha posicionado para absorber de la mejor manera la creciente demanda y maximizar los ingresos. Este es un mecanismo clásico de gestión de la oferta que las navieras han perfeccionado en los últimos años.
¿Quién pagará el precio más alto? Riesgos para las empresas más pequeñas
La situación actual afecta de manera desproporcionada a los importadores y transitarios pequeños y medianos. Las grandes corporaciones suelen tener contratos de flete a largo plazo negociados con los armadores, que incluyen tarifas fijas y límites máximos de recargo. Por lo tanto, estas empresas están al menos parcialmente protegidas de las fuertes fluctuaciones en las tarifas al contado.
La situación de los pequeños y medianos importadores que operan bajo este modelo es completamente diferente. justo a tiempoQuienes compran espacio de carga en el mercado spot o cuentan con acuerdos marco débiles, ven cómo cualquier aumento en las tarifas de transporte representa un impacto directo en sus resultados. Con tarifas spot que aumentan entre un 25 % y un 31 % semanalmente, los costos de transporte pueden dispararse rápidamente hasta niveles que amenazan seriamente la rentabilidad de las operaciones individuales.
Los riesgos adicionales son planteados por problemas de liquidez financieraEn el contexto actual, los armadores y transitarios exigen cada vez más pagos por adelantado o plazos de pago más cortos. Las empresas importadoras que ofrecen a sus clientes plazos de crédito prolongados pueden verse obligadas a financiar por adelantado costes de transporte significativamente mayores, sin haber generado aún ningún ingreso por la venta de mercancías. Este es un escenario típico que conduce a problemas de liquidez y, en casos extremos, a la incapacidad de cumplir con sus obligaciones.
Impacto en las cadenas de suministro europeas
Las empresas europeas tienen motivos para seguir de cerca esta situación. El aumento de los costes de transporte en la ruta Asia-Europa es comparable al de las rutas transpacíficas. Un incremento del 25 % en la ruta Shanghái-Róterdam en tan solo una semana supone una señal de alerta para cualquier responsable de la cadena de suministro que gestione importaciones procedentes de Asia.
Los cuellos de botella en Rotterdam y Génova no son un fenómeno abstracto: se traducirán directamente en retrasos en la entrega de componentes, productos terminados y materias primas a fábricas y almacenes en toda Europa. Las empresas que dependen de entregas regulares desde Asia para su producción o ventas deberían evaluar fuentes de suministro alternativas y planes de contingencia desde ahora.
Las instituciones financieras, incluido HSBC Global Investment Research, pronostican que El alto nivel de márgenes de los armadores se mantendrá durante mucho tiempo.Si este pronóstico se confirma, el aumento de los costos del transporte repercutirá inevitablemente en los precios al consumidor. En el contexto de la lucha del Banco Central Europeo contra la inflación, que lleva más de dos años en marcha, la aparición de un nuevo repunte en los precios del transporte de mercancías es un escenario que preocupa tanto a políticos como a analistas económicos.
Recomendaciones para gestores de riesgos y empresas de logística
Ante la turbulencia descrita, las empresas de transporte y los importadores deberían adoptar una serie de medidas para minimizar los riesgos operativos y financieros:
- Resumen instantáneo de los contratos de flete: Verifique las cláusulas PSS y FAK en sus contratos vigentes con armadores y transitarios. Muchos contratos contienen cláusulas que permiten a las navieras imponer recargos unilateralmente; es importante saber qué se ha acordado.
- Verificación de socios logísticos: Antes de firmar nuevos contratos o renegociar los existentes, revise la solvencia y la reputación de sus agentes de carga. En épocas de inestabilidad del mercado, aumenta el riesgo de que los agentes de carga más pequeños sufran problemas de liquidez o pierdan el acceso a la capacidad reservada.
- Diversificación de rutas y puertos: Considere la posibilidad de utilizar puertos alternativos (por ejemplo, Hamburgo, Amberes, Gdansk) o rutas terrestres (conexiones ferroviarias entre Asia y Europa) que puedan servir de amortiguador en caso de mayor congestión en Rotterdam y Génova.
- Creación de búferes de respaldo: Las empresas que operan bajo un modelo de producción justo a tiempo deberían considerar la posibilidad de aumentar temporalmente los niveles de inventario de productos críticos para independizarse de la situación actual del mercado.
- Obtener financiación a corto plazo: Conviene hablar con antelación con los bancos o las empresas de factoring sobre la posibilidad de abrir líneas de crédito adicionales que permitan financiar mayores costes de transporte sin poner en peligro la liquidez de toda la empresa.
- Seguimiento de tarifas y reservas anticipadas: El seguimiento continuo de los índices SCFI y WCI permite reaccionar con mayor rapidez. Las empresas que reservan con varias semanas de antelación tienen más posibilidades de evitar las tarifas spot máximas.
Perspectiva de riesgo empresarial: ¿Qué sigue?
El mercado de contenedores ha entrado en una fase en la que los armadores imponen sus condiciones de forma decisiva, dejando poco margen de maniobra a los cargadores. La pregunta que se plantea hoy en día toda la industria es: ¿cuánto durará esta situación?
El escenario optimista parte de la premisa de que, tras la oleada de reservas anticipadas previa a la introducción de los aranceles, la demanda disminuirá de forma natural, obligando a los armadores a moderar sus tarifas. Sin embargo, el escenario pesimista —y, lamentablemente, el más probable— indica que, hasta que se resuelva la crisis del Mar Rojo y la flota continúe circunnavegando África, persistirá una escasez estructural de capacidad. Sumado al pico estacional de la demanda en julio y agosto, podríamos observar que las tarifas se mantengan elevadas durante todo el tercer trimestre del año.
Es crucial que los gestores de riesgos sean conscientes de que Las condiciones actuales del mercado creanrodoasociación de alto riesgoTanto entre los transitarios como entre los armadores y agentes de carga más pequeños, puede haber empresas que no puedan cumplir con los términos de sus contratos, ya sea por problemas de liquidez o por la imposibilidad de obtener la capacidad previamente reservada. En estas circunstancias, verificar la credibilidad de los socios comerciales en la cadena de suministro se convierte en una necesidad absoluta, no en una opción.
La plataforma EURODEBT.eu recomienda comprobar periódicamente la situación financiera de los contratistas logísticos, especialmente de aquellos con los que se firman contratos con varios meses de antelación o a los que se les confían importantes pagos por adelantado.rodoDebido al aumento de los costes y a la presión sobre los márgenes, el riesgo de impago por parte de los participantes en el mercado del transporte es hoy mucho mayor que en condiciones de tarifas de flete estables.










