

Aranceles aduaneros procedentes de China: La oficina tributaria persigue a empresas de logística polacas por fraude aduanero. El sector de logística y logística está al borde del colapso.
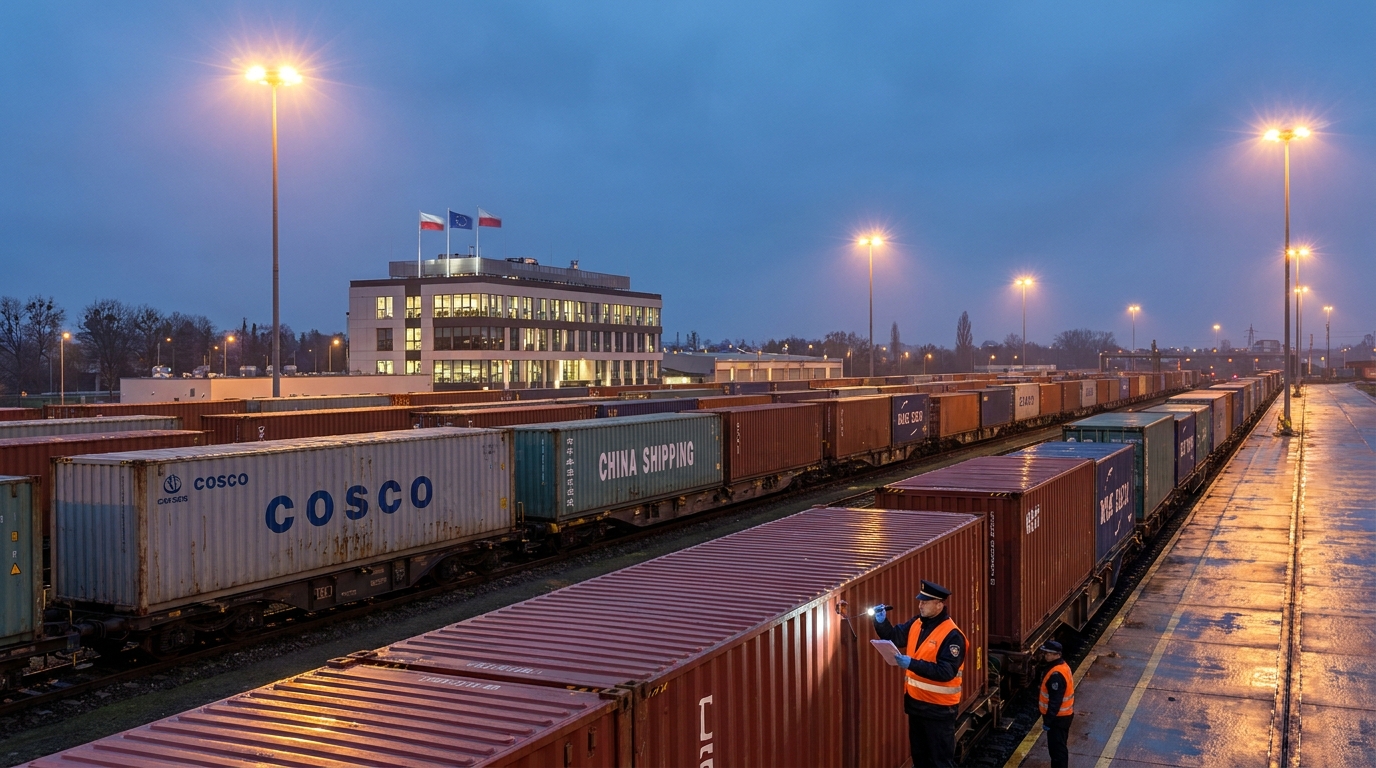
El sector polaco de transporte, logística y logística (TFL) se enfrenta a una creciente crisis que podría sacudir sus cimientos. La Administración Nacional de Ingresos (KAS) está enviando requerimientos masivos de pago de derechos de aduana atrasados a empresas de logística y transportistas ferroviarios que operan en la Nueva Ruta de la Seda; entidades que, según los investigadores de la UE, no participaron conscientemente en ningún fraude. Incapaces de recuperar los pagos de los verdaderos autores del fraude —empresas pantalla asiáticas que hace tiempo desaparecieron del mercado—, las autoridades fiscales están contactando con empresas legales que operan en Polonia y exigiéndoles el pago de las deudas aduaneras en virtud de las cláusulas de responsabilidad solidaria. Las consecuencias de esta medida podrían ser desastrosas no solo para las empresas individuales, sino para toda la infraestructura logística que conecta Europa y Asia.
¿Cómo funcionaba el mecanismo de detección de fraude aduanero?
Para comprender por qué las empresas de logística polacas se encuentran en una situación tan difícil, es necesario rastrear el mecanismo delictivo que subyace a la crisis actual. Esta práctica fue inicialmente descubierta y documentada por la Oficina Europea de Lucha contra el Fraude (OLAF) en el marco de una investigación a gran escala sobre las importaciones procedentes de China a la Unión Europea.
El plan de los estafadores fue meticulosamente diseñado y ejecutado con precisión. Importadores extranjeros, en la mayoría de los casos vinculados a entidades asiáticas o empresas offshore creadas específicamente para este fin, introducían mercancías en el territorio aduanero de la Unión Europea utilizando documentación falsa o manipulada. El fraude se basaba en dos métodos principales: declarar el contenido de los contenedores como totalmente distinto al real o subestimar drásticamente el valor aduanero de las mercancías importadas.
El resultado siempre era el mismo: estas empresas pagaban solo una fracción de los aranceles e impuestos adeudados, obteniendo así una ventaja de precio indebida y desproporcionada sobre sus competidores honestos en el mercado único europeo. Cuando las autoridades fiscales empezaban a interesarse por una entidad determinada, los importadores liquidaban inmediatamente sus operaciones y desaparecían literalmente del mercado, dejando tras de sí empresas vacías y deudas incobrables. Como consecuencia, las autoridades fiscales —tanto en Polonia como en otros países de la UE— se topaban con un muro infranqueable: los verdaderos responsables se volvían inalcanzables y los presupuestos públicos sufrían pérdidas reales.
Responsabilidad solidaria: una ley que perjudica a los inocentes.
En esta situación, las autoridades tributarias han recurrido a un instrumento previsto tanto en el Código Aduanero de la UE como en la normativa tributaria nacional: el principio de responsabilidad solidaria por deudas aduaneras. Sin embargo, su aplicación en el contexto actual plantea cuestiones jurídicas y éticas fundamentales.
Según la interpretación del Ministerio de Finanzas, el mero hecho de participar en un procedimiento aduanero —incluida la presentación de documentos de tránsito en nombre del importador— puede generar responsabilidad por una deuda aduanera contraída como resultado de proporcionar datos incorrectos. En otras palabras, si los datos de una declaración aduanera resultan ser inexactos, cualquier entidad involucrada en la realización de los trámites puede ser considerada responsable financieramente, independientemente de si tenía conocimiento de las irregularidades o actuó de buena fe.
En la práctica, esto significa que las reclamaciones de KAS se dirigen a:
- Agencias de aduanas — que se encargaba profesionalmente del despacho de aduanas y presentaba la documentación en nombre de los importadores;
- Transportistas ferroviarios — dar servicio a las rutas de la Nueva Ruta de la Seda y transportar contenedores a las oficinas de aduanas de la UE;
- operadores logísticos — responsable de organizar la cadena de suministro y los procedimientos de tránsito.
El Ministerio de Finanzas defiende su postura, señalando que las empresas que consideren injustas las decisiones fiscales disponen de un proceso de apelación. Para muchos emprendedores, en particular los del sector de las pymes, la perspectiva de litigios largos y costosos con las autoridades tributarias equivale a un veredicto; incluso si finalmente ganan, podrían perder su liquidez financiera mucho antes de que se anuncie la sentencia.
La voz de la industria: Los inocentes pagan por los culpables.
ŚrodoEl sector está reaccionando ante esta situación con creciente preocupación. Los expertos y profesionales del mercado de TSL destacan una incomprensión fundamental de la naturaleza específica del trabajo de los transportistas de mercancías, que parece ser la base de las acciones de las autoridades fiscales.
Joanna Porath, directora ejecutiva de la agencia aduanera AC Porath, destaca un aspecto clave: las empresas de logística y los transportistas son los únicos responsables del procedimiento de tránsito. Su tarea consiste en entregar la carga de forma física, segura y puntual desde el punto de carga —a menudo un puerto seco en la frontera oriental de la UE— hasta la oficina aduanera designada. Esto, y nada más. Los logísticos no tienen ni el acceso técnico ni la autoridad legal para abrir los contenedores y verificar su contenido real; los precintos aduaneros son, por definición, inviolables hasta la autorización oficial. Además, las agencias aduaneras carecen de las herramientas y la experiencia necesarias para verificar de forma independiente las clasificaciones arancelarias especializadas impuestas por los expedidores e importadores.
«Es como responsabilizar a un mensajero de que el paquete que entregó contuviera mercancía de contrabando», comenta un experto del sector. «El mensajero recibe el paquete con un conocimiento de embarque y lo entrega en la dirección indicada. No tiene ni el derecho ni la obligación de abrirlo y comprobar su contenido».
Es importante destacar que las conclusiones de la OLAF confirman claramente que las empresas polacas de logística y transporte no participaron intencionadamente en el fraude aduanero y no se las considera sospechosas de pertenecer a grupos del crimen organizado. No obstante, la ley —en su interpretación actual— permite el cobro de deudas que no son de su culpa.
Dimensión europea: Polonia no es una excepción.
El problema descrito no es exclusivo de Polonia. Casos similares están surgiendo en toda la Unión Europea, donde las empresas de logística nacionales operaban cadenas de suministro que, sin saberlo, estaban vinculadas con importadores asiáticos deshonestos. Alemania, Francia, los países del Benelux: en cada uno de ellos, las autoridades aduaneras y tributarias se enfrentan al mismo dilema: ¿cómo recuperar los ingresos presupuestarios perdidos cuando los verdaderos responsables están fuera de su alcance?
La naturaleza sistémica del problema se debe a varios factores interrelacionados. En primer lugar, el dinámico desarrollo de las conexiones ferroviarias entre Asia y Europa, en el marco de la Nueva Ruta de la Seda durante la última década, ha generado enormes volúmenes de mercancías y documentos aduaneros difíciles de controlar eficazmente. En segundo lugar, las disposiciones del Código Aduanero de la Unión, si bien son detalladas, presentan lagunas que permiten diversas interpretaciones del alcance de la responsabilidad de los participantes en los procedimientos de tránsito. En tercer lugar, los distintos Estados miembros aplican estas disposiciones con diferente rigor, lo que crea un entorno heterogéneo e impredecible.rodoMarco jurídico para los operadores que realizan actividades transfronterizas.
Riesgo sistémico para la logística polaca
Los expertos advierten que las consecuencias de la situación actual podrían ser de gran alcance y muy costosas para la economía polaca. Polonia ocupa una posición estratégica en la red logística europea, siendo un nodo clave para las conexiones ferroviarias y por carretera en el eje este-oeste. A lo largo de los años, las empresas polacas de transporte y logística han consolidado una sólida posición en la Nueva Ruta de la Seda, convirtiéndose en un eslabón crucial en el flujo de mercancías entre Asia y Europa.
Si la política de KAS no cambia o no se desarrollan reglas claras para proteger la buena fe de los participantes en los procedimientos aduaneros, la industria se enfrenta a las siguientes amenazas:
- Una ola de quiebras — Las reclamaciones de las autoridades fiscales pueden exceder la capacidad financiera de las empresas individuales, especialmente de las agencias aduaneras más pequeñas y las compañías de transporte regionales, lo que puede llevarlas a la quiebra;
- parálisis comercial — Las empresas, para evitar riesgos, podrían dejar de prestar servicios a clientes de China de forma masiva o, en general, dejar de transitar mercancías desde Asia, lo que paralizaría rutas comerciales clave;
- Aumento de los costes del servicio — incluso aquellas empresas que decidan continuar sus operaciones se verán obligadas a aumentar drásticamente los precios de sus servicios para cubrir los mayores riesgos y costes de los procedimientos de verificación;
- Pérdida de competitividad — Los operadores polacos resultarán más caros y menos atractivos en comparación con sus competidores de países donde las regulaciones se aplican con menos rigor.
Conozca a su cliente en la industria de la tecnología de la información y la comunicación: ¿necesidad o ficción?
Ante el creciente riesgo regulatorio, algunas empresas de logística están intentando implementar procedimientos que antes se conocían principalmente en el sector financiero —los llamados KYC (Conozca a su Cliente)—, es decir, procedimientos para verificar exhaustivamente la solvencia del cliente. En la práctica, esto implica, entre otras cosas, comprobar el historial crediticio y registral de los clientes, verificar sus vínculos corporativos, analizar declaraciones aduaneras anteriores y supervisar las listas de sanciones y las advertencias de las autoridades aduaneras.
El problema radica en que incluso los procedimientos KYC mejor diseñados no ofrecen una protección completa. Las entidades de propósito especial, creadas sin historial operativo ni vínculos visibles con fraudes previos, son, por definición, difíciles de identificar como entidades de alto riesgo. Al contratar un servicio de transporte, una empresa de logística a menudo carece de forma de verificar el contenido real de los contenedores o la exactitud del valor declarado en aduana.
Además, la implementación de procedimientos de verificación avanzados conlleva costos reales, tanto financieros (sistemas informáticos, tarifas de acceso a bases de datos y contratación de especialistas en cumplimiento normativo) como operativos (mayores tiempos de procesamiento de pedidos). Para las entidades más pequeñas, estos costos pueden resultar prohibitivos.
¿Qué exige la situación? Una perspectiva de gestión de riesgos.
Desde la perspectiva de la gestión de riesgos empresariales, la situación actual exige que las empresas de transporte y logística que operan en Polonia y en toda la UE adopten medidas de adaptación inmediatas. Los gestores de riesgos de las empresas de transporte y logística deben, en primer lugar, auditar sus carteras de clientes para detectar la exposición al riesgo aduanero, con especial énfasis en las entidades que importan mercancías de China a través de los pasos fronterizos y terminales ferroviarias polacas.
Las principales recomendaciones para las empresas del sector TSL incluyen:
- Revisión de contratos con importadores — en particular con respecto a las cláusulas de responsabilidad por la exactitud de los datos aduaneros y los mecanismos de recurso en caso de reclamaciones de las autoridades fiscales;
- Implementación o ampliación de los procedimientos KYC — con especial énfasis en la verificación de nuevos clientes procedentes de fuera de la UE y de entidades con poca experiencia en el mercado;
- seguro contra riesgos aduaneros — Conviene comprobar la disponibilidad de productos de seguros que protejan contra reclamaciones de las autoridades aduaneras sobre la base de la responsabilidad solidaria;
- Participación activa en el diálogo regulatorio — Las empresas deberían colaborar con las asociaciones industriales que presionan para que se modifique la interpretación de las regulaciones o se emitan directrices ministeriales claras;
- Seguimiento de casos judiciales y jurisprudencia — El seguimiento de las sentencias en casos similares puede proporcionar argumentos legales e indicar estrategias de defensa eficaces.
Urgente necesidad de diálogo: industria vs. Ministerio de Finanzas
Según expertos y representantes del sector TSL, un elemento clave para resolver la crisis es establecer cuanto antes un diálogo constructivo entre el Ministerio de Hacienda y las organizaciones que representan a la industria logística. El objetivo de este diálogo debe ser desarrollar criterios de rendición de cuentas claros, transparentes y proporcionales que, por un lado, protejan los intereses del presupuesto estatal y, por otro, eviten la ruina de las entidades que actuaron de buena fe y dentro de los límites de su competencia.
En particular, se propone lo siguiente:
- La emisión por parte del Ministerio de Finanzas de directrices oficiales que especifiquen qué actividades específicas de debida diligencia por parte de los organismos aduaneros y transportistas son suficientes para excluir su responsabilidad solidaria;
- Presentamos el denominado "puerto seguro" para las entidades logísticas que hayan ejercido la debida diligencia;
- Crear un mecanismo para consultas rápidas con la industria sobre la interpretación de las normas aduaneras en casos nuevos que sienten precedente;
- Armonizar el enfoque a nivel de la UE para que las empresas polacas no reciban un trato más severo que sus competidores en otros Estados miembros.
Resumen: Riesgos para socios y contratistas
Esta situación afecta directamente a la evaluación de riesgos de trabajar con empresas de logística y transporte ferroviario polacas. Estas entidades podrían, en cualquier momento, ser objeto de graves reclamaciones financieras por parte de las autoridades fiscales, reclamaciones que no se derivan de su propia negligencia, sino de las actividades de defraudadores escurridizos.
Para los socios comerciales, contratistas e instituciones financieras del sector TSL, esto implica considerar este riesgo regulatorio específico al evaluar la situación financiera y la estabilidad operativa de las empresas de logística polacas. Conviene verificar si una empresa tiene procedimientos aduaneros y fiscales abiertos, qué procedimientos de cumplimiento ha implementado y cómo gestiona el riesgo de responsabilidad solidaria.
El sector logístico polaco atraviesa una situación sin precedentes, pagando las consecuencias de las deficiencias sistémicas de la legislación aduanera y la impotencia de las fuerzas del orden ante los grupos del crimen organizado que operan en el extranjero. Sin una intervención legislativa rápida, o al menos un cambio en la interpretación de la ley por parte del Ministerio de Finanzas, el sector podría entrar en una profunda crisis estructural, cuyas consecuencias se sentirán en toda la economía polaca.










