

Los controles fronterizos en Alemania le cuestan a la industria de telecomunicaciones hasta 88 millones de euros al mes. El riesgo de quiebra de las compañías de telecomunicaciones está aumentando.
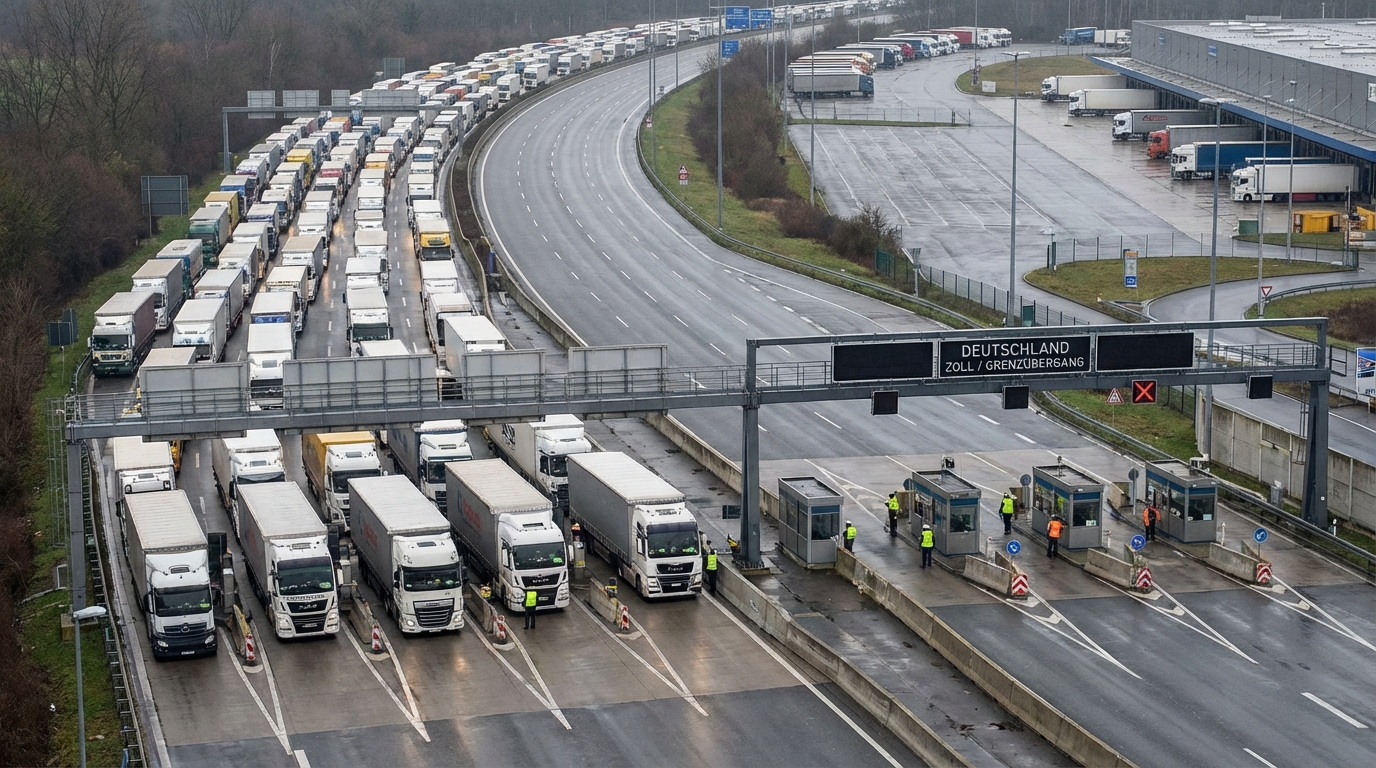
Alemania ha prorrogado los controles fronterizos al menos hasta otoño de 2026. Para el sector europeo del transporte, la logística y el transporte internacional, esto supone la continuación de la crisis, que ya está generando pérdidas de entre 60 y 88 millones de euros mensuales. Las empresas más vulnerables son las navieras polacas —líderes del transporte transfronterizo en Europa— cuyos márgenes se están reduciendo debido al aumento de los costes operativos y la bajada de las tarifas de flete. Los analistas de riesgos advierten de que la tasa de insolvencia de las empresas que operan en la ruta alemana podría aumentar significativamente a finales de 2026.
Fronteras cerradas indefinidamente: ¿qué está sucediendo realmente?
En otoño de 2023, el gobierno federal alemán reinstauró controles en varias fronteras terrestres, alegando la necesidad de frenar la migración irregular. La decisión fue confirmada oficialmente por el canciller Olaf Scholz y la entonces ministra del Interior, Nancy Faeser. Las restricciones afectaron a los cruces fronterizos con Polonia, la República Checa, Austria, los Países Bajos, Dinamarca, Bélgica y Luxemburgo. Inicialmente, estas medidas tenían carácter temporal, de acuerdo con la legislación de la UE. El Código de Fronteras Schengen permite la reinstauración de controles internos únicamente en situaciones de emergencia y por un período estrictamente definido, que generalmente no supera los dos años.
Mientras tanto, Berlín ha anunciado una prórroga del régimen de control hasta al menos el 15 de septiembre de 2026, lo que suscita serias preocupaciones legales y políticas. Luxemburgo y Dinamarca ya han presentado quejas formales ante la Comisión Europea, alegando una infracción desproporcionada de la libre circulación de personas y mercancías, uno de los principios fundamentales del mercado único europeo. Alemania defiende su postura con datos: desde la introducción de los controles, se han frustrado casi 47 000 intentos de cruce ilegal de fronteras, se ha detenido a casi 2000 personas sospechosas de tráfico de personas y el número de solicitudes de asilo en 2025 se ha reducido en un tercio en comparación con el año anterior.
Los argumentos en materia de seguridad pública son políticamente claros, pero desde una perspectiva de mercado y fiscal no compensan las enormes pérdidas que esta política genera en el sector europeo de transporte terrestre de larga distancia.
Cifras que deberían alarmar a todo gestor de riesgos.
Para evaluar adecuadamente la magnitud del problema, conviene recordar la situación antes del endurecimiento de los controles. Alemania, como la mayor economía del continente y centro neurálgico de las cadenas de suministro europeas, era el país por cuyas fronteras circulaba aproximadamente el 42 % del transporte por carretera intracomunitario, sin paradas, de forma continua y predecible. Esta fluidez era uno de los pilares de la eficiencia logística de Europa Central.
Hoy, la situación es radicalmente diferente. Los transportistas informan de una congestión masiva en casi todos los pasos fronterizos clave. La Bundesverband Spedition und Logistik, la principal asociación industrial para transitarios y operadores logísticos, estima que las pérdidas resultantes de los tiempos de tránsito prolongados oscilan entre Entre 60 y 88 millones de euros al mes.Los datos relativos a la frontera con los Países Bajos son especialmente reveladores: la congestión anual total generada en este único paso fronterizo supera los 730 kilómetros.
¿Qué se esconde tras estas cifras abstractas en términos operativos? Cada hora de inactividad no planificada de un camión le cuesta a la empresa transportista entre 75 y 100 euros, incluyendo la depreciación del vehículo, los costes del conductor, el consumo de combustible por el ralentí y la imposibilidad de completar el siguiente pedido. Con un volumen anual de mercancías que se estima en unos 70 millones de toneladas en Alemania, equivalente a más de 3 millones de remolques cargados, las pérdidas totales para toda la economía europea se miden ahora no en millones, sino en miles de millones de euros.
El conductor como víctima del sistema: la crisis de recursos humanos se agrava.
El sector del transporte lleva años sufriendo una escasez crónica de conductores profesionales. Diversas estimaciones sitúan el déficit de mano de obra en Europa entre 100 y 200 puestos. En este contexto, cada hora que se pasa haciendo cola en la frontera representa no solo un coste económico, sino también un desperdicio de un recurso humano escaso.
Los conductores están sujetos a estrictas regulaciones en cuanto a las horas de conducción y los descansos obligatorios, según lo establecido en el Reglamento (CE) n.º 561/2006 y regulado por tacógrafos digitales. Las esperas en la frontera agotan las horas de trabajo permitidas, lo que obliga a realizar paradas y descansos imprevistos antes de llegar a su destino. Esto tiene un doble efecto negativo: retrasa la ejecución del pedido actual y altera la programación operativa de la empresa transportista para los días siguientes. Las empresas que incurrieron en los costos de contratación y capacitación de empleados ahora ven reducida drásticamente su eficiencia debido a factores totalmente externos e incontrolables.
El fin de la era del "justo a tiempo": la logística retrocede una década.
Quizás la consecuencia más grave, aunque difícil de cuantificar, de los controles vigentes sea la disrupción sistémica de los modelos logísticos avanzados. Durante las últimas tres décadas, la industria europea —en particular el sector automotriz, que sigue siendo el motor de la economía alemana— ha basado su competitividad en la previsibilidad del suministro.
modelo "justo a tiempo" (JIT) y "justo en secuencia" Los sistemas JIS (Junsing Institute) entregan los componentes con precisión, justo cuando se necesitan en la línea de producción y en la secuencia de ensamblaje correcta. Este sistema elimina la necesidad de mantener costosos inventarios en almacenes y permite una gestión óptima del espacio de producción. Sin embargo, su base reside en una previsibilidad absoluta de los plazos de entrega, algo que hoy en día se ha convertido en una ilusión debido a los controles fronterizos.
Las empresas se ven obligadas a realizar un ajuste doloroso en sus estrategias: están pasando de la optimización de costes a un modelo costoso. "por si acaso" (JIC), o mantener existencias de reserva en caso de retrasos. Para las empresas manufactureras, esto significa inmovilizar una cantidad considerable de capital circulante en mercancías almacenadas y aumentar los costes de almacenamiento. Para los operadores logísticos y transitarios, significa reservar espacio de almacenamiento adicional y mantener flotas más grandes para absorber retrasos imprevistos.
Algunas empresas de transporte buscan rutas alternativas para evitar atascos en los principales pasos fronterizos. Una de estas soluciones consiste en desviar la carga a través de Suiza, un país no perteneciente a la UE con un régimen de control diferente. Si bien esta solución es eficaz desde el punto de vista operativo, resulta considerablemente más costosa: Suiza cobra algunos de los peajes más altos de Europa, y el desvío alarga significativamente la ruta, lo que implica horas adicionales de conducción y un mayor consumo de combustible.
Las aerolíneas polacas en el centro del ataque: evaluación de riesgos para el sector TSL.
Polonia es líder en el mercado europeo del transporte por carretera. Las empresas de transporte polacas gestionan casi una cuarta parte de todo el cabotaje y el transporte transfronterizo en la Unión Europea. Alemania, tanto en tránsito como en destino, es un mercado crucial para el sector del transporte terrestre y terrestre polaco. Esto expone especialmente a las empresas de transporte polacas a los riesgos derivados de los controles fronterizos prolongados.
La estructura financiera de muchas empresas de transporte polacas es singular: operan con márgenes operativos relativamente bajos, compensándolos con un alto volumen de pedidos. Este modelo es eficaz en condiciones estables, pero extremadamente sensible a las fluctuaciones de costes externas. El aumento de los costes operativos derivado de los retrasos en frontera repercute directamente en los márgenes. Por otro lado, la intensa presión de los transportistas y los grandes operadores logísticos limita la capacidad de aumentar las tarifas de flete lo suficiente como para compensar el incremento de los costes.
La situación de las pequeñas y medianas empresas de transporte es particularmente difícil. A diferencia de los grandes grupos de transporte, que cuentan con reservas financieras, una cartera de pedidos diversificada y suficiente poder de negociación para renegociar contratos, las entidades más pequeñas:
- no cuentan con reservas financieras suficientes para absorber pérdidas durante un período de tiempo prolongado,
- tienen capacidad limitada para renegociar tarifas con los contratistas,
- Suelen operar en nichos geográficos o industriales reducidos, lo que impide la diversificación del riesgo.
- son más vulnerables a los cuellos de botella en los pagos en la cadena de cobros,
- Resulta más difícil obtener financiación externa (préstamos para capital circulante, arrendamiento financiero) en condiciones de deterioro de la rentabilidad.
Las señales que emanan del mercado de cuentas por cobrar B2B confirman que las presiones de liquidez en el sector del transporte están aumentando. Los plazos de pago se están extendiendo y el número de requerimientos de pago y casos de cobro de deudas está creciendo. Las empresas que luchan contra los retrasos en los pagos de sus contratistas —y que, al mismo tiempo, incumplen sus obligaciones con los proveedores de combustible, arrendadores y empleados— están entrando en una espiral de deuda de la que resulta cada vez más difícil escapar.
Perspectiva europea: ¿Es posible el cambio?
En el plano de la UE, la situación es jurídicamente compleja. La Comisión Europea se encuentra en una posición difícil: por un lado, está obligada a proteger la integridad del espacio Schengen y el principio de libre circulación, mientras que, por otro, carece de instrumentos directos de coerción contra un Estado miembro que invoque motivos de seguridad pública y protección de las fronteras exteriores.
Las denuncias presentadas por Luxemburgo y Dinamarca podrían dar pie a un procedimiento formal, pero los procedimientos de la UE son largos. Incluso si el Tribunal de Justicia de la UE dictamina finalmente que los controles ampliados son incompatibles con el Código de Fronteras Schengen, dicha sentencia podría emitirse después de la fecha prevista para la finalización de las restricciones, es decir, después del otoño de 2026. El sector de la logística y el transporte no puede contar con una intervención judicial rápida que resuelva sus problemas operativos actuales.
También conviene considerar el contexto político general. El creciente apoyo a los partidos conservadores y de derecha en Alemania, para quienes endurecer la política migratoria es una exigencia clave, no favorece la liberalización de los controles fronterizos. Incluso tras un posible cambio de gobierno federal, el tema seguirá siendo políticamente delicado; es decir, que si bien es posible, no es seguro que los controles fronterizos se completen a tiempo.
Recomendaciones para gestores de riesgos y responsables de la toma de decisiones empresariales.
Ante la situación descrita, las entidades que cooperan con empresas del sector TSL —bancos, empresas de factoring, arrendadores, aseguradoras de crédito, así como los transportistas que utilizan los servicios de transportistas más pequeños— deberían revisar urgentemente su exposición al riesgo en este segmento. A continuación, se presentan algunas recomendaciones clave:
- Política crediticia más estricta Dirigido a transportistas por carretera pequeños y medianos, especialmente aquellos que dependen en gran medida de sus relaciones con el mercado alemán. El análisis de sus estados financieros de los últimos trimestres debe tener en cuenta el impacto de los costes transfronterizos en los resultados operativos.
- Seguimiento actual de la liquidez Contratistas del sector TSL. Vale la pena prestar especial atención a los indicadores del ciclo de conversión de efectivo: el aumento de las cuentas por cobrar junto con el incremento de los pasivos es una señal de alerta clásica que precede a los problemas de solvencia.
- Verificación de las cláusulas contractuales en los contratos de transporte. Los remitentes deben considerar si sus contratos con los transportistas incluyen cláusulas de fuerza mayor o mecanismos de ajuste de tarifas en caso de retrasos sistémicos extraordinarios, como los controles fronterizos.
- Diversificación de la cartera de proveedores logísticosLa dependencia de la cadena de suministro de uno o pocos transportistas pequeños que operan exclusivamente en la ruta este-oeste a través de Alemania constituye un punto de concentración de riesgo operativo.
- Seguimiento de las métricas del sector: el número de solicitudes de quiebra en el sector del transporte, datos sobre retrasos en los pagos, índices de fletes y comunicados de asociaciones del sector (incluidas ZMPD, la Asociación Polaca de Empleadores del Transporte por Carretera y Bundesverband Spedition und Logistik).
Resumen: riesgo sistémico, no riesgo episódico.
Los persistentes controles fronterizos de Alemania ya no son una molestia temporal, sino que se están convirtiendo en una barrera comercial estructural integrada en el sistema logístico europeo. La magnitud de las pérdidas financieras, estimadas entre 60 y 88 millones de euros mensuales, demuestra que nos enfrentamos a un riesgo sistémico, no a un incidente aislado.
Para el sector del transporte europeo, 2025 y 2026 serán años difíciles. Las empresas que sobrevivan serán aquellas que logren acumular suficientes reservas financieras, diversificar sus carteras de pedidos y sus áreas de operación, y negociar mecanismos justos de compensación de costes con los transportistas. Los actores más débiles, sin suficientes reservas ni poder de negociación, irán desapareciendo gradualmente del mercado.
Para los analistas de riesgos y las instituciones financieras, la conclusión es clara: el sector del transporte ahora requiere una precaución excepcional en la evaluación de la solvencia crediticia y un seguimiento continuo de la situación financiera de las entidades. La cartera de cuentas por cobrar morosas en este segmento crecerá; la pregunta ya no es czy sucederá, pero cuando i en el cual específicamente empresas.










