

Nuevos impuestos en el Benelux y caída del volumen de tráfico: el transporte por carretera europeo se enfrenta a una crisis de liquidez en 2026.
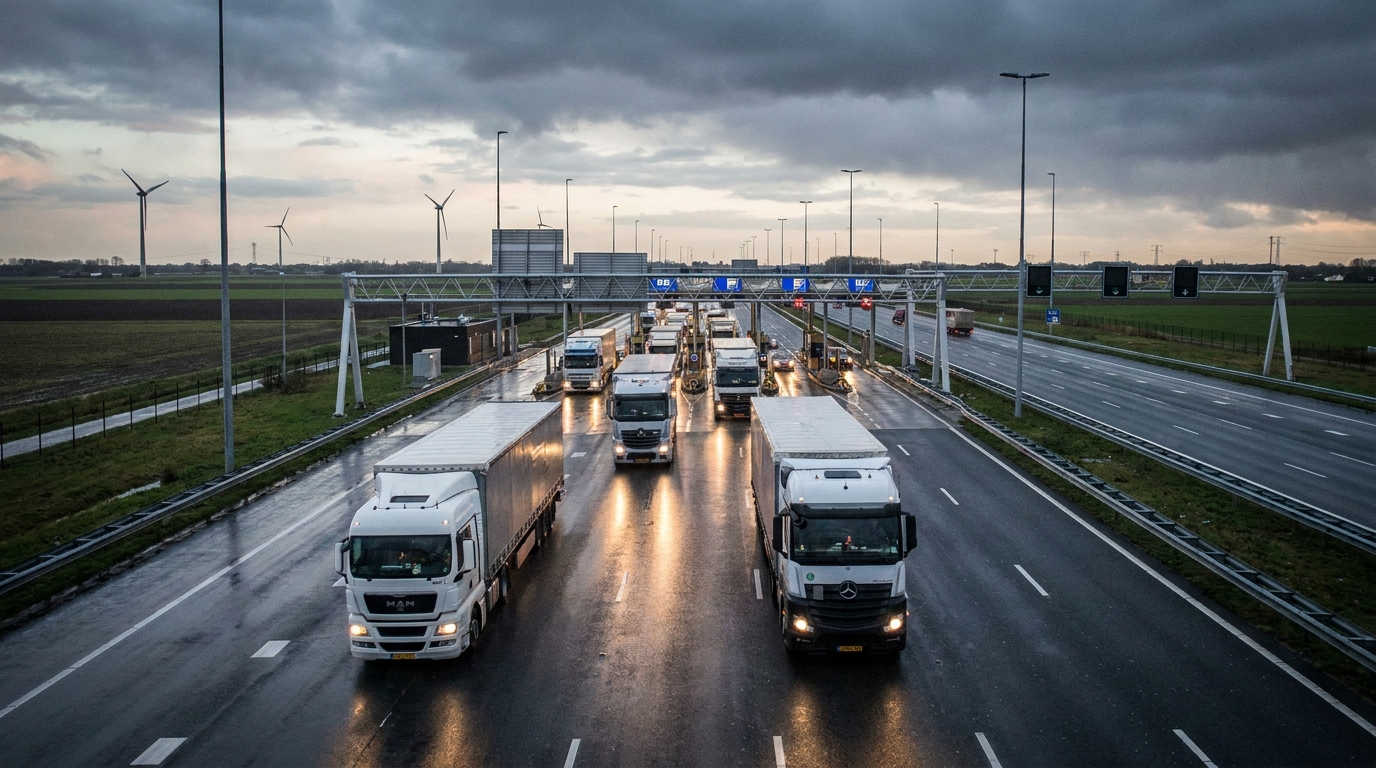
La Federación Francesa de Transporte por Carretera (FNTR) ha dado la voz de alarma. Los datos estadísticos del primer trimestre de 2026, junto con los anuncios de nuevos impuestos en los Países Bajos y Bélgica, dibujan un panorama de un mercado europeo del transporte por carretera que se encamina hacia una grave crisis financiera. El segmento de las pequeñas y medianas empresas de transporte se encuentra particularmente en riesgo, ya que sus márgenes operativos apenas han superado el punto de equilibrio durante años. Si se confirman las previsiones de la FNTR, la segunda mitad de 2026 podría experimentar una aceleración significativa en la ola de insolvencias en el sector del transporte por carretera en toda Europa Occidental.
Datos del primer trimestre de 2026: el aumento de las tarifas no compensa la caída de los ingresos.
A primera vista, los datos de los primeros tres meses de 2026 podrían parecer cautelosamente optimistas: las tarifas promedio de transporte por carretera aumentaron un 1,4 % interanual. En condiciones normales de mercado, tales fluctuaciones de precios se interpretarían como una señal de mejora del sector y un fortalecimiento de la posición negociadora de las empresas de transporte frente a los cargadores. Sin embargo, la realidad es muy diferente.
Un indicador paralelo, mucho más alarmante, es la disminución del 4 % en el tonelaje total de carga durante el mismo período. Esta cifra ilustra claramente la situación actual de la demanda de servicios de transporte en Europa. El aumento de las tarifas no se debe a una mayor demanda, sino a un intento de ajustar los precios al incremento de los costos operativos. Con la consiguiente disminución del volumen de transporte, los ingresos de las empresas transportistas están disminuyendo en términos reales, a pesar de que la factura al cliente sea ligeramente superior.
Este fenómeno —tarifas más altas con menos pedidos— supone una señal de alerta para los analistas del sector. Indica un debilitamiento de la demanda en la economía real europea y, por lo tanto, perspectivas de crecimiento limitadas para el sector logístico, al menos a corto plazo. Los datos de la FNTR y de la oficina estadística francesa SDES confirman que la tendencia observada no es una anomalía aislada, sino un patrón de mercado persistente.
Revolución fiscal en el Benelux a partir del 1 de julio de 2026.
Como si la presión del mercado por sí sola no supusiera un reto suficiente, las compañías de transporte europeas también tienen que lidiar con una oleada de nuevas regulaciones fiscales y parafiscales que entran en vigor en los principales centros logísticos europeos.
Países Bajos: nuevo impuesto sobre camiones
A partir del 1 de julio de 2026, los Países Bajos implementarán un nuevo impuesto que gravará directamente a los vehículos pesados que circulen por la red vial neerlandesa. Esta normativa afectará a cualquier transportista, independientemente del país de matriculación del vehículo, que utilice la infraestructura vial neerlandesa para el tránsito o la distribución de mercancías.
La importancia de esta decisión es innegable. Róterdam es el puerto marítimo más grande de Europa y uno de los centros logísticos más importantes del mundo. Mercancías de todo el planeta transitan por las carreteras neerlandesas, con destino a clientes en Alemania, Polonia, Francia, los países escandinavos y decenas de otros mercados. Para miles de empresas de transporte, las rutas a través de los Países Bajos no son una opción, sino una necesidad derivada de la estructura de las cadenas de suministro de sus clientes.
La introducción del nuevo impuesto supone, por lo tanto, un aumento inmediato y casi inevitable de los costes operativos para las empresas que prestan servicio en estas rutas. Aún no se conocen con exactitud los tipos impositivos específicos, pero la mera publicación de la normativa se considera una seria amenaza para la rentabilidad del transporte transfronterizo.
Bélgica: tarifas por kilómetro más altas
Casi simultáneamente, la vecina Bélgica anunció aumentos significativos en los peajes por kilómetro para vehículos pesados. El sistema de peaje electrónico lleva varios años en funcionamiento en Bélgica y abarca una amplia red de autopistas y carreteras nacionales. Este aumento implica que cada kilómetro recorrido en las carreteras belgas costará más a los transportistas.
Para las empresas que operan a lo largo del corredor de Europa Occidental —que conecta los puertos de Amberes con los mercados internos europeos—, los peajes por kilómetro en Bélgica representan un componente significativo de su estructura de costes variables. Amberes, el segundo puerto marítimo más grande del continente, sirve de puerta de entrada para millones de toneladas de mercancías importadas y exportadas cada año. Por lo tanto, el aumento de los peajes en las carreteras belgas afectará a un amplio abanico de transportistas, independientemente de su tamaño o país de origen.
La combinación de ambas regulaciones —el impuesto holandés sobre camiones y el aumento de los peajes por kilómetro en Bélgica— genera un efecto sinérgico desde el punto de vista fiscal. Las rutas a través del Benelux, antes consideradas más caras pero aún rentables por su acceso a los principales puertos europeos, se volverán aún más costosas. No existe una alternativa sencilla que permita evitar ambos países simultáneamente sin rutas significativamente más largas y un mayor consumo de combustible.
El efecto de las tijeras de costes: el mecanismo de destrucción de márgenes
Los economistas y analistas de riesgos han utilizado durante mucho tiempo el término "tijeras de costes" para describir una situación en la que una empresa experimenta aumentos simultáneos en los costes fijos y variables, sin poder incrementar proporcionalmente los precios de sus productos o servicios. En el sector del transporte, este mecanismo resulta especialmente perjudicial debido a la estructura de costes típica de una empresa de transporte.
Una empresa de transporte incurre en gastos en varias categorías principales: combustible, salarios de conductores y personal, arrendamiento o financiación de la flota, seguros, peajes y mantenimiento y reparaciones. La mayoría de estos gastos son relativamente fijos o difíciles de controlar, especialmente a corto plazo. El combustible está sujeto a las fluctuaciones de los precios del petróleo, los salarios de los conductores aumentan debido a la escasez crónica de mano de obra en el sector y los pagos de arrendamiento están predeterminados por contrato.
En el escenario descrito, los nuevos impuestos y peajes en los Países Bajos y Bélgica se sumarán a la lista de cargas difíciles de reducir. Al mismo tiempo, la disminución del volumen de carga limita la capacidad de generar ingresos suficientes para cubrir los costos, que no dejan de aumentar. ¿El resultado? Los márgenes operativos, ya de por sí reducidos, se contraerán aún más, y algunas empresas superarán el punto de equilibrio y comenzarán a generar pérdidas operativas.
Las pequeñas y medianas empresas de transporte en el centro de la crisis.
Es importante destacar que el mercado europeo del transporte de mercancías por carretera está dominado estructuralmente por microempresas, pequeñas y medianas empresas. Los grandes grupos logísticos, aunque visibles y reconocibles, representan solo la punta del iceberg. La gran mayoría de los pedidos son gestionados por empresas con varios o incluso una docena de vehículos, a menudo administrados por sus propios dueños, quienes suelen operar como autónomos con unos pocos conductores contratados.
Este segmento de mercado se caracteriza por varias características específicas que lo hacen particularmente vulnerable a las amenazas descritas:
- Márgenes netos bajos — En una pyme de transporte típica, el beneficio neto rara vez supera el 2-3% de los ingresos y suele rondar el 1%. Cualquier aumento imprevisto de costes, aunque sea de un pequeño porcentaje, puede convertir un beneficio en una pérdida.
- Alta deuda de material rodante — Una tractora moderna que cumpla con la normativa de emisiones Euro 6 o superior cuesta entre 150 € y más de 200 €. La mayoría de las pequeñas empresas de transporte financian la compra de flotas mediante arrendamiento o préstamos, lo que genera obligaciones fijas e innegociables con las entidades financieras.
- Posición negociadora débil frente a los transportistas En un entorno de demanda menguante y competencia de precios cada vez mayor, las empresas más pequeñas tienen poca capacidad para trasladar los mayores costos a los clientes. Los transportistas simplemente transferirán los pedidos a un competidor más económico.
- Reservas de efectivo limitadas — La falta de un colchón financiero significa que incluso un deterioro temporal de la liquidez puede desencadenar una espiral de deudas: retrasos en los pagos a los proveedores, acumulación de intereses, problemas para pagar las cuotas de arrendamiento.
La combinación de estos factores con nuevas cargas fiscales y volúmenes decrecientes crea unarodoEsto representa un riesgo muy elevado para la estabilidad financiera del sector del transporte de las pymes. Las empresas que antes operaban al borde de la rentabilidad podrían verse obligadas a suspender o liquidar sus operaciones. Las empresas con márgenes ligeramente superiores entrarán en un difícil periodo de reestructuración.
La transformación verde como una carga de inversión adicional
El contexto fiscal y de mercado ya supondría suficientes desafíos en sí mismo. Sin embargo, el sector del transporte europeo se enfrenta simultáneamente a otro desafío igualmente fundamental: las presiones regulatorias y de costes asociadas a la transición ecológica.
La política climática de la Unión Europea impone requisitos cada vez más estrictos al sector del transporte.rodoInforme FNTR de 2025, dedicado a cuestiones medioambientales.rodoLa salud y la seguridad en el transporte de mercancías por carretera evidencian claramente la magnitud de la inversión de capital (CAPEX) que los transportistas deben asumir para adaptarse a las nuevas normas. Esto se refiere principalmente a:
- Inversiones en vehículos de cero emisiones — Si bien las unidades tractoras eléctricas son cada vez más accesibles tecnológicamente, siguen siendo considerablemente más caras que sus homólogas diésel. La diferencia en el precio de compra puede alcanzar varias decenas por ciento, y la infraestructura de recarga aún es insuficiente.
- Fuentes de energía alternativas — Las tecnologías de hidrógeno se encuentran en la fase de implementación piloto y requieren enormes inversiones tanto de las compañías de transporte como de los proveedores de infraestructura de repostaje.
- Programas de conducción ecológica y telemática — La implementación de sistemas para monitorear el estilo de conducción y optimizar el consumo de combustible requiere tanto inversiones tecnológicas como costos de capacitación del personal.
Para los grandes grupos de transporte, financiar estas inversiones supone un reto considerable, pero es posible lograrlo mediante el acceso a los mercados de capitales, la emisión de bonos o el apoyo financiero de los programas de la UE. Para las pymes, el acceso a financiación externa asequible es mucho más limitado, sobre todo porque los bancos se muestran cada vez más cautelosos a la hora de conceder préstamos a entidades de un sector donde los riesgos sistémicos son cada vez mayores.
Las empresas de transporte que no invierten en sostenibilidad ambiental corren el riesgo de quedar excluidas de una parte del mercado, tanto por las exigencias normativas como por las crecientes expectativas de las grandes empresas de transporte, para quienes la huella de carbono de su cadena de suministro se está convirtiendo en un criterio clave a la hora de seleccionar socios logísticos. Aquellas que sí deciden invertir sobrecargan sus balances en un momento en que ya tienen dificultades para mantener su liquidez financiera.
Perspectivas del mercado: La consolidación es la respuesta inevitable.
Todas las tendencias descritas anteriormente conducen a una conclusión: el mercado europeo del transporte de mercancías por carretera se enfrenta a una profunda reestructuración. Las empresas con menor solvencia financiera, aquellas con un elevado endeudamiento y escasas reservas, se verán gradualmente expulsadas del mercado mediante quiebras, adquisiciones o la suspensión voluntaria de sus operaciones. Las empresas con mayor capital adquirirán su cuota de mercado y sus recursos, principalmente flotas y conductores.
Este proceso de consolidación, si bien podría aumentar la eficiencia del sector desde una perspectiva macroeconómica, generará turbulencias a corto plazo. Las quiebras de las compañías de transporte implican deudas impagadas a los acreedores (bancos de arrendamiento, transitarios, proveedores de combustible y proveedores de servicios) y amenazan la continuidad de las operaciones logísticas de las empresas que les confiaron la gestión de los pedidos.
Es importante recordar que algunas de las entidades que experimentarán dificultades financieras en los próximos trimestres son empresas con posiciones de mercado consolidadas, relaciones duraderas con sus clientes y balances aparentemente sólidos. El efecto de la reducción de costos puede ser sorprendentemente rápido: en pocos trimestres, incluso una empresa relativamente estable puede agotar sus reservas de efectivo, ante el aumento simultáneo de los costos y la disminución de los ingresos.
La perspectiva del riesgo empresarial: lo que los gerentes y socios comerciales deben saber.
Para las empresas que colaboran con transportistas terrestres europeos —ya sean remitentes, entidades financieras, aseguradoras de crédito o socios logísticos— esta situación exige una revisión de sus políticas de gestión del riesgo de contraparte. A continuación, se presentan recomendaciones prácticas clave:
- Verificación de la situación financiera de los socios de transporte — especialmente aquellas que operan en rutas a través del Benelux, Alemania y Francia. Conviene revisar los estados financieros actuales, los índices de endeudamiento y la rotación de cuentas por cobrar. Las empresas con altos índices de días de cobro pendientes (DSO) podrían estar experimentando problemas de liquidez.
- Evaluación de la capacidad de absorción de costos del transportista — La cuestión de si un socio comercial tiene una estructura de costes que le permita sobrevivir al aumento de los peajes en las carreteras de los Países Bajos y Bélgica sin un deterioro drástico de los resultados es hoy crucial para evaluar el riesgo de una cooperación continua.
- Seguimiento de los cambios en la estructura de la flota — Una empresa de transporte que incrementa rápidamente la proporción de vehículos antiguos en su flota a expensas de los modernos podría estar indicando problemas para financiar la renovación de su flota. Esto es un indicador indirecto de problemas de liquidez o de acceso al crédito.
- Diversificación de la base de proveedores de transporte — La dependencia de uno o un grupo muy reducido de transportistas en rutas clave es un riesgo operativo que puede materializarse repentinamente si un socio entra en proceso de quiebra o suspende sus operaciones.
- Análisis de las cláusulas de indexación en los contratos de transporte — Conviene revisar si los contratos vigentes incluyen mecanismos para el ajuste automático de tarifas debido a cambios en los peajes e impuestos. La ausencia de dichas cláusulas puede generar conflictos y tensas renegociaciones contractuales.
Resumen: Señal de alerta para la industria TSL en Europa Occidental
Las señales que se desprenden de los datos del FNTR y del SDES para el primer trimestre de 2026 son claras: el transporte europeo de mercancías por carretera está entrando en un período de mayor presión financiera. El impacto simultáneo de la disminución de los volúmenes de mercancías, los nuevos impuestos y tasas de circulación en los Países Bajos y Bélgica, y las exigencias de una costosa transición ecológica están creando unarodoUn entorno extremadamente exigente para toda la industria, y particularmente peligroso para su segmento más grande, es decir, las pequeñas y medianas empresas de transporte.
La segunda mitad de 2026 pondrá a prueba la solidez financiera de miles de empresas de transporte en toda Europa. Para los gestores de riesgos y los propietarios de empresas de logística, esto implica una revisión exhaustiva de sus carteras de socios comerciales y una actualización de los procedimientos para evaluar la capacidad operativa de los contratistas.rodoEn un mundo donde incluso las empresas con muchos años de tradición pueden encontrarse en dificultades financieras en cuestión de trimestres, la previsión y la gestión proactiva de riesgos son invaluables.
La plataforma EURODEBT.eu supervisará continuamente la situación del sector del transporte terrestre de mercancías y proporcionará información sobre los principales cambios fiscales, normativos y de mercado que afectan a la situación de los transportistas europeos por carretera.










