
L'Allemagne au bord du gouffre : 25 900 faillites d'entreprises en 2026 — le secteur du transport et de la logistique sous le feu
L'Allemagne fait face à une vague record de faillites — en 2026, près de 25 900 entreprises feront faillite, soit le chiffre le plus élevé depuis 13 ans. Le secteur du transport et de la logistique enregistre des faillites plus rapidement que le reste de l'économie, et les données d'Eurostat indiquent une hausse trimestrielle de 11,4 % des faillites dans ce secteur dans l'ensemble de l'UE. L'effet domino consécutif à la faillite de grandes entreprises et la hausse drastique des coûts de l'énergie constituent une menace réelle pour toutes les entreprises travaillant avec des partenaires allemands, français et roumains. Aucune amélioration de la situation n'est attendue avant 2028.
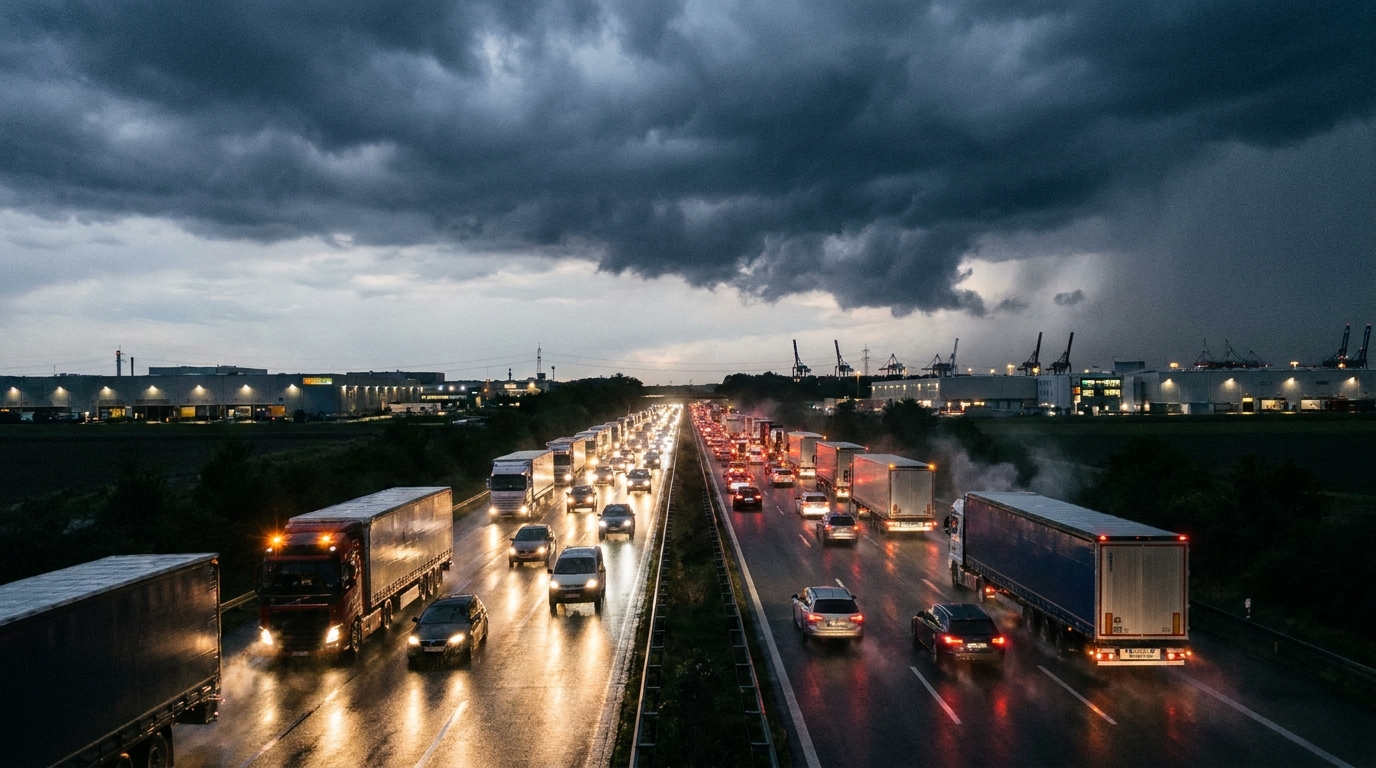
L'Allemagne fait face à sa plus forte vague de faillites depuis plus d'une décennie. Selon le rapport „Global Insolvencies Outlook 2028" publié par Allianz Trade — l'un des plus grands assureurs-crédit au monde — le nombre de défaillances d'entreprises dans la première économie européenne dépassera cette année le seuil de 25 900 cas. C'est un record jamais atteint depuis 13 ans et un signal d'alarme pour toutes les entreprises travaillant avec des partenaires en Allemagne — en particulier pour les transporteurs, les transitaires et les opérateurs logistiques de tout le continent.
Vague record de faillites — des chiffres qui parlent d'eux-mêmes
La prévision d'Allianz Trade table sur une hausse des défaillances en Allemagne de 8 pour cent sur un an, un résultat nettement supérieur aux estimations du printemps qui ne prévoyaient qu'une croissance de 2 pour cent. L'ampleur du phénomène prend encore plus de sens lorsqu'on examine les données sur une période plus longue. En 2021, seulement environ 14 000 faillites avaient été enregistrées — résultat du soutien artificiel du marché par les programmes d'aide gouvernementaux pendant la pandémie. Depuis, la tendance est implacable:
- Année 2023: 17 814 défaillances
- Année 2024: 21 812 défaillances
- Année 2025: 24 064 défaillances (prévision)
- Année 2026: 25 900 défaillances (prévision — record depuis 13 ans)
Cela représente une hausse de près de 85 pour cent par rapport à 2021 et un niveau environ 30 pour cent supérieur à la moyenne d'avant la pandémie (2016–2019). Fait particulièrement préoccupant, les experts d'Allianz Trade ne prévoient pas d'amélioration nette en 2027 — le nombre de faillites devrait se maintenir au même niveau record.
Milo Bogaerts, CEO d'Allianz Trade dans la région DACH, souligne plusieurs facteurs concomitants qui forment ensemble une combinaison destructrice: une conjoncture économique faible, une incertitude géopolitique croissante, des coûts énergétiques extrêmement élevés et une pénurie chronique de main-d'œuvre qualifiée. Aucun de ces problèmes n'est passager — tous sont de nature structurelle, ce qui signifie que leur résolution nécessite des années, et non des mois.
Transport et logistique — un secteur parmi les plus exposés
Parmi tous les secteurs de l'économie, celui du transport, de la commission de transport et de la logistique (TSL) compte parmi ceux qui ressentent la crise de manière particulièrement aiguë. Selon les analyses sectorielles d'Allianz Trade, au premier semestre 2026, le nombre de défaillances dans le secteur allemand du transport et de l'entreposage a augmenté de 8 pour cent sur un an — tandis que cet indicateur s'établissait à 5 pour cent pour l'ensemble de l'économie. Cela signifie que les entreprises de transport font faillite plus rapidement que l'entreprise moyenne sur le marché.
Les données d'Eurostat le confirment également. Au deuxième trimestre 2026, le nombre de déclarations de faillite dans le secteur du transport dans l'ensemble de l'Union européenne a augmenté de 11,4 pour cent par rapport au trimestre précédent. Il s'agit de l'un des taux trimestriels les plus élevés parmi tous les secteurs suivis par l'office statistique de l'UE.
Outre le transport et la logistique, les secteurs les plus exposés sont:
- le bâtiment
- l'automobile
- l'industrie mécanique
- la restauration et l'hôtellerie
Le dénominateur commun de ces secteurs est une forte consommation d'énergie, une dépendance aux chaînes d'approvisionnement et une vulnérabilité aux fluctuations de la demande. Dans le transport, un élément supplémentaire s'ajoute: le secteur fonctionne avec des marges qui, même dans les meilleures années, dépassent à peine quelques pour cent, ce qui signifie que tout choc supplémentaire sur les coûts peut entraîner une perte de liquidité même pour une entreprise financièrement saine.
Coûts énergétiques — un coup direct aux marges des transporteurs
L'une des principales causes de l'augmentation rapide des faillites est le coût de l'énergie, qui a atteint en 2026 un niveau environ 60 pour cent supérieur à celui du début de l'année — selon les modèles d'Allianz Research. Pour le transport routier, où le carburant représente entre 25 et 35 pour cent des coûts d'exploitation totaux, une hausse aussi brutale a un effet direct et immédiat sur les résultats financiers.
Les estimations des analystes indiquent que la hausse des coûts énergétiques peut peser sur les marges nettes jusqu'à 10 points de pourcentage. Dans un marché où les marges nettes du transport routier dépassent rarement 3–5 pour cent, cela signifie de facto que la flotte génère des pertes d'exploitation dans une proportion importante.
À cela s'ajoutent les coûts de financement. Les hausses des taux d'intérêt de ces dernières années se sont traduites par des échéances de location plus élevées pour les véhicules et les semi-remorques ainsi que par un coût accru des crédits de trésorerie. Les petites et moyennes entreprises de transport qui ont fortement investi dans le renouvellement de leur flotte ces dernières années font aujourd'hui face à un double fardeau: la hausse des coûts d'exploitation et celle des obligations financières. Le coussin de liquidité qui constituait encore une sécurité il y a deux ans a, dans de nombreux cas, entièrement disparu.
Effet domino — quand les grands tombent, les petits paient
Un phénomène particulièrement dangereux souligné par les experts du secteur est le problème croissant des défaillances de grandes entreprises dont le chiffre d'affaires dépasse 50 millions d'euros. Lors des précédentes vagues de crise, ce sont surtout les microentreprises et les petites entreprises qui faisaient faillite, ce qui était douloureux sans pour autant déstabiliser des chaînes d'approvisionnement entières. Aujourd'hui, la situation est différente.
La faillite très médiatisée de l'entreprise logistique belge Ziegler — une société ayant une longue histoire et une position importante sur le marché — l'illustre. Sa défaillance a bloqué les créances impayées de dizaines de petits sous-traitants: transporteurs, entreprises de commission de transport et entrepôts. Nombre d'entre eux sont des entreprises polonaises, roumaines ou bulgares qui effectuaient des transports pour Ziegler en tant que sous-traitants et se sont soudain retrouvées face au fait qu'elles ne seraient pas rémunérées pour le travail accompli.
C'est précisément ce mécanisme — le fameux effet domino — qui rend la défaillance d'un grand acteur bien plus destructrice qu'une série de faillites de petites entreprises. Une seule entité entraîne dans sa chute tout un réseau de partenaires, dont certains peuvent eux-mêmes se retrouver au bord de l'insolvabilité.
Une crise inégale — la carte des risques en Europe
Le marché européen du TSL présente un tableau en mosaïque et de fortes disparités géographiques. Les entreprises exerçant des activités transfrontalières doivent savoir que le risque lié à une collaboration varie considérablement selon le pays où leur partenaire est établi.
Pays présentant le risque le plus élevé en 2026:
- Allemagne — 25 900 défaillances prévues, hausse de 8% sur un an; les entreprises de transport font faillite plus rapidement que le reste de l'économie
- France — plus de 71 000 défaillances au total; l'un des niveaux les plus élevés de l'histoire du pays
- Roumanie — l'agence Sierra Quadrant a enregistré en septembre 2026 une hausse de 73 pour cent sur un an des défaillances dans le transport routier; un résultat particulièrement préoccupant compte tenu du rôle considérable des transporteurs roumains sur le marché européen du fret
- Belgique — le nombre global de faillites est stable, mais le secteur TSL traverse un effondrement: en 9 mois, 297 transporteurs ont fait faillite, principalement des microentreprises
Pays dont la situation est relativement plus stable ou en voie d'amélioration:
- Pologne — le nombre de défaillances a diminué de 5% en 2026; le pays reste l'un des marchés les plus sûrs pour les partenariats dans le TSL
- Espagne — baisse de 2%; amélioration modérée par rapport à l'année record de 2024
- Hongrie — baisse impressionnante de 21% des faillites; résultat de la politique économique active du gouvernement
Cette divergence entre les marchés européens a des conséquences pratiques pour les gestionnaires des risques. Une entreprise logistique polonaise travaillant avec un partenaire allemand, français ou roumain est aujourd'hui exposée à un risque de paiement bien plus élevé qu'il y a seulement deux ans. À l'inverse, une entreprise occidentale cherchant des transporteurs en Pologne ou en Espagne peut compter sur des partenaires relativement plus stables.
Causes structurelles de la crise — pourquoi cette fois est différente
Les précédentes vagues de défaillances en Europe étaient souvent cycliques ou résultaient de chocs ponctuels — la crise financière de 2008–2009 ou les confinements liés à la pandémie. La vague actuelle diffère sur plusieurs points essentiels.
Premièrement, nous assistons à une érosion des modèles économiques. La hausse des coûts de l'énergie, du travail et du financement n'est pas un choc temporaire — c'est une nouvelle réalité opérationnelle à laquelle beaucoup d'entreprises n'ont pas eu le temps ou n'ont pas su s'adapter. Dans le transport routier, le modèle fondé sur de faibles marges et de gros volumes, qui a dominé la dernière décennie, cesse d'être rentable.
Deuxièmement, les réserves se sont épuisées. Une partie des entreprises qui ont survécu à la pandémie grâce aux dispositifs d'aide ont abordé les années 2022–2024 avec des bilans fragilisés et des réserves de trésorerie réduites. Lorsque le cycle suivant de hausse des coûts est arrivé, elles ne disposaient plus de coussin de sécurité.
Troisièmement, la pénurie structurelle de conducteurs et de travailleurs de la logistique entraîne une pression salariale croissante, ce qui alourdit encore les coûts d'exploitation. On estime qu'il manque aujourd'hui entre 60 et 80 mille conducteurs routiers en Allemagne. Les entreprises qui souhaitent maintenir leur capacité opérationnelle doivent payer nettement plus — au détriment de leurs marges.
Enfin, l'incertitude géopolitique — les conflits armés aux portes de l'Europe, les tensions commerciales et l'évolution des règles douanières — complique la planification et la tarification des services logistiques. Les clients négocient des contrats de plus en plus longs à prix fixes, tandis que les coûts des transporteurs fluctuent d'une semaine à l'autre.
Quand pouvons-nous espérer une amélioration?
Les experts d'Allianz Trade ne sont pas optimistes à court terme. L'année 2027 devrait apporter une stabilisation des faillites à des niveaux records — sans amélioration nette. Les premiers signes timides d'une amélioration mondiale ne sont prévus qu'en 2028, ce qui signifie au moins deux années d'activité dans des conditions de risque accru.
Pour le secteur européen du TSL, cela implique la nécessité de mettre en œuvre des stratégies rigoureuses et à long terme de gestion des risques financiers. Les entreprises qui comptent sur un rebond rapide et un retour aux conditions d'avant 2022 pourraient être déçues.
Conséquences pratiques pour les gestionnaires des risques dans le secteur TSL
À la lumière des données ci-dessus, toute entreprise de transport ou de logistique travaillant avec des partenaires en Allemagne, en France, en Roumanie ou en Belgique devrait envisager de mettre en place ou de renforcer les procédures suivantes:
- Vérification régulière de la santé financière des partenaires commerciaux — au moins une fois par trimestre, en tenant compte des données des registres judiciaires, des bases de données des défaillances et des rapports des agences de renseignement commercial
- Suivi des signaux d'alerte — retards de paiement, changements de direction, changements fréquents de banque, baisse de l'activité opérationnelle, ainsi que les informations informelles circulant dans le secteur
- Assurance-crédit commercial — face au risque croissant de créances irrécouvrables, les polices d'assurance-crédit deviennent moins une option qu'une nécessité pour les entreprises fortement exposées à des partenaires étrangers
- Diversification du portefeuille de clients et de fournisseurs — la dépendance à un seul grand partenaire commercial est particulièrement dangereuse en période de crise; l'effet Ziegler a montré comment une seule faillite peut ébranler des dizaines d'entreprises
- Réduction des délais de paiement ou mise en place de l'affacturage — dans un environnement à risque accru, accepter des délais de paiement de 60 ou 90 jours sans aucune garantie est une pratique très risquée; l'affacturage ou le forfaitage peuvent transférer le risque à un organisme financier spécialisé
- Analyse géographique de l'exposition — les différences entre les pays de l'UE sont aujourd'hui si grandes qu'il vaut la peine d'auditer le portefeuille de partenaires selon leur pays d'établissement et le niveau de risque systémique qui lui est associé
Conclusion: l'heure n'est pas à la routine, mais à la vigilance
Les données recueillies par Allianz Trade, Eurostat et les agences nationales de renseignement commercial dressent un tableau cohérent et préoccupant: le secteur européen du transport et de la logistique entre dans l'une de ses périodes les plus difficiles depuis la crise financière mondiale. L'Allemagne — moteur de l'économie européenne — enregistrera un nombre record de faillites pendant au moins deux années supplémentaires. La France, la Roumanie et la Belgique rejoignent le groupe des marchés à haut risque. L'effet domino menace d'entraîner dans une spirale de défaillances des entreprises qui pourraient survivre par elles-mêmes — sans les créances impayées de partenaires en faillite.
Le secteur polonais du TSL, bien qu'il enregistre lui-même une baisse des faillites, n'est pas isolé de ces évolutions. Les transporteurs et transitaires polonais sont profondément intégrés au marché européen — en tant que sous-traitants d'entreprises logistiques occidentales, créanciers de clients étrangers et concurrents luttant pour des contrats face à des entreprises de pays en crise. Comprendre la dynamique du marché et mettre en place des procédures efficaces de vérification des partenaires n'est plus un luxe, mais une condition de la sécurité opérationnelle.
Pour paraphraser un dicton bien connu du secteur: dans le transport, il s'agit toujours de faire arriver la marchandise à temps. Aujourd'hui, il est tout aussi important que ce transport soit payé.




