Calo globale dell'uso del contante e crescita dei pagamenti digitali, secondo i dati della BCE
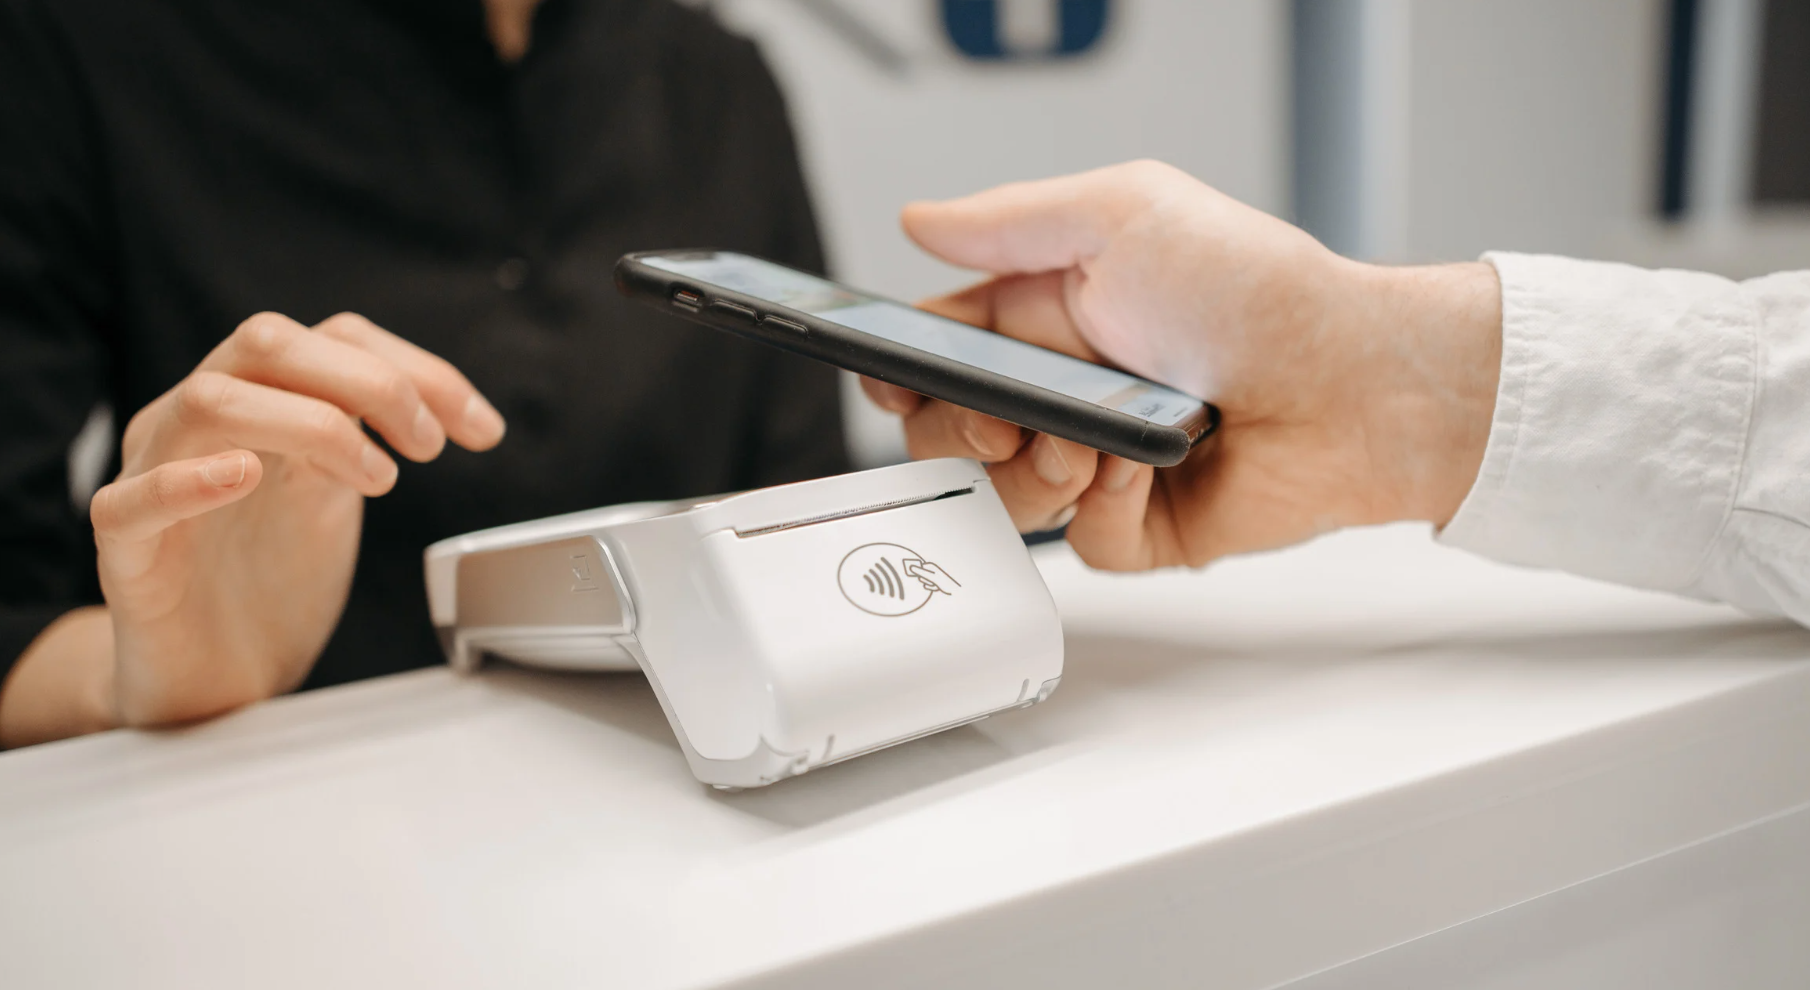

Calo globale dell'uso del contante e crescita dei pagamenti digitali, secondo i dati della BCE

Secondo gli ultimi rapporti della Banca centrale europea (BCE) e dell'Organizzazione internazionale per la cooperazione e lo sviluppo economico (OIM),rodoIl Fondo monetario internazionale (FMI) sta attraversando un cambiamento significativo nel modo in cui vengono condotte le transazioni. Sempre meno persone utilizzano i contanti e i metodi di pagamento digitali stanno guadagnando popolarità a livello globale.
Una ricerca del FMI mostra che nel 2021 solo il 20% delle transazioni nei punti vendita è stato effettuato in contanti e questa tendenza continuerà negli anni a venire. Anche la BCE conferma questa direzione di cambiamento, rilevando un calo dell'8% nell'uso del contante nella zona euro in due anni. Un'eccezione interessante, tuttavia, sono i Paesi Bassi e la Finlandia, dove si è osservato un ritorno parziale ai pagamenti in contanti dopo il 2022. Questo fenomeno è spiegato dall'elevato livello di adozione dei pagamenti digitali e dalla revoca delle restrizioni legate alla pandemia di COVID-19.

Lo sviluppo dei pagamenti digitali e le sue conseguenze
La trasformazione dei pagamenti non si limita alle carte: pagamenti istantanei, portafogli digitali e app mobili svolgono un ruolo sempre più importante. Tuttavia, la crescente sostituzione dei metodi di negoziazione tradizionali sta sollevando preoccupazioni tra gli enti di regolamentazione finanziaria. Attualmente, la maggior parte delle transazioni digitali si basa sui cosiddetti "denaro privato", emesso da banche commerciali e fornitori di servizi di pagamento (PSP). Di conseguenza, il ruolo della moneta tradizionale emessa dalle banche centrali sta diminuendo. Gli analisti di ING avvertono che la mancanza di adeguate misure di salvaguardia potrebbe comportare conseguenze finanziarie significative per le banche e l'intero settore monetario. Il calo dell'uso del contante e l'aumento dei pagamenti digitali stanno spingendo gli esperti a riflettere sul futuro della moneta della banca centrale come fondamento della stabilità finanziaria. L'attuale fiducia nelle forme private di denaro si basa sulla loro convertibilità in fondi emessi dalle banche centrali, che ne garantiscono il valore. Se questa convertibilità venisse persa, si potrebbe minare la fiducia sia nelle valute digitali sia nelle stesse istituzioni responsabili della stabilità finanziaria.

Le valute digitali delle banche centrali (CBDC) come risposta al cambiamento
Per rispondere a queste sfide, le banche centrali di tutto il mondo stanno valutando l'introduzione delle valute digitali delle banche centrali (CBDC). Banca dei Regolamenti Internazionalirodo(BIS) definisce la CBDC come una forma di moneta digitale emessa da una banca centrale che conferisce agli utenti un diritto diretto su tale istituto. Ciò rende la CBDC esente dai rischi di credito e di liquidità associati alle banche commerciali tradizionali e ai PSP. L'introduzione della CBDC mira ad adattare il sistema finanziario all'era digitale e a garantire la stabilità e la sicurezza delle transazioni nell'economia moderna. Se le valute digitali delle banche centrali fossero ampiamente implementate, potrebbero cambiare in modo significativo il panorama finanziario globale e il modo in cui effettuiamo i pagamenti quotidianamente.

Eurodebt.eu

Controlla l'azienda prima di prendere una decisione

Valuta la credibilità di un appaltatore o vettore. Utilizza i dati che aiutano a valutare il rischio di cooperazione.

Cerca notizie

Eurodebt.eu

Controlla l'azienda prima di prendere una decisione

Valuta la credibilità di un appaltatore o vettore. Utilizza i dati che aiutano a valutare il rischio di cooperazione.

Condividi articolo

CATEGORIE

Ultimi inserimenti









