

Crisi del debito nel settore TSL: debito record di 3,38 miliardi di PLN e quasi 39 aziende in difficoltà.
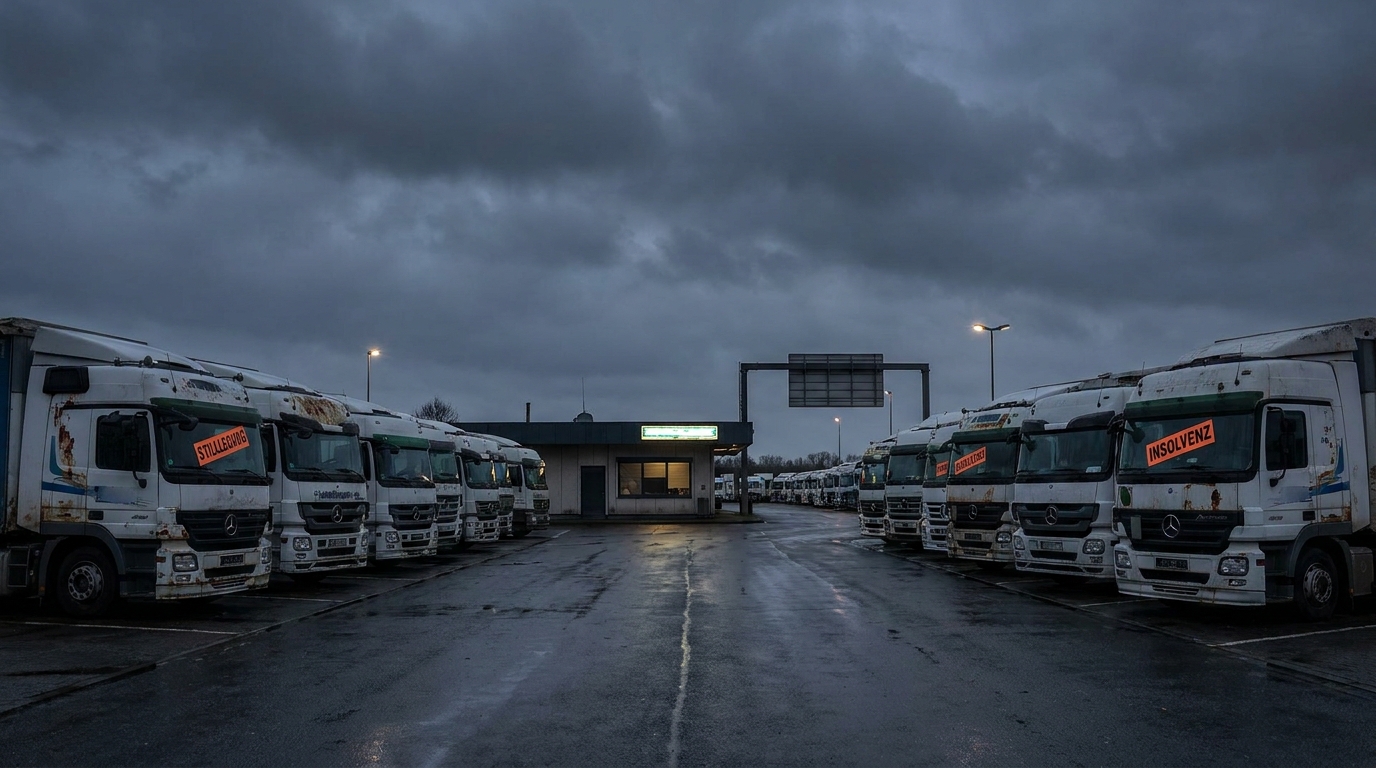
Il settore dei trasporti, spedizioni e logistica (TSL) in Polonia si è trovato nel mezzo di una grave crisi finanziaria alla fine del primo semestre del 2026. Secondo gli ultimi dati pubblicati da BIG InfoMonitor, il debito totale del settore ha superato la barriera 3,38 miliardi di zloty — un livello mai registrato prima nella storia della logistica polacca. Il problema sta già interessando quasi 39 mila impresee il tasso di crescita del debito supera il 5% su base annua. Gli esperti concordano: a meno che non si intervenga urgentemente a livello sistemico, il settore rischia di essere travolto da un'ondata di fallimenti di massa che scuoterà le catene di approvvigionamento europee.
Numeri concreti che non lasciano dubbi
Per comprendere appieno la portata del problema, vale la pena esaminarne le dinamiche in un breve arco di tempo. Ancora a gennaio 2026, meno di 38.300 società del gruppo TSL risultavano debitrici e i loro arretrati totali si aggiravano intorno ai 3,31 miliardi di PLN. Questi erano già segnali preoccupanti. Tuttavia, nell'arco di un solo trimestre, la situazione è peggiorata significativamente.
Alla fine di aprile 2026, BIG InfoMonitor ha già registrato 38.900 entità hanno difficoltà a rispettare le scadenze dei loro obblighi e il loro debito accumulato è salito ai già citati 3,38 miliardi di PLN. Ciò rappresenta un aumento di oltre 70 milioni di PLN in meno di cento giorni, un ritmo che dovrebbe destare allarme non solo tra gli imprenditori, ma soprattutto tra i decisori politici e le istituzioni finanziarie.
Inoltre, gli esperti del settore sottolineano che la reale portata della crisi potrebbe essere significativamente maggiore da quanto risulta dai registri ufficiali. Il cosiddetto debito occulto – passività non pagate che non sono ancora state inserite nei database dei debitori a causa di ritardi nella segnalazione o della riluttanza dei creditori a formalizzare le controversie – può sovrastimare significativamente la reale situazione finanziaria del settore.
Cosa si cela dietro un debito record? Anatomia di una crisi
L'attuale situazione del settore TSL non è il risultato di un singolo shock isolato. Si tratta piuttosto dell'effetto cumulativo di diversi processi macroeconomici e geopolitici sfavorevoli e sovrapposti, che hanno colpito il settore quasi simultaneamente.
Geopolitica e aumento dei costi di trasporto
Il conflitto armato in Ucraina, in corso dal 2022, ha lasciato un segno indelebile sulla logistica polacca. La perdita dei mercati orientali, la chiusura delle tradizionali rotte di transito attraverso la Bielorussia e la Russia e la necessità di cercare corridoi di trasporto alternativi hanno incrementato i costi operativi di molti vettori tra il dieci e diverse decine di punti percentuali. La Polonia, in quanto Paese in prima linea e storico snodo logistico di collegamento tra l'Europa occidentale e quella orientale, è stata particolarmente colpita da questi cambiamenti.
Inoltre, nel 2026 è emersa un'altra fonte di destabilizzazione: l'escalation delle tensioni su Medio OrienteLe interruzioni delle rotte marittime attraverso il Mar Rosso e il Canale di Suez hanno costretto gli armatori a optare per percorsi molto più lunghi intorno all'Africa. Il risultato? I costi globali del trasporto marittimo sono schizzati alle stelle e, di conseguenza, sono aumentati anche i premi assicurativi per le merci e le polizze assicurative per le flotte navali. I trasportatori terrestri polacchi che gestiscono catene di approvvigionamento multimodali hanno risentito direttamente di questi cambiamenti.
vizio energetico
Il settore dei trasporti su strada è uno dei maggiori consumatori di energia dell'intera economia. Il carburante rappresenta dal 30 al 40% di tutti i costi operativi per molte aziende di trasporto. Con la persistente e alta volatilità dei prezzi del petrolio e del gas, alimentata sia dai conflitti geopolitici che dalla speculazione di mercato, la pianificazione del budget sta diventando quasi impossibile per i vettori. Le aziende che avevano stipulato contratti a tariffa fissa alcuni mesi prima si sono trovate in una situazione critica: stanno eseguendo ordini al di sotto del punto di pareggio perché i costi del carburante hanno superato le previsioni.
Rallentamento tra i principali partner commerciali
L'economia polacca è strettamente legata al ciclo economico della Germania, il nostro principale partner commerciale. Nel frattempo, l'economia tedesca sta affrontando un significativo rallentamento da diversi trimestri e i settori automobilistico e chimico, principali generatori del trasporto merci su strada, stanno registrando cali di produzione. La ridotta attività industriale in Germania e, più in generale, nell'Europa occidentale, si traduce direttamente in un minor numero di ordini di trasporto disponibili per le aziende polacche. L'effetto è doppiamente negativo: le tariffe di trasporto sono in calo a causa dell'eccesso di offerta di capacità di trasporto, mentre i costi fissi rimangono elevati.
Pressione salariale e carenza di autisti
Il mercato del lavoro del trasporto su strada è da anni alle prese con una carenza strutturale di autisti professionisti qualificati. L'invecchiamento della forza lavoro, lo scarso appeal della professione per le giovani generazioni e i requisiti normativi relativi alle patenti di categoria C e CE fanno sì che gli autisti di camion esperti continuino a scarseggiare. Le aziende che cercano di mantenere la capacità operativa devono offrire salari sempre più alti, facendo lievitare i costi del lavoro, la seconda voce di spesa più importante. Insieme alle basse tariffe di trasporto, questo crea una combinazione esplosiva: costi in aumento e ricavi in calo.
L'effetto domino: una minaccia che va oltre il settore TSL.
Gli analisti del rischio lanciano l'allarme per un'altra ragione. La crisi nel settore TSL non è un problema isolato, al contrario, i suoi effetti potrebbero diffondersi rapidamente ad altri settori dell'economia, creando una crisi classica. effetto domino.
Le compagnie di trasporto indebitate stanno ritardando o sospendendo i pagamenti ai propri fornitori: distributori di carburante e gestori di carte carburante, officine di riparazione e fornitori di pneumatici, nonché fornitori di pezzi di ricambio e accessori per flotte. Queste aziende, a loro volta, stanno iniziando a riscontrare problemi di liquidità, che vengono poi scaricati sui produttori di componenti, sulle banche e sulle società di leasing che finanziano l'acquisto dei veicoli.
Gli istituti finanziari che hanno concesso prestiti di leasing per l'acquisto di flotte di autocarri del valore di centinaia di milioni di zloty rischiano la rescissione di massa dei contratti e l'escussione delle garanzie. Tuttavia, il mercato secondario dei veicoli commerciali ha una capacità limitata: un'eventuale offerta massiccia di autoarticolati usati comporterebbe un drastico calo del loro valore, aggravando le perdite sia per le aziende di trasporto che per le banche che le finanziano.
Dal punto di vista dell'economia reale, il fallimento di migliaia di piccole e medie imprese di trasporto significherebbe disorganizzazione delle catene di approvvigionamento per settori chiave: vendita al dettaglio di beni di largo consumo (FMCG), industria automobilistica, commercio elettronico e costruzioni. Essendo un paese attraversato da una parte significativa del transito est-ovest europeo, in questo scenario la Polonia rappresenterebbe un anello debole nella logistica europea.
Chi è maggiormente a rischio? Profilo di rischio del settore
Non tutti i segmenti del settore TSL sono ugualmente colpiti dalla crisi. L'analisi dei dati indica che trasporto terrestre Il settore delle infrastrutture stradali, in particolare, sta registrando la crescita più rapida dei mancati pagamenti. È in questo settore che si concentra il maggior numero di piccole imprese e ditte individuali, che dispongono delle minori riserve finanziarie e della minore capacità di assorbire gli shock dei costi.
Un gruppo particolarmente vulnerabile è costituito da:
- Piccole aziende di trasporto (1-5 veicoli) — operando con un margine di liquidità minimo, completamente dipendente dai pagamenti puntuali dei clienti;
- Subappaltatori di grandi operatori logistici — spesso costretti ad accettare termini di pagamento dilazionati (60-90 giorni), il che, unito all'aumento dei costi di gestione, porta a un rapido esaurimento del capitale circolante;
- Aziende con un'elevata quota di veicoli in leasing nella loro flotta — qualsiasi ritardo nell'esecuzione degli ordini o una riduzione delle tariffe di trasporto si traduce immediatamente in difficoltà nella gestione delle rate di leasing;
- Compagnie aeree che operano in direzione est — di fronte alla perdita diretta dei mercati di vendita a causa del conflitto armato e delle sanzioni.
I grandi gruppi logistici con un portafoglio di servizi diversificato, magazzini propri e contratti a lungo termine con partner aziendali se la cavano relativamente meglio. Tuttavia, segnalano anche crescenti difficoltà nel mantenere la redditività ai livelli attuali.
Il mercato riuscirà a reggere da solo? Voci che chiedono un intervento
Un numero crescente di economisti e rappresentanti del settore ritiene che i soli meccanismi di mercato non siano in grado di far fronte a una crisi di questa portata. Il settore dei trasporti, della logistica e dell'acqua è troppo strettamente interconnesso con il resto dell'economia e una potenziale ondata di fallimenti di massa avrebbe conseguenze sistemiche troppo gravi per essere considerata un naturale processo di selezione del mercato.
Tra quelli ipotizzati strumenti di intervento In particolare, si menzionano i seguenti punti:
- Programmi di ristrutturazione del debito — procedure più semplici per la conclusione di accordi con i creditori istituzionali, in particolare con le società di leasing e le banche, con la possibilità di suddividere gli arretrati in rate senza sanzioni aggiuntive;
- Vacanze di leasing temporanee — simili alle soluzioni utilizzate durante la pandemia di COVID-19, che consentono ai trasportatori di sospendere i pagamenti rateali per un periodo specificato senza il rischio di perdere i propri veicoli;
- Programmi governativi di sostegno alla liquidità — prestiti a basso interesse o garanzie di credito per operatori logistici strategici, finanziati con fondi pubblici o con strumenti della Bank Gospodarstwa Krajowego;
- Meccanismi per abbreviare i termini di pagamento — incentivi normativi o fiscali per le grandi imprese di costruzione affinché saldino più rapidamente le fatture ai subappaltatori del settore trasporti, il che migliorerebbe direttamente la fluidità dell'intera catena di approvvigionamento;
- sgravio delle spese aziendali — riduzioni o differimenti temporanei dei contributi previdenziali, anticipi fiscali o tariffe per l'utilizzo delle infrastrutture stradali.
Le organizzazioni di settore, comprese le associazioni degli autotrasportatori, si appellano al governo affinché avvii urgentemente un dialogo con il settore e sviluppi un piano di salvataggio prima che l'entità dei fallimenti raggiunga un punto di non ritorno.
Prospettive per la seconda metà del 2026 - scenari di rischio
Esaminando i dati disponibili e le previsioni macroeconomiche, possiamo delineare diversi scenari possibili per il settore TSL nei prossimi mesi.
Scenario pessimistico Questo scenario presuppone l'assenza di interventi esterni significativi, ulteriori aumenti dei costi energetici e un continuo rallentamento economico nell'Europa occidentale. In tal caso, il numero di fallimenti di aziende di trasporto potrebbe aumentare di diverse volte rispetto alle medie storiche nella seconda metà del 2026. Le aziende polacche stanno perdendo quote di mercato a favore di vettori provenienti da paesi con costi operativi inferiori, e il recupero di tali posizioni potrebbe richiedere l'intero prossimo decennio.
Scenario di base Le previsioni indicano una parziale stabilizzazione della situazione geopolitica, un moderato calo dei prezzi dei carburanti e un sostegno pubblico selettivo ai maggiori operatori. Il numero di fallimenti aumenterà, ma non si verificherà una crisi sistemica. Il mercato si consoliderà, con gli operatori più forti che rileveranno la capacità di trasporto delle aziende fallite e ricostruiranno la redditività grazie a tariffe di trasporto più elevate, derivanti da una minore offerta.
Scenario ottimistico Ciò richiede una risposta governativa rapida e decisa, una significativa ripresa dell'industria tedesca e una de-escalation delle tensioni in Medio Oriente. Con la giusta combinazione di questi fattori, l'industria potrebbe evitare lo scenario peggiore, sebbene il ritorno alle condizioni pre-2022 richiederà ancora diversi anni.
Valutazione del rischio per i partner commerciali: cosa devono sapere i manager
Dal punto di vista delle aziende che utilizzano i servizi di vettori e operatori logistici, la situazione attuale richiede una revisione immediata Politiche di gestione del rischio di controparteEcco le raccomandazioni principali:
- Verifica della situazione finanziaria dei fornitori di servizi TSL — Il controllo periodico dello stato dei fornitori nei database dei debitori (BIG InfoMonitor, KRD, ERIF) dovrebbe diventare una procedura standard e non un'azione una tantum al momento della firma di un contratto;
- Diversificazione della base di vettori — la dipendenza da uno o due operatori logistici nell'attuale contesto rappresenta un rischio significativo per la continuità operativa; conviene quindi instaurare rapporti con fornitori alternativi prima che sorgano problemi;
- Clausole di emergenza nei contratti — i contratti con i vettori dovrebbero contenere disposizioni chiare sulle procedure da seguire in caso di inadempimento contrattuale, incluso il diritto alla risoluzione immediata del contratto e al trasferimento a un altro operatore;
- Monitoraggio dei segnali di allarme precoce — tempi di esecuzione degli ordini più lunghi, frequenti richieste di pagamenti anticipati o prepagati, ricambio degli autisti e sostituzione della flotta con veicoli più vecchi sono segnali che possono indicare problemi finanziari del partner logistico;
- Assicurazione del credito — Le aziende esposte al rischio di insolvenza dei subappaltatori dovrebbero valutare la possibilità di estendere la propria copertura assicurativa includendo polizze a tutela contro la perdita di crediti.
Sintesi: Un settore a un bivio
L'indebitamento record del settore dei trasporti e della logistica, che supera i 3,38 miliardi di PLN, non è un'anomalia statistica, bensì il sintomo di una profonda crisi strutturale che si sta sviluppando da anni e che ora si manifesta pienamente. Il settore dei trasporti e della logistica, linfa vitale dell'economia moderna, necessita di un'attenzione urgente da parte dei decisori politici e delle istituzioni finanziarie.
Per i responsabili della gestione del rischio e gli imprenditori che utilizzano i servizi di TSL, una conclusione è chiara: Il tempo dell'osservazione passiva è finitoSelezionare attentamente i fornitori, diversificare i partner logistici e aggiornare le procedure di gestione del rischio non sono più un lusso, ma una necessità aziendale. Le aziende che ignorano questi segnali potrebbero diventare le prossime vittime della crisi, non come partecipanti diretti al settore della logistica e dei trasporti, ma come clienti improvvisamente privati di una catena di approvvigionamento affidabile.
I prossimi mesi riveleranno se la logistica polacca riuscirà a uscire dalla crisi, sia attraverso l'intervento del governo, il consolidamento del mercato o un miglioramento dell'economia globale. Una cosa è certa: le decisioni prese ora, sia dagli imprenditori che dai governi, plasmeranno il futuro di questo settore strategico per il prossimo decennio.










