

I controlli alle frontiere in Germania costano al settore dei trasporti terrestri fino a 88 milioni di euro al mese. Il rischio di fallimento per le compagnie di navigazione è in aumento.
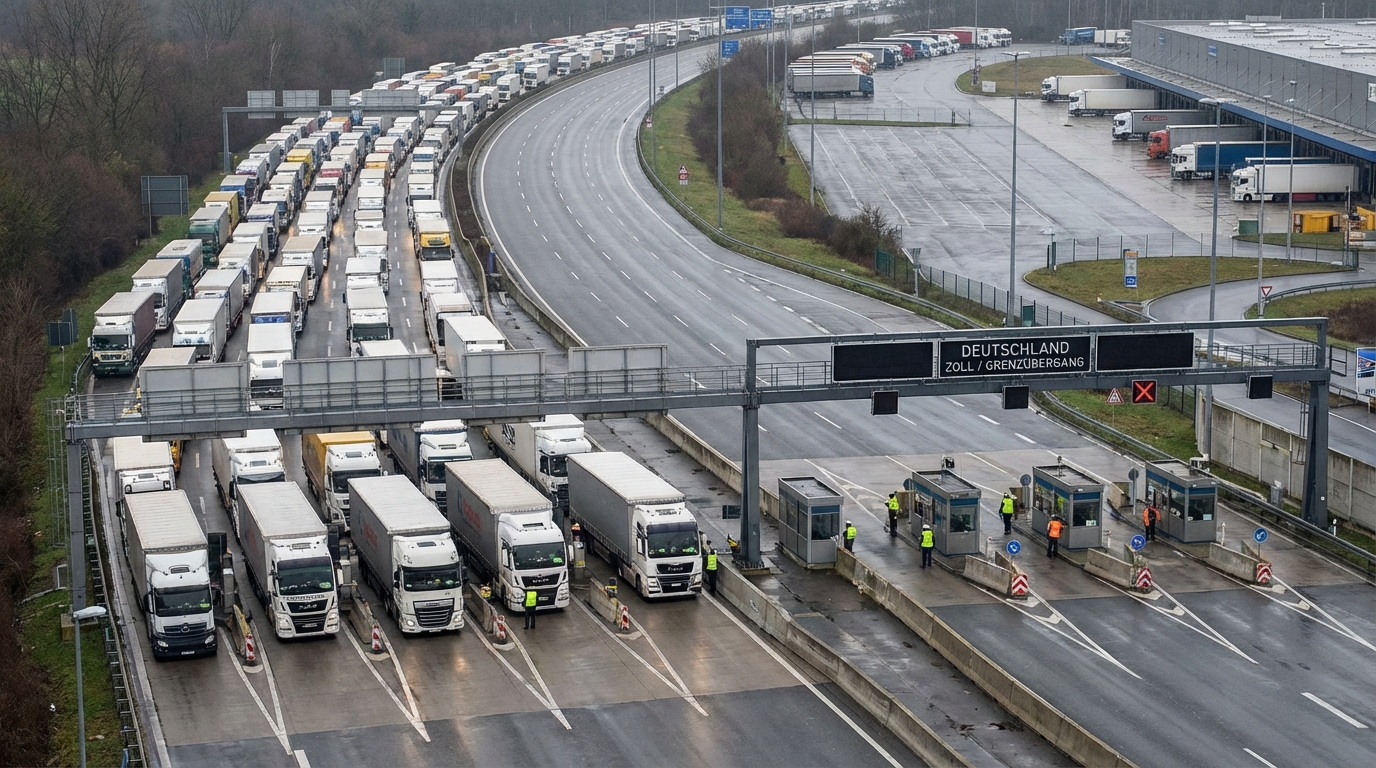
La Germania ha esteso i controlli alle frontiere almeno fino all'autunno del 2026. Per il settore europeo dei trasporti, delle spedizioni e della logistica, ciò significa la continuazione della crisi, che sta già generando perdite comprese tra 60 e 88 milioni di euro al mese. I vettori polacchi più a rischio sono leader nel trasporto transfrontaliero in Europa, i cui margini si stanno erodendo a causa dell'aumento dei costi operativi e della contrazione delle tariffe di trasporto. Gli analisti del rischio avvertono che il tasso di insolvenza per le aziende che operano sulla rotta tedesca potrebbe aumentare significativamente entro la fine del 2026.
Confini chiusi a tempo indeterminato: cosa sta succedendo realmente?
Nell'autunno del 2023, il governo federale tedesco ha reintrodotto i controlli a diverse frontiere terrestri, adducendo la necessità di contrastare l'immigrazione clandestina. La decisione è stata ufficialmente confermata dal cancelliere Olaf Scholz e dall'allora ministro dell'Interno Nancy Faeser. Le restrizioni hanno interessato i valichi di frontiera con Polonia, Repubblica Ceca, Austria, Paesi Bassi, Danimarca, Belgio e Lussemburgo. Inizialmente, tali misure erano concepite come temporanee, in conformità con il diritto dell'UE. Il Codice delle frontiere Schengen consente la reintroduzione dei controlli interni solo in situazioni di emergenza e per un periodo strettamente definito, di solito non superiore a due anni complessivi.
Nel frattempo, Berlino ha annunciato una proroga del regime di controllo almeno fino al 15 settembre 2026, sollevando serie preoccupazioni di natura legale e politica. Lussemburgo e Danimarca hanno già presentato reclami formali alla Commissione europea, lamentando una violazione sproporzionata della libera circolazione di persone e merci, uno dei principi fondamentali del mercato unico europeo. La Germania difende la propria posizione con dati concreti: dall'introduzione dei controlli, sono stati sventati quasi 47 tentativi di attraversamento illegale delle frontiere, sono state arrestate quasi 2 persone sospettate di traffico di esseri umani e il numero di richieste di asilo nel 2025 è diminuito di un terzo rispetto all'anno precedente.
Le argomentazioni relative alla sicurezza pubblica sono politicamente ineccepibili, ma da una prospettiva di mercato e fiscale non compensano le enormi perdite che questa politica genera nel settore europeo dei trasporti terrestri.
Numeri che dovrebbero allarmare ogni responsabile della gestione del rischio
Per valutare correttamente la portata del problema, è opportuno ricordare la situazione precedente all'inasprimento dei controlli. La Germania, in quanto maggiore economia del continente e snodo delle catene di approvvigionamento europee, era il paese attraverso i cui confini transitava circa il 42% di tutto il trasporto stradale intracomunitario, senza fermate, in modo continuo e prevedibile. Questa fluidità era uno dei pilastri dell'efficienza logistica dell'Europa centrale.
Oggi, la situazione è drasticamente diversa. I trasportatori segnalano una congestione massiccia in quasi tutti i principali valichi di frontiera. Il Bundesverband Spedition und Logistik, la principale associazione di settore per gli spedizionieri e gli operatori logistici, stima che le perdite derivanti da tempi di transito prolungati siano comprese tra Da 60 a 88 milioni di euro al meseI dati relativi al confine con i Paesi Bassi sono particolarmente significativi: il totale annuo di traffico generato in questo singolo valico supera i 730 chilometri.
Cosa si cela dietro queste cifre astratte in termini operativi? Ogni ora di fermo imprevisto per un autotreno costa a un trasportatore tra i 75 e i 100 euro, includendo il deprezzamento del veicolo, i costi del conducente, il consumo di carburante dovuto al funzionamento al minimo e la perdita della capacità di completare l'ordine successivo. Considerando che il volume annuo di merci trasportate in Germania è stimato intorno ai 70 milioni di tonnellate, equivalenti a oltre 3 milioni di rimorchi carichi, le perdite totali per l'intera economia europea si misurano ormai non in milioni, ma in miliardi di euro.
L'autista vittima del sistema: la crisi delle risorse umane si aggrava
Da anni il settore dei trasporti è alle prese con una cronica carenza di autisti professionisti. Diverse stime indicano che in Europa mancano tra le 100 e le 200 figure professionali. In questo contesto, ogni ora trascorsa in coda alla frontiera rappresenta non solo un costo economico, ma anche uno spreco di preziose risorse umane.
Gli autisti sono soggetti a rigide normative in materia di orari di guida e pause obbligatorie, come stabilito dal Regolamento (CE) n. 561/2006 e regolamentato dai tachigrafi digitali. L'attesa al confine esaurisce le ore di lavoro consentite, costringendo a soste e periodi di riposo non pianificati prima di raggiungere la destinazione. Ciò ha un duplice effetto negativo: ritarda l'esecuzione dell'ordine in corso e sconvolge l'intero programma operativo del vettore per i giorni successivi. Le aziende che hanno sostenuto costi per l'assunzione e la formazione dei dipendenti vedono ora la loro efficienza temporale drasticamente ridotta a causa di fattori completamente esterni al loro controllo.
La fine dell'era Just-In-Time: la logistica fa un passo indietro di un decennio.
Forse la conseguenza più grave, sebbene difficile da quantificare, dei controlli in corso è la perturbazione sistemica dei modelli logistici avanzati. Negli ultimi trent'anni, l'industria europea, in particolare il settore automobilistico, che rimane il cuore pulsante dell'economia tedesca, ha costruito la propria competitività sul pilastro della prevedibilità delle forniture.
modello "just-in-time" (JIT) e "just-in-sequence" I sistemi JIS (Joint Industry System) consegnano i componenti esattamente quando sono necessari sulla linea di produzione, nella corretta sequenza di assemblaggio. Questo sistema elimina la necessità di mantenere costosi inventari di magazzino e consente una gestione ottimale dello spazio produttivo. Tuttavia, il suo fondamento è una prevedibilità assoluta dei tempi di consegna, qualcosa che oggi è diventato un'illusione a causa dei controlli alle frontiere.
Le imprese sono costrette ad apportare un doloroso aggiustamento alle proprie strategie: si stanno allontanando dall'ottimizzazione dei costi per orientarsi verso un modello costoso. "nel caso in cui" (JIC), ovvero il mantenimento di scorte di sicurezza in caso di ritardi. Per le aziende manifatturiere, ciò significa immobilizzare ingenti quantità di capitale circolante in merci stoccate nei magazzini e aumentare i costi di stoccaggio. Per gli operatori logistici e gli spedizionieri, significa riservare ulteriore spazio di magazzino e mantenere flotte più ampie per assorbire ritardi imprevedibili.
Alcuni trasportatori stanno cercando percorsi alternativi per evitare gli ingorghi ai principali valichi di frontiera. Una di queste soluzioni consiste nel far transitare le merci attraverso la Svizzera, un Paese extra-UE con un regime di controllo diverso. Questa soluzione, pur essendo operativamente efficace, è significativamente più costosa: la Svizzera applica alcuni dei pedaggi più alti d'Europa e la deviazione allunga notevolmente il percorso, comportando un aumento delle ore di guida e del consumo di carburante.
I vettori polacchi al centro dell'attacco: valutazione del rischio per il settore TSL
La Polonia è leader nel mercato europeo del trasporto su strada. Le aziende di trasporto polacche gestiscono quasi un quarto di tutto il cabotaggio e del trasporto transfrontaliero nell'Unione Europea. La Germania, sia come paese di transito che come destinazione finale, è un mercato assolutamente cruciale per il settore polacco del trasporto merci su strada. Ciò espone i vettori polacchi in modo particolare ai rischi derivanti da controlli alle frontiere prolungati.
La struttura finanziaria di molte aziende di trasporto polacche è peculiare: operano con margini di profitto relativamente bassi, compensati da elevati volumi di ordini. Questo modello è efficace in condizioni di stabilità, ma estremamente sensibile agli shock di costo esterni. L'aumento dei costi operativi dovuto ai ritardi alle frontiere incide direttamente sui margini. Allo stesso tempo, la forte pressione esercitata dagli spedizionieri e dai grandi operatori logistici limita la possibilità di aumentare le tariffe di trasporto in misura sufficiente a compensare l'aumento dei costi.
La situazione delle piccole e medie imprese di trasporto è particolarmente difficile. A differenza dei grandi gruppi di trasporto, che dispongono di riserve finanziarie, un portafoglio ordini diversificato e un potere contrattuale sufficiente per rinegoziare i contratti, le entità più piccole:
- non dispongono di riserve finanziarie adeguate per assorbire le perdite per un periodo di tempo più lungo,
- hanno una capacità limitata di rinegoziare le tariffe con gli appaltatori,
- più spesso operano in nicchie geografiche o settoriali ristrette, il che impedisce la diversificazione del rischio,
- sono più vulnerabili ai colli di bottiglia nei pagamenti nella catena dei crediti,
- In condizioni di redditività in calo, risulta più difficile ottenere finanziamenti esterni (prestiti per capitale circolante, leasing).
I segnali provenienti dal mercato dei crediti B2B confermano l'aumento delle pressioni sulla liquidità nel settore dei trasporti. I termini di pagamento si allungano e il numero di solleciti di pagamento e di procedimenti di recupero crediti è in crescita. Le aziende che faticano a far fronte ai ritardi nei pagamenti da parte dei fornitori – e che al contempo non riescono a onorare gli obblighi nei confronti di fornitori di carburante, società di leasing e dipendenti – stanno entrando in una spirale di debiti dalla quale è sempre più difficile uscire.
Prospettiva europea: il cambiamento è possibile?
A livello UE, la situazione è giuridicamente complessa. La Commissione europea si trova in una posizione difficile: da un lato, è obbligata a tutelare l'integrità dello spazio Schengen e il principio della libera circolazione, mentre dall'altro non dispone di strumenti diretti di coercizione nei confronti di uno Stato membro che invochi motivi di sicurezza pubblica e di protezione delle frontiere esterne.
Le denunce presentate da Lussemburgo e Danimarca potrebbero costituire la base per un procedimento formale, ma le procedure dell'UE sono lunghe. Anche se la Corte di giustizia dell'UE dovesse infine stabilire che i controlli estesi sono incompatibili con il Codice delle frontiere Schengen, tale sentenza potrebbe essere emessa dopo la data di scadenza prevista delle restrizioni, ovvero dopo l'autunno del 2026. Il settore dei trasporti terrestri non può contare su un rapido intervento legale in grado di risolvere i suoi attuali problemi operativi.
È opportuno considerare anche il più ampio contesto politico. Il crescente sostegno ai partiti conservatori e di destra in Germania, per i quali un inasprimento delle politiche migratorie è una priorità, non favorisce una liberalizzazione dei controlli alle frontiere. Anche dopo un eventuale cambio di governo federale, la questione rimarrà politicamente delicata, il che significa che uno scenario in cui i controlli alle frontiere vengano completati nei tempi previsti è possibile, ma non certo.
Raccomandazioni per i responsabili della gestione del rischio e i decisori aziendali
Considerata la situazione descritta, gli enti che collaborano con aziende del settore TSL (banche, società di factoring, società di leasing, assicuratori del credito, nonché spedizionieri che si avvalgono dei servizi di vettori più piccoli) dovrebbero valutare con urgenza la propria esposizione al rischio in questo segmento. Ecco alcune raccomandazioni chiave:
- Politica creditizia più restrittiva nei confronti delle piccole e medie imprese di autotrasporto, in particolare quelle fortemente dipendenti dai rapporti con il mercato tedesco. L'analisi dei loro bilanci relativi agli ultimi trimestri dovrebbe tenere conto dell'impatto dei costi transfrontalieri sui risultati operativi.
- Monitoraggio della liquidità attuale appaltatori del settore TSL. Vale la pena prestare particolare attenzione agli indicatori del ciclo di conversione della liquidità: l'allungamento dei crediti a fronte di passività crescenti è un classico segnale di allarme che precede problemi di solvibilità.
- Verifica delle clausole contrattuali nei contratti di trasporto. Gli spedizionieri dovrebbero valutare se i loro contratti con i vettori includono clausole di forza maggiore o meccanismi di adeguamento delle tariffe in caso di ritardi straordinari e sistemici, come i controlli alle frontiere.
- Diversificazione del portafoglio dei fornitori di servizi logisticiLa dipendenza della catena di approvvigionamento da uno o pochi piccoli vettori che servono esclusivamente la rotta est-ovest attraverso la Germania costituisce un punto di concentrazione del rischio operativo.
- Monitoraggio delle metriche di settore: il numero di istanze di fallimento nel settore dei trasporti, i dati sui ritardi nei pagamenti, gli indici dei trasporti merci e le comunicazioni delle associazioni di categoria (tra cui ZMPD, l'Associazione polacca dei datori di lavoro del trasporto su strada e Bundesverband Spedition und Logistik).
Riepilogo – Rischio sistemico, non rischio episodico
I persistenti controlli alle frontiere tedeschi non sono più un inconveniente temporaneo, ma si stanno trasformando in una barriera commerciale strutturale integrata nel sistema logistico europeo. L'entità delle perdite finanziarie, stimate tra i 60 e gli 88 milioni di euro al mese, dimostra che ci troviamo di fronte a un rischio sistemico, non a un episodio isolato.
Per il settore dei trasporti europeo, il 2025 e il 2026 saranno anni difficili. Le aziende che sopravvivranno saranno quelle in grado di accumulare riserve finanziarie sufficienti, diversificare il portafoglio ordini e le aree geografiche operative e negoziare con i committenti meccanismi equi di compensazione dei costi. Gli operatori più deboli, privi di adeguate riserve e di un sufficiente potere contrattuale, saranno gradualmente estromessi dal mercato.
Per gli analisti del rischio e le istituzioni finanziarie, la conclusione è chiara: il settore dei trasporti richiede ora una cautela eccezionale nella valutazione della solvibilità e un monitoraggio continuo della situazione finanziaria delle entità. Il portafoglio di crediti in sofferenza in questo segmento crescerà: la domanda non è più czy succederà, ma quando i in cui nello specifico le aziende.










